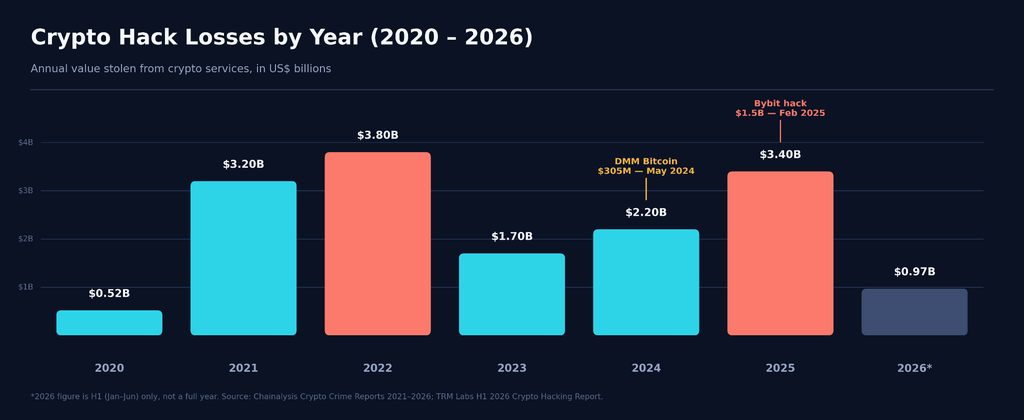
En 2025, les plateformes d'échange de cryptomonnaies ont perdu davantage d'argent à cause de pirates informatiques que le PIB total de certains petits pays. Une seule attaque contre Bybit a anéanti 1.46 milliard de dollars en quelques heures. Pourtant, la plupart des détenteurs de cryptomonnaies actuels ne bénéficient d'aucune assurance en cas de sinistre similaire.
Ce guide présente les meilleurs assureurs crypto de 2026, leurs garanties, leurs tarifs et comment choisir celui qui vous convient. Pour établir cette liste, nous avons examiné les limites de couverture, l'historique des sinistres, le statut réglementaire et les avis d'utilisateurs.
Que vous soyez un particulier, un trader DeFi ou une entreprise gérant une opération de conservation de titres, vous trouverez ici ce qui vous convient.
Rejoignez l'UEEx
Découvrez la plateforme de gestion de patrimoine numérique leader au monde
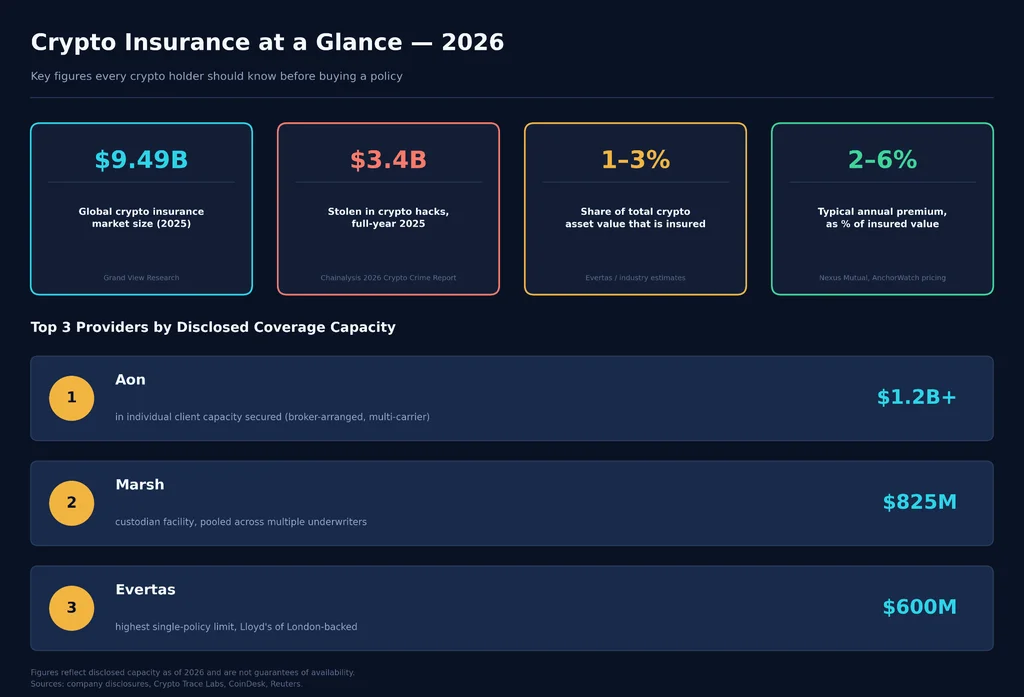
Aujourd'hui, seule une petite partie des cryptomonnaies est assurée. La plupart des estimations situent la part assurée du marché total entre 1 % et 3 %, ce qui crée un important déficit de protection.
Evertas et Canopius proposent une couverture traditionnelle pour les grandes institutions, tandis que Nexus Mutual et InsurAce proposent une couverture décentralisée pour les utilisateurs de la DeFi.
Aucune assurance crypto ne couvre les pertes de marché. La couverture s'applique uniquement en cas de vol, de piratage, de défaillance de la garde des actifs ou d'exploitation de failles spécifiques dans certains contrats. Lisez donc attentivement les exclusions avant de souscrire.
Qu'est-ce que l'assurance crypto ?
L'assurance crypto protège les détenteurs d'actifs numériques contre les pertes dues au piratage, au vol de portefeuille, aux pannes de plateformes d'échange et aux failles de sécurité des contrats intelligents. Les assureurs traditionnels comme Evertas et Canopius sont soutenus par des marchés d'assurance établis tels que Lloyd's de Londres. Les solutions décentralisées, comme Nexus Mutual, utilisent des fonds participatifs sur la blockchain au lieu d'une compagnie d'assurance traditionnelle. Dans tous les cas, la couverture ne s'étend pas aux baisses de prix. Elle intervient uniquement en cas de vol, de perte ou d'inaccessibilité de vos cryptomonnaies sans que vous en soyez responsable.
Voici ce que la plupart des gens ignorent : l’assurance crypto n’est pas un produit unique. Il s’agit d’un ensemble de couvertures spécifiques et ciblées, chacune protégeant contre un risque différent.
Principaux types de couverture disponibles
Assurance-dépôt (protège les actifs détenus par un dépositaire ou une bourse)
Assurance pour contrats intelligents (protection contre les failles de sécurité dans le code des protocoles DeFi)
Assurance contre le vol ou la fraude (protection contre le piratage et le vol interne)
Assurance responsabilité civile des dirigeants (RC des administrateurs et dirigeants) pour les entreprises de cryptomonnaies
Assurance responsabilité civile cyber pour les violations de données et les défaillances opérationnelles
Un exemple concret l'illustre. Lorsque Bybit a perdu environ 1.46 milliard de dollars en février 2025, aucune police d'assurance n'aurait pu couvrir une telle perte. Même Evertas, qui propose désormais jusqu'à 600 millions de dollars par police, aurait eu besoin de plusieurs syndicats associés pour s'en approcher. C'est précisément pour combler cet écart que le marché s'efforce de concevoir des produits de couverture plus performants et plus sophistiqués en 2026.
Types de fournisseurs d'assurance crypto
Voici les différents types d'assureurs
Assurance traditionnelle
Les assureurs traditionnels comme Evertas et Canopius font appel à des souscripteurs agréés (qui évaluent et mesurent le risque financier), généralement soutenus par les syndicats du Lloyd's de Londres. Ils offrent les plafonds de couverture les plus élevés du secteur, atteignant parfois plusieurs centaines de millions de dollars par police, et bénéficient de la reconnaissance réglementaire exigée par les institutions. En contrepartie, les procédures de souscription et de gestion des sinistres sont plus longues et plus lourdes administrativement.
Assurance décentralisée
Des plateformes comme Nexus Mutual et InsurAce fonctionnent grâce aux contrats intelligents . Les membres mettent en commun leurs capitaux, votent sur les sinistres et toutes les informations sont visibles sur la blockchain. Les primes sont généralement inférieures à celles des polices traditionnelles et les indemnisations peuvent être versées en quelques jours au lieu de plusieurs mois. Le hic ? La couverture se limite aux risques propres aux cryptomonnaies, principalement les défaillances de contrats intelligents, et les fonds mis en commun sont bien plus restreints que ceux proposés par les assureurs traditionnels.
Modèles hybrides
Coincover et AnchorWatch associent la garantie d'assurance traditionnelle à des technologies spécifiques aux cryptomonnaies, comme des outils de récupération de clés et une infrastructure de conservation. Ces fournisseurs privilégient la prévention des pertes plutôt que le simple dédommagement a posteriori.
Couverture spécialisée
Certains risques nécessitent un outil plus ciblé. Munich Re a développé un produit dédié à la réduction des risques liés au staking. D'autres produits de niche couvrent les NFT ou utilisent des déclencheurs paramétriques : le versement est alors automatique dès qu'un événement défini se produit sur la blockchain, sans intervention d'un expert.
Type
Support
Limite typique
Vitesse annoncée
Meilleur ajustement
Traditionnel
Syndicats de Lloyd's, réassureurs
Jusqu'à plus de 600 millions de dollars par police
Semaines à mois
Bourses, dépositaires, grandes institutions
Décentralisée
pools de capitaux des membres
Des dizaines de millions par protocole
jours
Utilisateurs de DeFi, trésoreries de protocole
Hybride
Plateformes technologiques soutenues par les assureurs
Varie selon le niveau
Jours en semaines
Détenteurs de portefeuilles au détail, fournisseurs de portefeuilles
Specialized
Réassureurs, MGA
Encadrement Sur Mesure
Semaines
stakers, mineurs, détenteurs de NFT
Pourquoi l'assurance crypto est importante en 2026
Voici pourquoi l'assurance crypto est importante :
Le problème du piratage informatique ne ralentit pas.
Parallèlement, les taux de récupération restent faibles. La plupart des cryptomonnaies volées ne sont jamais restituées aux victimes, et c'est précisément ce que l'assurance vise à combler.
Les autorités réglementaires incitent les prestataires à s'assurer.
En vertu du règlement de l'UE sur les marchés de crypto-actifs (MiCA), l'article 67 exige que les fournisseurs de services de crypto-actifs détiennent des garanties prudentielles égales au montant le plus élevé entre une exigence de capital minimum et un quart des frais généraux fixes de l'année précédente.
Les fournisseurs peuvent satisfaire à cette exigence grâce à leurs propres fonds, une police d'assurance couvrant le territoire de l'UE ou une garantie équivalente. Cette situation a incité de nombreux assureurs européens à développer des produits crypto conformes à la directive MiCA.
Le marché se développe rapidement
Le marché mondial de l'assurance crypto était évalué à environ 9.49 milliards de dollars en 2025 et devrait atteindre près de 192.72 milliards de dollars d'ici 2033, selon Grand View Research, sous l'effet de la hausse de la conservation institutionnelle, de la croissance de la DeFi et du durcissement de la réglementation.
« L’infrastructure numérique est devenue l’une des catégories d’actifs les plus importantes et les plus gourmandes en capital de l’économie mondiale. » « — a déclaré Joe Peiser, PDG de Risk Capital chez Aon, décrivant comment la demande de couvertures spécialisées à grande échelle ne cesse de croître sur les marchés numériques. »
Variable selon la couverture, garantie par le pool des membres
Capital des membres de la blockchain
Utilisateurs de DeFi, trésoreries de protocole
Canopius
Traditionnel
Jusqu'à plus de 130 millions de dollars par ligne, capacité mondiale record
Lloyd's Syndicat 4444
Dépositaires institutionnels, bourses
Couverture de monnaie
Hybride
Protège plus de 15 000 portefeuilles et plus de 300 millions de dollars d'actifs.
Lloyd's (Atrium, TMK, Markel)
Portefeuilles électroniques de détail, plateformes d'échange ayant besoin d'outils de récupération
Munich Re
Traditionnel/Spécialisé
limites institutionnelles personnalisées
Réassurance Munich Re
Opérateurs de staking, protocoles DeFi
AssurAce
Décentralisée
Plus de 20 millions de dollars par protocole, plus de 140 protocoles couverts
Capital communautaire, multi-chaînes
Utilisateurs DeFi multi-chaînes
Lloyd's of London
marché traditionnel
Dynamique, évolutif avec le syndicat
Marché vieux de plus de 300 ans
Soutien à la plupart des autres fournisseurs de cette liste
Aon
Broker
Plus de 1.2 milliard de dollars de garanties pour les clients individuels
Plusieurs réassureurs et syndicats du Lloyd's
Les institutions nécessitant une couverture personnalisée organisée par un courtier
Marais
Broker
Installations jusqu'à 825 millions de dollars pour les dépositaires
Plusieurs assureurs
Grands dépositaires et institutions financières
AncreWatch
Hybride
Jusqu'à 500 millions de dollars par client
Lloyd's de Londres (Arch Insurance)
Détenteurs de Bitcoin particuliers et entreprises
Vous trouverez ci-dessous une analyse approfondie de nos 10 principaux assureurs crypto.
1. Evertas
Source : evertas.com
Type : Traditionnel, garanti par Lloyd's de Londres
Couverture maximale : jusqu’à 600 millions de dollars par police
Evertas se présente comme la première compagnie au monde entièrement dédiée à l'assurance crypto, et cette affirmation se tient. Elle est un courtier agréé par le Lloyd's de Londres, ce qui signifie qu'elle peut souscrire des polices garanties par des syndicats du Lloyd's comme Arch, et nombre de ses produits bénéficient d'une notation A+ (Supérieure). Ses plafonds de garantie par police ont considérablement augmenté depuis 2023, date à laquelle ils étaient plafonnés à 5 millions de dollars.
Avantages :
Les limites par police les plus élevées divulguées publiquement sur le marché de l'assurance crypto
Des souscripteurs possédant une connaissance technique approfondie du secteur des cryptomonnaies, et non des généralistes.
Couvre une large gamme d'actifs : conservation, matériel minier et assurance responsabilité civile des dirigeants et administrateurs (RC D&A).
Inconvénients :
Conçu pour les institutions, pas pour les particuliers.
La tarification personnalisée signifie que vous n'obtiendrez pas de devis instantané en ligne.
La souscription peut prendre plus de temps que les alternatives décentralisées
Idéal pour : Les bourses et les dépositaires gérant d'importants portefeuilles d'actifs et nécessitant les limites par incident les plus élevées disponibles.
2. Mutuelle Nexus
Source : nexusmutual.io
Type : Mutuelle décentralisée, construite sur Ethereum
Couverture : Soutenue par un fonds de capital détenu par ses membres, elle a couvert plus de 7 milliards de dollars depuis 2019 à travers plus de 13 000 couvertures fournies.
Nexus Mutual a été pionnière dans la couverture crypto décentralisée dès 2019 et demeure l'acteur dominant de ce secteur. Les membres déposent de l'ETH, de l'USDC ou du cbBTC pour émettre des jetons NXM, qui représentent une participation dans le fonds de capital partagé.
Ce fonds sert ensuite de couverture en cas d'exploitation de failles dans les contrats intelligents, de défaillances de garde, de slashings et de dépendance aux stablecoins.
Hugh Karp, le fondateur de Nexus Mutual, a été direct quant à l'ampleur du problème, déclarant à CoinDesk que « moins de 2 % de la TVL de la DeFi est couverte ou assurée » aujourd'hui, et qualifiant cet écart de l'un des plus grands obstacles à l'adoption généralisée de la DeFi.
Avantages :
Le fournisseur de couverture crypto décentralisé avec la plus longue expérience à son actif
Historique des sinistres et fonds de réserve entièrement transparents, le tout sur la chaîne
Traitement des sinistres plus rapide que chez la plupart des assureurs traditionnels
Inconvénients :
L'adhésion complète nécessite une vérification d'identité (KYC) (mais les achats de couvertures NXM incluses permettent de s'en dispenser).
Les plafonds de couverture sont bien inférieurs à ce que peuvent proposer les fournisseurs traditionnels.
La couverture est juridiquement un produit mutualiste discrétionnaire, et non un contrat d'assurance réglementé.
Idéal pour : Les utilisateurs natifs de la DeFi qui souhaitent une protection transparente et gérée par la communauté contre les risques liés au protocole.
3. Canopie
Source : canopius.com
Type : Traditionnel, Lloyd's Syndicate 4444
Couverture : Lignes individuelles jusqu’à plus de 130 millions de dollars, avec une capacité mondiale engagée record
Canopius a bâti l'une des plus importantes présences mondiales dans le domaine de l'assurance de conservation d'actifs numériques, avec des activités de souscription couvrant le Royaume-Uni, les États-Unis, les Bermudes, Singapour et Hong Kong.
Il s'agissait du premier opérateur à lancer un produit de conservation d'actifs numériques sur la plateforme Lloyd's Asia, et il s'est récemment étendu à Hong Kong grâce à un partenariat avec MGA Qubit.
Avantages :
Large couverture géographique grâce à des distributeurs locaux dans de nombreuses régions
La couverture englobe la garde d'actifs, les cyberattaques et les transactions frauduleuses au sein d'une seule gamme de produits.
Solide bilan en matière de nouveaux partenariats institutionnels tout au long des années 2025 et 2026
Inconvénients :
Axé presque exclusivement sur les clients institutionnels, et non sur les particuliers
Les conditions et les prix nécessitent l'intervention d'un courtier, et non un service en libre-service.
Les détails de la couverture varient considérablement selon la région et l'assureur.
Idéal pour : Les bourses et les dépositaires opérant dans plusieurs juridictions et nécessitant une couverture conforme aux exigences réglementaires.
4. Couvercle de pièce
Source : coincover.com
Type : Hybride, protection et récupération garanties par Lloyd's
Couverture : Protège plus de 300 millions de dollars en cryptomonnaies répartis sur plus de 15 000 portefeuilles.
Coincover, fondée à Cardiff en 2018, allie assurance et technologies de sécurité. Ses polices sont souscrites par des syndicats du Lloyd's, notamment Atrium, TMK et Markel. Sa gamme de produits se divise en Coincover Protect, qui analyse les transactions et signale les activités suspectes, et Coincover Recover, qui assure la sauvegarde des clés chiffrées et la reprise après sinistre.
Avantages :
Combine la prévention active du vol avec une véritable garantie d'assurance.
Une infrastructure de récupération robuste pour les clés privées perdues, une lacune que la plupart des concurrents ne comblent pas.
Elle collabore avec plus de 550 entreprises et sécurise des dizaines de millions de portefeuilles électroniques à travers le monde.
Inconvénients :
La valeur totale assurée est modeste comparée à celle d'Evertas ou de Canopius.
Les meilleures fonctionnalités sont destinées aux entreprises et sont moins utiles aux commerçants occasionnels.
La tarification nécessite un devis personnalisé pour la plupart des produits.
Idéal pour : Les plateformes d'échange et les fournisseurs de portefeuilles électroniques qui souhaitent des outils de récupération intégrés à leur assurance.
5. Munich Ré
Source : munichre.com
Type : Réassurance traditionnelle, produits spécialisés
Munich Re, l'un des plus grands réassureurs mondiaux, a développé une gamme de produits crypto véritablement spécialisée : une assurance complète contre la criminalité liée aux actifs numériques, une assurance contre les risques liés aux contrats intelligents et une assurance contre les risques de staking, conçue spécifiquement pour les incidents de slashing sur les réseaux à preuve d'enjeu comme Ethereum. Son partenariat de 2023 avec Börse Stuttgart Digital a été l'une des premières offres de staking institutionnel entièrement assurées en Europe.
Avantages :
L'un des rares réassureurs majeurs à proposer une couverture spécifique contre les coupures de courant
Soutenue par l'un des bilans les plus importants du secteur de l'assurance mondiale
Couvre les passifs liés aux actifs numériques, qu'ils soient détenus ou non par des dépositaires.
Inconvénients :
Les produits sont destinés exclusivement aux institutions et aux plateformes, et non aux individus.
Aucun outil de devis en libre-service public
Les conditions de couverture varient considérablement selon le partenaire et la juridiction.
Idéal pour : Les fournisseurs de staking et les plateformes DeFi institutionnelles qui ont besoin d'une protection spécifique contre les slashs.
6. ASSURANCE
Source : Google Images
Type : Protocole décentralisé à chaînes multiples
Couverture : Plus de 140 protocoles répartis sur plus de 20 chaînes
InsurAce a été lancée en 2020 avec un modèle de tarification basé sur un portefeuille conçu pour réduire les primes en répartissant le risque sur de nombreux protocoles simultanément.
Elle couvre désormais les failles de sécurité des contrats intelligents, les désindexations de stablecoins et les risques liés à la conservation des actifs sur différentes blockchains, notamment Ethereum, BNB Chain, Polygon et Avalanche. Son principal test en conditions réelles a eu lieu lors de l'effondrement de Terra en 2022, période durant laquelle elle a versé environ 12 millions de dollars d'indemnités liées à la désindexation du UST.
Avantages :
Couverture multichaîne la plus étendue parmi les fournisseurs décentralisés
La tarification basée sur un portefeuille de contrats est généralement moins chère que les couvertures mono-protocole.
Possède une solide expérience en matière de règlement de sinistres lors d'événements majeurs sur les marchés.
Inconvénients :
Un capital plus faible que celui des assureurs traditionnels, ce qui limite le montant des indemnisations.
Les décisions en matière de gouvernance et de réclamations sont prises par la communauté, ce qui peut être plus lent dans les cas litigieux.
Une fois souscrite, la couverture ne peut être modifiée ; seule une annulation donne lieu à un remboursement partiel.
Idéal pour : Les utilisateurs de DeFi multi-chaînes qui souhaitent une seule politique couvrant plusieurs protocoles simultanément.
Couverture : Prend en charge la plupart des grands assureurs crypto traditionnels figurant sur cette liste.
Lloyd's n'est pas un assureur unique. Il s'agit d'une plateforme où des syndicats comme Arch, Atrium, Beazley et Canopius couvrent les risques liés aux cryptomonnaies. Lloyd's a été la première grande institution d'assurance à proposer une couverture pour les cryptomonnaies, dès 2019, et elle demeure le pilier d'Evertas, Coincover, Canopius et AnchorWatch. Ses polices bénéficient d'une solide notation financière de la part d'AM Best et de Standard & Poor's (agences de notation de crédit de premier plan).
Avantages :
Soutient les polices d'assurance crypto les mieux notées du marché.
Des siècles d'histoire en matière de règlement des sinistres et de solidité financière
Vaste portée mondiale grâce à son réseau de distributeurs
Inconvénients :
En général, il n'est pas possible d'acheter directement auprès de Lloyd's, mais uniquement par l'intermédiaire d'un courtier ou d'un intermédiaire.
Les conditions varient énormément selon le syndicat qui garantit votre police d'assurance spécifique.
Non conçu pour les investisseurs particuliers sans relation avec un courtier
Idéal pour : Toute personne comparant les fournisseurs et souhaitant vérifier la crédibilité des garanties sous-jacentes d'une police d'assurance.
8. Aon
Source : aon.com
Type : Courtier d'assurance international
Couverture : Plus de 1.2 milliard de dollars de capacité de clients individuels garantis
Aon n'est pas un assureur. C'est un courtier qui combine les couvertures de plusieurs assureurs pour le compte d'un client, et son expertise en actifs numériques et blockchain existe depuis les premières polices d'assurance contre la criminalité liée aux cryptomonnaies.
En 2025, Aon a souscrit une assurance contre la criminalité et les pertes sur espèces d'un montant de 120 millions de dollars pour Crypto.com Custody Trust Company, auprès de Lloyd's. Aon a également commencé à tester le paiement des primes en stablecoins avec des clients comme Coinbase et Paxos.
Avantages :
Accès à un vaste réseau d'assureurs, sans être lié à un seul assureur.
Solide expérience en matière de négociation de programmes institutionnels de grande envergure et sur mesure
Pionnier des innovations telles que le paiement premium sur la blockchain
Inconvénients :
Aon n'est pas un assureur direct, donc les prix et les conditions dépendent des compagnies d'assurance auxquelles Aon peut vous proposer des assureurs.
Conçu pour les grandes entreprises, et non pour les particuliers.
Nécessite une relation directe et une négociation, et non un processus de devis et d'achat.
Idéal pour : Les grandes bourses et les dépositaires qui ont besoin d'un courtier pour élaborer un programme d'assurance multi-assureurs sur mesure.
9. Marais
Source : marsh.com
Type : Courtier d'assurance international
Couverture : Dispositif offrant une capacité allant jusqu'à 825 millions de dollars aux dépositaires d'actifs numériques
Marsh, l'un des plus grands courtiers d'assurance au monde, a mis en place une structure dédiée capable de fournir jusqu'à 825 millions de dollars de couverture aux dépositaires d'actifs numériques, en faisant appel simultanément à plusieurs assureurs. Ce type de capacité cumulée est précisément ce dont les grands dépositaires ont besoin, car aucun syndicat du Lloyd's ne peut à lui seul couvrir des pertes de l'ampleur d'un piratage comme celui de Bybit.
Avantages :
Parmi les plus importantes capacités de production agrégée du marché de l'assurance crypto
Des relations solides entre les assureurs traditionnels qui s'intéressent au secteur des cryptomonnaies
Solide expérience dans la structuration de programmes institutionnels de grande envergure et à plusieurs niveaux
Inconvénients :
Destiné aux grands dépositaires et aux institutions financières, et non aux particuliers ou aux petites entreprises.
Nécessite une négociation avec un courtier plutôt qu'une demande de devis en libre-service
Les conditions des opérateurs sous-jacents varient en fonction de la structure du programme.
Idéal pour : Les dépositaires et les institutions financières qui ont besoin de limites de couverture très élevées et cumulées.
10. AnchorWatch
Source : anchorwatch.com
Type : Hybride, conservation et assurance de bitcoins garanties par Lloyd's
Couverture : Jusqu’à 500 millions de dollars par client, avec une limite standard de 100 millions de dollars par coffre-fort.
AnchorWatch est l'un des nouveaux venus sur cette liste, mais il comble un véritable manque : une conservation de Bitcoin assurée conçue spécifiquement pour les particuliers et les entreprises détenant entre 250 000 et 100 millions de dollars environ, et non pas seulement pour les grandes institutions.
Il s'agit d'un organisme de couverture agréé par Lloyd's of London, travaillant avec Arch Insurance, et utilisant un modèle de conservation multi-institutionnel qui répartit le contrôle des opérations clés entre AnchorWatch, BitGo et CoinCorner afin qu'aucune entité ne puisse effectuer de transferts de fonds de manière indépendante. Le prix de l'assurance débute à environ 4,000 1 $ par tranche d'un million de dollars de couverture annuelle.
Avantages :
L'un des rares fournisseurs à proposer des polices d'assurance nominatives et individuelles aux particuliers détenteurs de Bitcoin.
La conception d'une structure de garde multi-institutionnelle élimine les points de défaillance uniques
Un calculateur de prix transparent et publié, chose rare dans ce secteur.
Inconvénients :
Cela ne concerne que le Bitcoin, donc cela n'aidera pas les détenteurs d'autres crypto-actifs.
Société plus récente, avec une expérience moins longue que les vétérans du Lloyd's comme Evertas.
Certaines fonctionnalités, comme la garde qualifiée, seront déployées progressivement jusqu'en 2026.
Idéal pour : Les détenteurs individuels de Bitcoin et les petites entreprises qui souhaitent une police d'assurance nominative, et non un fonds d'assurance collectif.
Assurance crypto traditionnelle vs décentralisée
Le principal compromis réside dans le choix entre rapidité et transparence d'une part, et envergure et reconnaissance légale d'autre part.
Choisissez l'assurance traditionnelle si :
Vous êtes une entreprise, une bourse ou un dépositaire qui a besoin d'une couverture conforme aux normes réglementaires.
La valeur de vos actifs dépasse ce que n'importe quel pool décentralisé pourrait raisonnablement verser.
Vous avez besoin d'un contrat d'assurance agréé pour des raisons de conformité, comme MiCA.
Choisissez une assurance décentralisée si :
Vous êtes un utilisateur de la DeFi principalement préoccupé par les failles de sécurité des contrats intelligents.
Vous souhaitez une transparence totale concernant le capital qui garantit votre couverture.
Vous préférez que les décisions relatives aux sinistres soient prises par la communauté plutôt que par un expert officiel.
Peut-on utiliser les deux ? Oui, et de nombreux investisseurs avertis le font. Une approche courante consiste à assurer les actifs en dépôt auprès d’un prestataire traditionnel et à couvrir séparément les positions DeFi actives via un pool décentralisé. Cette approche par couches permet d’associer chaque type de risque au prestataire le plus à même de le gérer.
Combien coûte une assurance crypto ?
Les primes varient considérablement selon le type de fournisseur et les biens assurés.
Couverture du protocole DeFi : Environ 2 à 6 % de la valeur assurée par an sur les plateformes décentralisées comme Nexus Mutual
assurance de conservation des bitcoins : AnchorWatch facture ce service à un taux annuel d'environ 0.40 % à 0.80 %, soit environ 4,000 1 $ par million de dollars assurés.
Garde en établissement : Tarification personnalisée, généralement négociée par l'intermédiaire d'un courtier comme Aon ou Marsh, en fonction du niveau de sécurité et des antécédents de sinistres.
Qu'est-ce qui fait monter ou baisser votre prime d'assurance ?
Valeur totale des actifs et leur mode de stockage (le stockage à froid coûte généralement moins cher à assurer que les portefeuilles en ligne).
Des contrôles de sécurité sont en place, notamment des configurations multi-signatures et un historique d'audit.
Historique des réclamations, les vôtres et celles du protocole
Limite de couverture et franchise à votre choix
Facteurs géographiques et réglementaires, car les polices conformes à la loi MiCA dans l'UE peuvent avoir des prix différents de ceux des polices américaines.
En règle générale, le stockage à froid avec des contrôles de sécurité robustes est l'un des éléments les moins chers à assurer dans le domaine des cryptomonnaies, tandis que les portefeuilles en ligne et les contrats intelligents non audités se situent dans la partie la plus coûteuse.
Ce que l'assurance crypto ne couvre pas
C’est la section que la plupart des gens ignorent, et c’est celle qui cause le plus de déceptions par la suite. Aucune politique de cette liste, qu’elle soit traditionnelle ou décentralisée, ne couvre les points suivants :
Volatilité du marché: Si le prix de vos cryptomonnaies baisse, cette perte n'est couverte par aucun assureur.
Erreur utilisateur : L'envoi de fonds à une mauvaise adresse ou la perte d'une phrase de récupération sans service de récupération ne sont généralement pas couverts par la garantie standard.
Phishing: La plupart des polices d'assurance considèrent les pertes dues au phishing comme une responsabilité de l'utilisateur, sauf si vous avez spécifiquement acheté un produit comme celui de Coincover qui effectue une détection de ce type de pertes.
Vulnérabilités préexistantes : Un bug de contrat intelligent existant avant votre souscription à l'assurance ne donnera généralement pas lieu à un remboursement.
Violations des règles réglementaires ou des sanctions : Ces cas relèvent des exclusions standard pour force majeure et conformité.
Guerres et événements similaires de grande ampleur : Des clauses d'exclusion standard dans le secteur des assurances, et non spécifiques aux cryptomonnaies.
Il est plus important de comprendre ces exclusions que de choisir le « meilleur » assureur, car une police inadaptée qui ne couvre pas votre risque réel est quasiment inutile. Avant de souscrire, lisez toujours l'intégralité du contrat, et pas seulement la page marketing.
Comment acheter une assurance crypto : guide étape par étape
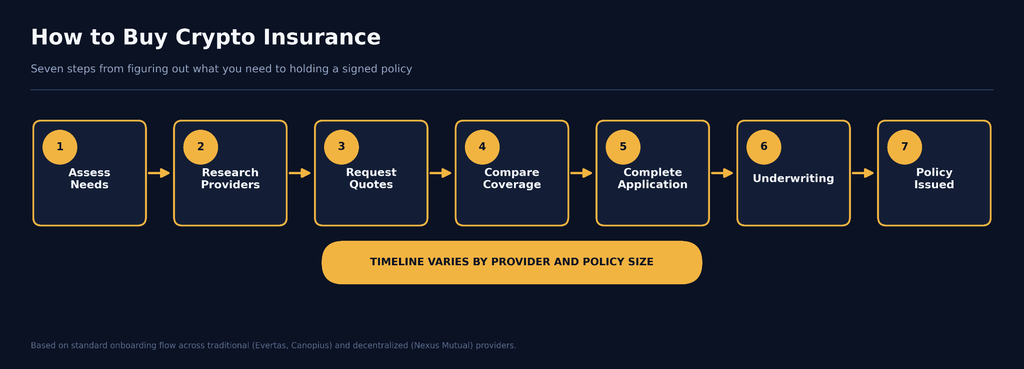
Souscrire une assurance crypto commence par identifier les risques contre lesquels vous devez réellement vous protéger.
1. Évaluez vos besoins de couverture
Avant de contacter les prestataires :
Documentez vos avoirs : Enregistrez les actifs, les valeurs, les adresses de portefeuilles, les plateformes d'échange et les protocoles DeFi.
Examinez votre configuration de garde : Identifier les risques liés aux portefeuilles d'auto-conservation, aux plateformes d'échange, aux dépositaires et aux plateformes de staking.
Définir les risques : Déterminez si vous avez besoin d'une protection contre les piratages, les défaillances de contrats intelligents, le déréférencement, les pertes de garde ou le slashing.
Définir un budget premium : Comparez la perte potentielle au coût de la couverture.
Fournisseurs de recherche : Comparez les assureurs traditionnels aux fournisseurs on-chain tels que Nexus Mutual et autres plateformes de couverture DeFi.
Vérifier l'éligibilité: Vérifiez que le fournisseur prend en charge votre juridiction, votre actif, votre blockchain et votre protocole.
2. Obtenez des devis et comparez les polices d'assurance
Demandez des devis à plusieurs prestataires adaptés, si possible. Examiner :
Limites et durée de la couverture
Primes et franchises
Événements couverts et exclusions
Conditions d'indemnisation et modalités de réclamation
Modèle de réglementation ou de souscription des fournisseurs
Exigences en matière de connaissance du client (KYC) et de sécurité
N’achetez jamais en vous basant uniquement sur le prix . Lisez attentivement l’intégralité du contrat et vérifiez précisément les conditions de versement de l’indemnité. Par exemple, Nexus Mutual propose actuellement des périodes de couverture de 28 à 365 jours, le prix étant déterminé par le produit et le risque spécifiques.
3. Demande complète et souscription
Les assureurs traditionnels peuvent évaluer vos modalités de garde, vos contrôles de sécurité, votre historique de transactions et votre exposition au risque avant d'approuver la couverture.
Les fournisseurs de services sur la blockchain peuvent utiliser un modèle différent. Par exemple, Nexus Mutual exige une adhésion et une vérification d'identité (KYC) avant que les utilisateurs puissent souscrire une assurance, tandis que son modèle de capital repose sur les détenteurs de NXM qui fournissent une capacité de souscription.
Effectuez toute vérification d'identité requise, connectez le portefeuille approprié, fournissez les informations demandées et attendez l'approbation si une souscription est applicable.
4. Activez et gérez votre police d'assurance
Une fois approuvé :
Payez la prime et vérifiez que la couverture est active.
Conservez vos documents de police d'assurance, le libellé de votre contrat et vos relevés de transactions.
Notez les dates d'expiration et de renouvellement.
Revoyez votre couverture chaque fois que vos avoirs, vos modalités de garde ou votre exposition au risque changent.
Conservez les preuves qui pourraient étayer une réclamation ultérieure.
Pour une couverture via la blockchain, vérifiez les conditions directement sur la plateforme du fournisseur. Nexus Mutual tokenise la couverture achetée sous forme de NFT, permettant ainsi d'accéder aux détails de la couverture depuis le portefeuille du membre.
5. Comprendre le fonctionnement des réclamations
En cas de sinistre couvert, suivez immédiatement la procédure de réclamation de votre assureur. Les pièces justificatives peuvent inclure une preuve de propriété, des relevés de transactions, les signatures du titulaire du portefeuille et une preuve du sinistre. Nexus Mutual, par exemple, exige une preuve du sinistre et traite les réclamations par l'intermédiaire de son comité des sinistres.
Conseil : Ne présumez pas que toutes les pertes liées aux cryptomonnaies sont assurables. Les pertes de marché, les actifs non couverts, les événements exclus et les pertes non prévues par la police d’assurance peuvent ne pas donner lieu à une indemnisation.
Assurance et réglementation des cryptomonnaies 2026
L'assurance crypto est de plus en plus liée à la conformité réglementaire.
UE : Exigences d'assurance et de prudence de MiCA
Conformément à l'article 67 de la loi MiCA , les prestataires de services de crypto-actifs (PSCA) doivent maintenir des garanties prudentielles d'un montant égal au plus élevé des deux montants suivants : leur exigence minimale permanente de capital ou 25 % de leurs frais généraux fixes de l'exercice précédent. Ces garanties peuvent consister en l'apport de fonds propres qualifiés, une assurance ou une garantie équivalente.
Lorsque l'assurance est utilisée, la police doit :
Couvrir les territoires de l'UE où le CASP opère.
Durée minimale d'un an avec un préavis de résiliation d'au moins 90 jours.
Provenir d'un assureur agréé en vertu du droit européen ou national.
Être fourni par un tiers et divulgué publiquement.
Couvrir les risques, notamment les déclarations trompeuses, les infractions réglementaires, les manquements à la confidentialité, les perturbations d'activité, les défaillances de systèmes et, le cas échéant, la négligence grave dans la protection des actifs des clients.
Liste de contrôle de conformité : les CASP doivent vérifier les exigences en matière de capital, maintenir une assurance ou des garanties appropriées, documenter les contrôles des risques, revoir la couverture annuellement et s’assurer que leur assureur répond aux exigences d’autorisation de MiCA.
États-Unis : Un cadre fédéral en développement
Les États-Unis ne disposent toujours pas d'une réglementation fédérale unique en matière d'assurance crypto. Les exigences varient donc selon l'activité, l'autorité de régulation et l'État.
La loi CLARITY est toujours en cours d'examen au Congrès en septembre 2026 et vise à établir des frontières plus claires entre les valeurs mobilières et les matières premières, tout en définissant la supervision de la SEC et de la CFTC. Son impact final sur la conservation, les échanges et l'assurance des cryptomonnaies demeure incertain.
Pour les assureurs et les entreprises du secteur des cryptomonnaies, les obligations FinCEN/AML demeurent essentielles lorsque leurs activités relèvent du secteur des services monétaires. Ces entreprises doivent donc associer les contrôles d'assurance aux procédures de connaissance du client (KYC), à la surveillance des transactions, au filtrage des sanctions et au signalement des opérations suspectes.
Au niveau des États, des juridictions comme le Wyoming, le Texas et la Floride continuent de développer des cadres réglementaires favorables aux cryptomonnaies, créant ainsi un environnement réglementaire plus fragmenté.
Royaume-Uni, Singapour et Hong Kong
Le Royaume-Uni s'oriente vers une réglementation complète des cryptomonnaies. Le nouveau cadre de la FCA entrera en vigueur le 25 octobre 2027, les demandes étant ouvertes depuis le 30 septembre 2026. Les entreprises doivent se préparer aux exigences d'autorisation, aux normes prudentielles, à la protection des consommateurs, à la gouvernance et aux contrôles de la criminalité financière.
Singapour poursuit l'octroi de licences aux fournisseurs de jetons de paiement numériques ; 38 établissements de paiement majeurs sont agréés pour les services de jetons de paiement numériques (DPT) en date de juillet 2026. Parallèlement, Hong Kong renforce la supervision des fournisseurs de services d'actifs virtuels (VASP), notamment en matière de cybersécurité, de déclaration des activités de lutte contre le blanchiment d'argent (LCB) et de réglementation proposée pour les services de conseil, de négociation et de conservation d'actifs virtuels.
La tendance est claire : l’assurance crypto s’intègre de plus en plus à un cadre réglementaire et de gestion des risques plus large, avec des exigences accrues en matière de capital, de conservation, de cybersécurité, de lutte contre le blanchiment d’argent et de protection des consommateurs.
Rejoignez l'UEEx
Découvrez la plateforme de gestion de patrimoine numérique leader au monde
Qu’est-ce que l’assurance crypto et comment fonctionne-t-elle ?
L'assurance crypto est une forme de gestion des risques qui protège les détenteurs d'actifs numériques contre les pertes liées au piratage, au vol et aux défaillances de conservation. Elle repose sur la mise en commun de capitaux, soit par le biais de syndicats d'assurance traditionnels comme le Lloyd's de Londres, soit par des fonds décentralisés détenus par leurs membres, afin d'indemniser les assurés en cas de survenance de certains événements couverts.
Il est important de noter que ces polices ne couvrent généralement pas les pertes résultant de la volatilité du marché, des erreurs de l'utilisateur comme la perte de clés privées ou des baisses de prix ; il est donc essentiel de lire attentivement les exclusions de la police avant tout achat.
Ai-je besoin d'une assurance crypto si je ne détiens mes cryptomonnaies que sur une plateforme d'échange ?
Même si vous détenez des actifs crypto sur une plateforme d'échange, une assurance indépendante peut s'avérer nécessaire, car la plupart des plateformes n'assurent pas intégralement les fonds des utilisateurs. Bien que certaines plateformes disposent de fonds de réserve internes, ceux-ci sont souvent insuffisants pour couvrir les cyberattaques de grande ampleur ou l'insolvabilité de la plateforme.
Souscrire votre propre police d'assurance-dépôts distincte vous garantit une couverture dédiée, adaptée à votre profil de risque et à la valeur de vos actifs, offrant ainsi une protection que la bourse seule ne peut pas vous apporter.
Quelle est la différence entre l'assurance crypto traditionnelle et l'assurance crypto décentralisée ?
La différence entre l'assurance crypto traditionnelle et l'assurance décentralisée réside dans leur mode de financement, leur réglementation et le traitement des sinistres. L'assurance traditionnelle est garantie par des assureurs réglementés comme Lloyd's de Londres, offrant des plafonds de couverture plus élevés et une reconnaissance réglementaire, tandis que l'assurance décentralisée utilise des fonds participatifs sur la blockchain pour des versements plus rapides et gérés par la communauté.
Chaque modèle répond à des besoins différents : les options traditionnelles conviennent aux institutions soumises à des obligations légales, tandis que les alternatives décentralisées sont souvent privilégiées par les utilisateurs de la DeFi qui recherchent la transparence et la rapidité.
Combien coûte une assurance crypto ?
Le coût de l'assurance crypto varie considérablement selon le fournisseur, le type d'actif et le modèle de couverture, généralement de 0.40 % à 6 % de la valeur assurée par an. Les protocoles DeFi décentralisés facturent souvent des primes comprises entre 2 % et 6 %, tandis que les assurances spécialisées pour la conservation de Bitcoin peuvent varier de 0.40 % à 0.80 %.
Les polices institutionnelles impliquent une tarification personnalisée négociée par l'intermédiaire de courtiers comme Aon ou Marsh, prenant en compte vos contrôles de sécurité spécifiques, votre historique de sinistres et votre exposition au risque.
Avertissement : Cet article est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en matière de transactions ou d’investissement. Les informations qu’il contient ne sauraient être interprétées comme des conseils financiers, juridiques ou fiscaux. Investir dans les cryptomonnaies comporte un risque important de perte financière. Il est impératif de toujours effectuer vos propres recherches avant de prendre toute décision d’investissement.
Transactions avec preuve de réserves
UEEx publie des audits mensuels et des vérifications par des tiers pour chaque marché coté.
Analyses de marché, stratégies de trading, informations sur les contrats à terme et alertes de sécurité, chaque semaine. Plus de 10 000 traders de cryptomonnaies lus par ces abonnés.