Definitie
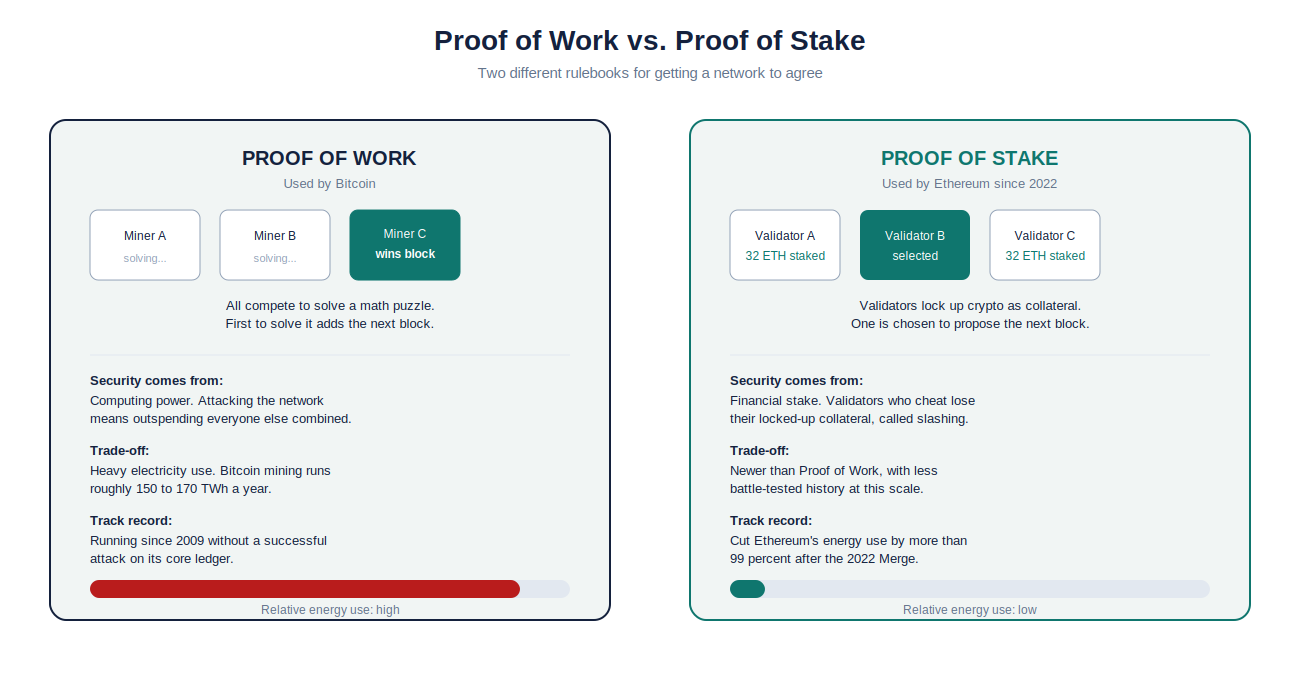
Staking is het proces waarbij cryptovaluta-tokens worden vastgezet in een blockchainprotocol om deel te nemen aan het consensusmechanisme van het netwerk, transacties te valideren en de blockchain te beveiligen – in ruil voor periodieke beloningen in de eigen token van het netwerk. In Proof-of-Stake (PoS) en de varianten daarvan (Delegated Proof-of-Stake, Nominated Proof-of-Stake, Liquid Proof-of-Stake) vervangt staking het energie-intensieve miningproces dat wordt gebruikt in Proof-of-Work (PoW) -systemen zoals Bitcoin en Ethereum van vóór de fusie. Validators die tokens staken, worden economisch gestimuleerd om eerlijk te handelen, omdat hun vastgezette kapitaal (de "stake") gedeeltelijk of volledig kan worden vernietigd ("geslasht") als ze zich kwaadwillig gedragen of de uptime niet kunnen handhaven.
In essentie koppelt staking economische prikkels aan netwerkbeveiliging. Een validator die bijvoorbeeld 32 ETH op Ethereum heeft vastgezet, heeft een direct financieel belang bij het correct bevestigen van blokken, het voorstellen van geldige blokken wanneer deze worden geselecteerd en het handhaven van een constante uptime. Hoe groter de totale waarde die op een netwerk is ingezet, hoe duurder het voor een aanvaller wordt om voldoende inzet te verwerven om de consensus te compromitteren – dit is het economische beveiligingsmodel dat ten grondslag ligt aan alle Proof-of-Stake-systemen.
Staking is veel meer geworden dan alleen het beheren van een validator. Het moderne staking-ecosysteem omvat verschillende categorieën: solo staking (het draaien van je eigen validator-node), delegated staking (het toewijzen van je tokens aan een professionele validator terwijl je het eigendom behoudt), pooled staking (het combineren van tokens met andere gebruikers om aan minimale drempels te voldoen via diensten zoals Lido of Rocket Pool), liquid staking (het ontvangen van een verhandelbaar afgeleid token zoals stETH dat je gestakete positie vertegenwoordigt) en restaking (het gebruiken van gestakete activa als onderpand voor andere protocollen, zoals geïntroduceerd door EigenLayer). Begin 2026 was er meer dan $120 miljard aan crypto-activa gestaked op alle PoS-netwerken, waardoor staking een van de belangrijkste activiteiten in het gehele digitale activa-ecosysteem is.
Staking speelt ook een centrale rol in governance. Veel Proof-of-Stake (PoS) protocollen kennen stemrecht toe dat evenredig is aan het aantal gestake tokens. Dit betekent dat stakers direct invloed hebben op protocolupgrades, parameterwijzigingen, tariefstructuren en de toewijzing van middelen uit de schatkist. Deze verwevenheid van economische zekerheid en governance maakt staking tot een fundamenteel element, niet alleen voor blockchain-consensus, maar ook voor gedecentraliseerde autonome organisaties (DAO's) en on-chain governance-systemen.
Oorsprong en geschiedenis
2012 : Peercoin (PPC), gecreëerd door Sunny King en Scott Nadal, werd de eerste cryptocurrency die een Proof-of-Stake consensusmechanisme implementeerde. Peercoin gebruikte een hybride PoW/PoS-systeem waarbij de leeftijd van de tokens (hoe lang ze in bezit waren) de staking-geschiktheid en het recht op blokproductie bepaalde. Dit was de eerste praktische demonstratie dat blockchain-consensus kon worden bereikt door middel van economische inzet in plaats van alleen door computerwerk.
2014 : Daniel Larimer introduceerde Delegated Proof-of-Stake (DPoS) in BitShares, een systeem waarbij tokenhouders stemmen om een vast aantal block producers (gedelegeerden) te kiezen die namens het netwerk transacties valideren. DPoS ruilde een deel van de decentralisatie in voor een aanzienlijk hogere transactiedoorvoer en legde de basis voor EOS, dat in 2018 werd gelanceerd met 21 gekozen block producers.
2017 : De whitepaper van Cosmos Network (Atom) door Jae Kwon en Ethan Buchman introduceerde de Tendermint BFT-consensusengine, die bonded Proof-of-Stake formaliseerde met expliciete slashing-voorwaarden en een ontbindingsperiode van 21 dagen. Cosmos populariseerde het concept van validatordelegatie, waarbij gebruikers tokens konden staken via validators zonder zelf infrastructuur te hoeven beheren.
2019 : Tezos lanceerde zijn "Liquid Proof-of-Stake"-systeem met on-chain governance, waardoor tokenhouders ("bakers") direct konden staken of hun tokens konden delegeren aan andere bakers, terwijl ze de mogelijkheid behielden om op elk moment geld op te nemen. Dit introduceerde het concept van flexibel, in governance geïntegreerd staken.
2020 : De Ethereum Beacon Chain werd gelanceerd op 1 december 2020, waarmee de overgang van Proof-of-Work naar Proof-of-Stake werd ingeluid. Voor de start was een inzet van 524,288 ETH vereist, verdeeld over 16,384 validators, die elk de minimale drempel van 32 ETH stortten. Het stortingscontract bereikte zijn doel op 24 november 2020, slechts enkele dagen voor de lancering.
2020-2021 : Lido Finance werd in december 2020 gelanceerd als het eerste grote liquide stakingprotocol voor Ethereum. Het gaf stETH-tokens uit die gestake ETH-posities vertegenwoordigden. Dit loste het illiquiditeitsprobleem van de vroege Beacon Chain-staking op (waar opnames nog niet mogelijk waren) en gaf een impuls aan de liquide stakingcategorie. In 2021 was Lido uitgegroeid tot de grootste stakingaanbieder op Ethereum.
September 2022 : Ethereum voltooide "The Merge", waarmee de overgang van Proof-of-Work naar Proof-of-Stake op het mainnet plaatsvond. Dit was de belangrijkste mijlpaal in de geschiedenis van crypto op het gebied van staking, waardoor Ethereum direct het grootste PoS-netwerk werd qua marktkapitalisatie en het energieverbruik met ongeveer 99.95% daalde.
April 2023 : De Shanghai/Capella-upgrade van Ethereum maakte het voor het eerst mogelijk om stakinggeld op te nemen, waarmee de Proof-of-Stake-transitie werd voltooid. Validators konden eindelijk hun gestakete ETH opnemen, waardoor de grootste risicofactor die deelname had ontmoedigd, werd weggenomen. In tegenstelling tot de vrees voor massale unstaking, nam de netto instroom van stakinggeld toe nadat opnames mogelijk waren gemaakt.
2023-2024 : EigenLayer was een pionier in "restaking", waarmee gestake ETH tegelijkertijd meerdere protocollen (Actively Validated Services, of AVS'en) kon beveiligen. Dit creëerde een nieuw model waarin de economische voordelen van staking zich over meerdere lagen konden uitbreiden. Medio 2024 had EigenLayer meer dan $15 miljard aan gerestake activa aangetrokken.
2026-2026 : De stakingmarkt bereikte volwassenheid met een versnelde institutionele adoptie. Gereguleerde stakingproducten van entiteiten zoals Coinbase (cbETH), aan BlackRock gelieerde custodians en traditionele financiële instellingen brachten miljarden aan nieuw kapitaal met zich mee. De stakingratio van Ethereum overschreed 28% van het totale aanbod. De stakingratio van Solana overschreed 65%. Cross-chain restaking en modulaire stakingarchitecturen bleven zich ontwikkelen.
"Proof-of-Stake is het idee dat een blockchain beveiligd kan worden door mensen die een economisch belang hebben in het netwerk zelf. In plaats van elektriciteit te verbruiken om hun betrokkenheid te bewijzen, zetten validators hun geld in om hun belofte waar te maken." — Vitalik Buterin, medeoprichter van Ethereum
In eenvoudige bewoordingen
- Zie staken als het betalen van een borg voor een appartement. Je zet geld vast om aan te tonen dat je een betrouwbare huurder bent (validator). Zolang je je aan de regels houdt en het pand onderhoudt (blokken correct valideert), krijg je je borg terug plus een deel van de winst van het gebouw (staking rewards). Als je het appartement beschadigt (kwaadwillig handelt), houdt de verhuurder een deel van je borg in (slashing).
- Stel je een buurtwachtprogramma voor waarbij vrijwilligers een borgsom moeten betalen om mee te mogen doen. Die borg zorgt ervoor dat ze hun werk serieus nemen – als een vrijwilliger tijdens zijn dienst in slaap valt of valse meldingen doet, verliest hij zijn borg. Vrijwilligers die consequent goed werk leveren, ontvangen een maandelijkse vergoeding van de gemeenschap. Staking werkt op dezelfde manier: je vastgezette tokens zijn de borg en de stakingbeloningen zijn de vergoeding.
- Staking is vergelijkbaar met het kopen van aandelen in een coöperatie die dividend uitkeert. Door je crypto in het netwerk vast te zetten, word je mede-eigenaar en help je het systeem draaiende te houden. In ruil daarvoor betaal je een deel van de transactiekosten en nieuw gecreëerde tokens – net zoals aandeelhouders dividend ontvangen van een winstgevend bedrijf.
- Stel je een groep vrienden voor die samen geld inleggen om een restaurant te openen. Ieders bijdrage bepaalt hun stemrecht bij beslissingen over het menu en hun aandeel in de winst. Als iemand probeert geld uit de kassa te stelen, wordt hun bijdrage verbeurd. Bij blockchain staking zijn je tokens je investering in het "restaurant" (netwerk), je beloningen zijn je winstdeel en slashing is de straf voor oneerlijkheid.
- Denk bijvoorbeeld aan een depositocertificaat (CD) bij een bank. Je zet geld vast voor een bepaalde periode en ontvangt rente. Staking is het crypto-equivalent: je zet tokens vast om het netwerk te ondersteunen en verdient rendement. In tegenstelling tot een depositocertificaat kunnen je gestakete tokens echter in waarde dalen als de prijs van de onderliggende cryptocurrency daalt, en loop je het risico dat je tokens worden gestaket als je validator zich misdraagt.
Belangrijk: Staking is geen risicovrije passieve inkomstenbron. Uw gestake tokens blijven blootgesteld aan de volatiliteit van de marktprijs en u kunt mogelijk niet snel verkopen tijdens een neerwaartse trend als er een ontkoppelingsperiode is. Validator-slashing kan een deel van uw stake vernietigen als gevolg van downtime, dubbele ondertekening of andere protocolovertredingen. Liquide stakingderivaten (zoals stETH) kunnen losgekoppeld raken van de onderliggende waarde tijdens marktstress. Bovendien worden stakingbeloningen in de meeste rechtsgebieden beschouwd als belastbaar inkomen. Zorg er altijd voor dat u de specifieke slashingvoorwaarden, ontkoppelingsperioden en risico's van een stakingprotocol begrijpt voordat u kapitaal investeert.
Belangrijkste technische kenmerken
Consensusparticipatie en blokproductie
- Validators worden geselecteerd om blokken voor te stellen op basis van hun inzetgewicht, protocolspecifieke willekeurigheid (bijv. RANDAO op Ethereum) en soms aanvullende factoren zoals de leeftijd of reputatiescore van de validator.
- Op Ethereum wordt per tijdslot (12 seconden) willekeurig één validator geselecteerd om een blok voor te stellen, waarna commissies van validators de geldigheid van het blok bevestigen.
- De attestatieplicht vereist dat validators in elke epoch (32 slots) stemmen over het begin van de keten, het gerechtvaardigde checkpoint en het definitieve checkpoint.
- Blokvoorstellers ontvangen hogere beloningen dan bekrachtigers, omdat zij de verantwoordelijkheid dragen voor de constructie en verspreiding van het blok.
Slagen en straffen
- Slashing is het strafmechanisme waarbij een deel van de ingezette tokens van een validator wordt vernietigd vanwege aantoonbaar kwaadwillig gedrag.
- Op Ethereum wordt slashing geactiveerd door twee overtredingen: dubbel stemmen (het bevestigen van twee tegenstrijdige blokken in dezelfde slot) en omringend stemmen (het doen van een bevestiging die een eerdere bevestiging omringt of erdoor wordt omringd).
- Correlatiestraffen versterken het effect van slashing: als veel validators in dezelfde periode worden geslasht, neemt de straf voor elke validator evenredig toe. Dit ontmoedigt gecoördineerde aanvallen en infrastructuren die kwetsbaar zijn voor één enkel faalpunt.
- Inactiviteitslek: als Ethereum gedurende meer dan 4 epochs geen finalisatie kan uitvoeren, verliezen inactieve validators geleidelijk hun inzet totdat de finalisatie is hervat.
Hoe werkt staking op Ethereum (stap voor stap)?
- De staker verwerft minimaal 32 ETH en genereert een validator-sleutelpaar (ondertekeningssleutel en opnamesleutel) met behulp van de officiële staking-stortings-CLI of een sleutelbeheertool.
- De staker stuurt 32 ETH naar het Ethereum-stortingscontract (0x00000000219ab540356cBB839Cbe05303d7705Fa) samen met de openbare sleutel van de validator, de opnamegegevens en een handtekening voor de stortingsgegevens.
- De storting komt in een verwerkingswachtrij op de Beacon Chain terecht; de validator komt in de activeringswachtrij terecht zodra de storting is herkend (meestal 16-24 uur).
- Na een wachttijd in de activeringswachtrij (die dagen tot weken kan duren, afhankelijk van de vraag van de validator), wordt de validator geactiveerd en begint deze met het uitvoeren van attestatietaken.
- De validatorclientsoftware (bijv. Prysm, Lighthouse, Teku, Nimbus, Lodestar) maakt verbinding met een uitvoeringsclient (bijv. Geth, Nethermind, Besu) en begint met het uitvoeren van attestaties en, indien geselecteerd, het voorstellen van blokken.
- Op de Beacon Chain worden beloningen verzameld voor correcte verklaringen, deelname aan de synchronisatiecommissie en blokvoorstellen; er worden straffen opgelegd voor gemiste taken of inactiviteit.
- Om af te sluiten, ondertekent de validator een vrijwillig exitbericht; na verwerking komt de validator in een exit-wachtrij terecht, gevolgd door een uitbetalingsvertraging voordat de 32 ETH plus de opgebouwde beloningen worden teruggestort naar het uitbetalingsadres.
Vloeibare stakingsmechanismen
- Liquid staking-protocollen (Lido, Rocket Pool, Coinbase, Frax) accepteren stortingen van gebruikers, verdelen deze over een reeks professionele node-operators en geven een ontvangstbewijstoken (stETH, rETH, cbETH, sfrxETH) uit dat de gestake positie vertegenwoordigt.
- Het ontvangsttoken genereert stakingbeloningen via een herberekeningsmechanisme (het stETH-saldo neemt dagelijks toe) of een wisselkoersmechanisme (rETH stijgt in waarde ten opzichte van ETH na verloop van tijd).
- Gebruikers kunnen de liquid staking-token verhandelen, uitlenen of gebruiken in Defi terwijl hun onderliggende ETH gestaked blijft — dit wordt soms "DeFi-composabiliteit" of "staking-hefboomwerking" genoemd.
- Liquid staking tokens brengen naast de standaard stakingrisico's ook risico's met zich mee op het gebied van smart contracts, oracles en mogelijk het loskoppelen van tokens.
Herinzet en gedeelde beveiliging
- EigenLayer introduceerde restaking, waarbij reeds gestakete ETH (of liquid staking tokens) opnieuw gestaket kunnen worden om de beveiliging te garanderen van aanvullende protocollen, de zogenaamde Actively Validated Services (AVS'en).
- Restakers kiezen ervoor om extra slashing-voorwaarden te accepteren die door AVS'en worden opgelegd in ruil voor extra beloningsstromen.
- Dit creëert een gelaagd beveiligingsmodel waarbij de beveiliging van de basislaag (Ethereum) wordt uitgebreid naar middlewareprotocollen (bridges, oracles, data-beschikbaarheidslagen) zonder dat elk protocol zijn eigen validatorset hoeft te initialiseren.
- Het opnieuw staken van activa brengt zowel voordelen als risico's met zich mee: een slashing-evenement op een AVS kan de basis-ETH-positie van de resaker verlagen.
Voordelen nadelen
| Aspect | Details |
| Energie-efficiëntie | Proof-of-Stake verbruikt ongeveer 99.95% minder energie dan Proof-of-Work. Het energieverbruik van Ethereum na de fusie is vergelijkbaar met dat van een paar duizend huishoudens, tegenover miljoenen onder PoW. |
| Passief inkomen | Stakers behalen doorgaans rendementen variërend van 3% tot 15%. APY Afhankelijk van het netwerk biedt dit een duurzame inkomstenstroom op aangehouden activa. Ethereum staking levert begin 2026 een rendement op van ongeveer 3.5-4.5% APY. |
| Netwerk veiligheid | Een hogere totale ingezette waarde verhoogt de economische kosten van een aanval op het netwerk. Ethereum heeft meer dan $60 miljard aan ingezette middelen, waardoor een aanval van 51% onbetaalbaar is voor elke aanvaller. |
| Bestuursrechten | Veel PoS-netwerken kennen stemrecht toe aan het bestuur in verhouding tot het aantal ingezette tokens, waardoor stakers directe invloed krijgen op protocolupgrades en het beheer van de schatkist. |
| Lage toetredingsdrempel (gedelegeerd) | Gedelegeerd en liquid staking maken deelname mogelijk met elk willekeurig aantal tokens, in tegenstelling tot solo staking waarvoor 32 ETH (ongeveer $100,000+) of een werkende infrastructuur vereist is. |
| Marktrisico | Gestakete tokens blijven volledig blootgesteld aan prijsschommelingen. Een daling van 50% in de tokenprijs kan jarenlange stakingbeloningen in dollars tenietdoen. |
| Risico verminderen | Wangedrag van de validator of operationele storingen kunnen leiden tot permanent verlies van het ingezette kapitaal door middel van boetes, waarbij mogelijk 1 ETH van de gehele ingezette 32 ETH verloren gaat. |
| Illiquiditeit en lock-up | De ontkoppelingsperioden (21 dagen op Cosmos, variabele wachtrij op Ethereum) voorkomen directe toegang tot gestakete fondsen, wat risico's met zich meebrengt tijdens marktdalingen of bij acute liquiditeitsbehoeften. |
| Centralisatieproblemen | Liquid staking-aanbieders zoals Lido beheren meer dan 28% van alle gestake ETH, wat zorgen baart over centralisatie van validators en de aanwezigheid van single points of failure. |
| Onzekerheid over regelgeving | De SEC en andere toezichthouders hebben zich afgevraagd of stakingdiensten als effectenaanbiedingen beschouwd kunnen worden. Kraken betaalde in 2023 een schikking van 30 miljoen dollar vanwege zijn staking-as-a-serviceprogramma. |
RISICO BEHEER
Operationeel risico voor validators : Solo-stakers moeten een bijna perfecte uptime (idealiter boven de 99%) handhaven om boetes voor inactiviteit te voorkomen. Dit vereist redundante internetverbindingen, ononderbroken stroomvoorzieningen en monitoringsystemen. Het gebruik van een minderheidsclient (niet de meest populaire validatorsoftware) vermindert het risico op correlatiegerelateerde slashing – als een bug ervoor zorgt dat de meerderheidsclient dubbel attesteert, beschermt het gebruik van een minderheidsclient uw stake tegen versterkte correlatieboetes.
Diversificatie over validators : Delegators zouden hun inzet moeten spreiden over meerdere validators met verschillende infrastructuurproviders, geografische locaties en clientsoftware. Als een validator uitvalt of langdurig offline is, wordt de impact op het totale rendement geminimaliseerd. Diensten zoals Rated Network en StakingRewards bieden prestatiegegevens van validators om de selectie te vergemakkelijken.
Risico van het loskoppelen van stETH van de ETH-markt : Tijdens het loskoppelen van stETH van de ETH-markt in juni 2022 (veroorzaakt door het faillissement van Three Arrows Capital en Celsius) werd stETH op de secundaire markt verhandeld met een korting van 6% ten opzichte van ETH. Stakers die onmiddellijke liquiditeit nodig hadden, moesten met verlies verkopen. Risicobeperking omvat het aanhouden van een cashbuffer buiten de gestakete posities en het gebruik van tijdgewogen instapstrategieën.
Risico's van slimme contracten : Alle vormen van staking, behalve solo-operaties, omvatten interactie met slimme contracten. Bugs in Liquid Staking-protocollen, restaking-platformen of DeFi-strategieën die gebruikmaken van gestake tokens kunnen leiden tot verlies van geld. Gebruik alleen gecontroleerde, beproefde protocollen met een aanzienlijke totale vergrendelde waarde en een lange staat van dienst. Bekijk auditrapporten van bedrijven zoals Trail of Bits, OpenZeppelin, Spearbit en Sigma Prime.
Fiscaal en regelgevingsrisico : Stakingbeloningen zijn in de meeste rechtsgebieden (waaronder de VS, het VK, Duitsland en Australië) belastbaar inkomen op het moment van ontvangst. De fiscale basis is doorgaans de reële marktwaarde op het moment dat de beloningen worden ontvangen. Het niet nauwkeurig bijhouden en rapporteren van stakinginkomsten kan leiden tot boetes. Gebruik crypto-belastingsoftware (Koinly, CoinTracker, TokenTax) die het bijhouden van stakingbeloningen ondersteunt.
Sleutelbeheer : De ondertekeningssleutels van de validator moeten veilig worden bewaard, maar wel toegankelijk zijn voor de validatorclient. Opnamesleutels moeten worden opgeslagen op hardware wallets of cold storage en mogen nooit worden blootgesteld aan systemen die met internet zijn verbonden. Een compromittering van de sleutels kan leiden tot ongeautoriseerde exits van de validator of, in het ergste geval, tot slashing door middel van dubbele ondertekening.
Culturele relevantie
Staking heeft de cryptocultuur fundamenteel veranderd, van de "miners versus holders"-dynamiek van het Proof-of-Work-tijdperk naar een meer inclusief model waarin vrijwel elke tokenhouder actief kan deelnemen aan de netwerkbeveiliging en -governance. De Ethereum-fusie in september 2022 was een keerpunt: het grootste gedecentraliseerde netwerk dat mining volledig afzwoer, bevestigde de Proof-of-Stake-these en herdefinieerde de relatie van de crypto-industrie met energieverbruik, waarmee direct werd ingegaan op een van de meest hardnekkige kritiekpunten van milieuactivisten en de reguliere media.
De opkomst van liquid staking creëerde compleet nieuwe sociale dynamieken in DeFi. "Staking yield" werd de risicovrije rentebenchmark voor crypto – het minimale rendement dat elke DeFi-strategie moet overtreffen om als de moeite waard te worden beschouwd. Dit weerspiegelde de rol van staatsobligaties in de traditionele financiële wereld en markeerde de volwording van crypto tot een meer gestructureerd financieel ecosysteem. De term "reëel rendement" ontstond in 2022-2023 om protocolinkomsten (uitgedrukt in ETH of stablecoins) te onderscheiden van inflatoire tokenuitgiften, waarbij staking yield centraal stond in dit debat.
Governance-staking heeft tokenhouders tot actieve deelnemers aan de protocolontwikkeling gemaakt. Belangrijke governancebeslissingen – zoals het $20 miljoen subsidieprogramma van Uniswap, de implementatie van Aave op nieuwe blockchains en de parameteraanpassingen van Compound – worden genomen door stakers en delegators. Dit heeft een nieuwe klasse van "governance-deelnemers" en professionele afgevaardigden gecreëerd die voorstellen analyseren en namens delegerende gemeenschappen stemmen. Het concept van "stake-gewogen stemmen" is uitgegroeid tot het dominante governance-model in DAO's.
De centralisatie van staking via platforms zoals Lido (dat op een gegeven moment meer dan 32% van de gestakete ETH beheerde) leidde tot een intens debat binnen de community over de acceptabele concentratie van validatormacht. Onderzoekers van Ethereum stelden zelfbeperkende regels voor, en Lido nam als reactie daarop een model met twee bestuursvormen aan. Deze spanning tussen kapitaalefficiëntie en decentralisatie blijft een van de bepalende culturele discussies binnen de cryptowereld.
Het herstaken via EigenLayer introduceerde het concept van "gedeelde beveiliging" als een gemeenschappelijk thema. Voorstanders betoogden dat het Ethereums vertrouwensmodel uitbreidt naar de gehele middleware-stack, terwijl critici waarschuwden voor een toenemend systeemrisico. De "herstakenoorlogen" van 2024-2026 – waarin protocollen streden om herstakkapitaal via puntenprogramma's en speculatie met airdrops – werden een bepalend cultureel moment voor de speculatieve dynamiek van de cryptomarkten.
Voorbeelden uit de echte wereld
Scenario 1: Ethereum Solo Staking voor langetermijnhouders
Scenario: Een ETH-houder met 64 ETH besluit twee solo-validators te beheren in plaats van het geld ongebruikt in een wallet te laten staan. Hij wil stakingbeloningen verdienen en tegelijkertijd bijdragen aan de decentralisatie van Ethereum. Implementatie: De staker installeert een speciale mini-pc (Intel NUC) met Ubuntu Server, Lighthouse (consensusclient) en Geth (uitvoeringsclient). Hij genereert validator-sleutels met de Ethereum staking-deposit-cli tool, stort 32 ETH per validator op het officiële stortingscontract en configureert monitoring met Grafana-dashboards en Prometheus-alerts. Hij bewaart de opnamesleutels op een Ledger hardware wallet in een kluis bij de bank. Resultaat: In 18 maanden verdienen de twee validators samen 4.8 ETH aan beloningen (ongeveer 3.8% APY) via attestatietaken, deelname aan de synchronisatiecommissie en twee blokvoorstellen. De staker draagt bij aan de decentralisatie van het netwerk door minderheidsclients te draaien in een geografische regio (Zuidoost-Azië) die ondervertegenwoordigd is in de set van validators van Ethereum. De totale infrastructuurkosten bedragen ongeveer $600 per jaar voor hardware, elektriciteit en internet.
Scenario 2: Liquid Staking via Lido voor DeFi-composabiliteit
Scenario: Een actieve DeFi-gebruiker wil stakingrendement verdienen op zijn 10 ETH en tegelijkertijd dat kapitaal gebruiken als onderpand in leenprotocollen. Hij wil geen validatorinfrastructuur beheren of zijn ETH vastzetten in unbonding-wachtrijen. Implementatie: De gebruiker stort 10 ETH op Lido Finance en ontvangt 10 stETH (rebasing liquid staking token). Hij stort de stETH op Aave V3 als onderpand en leent 5,000 USDC tegen een variabele rente van 4.2% om liquiditeit te verschaffen op Uniswap V3. Het stETH-onderpand levert ongeveer 3.6% staking-APY op van Lido, terwijl de leenpositie op Aave 4.2% APY kost, gedeeltelijk gecompenseerd door Aave-aanbodincentives. Resultaat: De gebruiker verdient stakingrendement op de volledige 10 ETH-positie, Uniswap-transactiekosten op het geleende kapitaal en blijft blootgesteld aan de waardestijging van ETH. Het netto rendement na aftrek van leenkosten bedraagt ongeveer 8-12% APY, afhankelijk van de inkomsten uit transactiekosten van Uniswap. De strategie brengt risico's met zich mee op het gebied van smart contracts verspreid over drie protocollen (Lido, Aave, Uniswap) en liquidatierisico als de ETH-prijs sterk daalt.
Scenario 3: Institutioneel staken via Coinbase Prime
Scenario: Een digitaal beleggingsfonds dat $50 miljoen aan ETH beheert, moet stakingrendement genereren voor zijn investeerders en tegelijkertijd voldoen aan de wettelijke vereisten voor bewaring, rapportage en compliance. Het fonds kan geen eigen validators beheren vanwege operationele complexiteit en fiduciaire beperkingen. Implementatie: Het fonds maakt gebruik van de institutionele stakingdienst van Coinbase Prime, die gereguleerde bewaring, SOC 2 Type II-compliance, verzekeringsdekking en geautomatiseerde belastingrapportage biedt. Coinbase beheert de validators namens het fonds, rekent een commissie van 25% over de stakingbeloningen en levert liquide cbETH-stakingtokens voor rapportagedoeleinden. Resultaat: Het fonds verdient ongeveer 2.8% netto APY (na aftrek van de Coinbase-commissie) op zijn ETH-positie van $50 miljoen, wat resulteert in ongeveer $1.4 miljoen aan jaarlijkse stakinginkomsten voor investeerders. De rapportage voldoet aan de wettelijke vereisten en is voldoende voor de accountants en commanditaire vennoten van het fonds. De keerzijde is een lager rendement in vergelijking met solo-staking en afhankelijkheid van een gecentraliseerde bewaarder.
Scenario 4: Herstaking via EigenLayer voor een hoger rendement
Scenario: Een ervaren DeFi-gebruiker met 100 stETH wil het rendement maximaliseren door te restaken via EigenLayer om extra beloningen te verdienen van Actively Validated Services (AVS'en) bovenop het basisrendement van Ethereum-staking. Implementatie: De gebruiker stort 100 stETH in de strategiecontracten van EigenLayer en kiest voor drie AVS'en: een cross-chain bridge-validatieservice, een gedecentraliseerd orakelnetwerk en een data-beschikbaarheidslaag. Elke AVS stelt extra slashing-voorwaarden, maar betaalt extra beloningen in de eigen token. De gebruiker delegeert aan een professionele operator met een sterke staat van dienst en een gediversifieerde AVS-portefeuille. Resultaat: De gebruiker verdient het basisrendement van Ethereum-staking (3.6% via Lido) plus extra AVS-beloningen van naar schatting 2-5%, wat een totaal rendement oplevert van ongeveer 6-8% APY. De gebruiker wordt echter blootgesteld aan extra slashing-voorwaarden van drie AVS'en, smart contract- risico's binnen EigenLayer en elke AVS, en de complexiteit van het beheren van meerdere beloningstokenstromen.
Vergelijkingstabel
| Kenmerk | Staking (PoS) | Mijnbouw (PoW) | Yield Farming (DeFi) |
| Kapitaalvereiste | 32 ETH voor solo-accounts; elk bedrag is mogelijk voor gedelegeerde/liquide accounts. | $5,000 tot $500,000+ voor concurrerende ASIC-hardware | Variabel; in de meeste protocollen is geen minimumwaarde vastgesteld. |
| Energieverbruik | Minimaal (standaard computer of cloudserver) | Extreem hoog (megawatt voor miningfarms) | Minimaal (alleen blockchain-transacties) |
| Risico op kapitaalverlies | Slashing (1-32 ETH); marktrisico op gestake tokens | Afschrijving van hardware; elektriciteitskosten indien onrendabel. | Tijdelijk verlies; exploits van slimme contracten; rug pulls |
| Typische jaarlijkse opbrengst | 3-15% APY afhankelijk van het netwerk | Variabel; afhankelijk van hashrate, moeilijkheidsgraad en energiekosten. | 5-50%+ APY, maar vaak niet duurzaam of gesubsidieerd door symbolische emissies. |
| Technische complexiteit | Gemiddeld voor solo; laag voor gedelegeerd/vloeiend. | Hoog (hardwareconfiguratie, koeling, energiebeheer) | Gemiddeld tot hoog (kennis van DeFi-protocollen, transactiebeheer) |
| Bestuursrechten | Ja — stemrecht is in de meeste PoS-ketens evenredig aan de inzet. | Geen directe zeggenschapsrechten uit mijnbouw | Soms — sommige protocollen — verlenen governance-tokens. |
| milieueffectrapportage | Verwaarloosbare CO2-voetafdruk | Aanzienlijke CO2-voetafdruk (Bitcoin-mining verbruikt ongeveer 150 TWh per jaar) | Verwaarloosbare CO2-voetafdruk |
FAQ
V: Hoeveel kan ik verdienen met staken?
De opbrengst van staking varieert aanzienlijk per netwerk. Begin 2026 bedraagt de jaarlijkse opbrengst van staking op Ethereum ongeveer 3.5-4.5%, op Solana 6-8%, op Cosmos 15-20% (met hogere inflatie) en op Polkadot 12-15%. Deze rendementen worden uitgedrukt in de native token – uw rendement in dollars is dus ook afhankelijk van de koersbeweging van de token. Een stakingrendement van 4% op een asset waarvan de prijs met 40% daalt, resulteert in een nettoverlies in dollars. De rendementen dalen doorgaans naarmate er meer tokens worden gestaked, omdat de beloningen worden verdeeld over een grotere groep validators.
V: Wat is het verschil tussen staken en lenen?
Staking houdt in dat tokens worden vergrendeld om deel te nemen aan de blockchainconsensus en protocolbeloningen te verdienen door het genereren van blokken. Lenen houdt in dat tokens worden gestort in een DeFi-protocol (zoals Aave of Compound), waar ze worden uitgeleend door andere gebruikers die rente betalen. De beloningen voor staking komen van het protocol zelf (nieuw aangemaakte tokens en transactiekosten), terwijl de opbrengst van lenen afkomstig is van de rentebetalingen van de lener. Staking brengt het risico van slashing met zich mee, maar geen risico op wanbetaling door de tegenpartij (het protocol garandeert de beloningen); lenen brengt het risico van wanbetaling door de lener met zich mee (hoewel dit doorgaans wordt beperkt door overdekking), maar geen risico op slashing.
V: Kan ik geld verliezen met staken?
Ja, er zijn verschillende manieren om geld te verliezen met staking. Ten eerste kan de prijs van de onderliggende token dalen, waardoor de beloningen in dollars verdwijnen. Ten tweede kan een slashing door een validator een deel van je stake vernietigen — op Ethereum variëren de slashing-boetes van 1/32 van het saldo van een validator tot de volledige 32 ETH, afhankelijk van de correlatieboete. Ten derde kunnen liquide staking-tokens tijdens marktstress onder hun theoretische waarde worden verhandeld. Ten vierde kunnen bugs in smart contracts van stakingprotocollen leiden tot permanent verlies van geld. Ten vijfde leidt langdurige downtime van validators tot inactiviteitsboetes die je saldo langzaam doen slinken.
V: Heb ik 32 ETH nodig om te staken op Ethereum?
Nee. Hoewel solo-validatie precies 32 ETH vereist, staan liquid staking-protocollen zoals Lido, Rocket Pool en Coinbase staking met elk gewenst bedrag aan ETH toe. Op Lido kun je al met 0.01 ETH staken en stETH terugkrijgen. Rocket Pool staat mini-pool-beheerders toe om met 8 ETH te staken (de resterende 24 ETH komt uit de pool). Gecentraliseerde exchanges zoals Coinbase, Kraken en Binance bieden ook staking zonder minimumbedrag aan. Elke methode kent echter verschillende vertrouwensveronderstellingen, kostenstructuren en risicoprofielen.
V: Zijn inkomsten uit staking belastbaar?
In de meeste rechtsgebieden wel. De IRS (Verenigde Staten), HMRC (Verenigd Koninkrijk) en de meeste belastingdiensten beschouwen staking-beloningen als gewoon inkomen op het moment van ontvangst. Het belastbare bedrag is de reële marktwaarde van de tokens op het moment dat ze worden ontvangen (of beschikbaar komen). Wanneer u de beloonde tokens later verkoopt, betaalt u vermogenswinstbelasting over de waardestijging ten opzichte van de inkomstenbasis. Sommige rechtsgebieden (zoals Duitsland) bieden vrijstellingen als tokens langer dan een jaar worden aangehouden. De fiscale behandeling is nog in ontwikkeling – raadpleeg een belastingadviseur gespecialiseerd in crypto voor advies dat specifiek is voor uw rechtsgebied.
V: Wat gebeurt er als mijn validator offline gaat?
Als uw Ethereum-validator offline gaat, krijgt u inactiviteitsboetes die ongeveer gelijk zijn aan de beloningen die u in dezelfde periode had kunnen verdienen. Onder normale netwerkomstandigheden is de financiële impact van korte downtime (uren tot een paar dagen) relatief klein: ongeveer 0.001 ETH per dag aan offline boetes versus ongeveer 0.001 ETH per dag aan gemiste beloningen. Tijdens een inactiviteitslek (wanneer het netwerk de blokken niet kan finaliseren) nemen de boetes echter kwadratisch toe en kunnen langere offline periodes leiden tot aanzienlijke waardevermindering van uw stake. Op andere netwerken zoals Cosmos kan langdurige downtime (bijvoorbeeld het missen van meer dan 95% van de blokken in een bepaald tijdsvenster) leiden tot een blokkering, waardoor de validator niet meer kan deelnemen totdat deze handmatig wordt gedeblokkeerd.
V: Wat is het verschil tussen liquid staking en restaking?
Liquid staking geeft je een verhandelbaar token dat je gestake positie vertegenwoordigt (bijvoorbeeld stETH voor gestake ETH), waarmee het illiquiditeitsprobleem van traditioneel staken wordt opgelost terwijl je de basisbeloningen voor staking ontvangt. Restaking gaat nog een stap verder door je gestake (of liquid-gestake) tokens tegelijkertijd te gebruiken als beveiliging voor extra protocollen (AVS'en) bovenop de basislaag. Liquid staking levert één laag rendement op (Ethereum consensusbeloningen); restaking levert extra rendement op van AVS'en, maar introduceert extra slashing-voorwaarden. Je kunt beide combineren: stake ETH via Lido om stETH te verkrijgen (liquid staking) en stort vervolgens stETH in EigenLayer (restaking) om gelaagd rendement te verdienen.
Bronnen
- Ethereum.org – Documentatie over staking — De officiële handleiding van de Ethereum Foundation over solo-staking, staking als een service, pooled staking en staking via een gecentraliseerde beurs.
- Ethereum Proof-of-Stake Consensus Specification — De formele technische specificatie voor het Beacon Chain-consensusmechanisme van Ethereum, inclusief de levenscyclus van validators, beloningsberekeningen en slashing-voorwaarden.
- Lido Finance Documentatie — Technische documentatie voor het grootste liquid staking-protocol op Ethereum, met informatie over de werking van stETH, het orakelsysteem en het beheer van node-operators.
- Rocket Pool-documentatie — Technische documentatie voor het gedecentraliseerde stakingprotocol van Rocket Pool, inclusief de werking van mini-pools en de tokenomics van RPL.
- Vitalik Buterin – Veelgestelde vragen over Proof of Stake — Vitaliks gedetailleerde document met veelgestelde vragen over veelvoorkomende problemen en ontwerpbeslissingen rondom Proof-of-Stake-consensus.