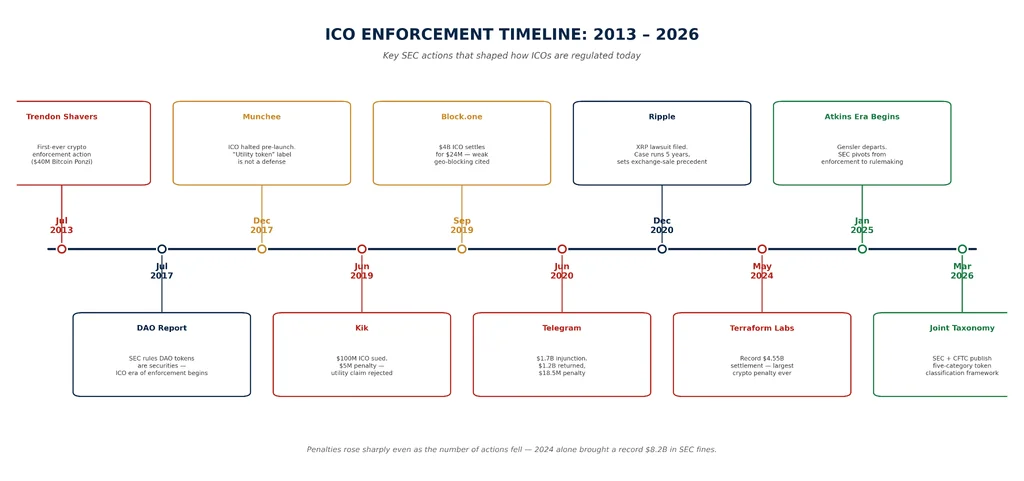
في يونيو 2024، لم تستغرق هيئة المحلفين أكثر من ساعتين للبت في إدانة شركة Terraform Labs بتهمة الاحتيال على مستثمريها. وانتهى الأمر بالشركة ومؤسسها، دو كوون، إلى دفع مبلغ 4.5 مليار دولار لهيئة الأوراق المالية والبورصات الأمريكية.
لا تزال هذه أكبر عقوبة تم فرضها على العملات المشفرة على الإطلاق، وقد جاءت نتيجة لبيع رمز بدأ صغيراً، ونما بسرعة، وانهار في غضون أسبوع، مما أدى إلى محو أكثر من 40 مليار دولار من أموال المستثمرين.
تمثل هذه القضية أحد طرفي تنظيم الاكتتابات الأولية للعملات الرقمية. أما الطرف الآخر فيمثل 17 مارس 2026، عندما قامت هيئة الأوراق المالية والبورصات الأمريكية وهيئة تداول السلع الآجلة بخطوة غير مسبوقة.
جلسوا معًا وصنفوا العملات الرقمية إلى خمس فئات واضحة، حتى يتمكن معظم المطورين والمستثمرين من معرفة القواعد التي تنطبق عليهم بوضوح. كلا الأمرين مهمان إذا كنت تحاول إدارة أو الاستثمار في أو حتى فهم عملية طرح أولي للعملات الرقمية (ICO) في عام 2026.
يشرح هذا الدليل الوضع الحالي لتنظيمات الاكتتابات الأولية للعملات الرقمية: قواعد الرموز المميزة الأمريكية الجديدة، وقانون MiCA الخاص بالاتحاد الأوروبي، وحالة التشريعات الأمريكية المعلقة، وتكاليف الامتثال، وماذا يحدث في حالة عدم الامتثال.
الوجبات السريعة الرئيسية
لا يوجد إطار تنظيمي عالمي موحد لعمليات الطرح الأولي للعملات الرقمية (ICO). وتختلف القواعد باختلاف العملة الرقمية، وهيكل الطرح، والسوق المستهدف.
لا يزال اختبار Howey هو الذي يحدد القانون الأمريكي، لكن هيئة الأوراق المالية والبورصات وهيئة تداول السلع الآجلة تصنفان الرموز الآن إلى خمس فئات، وثلاث منها ليست أوراقًا مالية على الإطلاق.
شركة MiCA نشطة بالكامل في الاتحاد الأوروبي. يتعين على كل شركة عملات مشفرة تخدم عملاء الاتحاد الأوروبي الحصول على ترخيص بحلول 1 يوليو 2026، وإلا فإنها تفقد إمكانية الوصول إلى السوق.
الامتثال أرخص من الوقوع في قبضة القانون. تتراوح تكلفة معظم الإجراءات القانونية في الولايات المتحدة بين 25,000 ألف دولار و500,000 ألف دولار. أما غرامات الإنفاذ فقد وصلت إلى مليارات الدولارات.
انضم إلى UEEx
استمتع بتجربة منصة إدارة الثروات الرقمية الرائدة عالميًا
على مدار معظم العقد الماضي، اعتمدت الهيئات التنظيمية الأمريكية على قضية واحدة رُفعت عام 1946، وهي قضية هيئة الأوراق المالية والبورصات ضد هاوي ، لتحديد ما إذا كان الرمز المميز يُعتبر ورقة مالية. إذا كان كذلك، كان على البائعين تسجيل العرض أو الحصول على إعفاء أو مواجهة غرامات. لم يُوفر هذا النهج للمؤسسين الكثير من اليقين، بل أدى إلى ازدحام جداول القضايا بقضايا الإنفاذ بدلاً من وضع قواعد واضحة.
عام 2026 هو العام الذي بدأ فيه التغيير. إليكم ملخصًا لما هو مختلف:
أمضت هيئة الأوراق المالية والبورصات، برئاسة بول أتكينز، العام الماضي في الابتعاد عن "التنظيم عن طريق الإنفاذ" والتوجه نحو قواعد مكتوبة يمكن للمؤسسين قراءتها مسبقًا.
في 17 مارس 2026، نشرت هيئة الأوراق المالية والبورصات وهيئة تداول السلع الآجلة بشكل مشترك تفسيرًا من 68 صفحة يصنف الأصول المشفرة إلى خمس فئات، واحدة منها فقط تعتبر تلقائيًا ورقة مالية.
لا يزال مجلس الشيوخ يتفاوض بشأن قانون الوضوح، وهو مشروع قانون أكبر يهدف إلى تثبيت قواعد هيكل السوق بشكل دائم، وقد فات الموعد النهائي المحدد في أغسطس 2026.
في الاتحاد الأوروبي، لم يعد قانون تنظيم أسواق الأصول المشفرة (MiCA) مجرد موعد نهائي مستقبلي، بل أصبح قانوناً نافذاً، وانتهت الفترة الانتقالية للشركات العاملة في مجال العملات المشفرة في 1 يوليو 2026.
لقد تغير شكل سوق الاكتتابات الأولية للعملات الرقمية (ICO). فقد قل عدد المشاريع التي تستخدم البيع العام التقليدي للرموز الرقمية؛ بينما زاد عدد المشاريع التي تستخدم عروض التبادل الأولي (IEOs) أو عروض التبادل الأولي اللامركزية (IDOs)، والتي شكلت ما يقرب من ثلثي مبيعات الرموز الرقمية في عام 2025، وفقًا لبيانات سوق الاكتتابات الأولية للعملات الرقمية التي جمعتها مجلة SQ.
"لأكثر من عقد من الزمان، عملت صناعة العملات المشفرة دون إجابة واضحة على السؤال التنظيمي الأساسي: هل هذه العملة الرقمية ورقة مالية أم سلعة؟" هكذا جاء في أحد التحليلات القانونية لتفسير مارس 2026، قبل أن يشير إلى أن الإصدار المشترك بين هيئة الأوراق المالية والبورصات وهيئة تداول السلع الآجلة كان أول محاولة ملزمة للإجابة على هذا السؤال للسوق بأكمله دفعة واحدة..
لماذا هذا الأمر مهم بالنسبة لك فعلاً
يوضح تفسير هيئة الأوراق المالية والبورصات الأمريكية لعام 2026 أن الأصل الرقمي المشفر قد لا يُعتبر ورقة مالية بحد ذاته، ولكنه قد يصبح جزءًا من عقد استثماري عند بيعه مع وعود تتعلق بجهود الجهة المُصدرة الإدارية، واستيفاء العناصر الأخرى لاختبار هاوي . ويشمل هذا التوجيه أيضًا عمليات التوزيع المجاني للعملات الرقمية ، وتعدين البروتوكولات، والتخزين، والتغليف.
يُعدّ هذا التمييز مهمًا لأنّ الأصل والمعاملة المتعلقة به مسألتان قانونيتان منفصلتان. قد لا يُعتبر الرمز ورقة مالية، ومع ذلك، فإنّ بيعه قد يُخضعه لقوانين الأوراق المالية إذا توقع المشترون أرباحًا من أعمال الجهة المُصدرة المستقبلية.
بالنسبة للمشاريع، قد يؤثر ذلك على جمع التمويل، والتكاليف القانونية، والتسويق، ووصول المستثمرين. يجب تسجيل عروض الأوراق المالية عمومًا أو استيفاء شروط الإعفاء. وبموجب القاعدة 506(ج) ، يجوز للجهات المصدرة الإعلان علنًا، ولكن يجب عليها البيع فقط للمستثمرين المعتمدين الذين تم التحقق من هويتهم.
في الاتحاد الأوروبي، انتهت الفترة الانتقالية لـ MiCA في 1 يوليو 2026، مما استلزم من مقدمي خدمات العملات المشفرة غير المصرح لهم إنهاء عملياتهم في الاتحاد الأوروبي.
شرح اختبار Howey
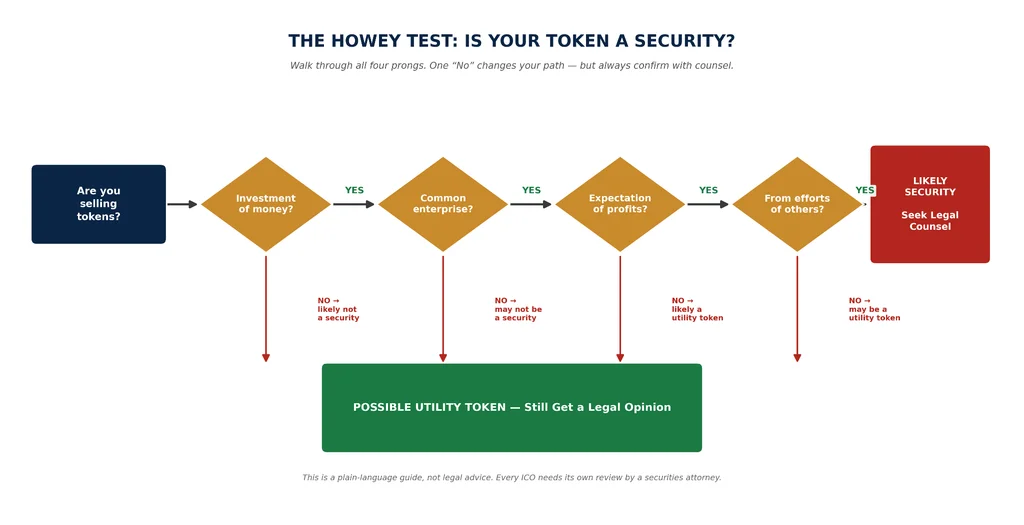
لا يزال اختبار عام 1946 ساريًا على العملات المشفرة في عام 2026، وإن كان الآن جزءًا من تصنيف هيئة الأوراق المالية والبورصات الجديد بدلًا من كونه معيارًا قائمًا بذاته. وتُحدد أربعة أسئلة ما إذا كان الرمز يُصنف كأداة مالية أم لا.
هل دفع المشترون أموالاً أو شيئاً ذا قيمة؟ يُعتبر الدفع باستخدام الإيثيريوم أو البيتكوين بمثابة دفع نقدي تمامًا. ويتم تحديد هذا الخيار في جميع عروض العملات الأولية تقريبًا.
هل كان هناك مشروع مشترك؟ إذا تم تجميع الأموال التي تم جمعها لبناء منتج واحد، فعادةً ما يتم تحقيق ذلك.
هل توقع المشتري تحقيق ربح؟ هذا هو السؤال الذي يحسم معظم الحالات. إذا ركز التسويق على عبارات "بادر بالشراء مبكراً" أو ألمح إلى ارتفاع الأسعار، فإن هذا التوقع يكون راسخاً في الأذهان.
هل كان ذلك الربح يعتمد على عمل شخص آخر؟ إذا كان الفريق المؤسس يتحكم في التطوير والتحديثات وخارطة الطريق، فإن المشترين يعتمدون على هذا الفريق، وليس فقط على جهودهم الخاصة.
إذا كانت جميع العوامل الأربعة صحيحة، فإن القانون الأمريكي يعامل الرمز المميز كأوراق مالية، وقد حاول إطار عمل هيئة الأوراق المالية والبورصات الأقدم لعام 2019 مساعدة الجهات المصدرة على التفكير في الأمر من خلال 38 عاملاً منفصلاً.
"يتبنى هذا التفسير رسمياً الموقف الذي لطالما تبنته المحاكم: الأصل المشفر ليس في حد ذاته ورقة مالية؛ بل إن المعاملة هي وحدة التحليل الصحيحة"، هذا ما جاء في تنبيه أحد مكاتب المحاماة لعملائه.إصدار مارس 2026وأوضح ذلك، مشيراً إلى أن هذا التحول يعني أن الرمز نفسه يمكن أن يكون ورقة مالية في عملية بيع واحدة وليس ورقة مالية في عملية البيع التالية، وذلك حسب طريقة بيعه.
البيتكوين والإيثيريوم يضعان سابقة
لطالما تعاملت الهيئات التنظيمية مع البيتكوين والإيثيريوم باعتبارهما لامركزيتين بدرجة كافية بحيث لم يعد جهد أي فريق بمفرده هو ما يحدد قيمتهما، وبالتالي لا يُعتبر أي منهما ورقة مالية. وقد شكل هذا "الدفاع عن اللامركزية" نواة تصنيف هيئة الأوراق المالية والبورصات الأمريكية لعام 2026، والذي يُحدد الآن رموزًا محددة بشكل صريح بدلاً من ترك الأمر للمؤسسين للتخمين.
تقرير DAO وMunchee: حالتان يجب على كل مؤسس معرفتهما
صدر أول قرار فعلي لهيئة الأوراق المالية والبورصات الأمريكية بشأن عروض العملات الرقمية الأولية (ICO) في يوليو 2017، عندما فحصت مشروع "ذا داو" (The DAO)، الذي جمع 150 مليون دولار ومنح حاملي الرموز الرقمية حقوق التصويت وحصة من الأرباح. وخلصت الهيئة إلى أن المشروع استوفى جميع معايير هاوي (Howey) وعاملته كأداة مالية، مما وضع الأساس لسنوات من تطبيق القوانين اللاحقة.
تقدم شركة Munchee Inc. درساً معاكساً. ففي ديسمبر 2017، خططت الشركة لبيع "رمز خدمة" مرتبط بتطبيق لتقييم المطاعم. تدخلت هيئة الأوراق المالية والبورصات الأمريكية قبل إطلاق البيع، ليس لافتقار الرمز إلى استخدام حقيقي، بل لأن تسويق Munchee اعتمد بشكل كبير على فكرة ارتفاع سعر الرمز.
لقد ظل الدرس سارياً لسنوات بعد ذلك: إن تسمية شيء ما برمز منفعة لا يهم إذا كانت الفكرة تبدو وكأنها استثمار.
أساسيات الاكتتاب الأولي للعملات الرقمية: ما الذي تشتريه فعلياً
يُمكّن طرح العملة الأولي (ICO) مشروع البلوك تشين من جمع الأموال عن طريق بيع الرموز، عادةً مقابل العملات المشفرة أو العملات الورقية. على سبيل المثال، تخيل شركة تقوم ببناء شبكة تخزين قائمة على تقنية البلوك تشين.
قد يُنشئ ذلك رمزًا سيحتاج المستخدمون في نهاية المطاف إلى دفعه مقابل التخزين. وقد تبيع الشركة بعضًا من هذه الرموز قبل أن تصبح الشبكة جاهزة للعمل بشكل كامل للمساعدة في تمويل التطوير.
يبدو الأمر بسيطاً، لكن المعاملة القانونية تعتمد على التفاصيل.
قد يسأل المنظمون:
ما هي الحقوق التي يمنحها الرمز للمشتري؟
هل المنتج يعمل بالفعل؟
هل يتوقع المشتري أن ترتفع قيمة الرمز المميز؟
هل سيحدد عمل فريق التطوير نجاح الرمز المميز؟
من المسموح له بشرائه؟
أين يتواجد المشترون؟
كيف يتم تسويق الرمز المميز؟
ولهذا السبب يجب التعامل مع طرح العملات الرقمية الأولي (ICO) كمنتج قانوني ومالي منذ البداية، وليس مجرد مشروع تكنولوجي.
تُعتبر ماستركوين على نطاق واسع أول عملة رقمية يتم طرحها للاكتتاب العام (ICO)، حيث جمعت حوالي 500,000 ألف دولار أمريكي في عام 2013. تلتها إيثيريوم في عام 2014، حيث جمعت ما يقارب 17.3 مليون دولار أمريكي، مما ساهم في تشكيل نموذج الاكتتابات الأولية للعملات الرقمية. وشهدت طفرة 2017-2018 جمع آلاف المشاريع لأكثر من 20 مليار دولار أمريكي.
عروض العملات الأولية وعروض الأوراق المالية الرقمية: الأقارب المتوافقة مع القوانين
يُتيح طرح الأسهم الأولي (IEO) عملية البيع من خلال منصة تداول، تقوم بدورها بفحص المشروع، وغالبًا ما توفر سيولة فورية بمجرد انتهاء البيع. ولا يُلغي هذا الإجراء الالتزامات القانونية المتعلقة بالأوراق المالية، بل يُضيف فقط جهة رقابية.
يُقدّم طرح الرموز الأمنية (STO) نهجًا معاكسًا تمامًا: إذ يُسجّل كأداة مالية منذ اليوم الأول. وهذا يعني تكاليف قانونية أعلى، عادةً ما تبدأ من 200,000 ألف دولار، وفترة صلاحية أطول بكثير، ولكنه يضمن استقرارًا قانونيًا حقيقيًا ويفتح الباب أمام استثمارات المؤسسات التي لن تستثمر في رمز غير مسجل.
ثلاث طرق للتفكير في الرمز المميز
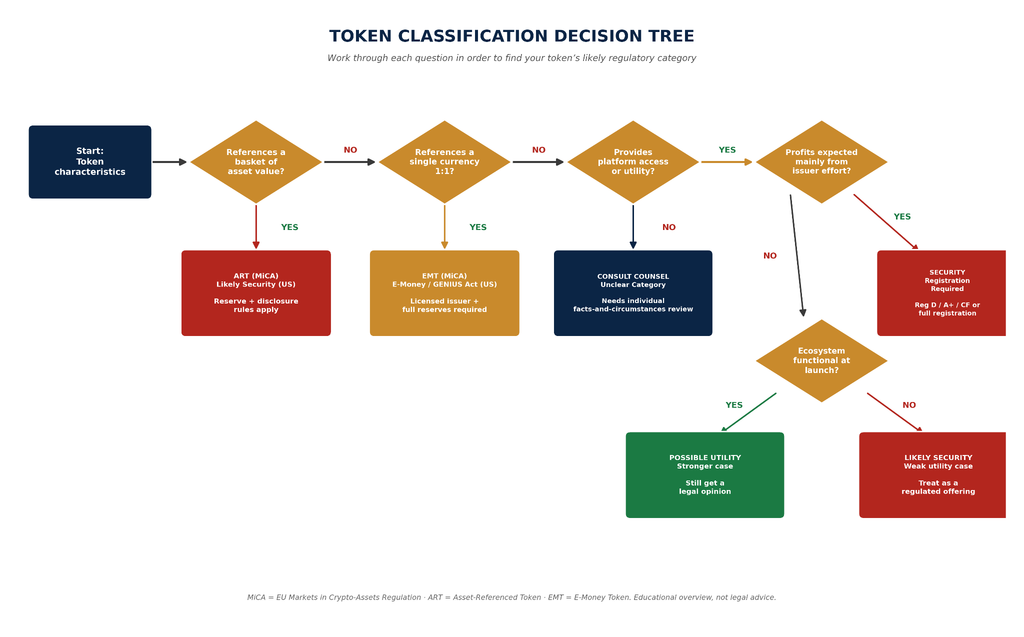
الرموز الأمنية
يعمل رمز الأمان كعقد استثماري، ويمثل مصلحة تخضع لقوانين الأوراق المالية. يدفع المشترون أموالهم متوقعين من الفريق المؤسس بناء منتج ما، ومتوقعين ارتفاع قيمة الرمز نتيجةً لذلك. وقد صُنفت معظم رموز الاكتتاب الأولي للعملات الرقمية (ICO) في الفترة 2017-2018 ضمن هذه الفئة بعد التدقيق من قبل الجهات التنظيمية.
قد تتضمن الأمثلة رموزًا تمثل ما يلي:
مصالح الملكية
دين
حقوق الربح
حقوق الدخل المستقبلي
مصالح استثمارية أخرى
إذا كان الرمز المميز أو بيعه يندرج ضمن قوانين الأوراق المالية، فقد يحتاج المُصدر إلى تسجيل العرض أو الاعتماد على إعفاء.
الرموز المساعدة
صُممت رموز المنفعة لتوفير الوصول إلى منتج أو خدمة: مساحة تخزين، أو ميزة داخل التطبيق، أو التصويت على كيفية تشغيل بروتوكول. من الناحية النظرية، لا تُعد رموز المنفعة الحقيقية أوراقًا مالية.
عملياً، لا ينظر المنظمون إلى المسمى فقط، بل يتحققون من كيفية تسويق العملة الرقمية. فإذا كان التسويق يعتمد على ارتفاع سعرها، فلن ينفعها وصفها بـ"الفائدة".
تتبنى MiCA نهجاً محدداً فيما يتعلق برموز المنفعة. تنص قواعدها على استثناء من بعض متطلبات الورقة البيضاء لرمز المنفعة الذي يوفر الوصول إلى سلعة أو خدمة موجودة بالفعل أو قيد التشغيل.
هذا التمييز مهم: فالاستخدام المستقبلي الموعود ليس هو نفسه الاستخدام العملي الحالي.
Stablecoins
تهدف العملات المستقرة (USDT وUSDC)، والتي تسمى أيضًا بالرموز المرجعية للأصول أو رموز النقود الإلكترونية بموجب قانون الاتحاد الأوروبي، إلى الحفاظ على سعر ثابت من خلال دعم نفسها باحتياطيات مثل النقد أو الديون الحكومية قصيرة الأجل.
يمكن أن تستخدم عروض العملات الأولية (ICO) العملات المستقرة كوسيلة دفع، ولكن إنشاء أو إصدار عملة مستقرة قد يُنشئ التزامات تنظيمية منفصلة. وقد وضعت الولايات المتحدة إطارًا فيدراليًا للعملات المستقرة المستخدمة في الدفع من خلال قانون GENIUS ، الذي دخل حيز التنفيذ في يوليو 2025.
بالنسبة للقراء الذين يرغبون في فهم ما يحدث عندما تفقد العملة المستقرة ارتباطها، فإن لدى UEEx أيضًا دليلًا حديثًا حول فك ارتباط العملة المستقرة.
تصنيف هيئة الأوراق المالية والبورصات الجديد للرموز المميزة إلى خمس فئات
يُعدّ هذا التغيير الأكبر في قانون العملات الرقمية الأمريكي منذ أن أصبح اختبار هاوي المرجع الأساسي في هذا القطاع. في 17 مارس 2026، أصدرت هيئة الأوراق المالية والبورصات الأمريكية وهيئة تداول السلع الآجلة تفسيرًا رسميًا مشتركًا يصنف كل أصل من أصول العملات الرقمية إلى خمس مجموعات:
الفئة
هل يتم التعامل معها كأوراق مالية؟
أمثلة
سلعة رقمية
لا
الرموز المميزة المسماة، بما في ذلك BTC وETH وSOL وXRP وغيرها، المرتبطة بشبكات لامركزية كافية
المقتنيات الرقمية
لا
الرموز غير القابلة للاستبدال (NFTs) والعناصر الرقمية الفريدة المماثلة
أدوات رقمية
لا
الرموز التي تعمل فقط كمفاتيح وصول أو مكونات برمجية
Stablecoins
تخضع لحكم منفصل بموجب قانون GENIUS
USDT وUSDC وغيرها من العملات المستقرة للدفع
الأوراق المالية الرقمية
نعم
نسخ رمزية من الأسهم أو السندات أو الأوراق المالية التقليدية الأخرى
أوضح تفسير هيئة الأوراق المالية والبورصات لعام 2026 أنه يمكن بيع الرمز المميز بموجب عقد استثماري عند الإطلاق، ولكن يمكن فصله لاحقًا عن ذلك العقد بمجرد أن يفي المصدر بوعوده أو يتخلى عنها.
وينص القانون أيضاً على أن بعض عمليات الإنزال الجوي، وتعدين البروتوكولات، وأنشطة التخزين لا تتضمن عموماً معاملات أوراق مالية. مع ذلك، لا يُلغي هذا المسؤولية السابقة. فإذا انتهكت عملية بيع رموز مميزة في عام ٢٠٢١ قوانين الأوراق المالية، فإن تصنيفها لاحقاً كغير أوراق مالية لا يُزيل المخاطر المحتملة.
أين يندرج قانون الوضوح؟
يُعدّ هذا التصنيف ذا أهمية بالغة، ولكنه تفسيرٌ من قِبل الهيئة، وليس قانونًا مُقرًّا من قِبل الكونغرس، ما يعني أن رئيسًا مُستقبليًا لهيئة الأوراق المالية والبورصات قد يُلغيه. وهذا تحديدًا ما يهدف إليه قانون الوضوح (المعروف رسميًا باسم قانون وضوح سوق الأصول الرقمية).
أقرّ مجلس النواب مشروع القانون في يوليو 2025 بأغلبية ساحقة من الحزبين. وقدّمت لجنة الشؤون المصرفية في مجلس الشيوخ نسختها في مايو 2026، ولكن حتى منتصف أغسطس 2026، لا يزال مشروع القانون عالقًا بسبب إجراءات التصويت وخلافات لم تُحسم بعد حول بنود الأخلاقيات التي تُغطي المسؤولين ذوي الصلات بالعملات المشفرة.
من المتوقع الآن إجراء التصويت في موعد لا يتجاوز سبتمبر 2026، وحتى المؤيدون يقرّون بأن فرصة إقرار القانون هذا العام تتضاءل. إلى حين تحرك الكونغرس، يعتمد مُصدرو الأوراق المالية على تفسير هيئة الأوراق المالية والبورصات وهيئة تداول السلع الآجلة، وعلى وعد أتكينز بأن الهيئة "على أتم الاستعداد" لوضع قواعد رسمية خاصة بها في حال تعثّر مشروع القانون تمامًا.
مسارات التسجيل لمصدري العملات الرقمية في الولايات المتحدة
إذا كان رمزك يقع في خانة "الأمن الرقمي"، أو كنت تفضل عدم المراهنة بمشروعك على تفسير تصنيفي، فلا تزال بحاجة إلى أحد الإعفاءات التقليدية للأوراق المالية.
اللائحة د
يُعدّ نظام "Regulation D" المسار الأكثر شيوعًا للشركات الناشئة في مجال العملات الرقمية. يسمح هذا النظام للشركات بجمع رأس المال من خلال الاكتتابات الخاصة دون الحاجة إلى التسجيل الكامل. ويعتمد على الاستثناءات الواردة في القواعد 504 و506(ب) و506(ج) لتسهيل عملية جمع التمويل للشركات.
القاعدة 504: تسمح للشركات الصغيرة بجمع ما يصل إلى 10 ملايين دولار في فترة 12 شهرًا.
القاعدة 506 (ب): تسمح بجمع رأس مال غير محدود من عدد غير محدود من المستثمرين المعتمدين وما يصل إلى 35 مستثمرًا غير معتمد، دون أي إعلان عام.
القاعدة 506 (ج): تسمح بجمع رأس المال غير المحدود والترويج العام، بشرط التحقق من اعتماد جميع المستثمرين.
يُناسب هذا المسار المشاريع التي ترغب في جمع رأس المال دون طرح الرموز على نطاق واسع للمستثمرين الأفراد. فهو يُتيح لك التسويق علنًا، ولكن لا يُمكن المشاركة فعليًا إلا للمستثمرين المعتمدين (عادةً، الأشخاص الذين تزيد ثروتهم الصافية عن مليون دولار أو دخلهم عن 200 ألف دولار). تتراوح التكلفة عادةً بين 50 ألفًا و150 ألف دولار، وتستغرق العملية من شهرين إلى أربعة أشهر.
اللائحة أ+ (المستوى 2)
يُتيح هذا القانون الفرصة للمستثمرين الأفراد العاديين لجمع ما يصل إلى 75 مليون دولار سنويًا، ولكنه يتطلب مراجعة هيئة الأوراق المالية والبورصات الأمريكية لنشرة الاكتتاب والبيانات المالية المدققة. توقع تكاليف تتراوح بين 200,000 ألف و500,000 ألف دولار، وفترة تشغيل تتراوح بين أربعة وستة أشهر. وكانت عملية جمع التمويل لشركة بلوكستاك في عام 2019 أول عملية اكتتاب أولي للعملات الرقمية (ICO) تستخدم هذا المسار.
لائحة التمويل الجماعي (CF)
يحدد هذا القانون الحد الأقصى عند 5 ملايين دولار سنويًا ولكنه الخيار الأرخص، وغالبًا ما يتراوح بين 25,000 دولار و 75,000 دولار، ويتيح للمشاريع الصغيرة الوصول إلى مشتري التجزئة من خلال بوابة تمويل جماعي مرخصة.
التسجيل الكامل لدى هيئة الأوراق المالية والبورصات الأمريكية (النموذج S-1)
هذا هو المسار التقليدي للاكتتاب العام الأولي. ونادراً ما يكون مجدياً لإطلاق عملة رقمية: من 500 ألف إلى مليوني دولار مقدماً، وفترة سداد تتراوح بين ستة أشهر واثني عشر شهراً، وتقارير ربع سنوية وسنوية مستمرة. لا يُجدي هذا المسار إلا للشركات الكبيرة والراسخة.
اللائحة
تتيح لك هذه القاعدة البيع لمشترين من خارج الولايات المتحدة دون الحاجة إلى التسجيل في الولايات المتحدة، وغالبًا ما تقترن بلوائح Reg D لتغطية كل من المستثمرين المحليين المعتمدين والجمهور الدولي. لكن المشكلة تكمن في أن الجهات التنظيمية تلاحق عمليات البيع "الخارجية" التي تستهدف المشترين الأمريكيين سرًا، لذا يجب أن يكون الحظر الجغرافي حقيقيًا، وليس مجرد بند في شروط الخدمة.
الاتحاد الأوروبي: لم يعد استخدام مادة MiCA اختيارياً
بينما قامت الولايات المتحدة ببناء إطارها التنظيمي من خلال الدعاوى القضائية وتفسير الوكالة، وضع الاتحاد الأوروبي قانونًا موحدًا واحدًا وطبّقه وفق جدول زمني محدد. وقد دخل قانون تنظيم أسواق الأصول المشفرة (MiCA) حيز التنفيذ منذ عام 2023، وبحلول عام 2026، أصبح كل جزء منه تقريبًا ساري المفعول بالكامل.
يونيو 30، 2024: دخلت قواعد العملات المستقرة (التي تسمى الرموز المرجعية للأصول ورموز النقود الإلكترونية) حيز التنفيذ.
ديسمبر شنومكس، شنومكس: كان مقدمو خدمات الأصول المشفرة بحاجة إلى ترخيص MiCA للعمل في أي مكان في الاتحاد الأوروبي، مع وجود ترخيص واحد صالح في جميع الدول الأعضاء الـ 27.
يوليو 1، 2026: انتهت فترات السماح الانتقالية الأخيرة، التي مددتها بعض الدول للشركات القائمة، بشكل نهائي.
هذا يعني أنه اعتبارًا من سبتمبر 2026، سيحتاج أي منصة تداول أو مزود محفظة أو جهة إصدار رموز رقمية تخدم عملاء الاتحاد الأوروبي إلى ترخيص MiCA حقيقي، وليس مجرد وعد بالحصول عليه لاحقًا. وكجزء من هذا التغيير، تم سحب العملات المستقرة غير المرخصة والمرتبطة بالدولار من العديد من منصات التداول في الاتحاد الأوروبي بمجرد انقضاء الموعد النهائي.
كما صرحت شركات مثل Tether، المسجلة خارج الاتحاد الأوروبي، علنًا أنها لا تخطط للحصول على ترخيص MiCA على الإطلاق، وفقًا للمتابعة الأخيرة لقواعد العملات المستقرة العالمية.
كيف تبدو عملية بيع الرموز المتوافقة مع قانون MiCA
باستثناء العملات المستقرة، تندرج معظم الرموز ضمن فئة "الأصول الرقمية الأخرى" في منصة MiCA. لبيع أحدها لمشترين من الاتحاد الأوروبي، ستحتاج عمومًا إلى:
قم بنشر ورقة بيضاء موحدة تغطي الجهة المصدرة والمشروع واقتصاديات الرموز والمخاطر، باستخدام نموذج ESMA.
قم بإخطار الجهة التنظيمية الوطنية الخاصة بك وانتظر فترة مراجعة مدتها 20 يوم عمل.
تجنب التسويق المضلل وقم بتضمين تحذيرات واضحة بشأن المخاطر.
تجنب تمامًا أن تكون تحت أنظار MiCA إذا كنت تجمع أقل من مليون يورو على مدى 12 شهرًا أو تبيع فقط لأقل من 150 شخصًا.
تتراوح تكلفة عملية إعداد ورقة بيضاء متوافقة مع المعايير بين 30,000 يورو و 100,000 يورو، وتستغرق معظم المشاريع من شهرين إلى ثلاثة أشهر.
أما إذا كنت ستصدر عملة مستقرة بدلاً من ذلك، فإن المعايير ستكون أعلى بكثير. تحتاج رموز النقود الإلكترونية إلى مؤسسة ائتمانية مرخصة أو مؤسسة نقود إلكترونية تدعمها، مع احتياطيات وحقوق استرداد بنسبة 1:1.
حتى أوائل عام 2026، لم يُصرّح إلا لـ 19 جهة إصدار بموجب هذا النظام، وذلك عبر 29 رمزًا مميزًا في 11 دولة، وفقًا لبيانات تتبع مستقلة لتراخيص MiCA. وهذا عدد محدود، ومن المرجح أن يبقى كذلك نظرًا لمتطلبات رأس المال والحوكمة.
متطلبات الدول الأخرى
نظرة سريعة على المتطلبات التي وضعتها الدول الأخرى.
المملكة المتحدة
تعمل المملكة المتحدة على تطوير إطار عمل أوسع للأصول المشفرة تحت إشراف هيئة السلوك المالي (FCA) ، بشكل منفصل عن نظام MiCA التابع للاتحاد الأوروبي. وقد نشرت هيئة السلوك المالي قواعدها وتوجيهاتها النهائية في 30 يونيو 2026، ومن المتوقع أن يدخل النظام الجديد حيز التنفيذ في 25 أكتوبر 2027.
يمكن للشركات التقدم بطلب للحصول على ترخيص من 30 سبتمبر 2026 إلى 28 فبراير 2027. بالنسبة للمشاريع التي تستهدف المملكة المتحدة، فإن التحضير المبكر أمر ضروري، وخاصة بالنسبة لتلك المسجلة حاليًا بموجب القواعد الحالية.
سنغافورة
قدمت هيئة النقد في سنغافورة توجيهات واضحة منذ عام 2018 وتتطلب ترخيصًا لمعظم الخدمات المتعلقة بالرموز، مما جعلها قاعدة شائعة للمشاريع المتوافقة.
سويسرا
تتبنى سويسرا أحد أكثر المناهج وضوحاً واستمرارية لتصنيف الرموز. تقسم هيئة الإشراف على السوق المالية السويسرية (FINMA) الرموز إلى ثلاث مجموعات رئيسية:
رموز الدفع
الرموز المساعدة
رموز الأصول
قد تحمل الرموز الهجينة خصائص أكثر من فئة. وتشير هيئة الإشراف على السوق المالية السويسرية (FINMA) إلى أن رموز المنفعة لا تُصنّف عمومًا كأوراق مالية عندما يكون غرضها الوحيد هو توفير وصول رقمي إلى تطبيق أو خدمة، ويمكن استخدام الرمز لهذا الغرض بالفعل عند إصداره.
تدير وكالة الخدمات المالية واحدة من أكثر أنظمة الترخيص صرامة في أي مكان، مما أبقى سوق الاكتتابات الأولية للعملات الرقمية في اليابان صغيراً مقارنة بالولايات المتحدة والاتحاد الأوروبي وسنغافورة.
الصين
تم حظر عمليات الطرح الأولي للعملات الرقمية وتداول العملات المشفرة بشكل كامل منذ سبتمبر 2017، مما دفع المشاريع التي أسسها الصينيون إلى هونغ كونغ أو سنغافورة أو المناطق القضائية الخارجية بدلاً من ذلك.
الامارات العربيه المتحده
في دبي، تتولى هيئة تنظيم الأصول الافتراضية (VARA) تنظيم إصدار الأصول الافتراضية خارج مركز دبي المالي العالمي (DIFC)، بينما تغطي هيئة الأوراق المالية والسلع (SCA) وهيئات تنظيم المناطق المالية الحرة الأوراق المالية والمنتجات المالية الأخرى.
يتطلب إطار عمل VARA لعام 2026 من الجهات المصدرة تقييم فئة الرموز الخاصة بها، والحصول على الموافقة أو الترخيص عند الاقتضاء، ونشر ورقة بيضاء متوافقة، وتلبية متطلبات مكافحة غسل الأموال وتمويل الإرهاب والتكنولوجيا والإفصاح والتسويق.
أصبحت العملات المستقرة تخضع الآن لقانون أمريكي خاص بها
لسنوات، اعتمدت الرقابة على العملات المستقرة في الولايات المتحدة على قواعد تحويل الأموال الصادرة عن الولايات وتوجيهات البنوك. تغير ذلك في 18 يوليو 2025، عندما وقّع الرئيس ترامب قانون GENIUS ليصبح قانونًا نافذًا، مما أدى إلى إنشاء أول إطار عمل فيدرالي للعملات المستقرة في البلاد.
يشترط القانون على الجهات المصدرة المعتمدة الاحتفاظ باحتياطيات بنسبة 1:1 والوفاء بمتطلبات الإفصاح والامتثال وحماية المستهلك. وبحلول عام 2026، بدأت الجهات التنظيمية بتحويل القانون إلى قواعد تفصيلية، بما في ذلك مقترحات وزارة الخزانة التي تغطي الأنظمة على مستوى الولايات ومتطلبات مكافحة غسل الأموال.
في غضون ذلك، في أوروبا، يتطلب قانون MiCA الآن الحصول على ترخيص وإفصاحات للعملات المستقرة المصنفة كرموز نقود إلكترونية.
كيف يبدو تطبيق القانون في الواقع
لم تصل الجهات التنظيمية إلى القواعد الأكثر وضوحاً لعام 2026 بتجاهل المخالفين على طول الطريق. بل ساهمت بعض القضايا في تشكيل كيفية تعامل كل مشروع منذ ذلك الحين مع الامتثال.
شركة Terraform Labs (4.5 مليار دولار، 2024)
أدانت هيئة محلفين شركة Terraform ودو كوون بتهمة الاحتيال في الأوراق المالية المتعلقة بالعملة المستقرة الخوارزمية UST وعملتها الشقيقة LUNA. وبحسب إعلان هيئة الأوراق المالية والبورصات الأمريكية عن التسوية، فقد بلغت قيمة التسوية حوالي 3.6 مليار دولار أمريكي كتعويضات، و467 مليون دولار أمريكي كفوائد، و420 مليون دولار أمريكي كغرامة مدنية. ويواجه دو كوون أيضاً إجراءات جنائية منفصلة.
مختبرات ريبل (2020-2025)
رفعت هيئة الأوراق المالية والبورصات دعوى قضائية ضد شركة ريبل بشأن مبيعات XRP في ديسمبر 2020، ورسم حكم المحكمة الصادر في عام 2023 خطاً فاصلاً حاداً: تعتبر مبيعات XRP المؤسسية بمثابة أوراق مالية غير مسجلة، لكن المبيعات في البورصات العامة لا تعتبر كذلك.
أسقط كلا الجانبين في النهاية استئنافهما في أغسطس 2025، ودفعت شركة ريبل غرامة قدرها 125 مليون دولار، مما أدى إلى إغلاق واحدة من أطول القضايا في تاريخ العملات المشفرة وترك هذا التمييز بين القطاع العام والمؤسسات كسابقة دائمة.
كيك (100 مليون دولار، 2019)
جمعت شركة Kik مبلغ 100 مليون دولار من خلال بيع رموز "Kin" كأداة مساعدة. إلا أن المحكمة خالفت هذا الرأي، واضطرت Kik إلى تسوية الأمر بدفع غرامة قدرها 5 ملايين دولار. إلى جانب قضية Munchee، تُعدّ هذه القضية من الأسباب التي تجعل المحامين يُنصحون المؤسسين باستمرار بأن وجود منتج فعّال لا يُعفيهم تلقائيًا من قوانين الأوراق المالية إذا كانت حملاتهم التسويقية تُشير إلى خلاف ذلك.
خارطة طريق عملية لإطلاق طرح أولي للعملات الرقمية متوافق مع المعايير
إذا كنت تخطط بالفعل لبيع الرموز، فإليك الترتيب الذي تتبعه معظم المشاريع المتوافقة مع القوانين:
1. حدد وظيفة الرمز المميز : قبل كتابة أي سطر من مواد التسويق، يجب تحديد وظائف الرموز المميزة المتعلقة بالحوكمة، والوصول، ومشاركة الإيرادات، والدفع، حيث تخضع هذه الرموز لتدقيق مختلف. وهنا يجب أيضًا تحديد الجوانب الاقتصادية للرمز المميز ؛ إذ يمكن أن يؤثر العرض والتوزيع والاستحقاق والحوافز على كيفية فهم الجهات التنظيمية والمستثمرين له.
٢. قم بإجراء تحليل Howey مع محامٍ متخصص في الأوراق المالية : راجع مشروعك وفقًا لتصنيف هيئة الأوراق المالية والبورصات الأمريكية (SEC) ذي الفئات الخمس، بالإضافة إلى اختبار المعايير الأربعة. دوّن الأسباب. ستحتاج إلى هذا السجل إذا طُلب منك تقديمه.
3. اختر نطاقاتك القضائية بعناية: قرر أين ستبيع، وأين ستحظر، وما إذا كنت تتبع استثناءً أمريكيًا، أو ورقة بيضاء من MiCA، أو كليهما.
4. اختر مسار الامتثال الخاص بك : Reg D، أو Reg A+، أو Reg CF، أو التسجيل الكامل في الولايات المتحدة؛ أو تقديم ورقة بيضاء MiCA في الاتحاد الأوروبي، بناءً على المبلغ الذي تجمعه ومن تريد البيع له.
٥. راجع عقدك الذكي : يمكنك الاستعانة بشركة متخصصة مثل CertiK أو Trail of Bits أو OpenZeppelin. خصص ميزانية تتراوح بين ٣٠,٠٠٠ و ١٠٠,٠٠٠ دولار أمريكي، وابدأ مبكرًا؛ إذ تستغرق عمليات التدقيق عادةً من أربعة إلى ثمانية أسابيع. يشرح دليل العقود الذكية من UEEx أهمية الاختبار ومراجعة الكود بشكل مستقل.
٦. أنشئ عمليات تحقق حقيقية من اعرف عميلك (KYC) ومكافحة غسل الأموال (AML) : لا تكتفِ باستخدام خانة اختيار. استخدم مزودًا معتمدًا مثل Jumio أو Onfido أو Sumsub، وتحقق من قوائم العقوبات. يقدم دليل موارد اعرف عميلك والتحقق من الهوية لدينا مثالًا عمليًا لكيفية عمل عمليات التحقق من الهوية على منصة العملات الرقمية.
7. اكتب مواد تسويقية صادقة: جميع قضايا الإنفاذ المذكورة في هذا الدليل تضمنت لغة تعد بالربح، حتى وإن كان ذلك بشكل غير مباشر. إذا اعتمدت ورقتك البحثية على رفع الأسعار، فتوقع أن يلاحظ المنظمون ذلك.
لا توجد تكلفة موحدة لإطلاق عملية طرح أولي للعملات الرقمية متوافقة مع القوانين.
يعتمد المبلغ على:
بنية الرمز المميز
البلدان المستهدفة
حجم العرض
نوع المستثمر
الهيكل القانوني
التراخيص المطلوبة
متطلبات KYC و AML
العمل المحاسبي
تطوير العقود الذكية
تدقيقات الأمن
التقارير الجارية
على الرغم من أن المقال يذكر تقديرات التكلفة اعتمادًا على المسار التنظيمي، إلا أنه ينبغي التعامل مع هذه الأرقام على أنها مجرد تقديرات تخطيطية، وليست أسعارًا ثابتة للسوق في عام 2026.
قد تختلف التكاليف القانونية لمشروع رمز صغير عن طرح أوراق مالية كبيرة خاضعة للتنظيم اختلافًا كبيرًا. والأهم هو تخصيص ميزانية للامتثال قبل بدء بيع الرموز.
أخطاء شائعة في تنظيم عمليات الطرح الأولي للعملات الرقمية
إليكم بعض الأخطاء التنظيمية التي يجب الانتباه إليها
1. تسمية رمز مميز برمز منفعة دون اختباره: لا يحدد التصنيف النتيجة القانونية. فالرمز المميز الفعلي والمعاملة والتسويق هي الأمور المهمة.
2. افتراض أن شركة خارجية تحل كل شيء: إن وجود شركة خارجية في جزر كايمان أو جزر العذراء البريطانية أو غيرها من الشركات الخارجية لا يزيل تلقائيًا اللوائح في البلدان التي يعيش فيها المستثمرون.
3. تجاهل التسويق: لا يمكن لورقة بيضاء تمت مراجعتها قانونيًا أن تحمي مشروعًا من البيانات العامة المضللة.
4. الإطلاق قبل التصنيف: بمجرد بدء تدفق الأموال، يصبح تغيير الهيكل أكثر صعوبة. يجب أن يتم التصنيف القانوني قبل البيع.
5. معاملة كل دولة على قدم المساواة: قد يوفر MiCA إطار عمل مشتركًا للاتحاد الأوروبي، لكن الولايات المتحدة والمملكة المتحدة وسنغافورة وسويسرا واليابان وغيرها من السلطات القضائية لديها قواعدها الخاصة.
6. بافتراض أن إدراج العملة في البورصة يجعل الاكتتاب الأولي للعملة قانونيًا: قد تقوم البورصة بإجراء العناية الواجبة الخاصة بها، لكن هذا لا يجعل عرض الرموز الأصلي متوافقًا تلقائيًا.
مستقبل تنظيم الاكتتابات الأولية للعملات الرقمية
ثلاثة أمور تستحق المتابعة خلال الفترة المتبقية من عام 2026 وحتى عام 2027:
1. ما إذا كان قانون CLARITY سيُقر: من المتوقع الآن إجراء تصويت في مجلس الشيوخ في موعد لا يتجاوز سبتمبر 2026. وإذا فشل أو تعثر مرة أخرى، فقد صرحت هيئة الأوراق المالية والبورصات أنها ستمضي قدماً في وضع قواعدها الرسمية الخاصة بـ "تنظيم العملات المشفرة" بغض النظر عن ذلك، بالاعتماد مباشرة على تصنيف مارس 2026.
2. مدى انتشار تأثير MiCA: صرحت المملكة المتحدة والبرازيل والعديد من الجهات التنظيمية في منطقة آسيا والمحيط الهادئ بالفعل أنها تستعير أجزاء من قواعد الاحتياطي والإفصاح الخاصة بـ MiCA لأطرها الخاصة.
3. ما إذا كانت عروض الرموز الأمنية ستستمر في النمو: شكلت عروض الرموز الأمنية 18٪ من مبيعات الرموز في عام 2024، بزيادة عن 8٪ في العام السابق، حيث يختار المزيد من المشاريع اليقين على السرعة.
لا يجعل أي من هذا تنظيم عمليات الطرح الأولي للعملات الرقمية أمرًا بسيطًا. ولكن بالمقارنة بالغموض الذي كان يكتنف عمل المؤسسين والمستثمرين حتى قبل عامين، فإن عام 2026 هو العام الأول الذي تشبه فيه القواعد خريطة واضحة بدلاً من حقل ألغام.
الخلاصة
يتجه سوق الاكتتابات الأولية للعملات الرقمية نحو جمع تمويل أكثر تنظيماً. يمكن للمشاريع الآن الاختيار من بين مبيعات الرموز الخاصة، وعروض الأوراق المالية المنظمة، والتمويل الجماعي، وعمليات الإطلاق التي تقودها منصات التداول، وغيرها من النماذج.
في الوقت نفسه، أصبح المنظمون أكثر تحديداً بشأن الفرق بين الأصول المشفرة والمعاملة التي تتضمنها.
تُعدّ الولايات المتحدة مثالاً جيداً. إذ يُقدّم تفسير هيئة الأوراق المالية والبورصات الأمريكية الصادر في مارس 2026 تصنيفاً أوضح للأصول المشفرة، ويشرح متى يُمكن أن تُصبح الأصول المشفرة غير الأمنية جزءاً من عقد استثماري.
اتخذ الاتحاد الأوروبي مساراً مختلفاً من خلال قانون الأصول المشفرة (MiCA)، حيث وضع متطلبات محددة لعروض الأصول المشفرة ومقدمي الخدمات. أما المملكة المتحدة، فتبني نموذجاً آخر، ومن المتوقع أن يبدأ تطبيق نظامها الجديد للأصول المشفرة في أكتوبر 2027.
هذا يعني أن مُصدري العملات الرقمية الأولية (ICO) يجب أن يتوقعوا المزيد من القواعد، لا أقل. ومع ذلك، فإن القواعد الأكثر وضوحًا قد تُسهّل على المشاريع الجادة بناء منتجات تحظى بثقة المستثمرين والبورصات.
انضم إلى UEEx
استمتع بتجربة منصة إدارة الثروات الرقمية الرائدة عالميًا
هل يُعدّ طرح العملات الرقمية الأولي (ICO) قانونيًا في الولايات المتحدة؟
نعم، يمكن أن يكون طرح العملات الرقمية الأولي (ICO) قانونيًا في الولايات المتحدة، لكن ذلك يعتمد على نوع العملة الرقمية، والطرح، والجهة المُصدرة، والمستثمرين. إذا تضمنت المعاملة أوراقًا مالية، فعادةً ما يتعين على الجهة المُصدرة تسجيل الطرح أو الاعتماد على إعفاء متاح. ويُقدم تفسير هيئة الأوراق المالية والبورصات الأمريكية الصادر في مارس 2026 إرشادات مُحدثة بشأن الأصول الرقمية والمعاملات المتعلقة بها.
هل كل رمز ICO يُعتبر ورقة مالية؟
لا، بعض الأصول الرقمية المشفرة ليست أوراقًا مالية بحد ذاتها. يُحدد تفسير هيئة الأوراق المالية والبورصات الأمريكية لعام 2026 فئات مثل السلع الرقمية، والمقتنيات الرقمية، والأدوات الرقمية التي لا تُعتبر أوراقًا مالية. مع ذلك، قد تُنشئ معاملة تتضمن أصلًا رقميًا مشفرًا غير مالي عقد استثمار، وذلك بحسب الظروف.
هل يمكنني تجنب القوانين الأمريكية عن طريق منع المستثمرين الأمريكيين؟
ليس تلقائيًا. يمكن للجهة المصدرة استخدام القيود الجغرافية وضوابط المستثمرين، لكن مجرد ذكر حظر المستثمرين الأمريكيين لا يجيب على جميع الأسئلة القانونية. فالهيكل الفعلي للطرح وطريقة تنفيذه أمران بالغا الأهمية.
هل ينطبق قانون MiCA على الشركات خارج الاتحاد الأوروبي؟
نعم، يمكن ذلك. ينبغي على أي شركة خارج الاتحاد الأوروبي تحديد ما إذا كانت منتجاتها أو خدماتها في مجال العملات المشفرة تندرج ضمن نطاق قانون MiCA قبل تسويقها لسكان الاتحاد الأوروبي. وتعتمد الإجابة على نوع النشاط وهيكله.
تنويه : هذه المقالة مُخصصة لأغراض إعلامية فقط، ولا تُعتبر نصيحة استثمارية أو تجارية. لا يُفسر أي شيء وارد فيها على أنه نصيحة مالية أو قانونية أو ضريبية. ينطوي التداول أو الاستثمار في العملات الرقمية على مخاطر خسارة مالية كبيرة. لذا، يُرجى إجراء بحث دقيق قبل اتخاذ أي قرارات استثمارية أو تجارية.
التداول مع إثبات الاحتياطيات
تنشر بورصة UEEx عمليات تدقيق شهرية وتحقق من طرف ثالث في كل سوق مدرج.