يُعدّ التمييز بين رموز المنفعة ورموز الأمان أمرًا بالغ الأهمية لمشاريع العملات الرقمية، إذ قد يؤدي سوء التصنيف إلى غرامات أو إغلاق أو نزاعات قانونية. وفي عام 2026، ساهمت الأطر التنظيمية الأكثر وضوحًا في تسهيل عملية تصنيف الرموز.
قدمت الولايات المتحدة توجيهات أكثر وضوحاً من خلال مبادرة مشروع العملات المشفرة التابعة لهيئة الأوراق المالية والبورصات (SEC)، في حين أن إطار عمل MiCA الأوروبي يعمل بكامل طاقته منذ أواخر عام 2024.
كما وضعت سنغافورة ودبي واليابان مناهج تنظيمية خاصة بها. ويساعد فهم هذه القواعد الجهات المصدرة على تحديد المتطلبات التي تنطبق عليها، والوثائق المطلوبة، وكيفية طرح الرموز بشكل قانوني.
يشرح هذا الدليل رموز المنفعة ورموز الأمان بعبارات بسيطة، ويستكشف كيف يميز المنظمون بينها، ويستعرض قرارات المحاكم المهمة، ويقدم إطارًا عمليًا لتحديد الفئة التي ينتمي إليها الرمز.
الوجبات السريعة الرئيسية
لا يهم الملصق، المهم هو المضمون. إن تسمية الرمز المميز بـ "أداة مساعدة" لا يحميه من أن يكون ورقة مالية إذا كان يتصرف ويتحدث مثل الاستثمار.
التوقيت مهم للغاية. يُعد بيع رمز مميز قبل أن يعمل منتجك فعلياً أحد أكبر المؤشرات التحذيرية التي يبحث عنها المنظمون.
يمكن أن يؤدي تطبيق اللامركزية إلى تغيير حالة الرمز المميز بمرور الوقتلكن ذلك لا يلغي المسؤولية عن كيفية بيعها في المقام الأول.
لا داعي للخوف من رموز الأمان. إذا كانت عملتك الرقمية استثمارًا حقيقيًا، مثل حصة في صفقة عقارية، فهي مصممة لتكون ورقة مالية. صممها على هذا النحو منذ البداية.
لقد جلب عام 2026 وضوحاً تنظيمياً حقيقياً. يوفر مشروع العملات المشفرة التابع لهيئة الأوراق المالية والبورصات الأمريكية، ومشروع MiCA في الاتحاد الأوروبي، والأطر في دبي وسنغافورة، جميعها للمؤسسين والمستثمرين خريطة أوضح مما كانت عليه قبل عامين فقط.
انضم إلى UEEx
استمتع بتجربة منصة إدارة الثروات الرقمية الرائدة عالميًا
رمز المنفعة هو أصل رقمي يمنحك الوصول إلى شيء ما: خدمة، أو ميزة، أو منتج داخل منصة بلوك تشين محددة. فكّر فيه بشكل مختلف عن الأسهم، فهو أقرب إلى رمز لعبة فيديو. تشتريه لتستخدمه، لا لتحتفظ به وتنتظر ارتفاع قيمته.
ما الذي يجعل الرمز المميز رمزًا مميزًا للمنفعة؟
إنه للاستخدام وليس للاستثمار. تنفقه لدفع ثمن شيء ما، مثل رسوم المعاملات أو مساحة التخزين.
لا يتم تسويقها كاستثمار. لا توجد وعود بنمو السعر، ولا عروض "استثمر مبكراً".
تكمن قيمتها في استخدامها، وليس في أداء الشركة.
غالباً ما يتم استهلاكها. على سبيل المثال، يتم إنفاق عملة ETH الخاصة بشبكة إيثيريوم لدفع تكاليف معاملات الشبكة.
لا يهم الأمر عادةً إلا داخل نظامه البيئي الخاص.
أمثلة شائعة:
ETH يدفع رسوم المعاملات ("الغاز") على شبكة إيثيريوم.
FIL يدفع مقابل تخزين البيانات اللامركزي على منصة Filecoin أو يتم ربحه من خلال توفير التخزين.
BAT يكافئ متصفح Brave مستخدميه على مشاهدة الإعلانات التي تحترم الخصوصية ويتيح لهم تقديم إكراميات للمبدعين.
لكنّ الأمر المهم هو: مجرد تسمية رمزك بـ"رمز منفعة" لا يجعله كذلك قانونياً. فقد أوضحت هيئة الأوراق المالية والبورصات أنها لا تعتبر التسميات العامل الحاسم. المهم هو كيفية بيع الرمز فعلياً وما يتوقعه المشترون منه بشكل معقول.
يمثل رمز الأمان ملكية أو حصة مالية في شيء حقيقي: شركة، أو عقار، أو دين، أو حصة من الأرباح المستقبلية. إنه النسخة الرقمية من شهادة الأسهم أو السند.
ما الذي يجعل الرمز المميز رمزًا أمنيًا؟
إنها تمثل ملكية أو مطالبة بقيمة، مثل حقوق الملكية أو الدين أو الممتلكات.
يتوقع المشترون عائدًا ماليًا، سواء من خلال نمو الأسعار أو توزيعات الأرباح أو تقاسم الأرباح.
ترتبط قيمتها بأصل أساسي أو بأداء الشركة، وليس باستخدام منتج.
إنها تخضع للتنظيم؛ فالرموز الأمنية تندرج تحت قانون الأوراق المالية، مما يعني التسجيل أو الحصول على إعفاء ساري المفعول، ومتطلبات الإفصاح، والتقارير المستمرة.
الأنواع الشائعة:
رموز الأسهم تمثل أسهمًا في شركة
رموز الديون تمثل القروض أو السندات
رموز العقارات يمثل الملكية الجزئية للعقار
رموز مشاركة الإيرادات التي تدفع لحامليها نسبة من دخل المشروع
مقارنة عملية مفيدة، وإن لم تكن مثالية: رمز عقاري يدفع دخلاً إيجارياً يومياً لحامليه يشبه إلى حد كبير امتلاك حصة صغيرة في عقار مؤجر من خلال شركة ذات مسؤولية محدودة. هذا هو بالضبط الهيكل الذي تستخدمه منصات مثل RealT في الولايات المتحدة، ولهذا السبب تُعامل هذه الرموز كأوراق مالية، وليست رموزاً نفعية.
اختبار هاوي: كيف يقرر المنظمون ما إذا كانت الرموز ذات فائدة أم رموز أمان؟
هذه هي الأداة القانونية الأكثر أهمية في هذا الموضوع برمته، لذا فهي تستحق قسماً خاصاً بها.
يستند اختبار هاوي إلى قضية رفعتها المحكمة العليا عام 1946، وهي قضية هيئة الأوراق المالية والبورصات ضد شركة دبليو جيه هاوي ، والتي لم تكن لها أي علاقة بالعملات المشفرة. فقد كانت القضية تتعلق ببساتين برتقال في فلوريدا. اشترى المستثمرون أرضًا وأجّروها للشركة، التي تولّت رعاية البساتين وتقاسم الأرباح. وكان على المحكمة العليا أن تقرر: هل يُعدّ هذا الترتيب ورقة مالية؟
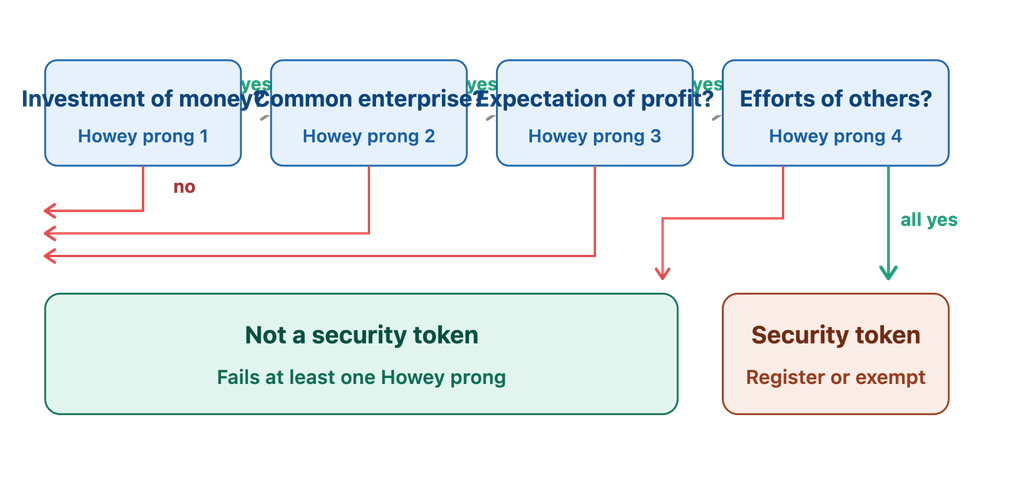
أقرت المحكمة ذلك، وبذلك وضعت معيارًا من أربعة أجزاء. تُعتبر الصفقة "عقد استثمار" (نوع من الأوراق المالية) إذا تضمنت ما يلي:
استثمار المال (أو العملات المشفرة، أو أي شيء ذي قيمة)
في مشروع مشترك
مع توقع الربح
ويعود ذلك في الغالب إلى جهود شخص آخر
إذا استوفت صفقة الرموز جميع الشروط الأربعة، فهي تُعتبر ورقة مالية. أما إذا فشلت بوضوح في أي شرط منها، فمن المحتمل ألا تكون كذلك.
"إذا كانت الشبكة التي ستعمل عليها العملة أو الرمز المميز لامركزية بشكل كافٍ ... فقد لا تمثل الأصول عقد استثمار"، هذا ما قاله ويليام هينمان، المدير السابق لقسم تمويل الشركات في هيئة الأوراق المالية والبورصات، عند مناقشة الإيثيريوم في عام 2018، وهو تعليق لا يزال يشكل طريقة تفكير المنظمين بشأن اللامركزية حتى اليوم.
تطبيق الأجزاء الأربعة على الرموز:
1. استثمار الأموال: تكاد جميع عمليات بيع الرموز الرقمية تفي بهذا الشرط. فالدفع بالدولار أو البيتكوين أو حتى تقديم الخدمات كلها أمور مقبولة.
2. المشروع المشترك: هل ترتبط ثروات المشترين ببعضها البعض أم بنجاح المشروع؟ هذا الجزء مثير للجدل. فقد جادلت هيئة الأوراق المالية والبورصات في توجيهات سابقة بأنها لا تشترط بالضرورة وجود أموال مجمعة لتأسيس مشروع مشترك، وهو موقف يتجاوز المعنى الواضح لحكم هاوي الأصلي، ولا يزال محل نقاش قانوني.
3. توقع الربح: هنا تكمن أهمية التسويق. إذا كان عرضك التقديمي يتحدث عن القيمة المستقبلية، أو المقارنات بالأسهم، أو خطة عمل من شأنها زيادة قيمة الرمز المميز، فأنت تشير مباشرةً إلى ورقة مالية.
4. جهود الآخرين: إذا كان المشترون سلبيين ويعتمد النجاح كلياً على فريقك الأساسي في بناء المنتج، فهذا يميل نحو الأمان. أما إذا كانت الشبكة تعمل ذاتياً دون جهة تحكم مركزية، فهذا يميل نحو عدم الأمان.
طريقة بسيطة لتذكرها:
يفشل البيتكوين في الاختبار فورًا تقريبًا لعدم وجود شركة أو جهة راعية أو أي شخص تُسهم جهوده في نجاحه. ولهذا السبب، تعاملت الجهات التنظيمية مع البيتكوين لفترة طويلة كسلعة وليس كأداة مالية.
إنّ بيع رمز جديد تمامًا قبل إنشاء المنصة، مع موقع إلكتروني يعد الفريق بـ"بناء قيمة"، يستوفي جميع الشروط. تقع معظم الرموز الحقيقية في مكان ما بين هذين النقيضين، ولهذا السبب تُعدّ تفاصيل البيع بالغة الأهمية.
مقارنة بين رموز المنفعة ورموز الأمان: مقارنة جنبًا إلى جنب
الميزة / الجانب
الرموز المساعدة
الرموز الأمنية
الغرض الأساسي
توفير الوصول إلى المنتجات أو الخدمات أو الميزات أو الوظائف ضمن نظام البلوك تشين البيئي
تمثل استثمارًا أو مصلحة مالية، مثل الأسهم أو الديون أو حصص الصناديق أو الأوراق المالية الأخرى
اشتقاق القيمة
يرتبط ذلك بشكل أساسي باستخدام الشبكة، والفائدة، والعرض والطلب
يرتبط عمومًا بعائد أساسي من الأوراق المالية أو الأصول أو الأعمال التجارية أو العائد المالي
الوضع التنظيمي
قد لا تخضع لقوانين الأوراق المالية عند هيكلتها وعرضها كأصل مشفر حقيقي ذي منفعة عامة/غير متعلق بالأوراق المالية
يخضع ذلك لقوانين الأوراق المالية عندما يمثل الرمز المميز نفسه ورقة مالية أو يتم عرضه كجزء من معاملة أوراق مالية
اختبار هاوي
لا تُعفي المنفعة الرمز المميز تلقائيًا؛ فالمعاملة المحددة والظروف المحيطة بها لها أهمية.
تتضمن عقود الاستثمار عمومًا استثمارًا للأموال، ومشروعًا مشتركًا، وتوقعًا لتحقيق أرباح من جهود الآخرين.
طرق الإصدار
إطلاق الرموز الرقمية، وعمليات الطرح الأولي للعملات الرقمية، وفعاليات توليد الرموز الرقمية، وتوزيعات النظام البيئي
عروض رموز الأمان (STOs)، أو العروض المسجلة، أو الإعفاءات من الأوراق المالية مثل الاكتتابات الخاصة.
المستثمر/المستخدم النموذجي
المستخدمون والعملاء والمشاركون في الشبكة والمتداولون
المستثمرون الذين يسعون للحصول على حقوق اقتصادية أو حقوق ملكية أو حقوق مالية أخرى
الحقوق الممنوحة
الوصول إلى المنصة، وحقوق الاستخدام، والخصومات، والحوكمة، أو وظائف الشبكة
حقوق الملكية، والدخل، والأرباح الموزعة، وحقوق التصويت، ومطالبات الديون، وحصص الصناديق، أو غيرها من الحقوق التعاقدية
تسجيل سيك
ليس ذلك شرطًا بالضرورة إذا كان الأصل والمعاملة خارج نطاق قوانين الأوراق المالية الفيدرالية.
يُشترط ذلك عموماً ما لم يكن العرض مؤهلاً للإعفاء.
KYC / AML
يعتمد ذلك على المنصة، والاختصاص القضائي، وحالة الاستخدام
عادةً ما تكون أكثر شمولاً بسبب متطلبات الأوراق المالية ومكافحة غسل الأموال والتحقق من المستثمرين
التداول
يجوز التداول في منصات تداول العملات الرقمية حيثما يسمح القانون بذلك
قد يتطلب التداول منصات أوراق مالية منظمة، أو وسطاء، أو أنظمة تداول بديلة، أو بنية تحتية أخرى معتمدة
إنتقال الملكية من إلى
غالباً ما يتم تصميمها لتكون قابلة للتحويل، وذلك رهناً بالقوانين المعمول بها وقواعد المنصة.
غالباً ما تخضع لقيود قانون الأوراق المالية أو القيود التعاقدية أو قيود فترة الاحتفاظ
توقعات الربح
يركز نموذج المنفعة الحقيقي على الاستخدام بدلاً من العوائد الناتجة عن جهود المروج
تُعد عوائد الاستثمار بشكل عام عنصراً أساسياً في فرضية الاستثمار
دعم الأصول
عادة لا يكون مدعوماً بأصل مالي أساسي
يمكن أن تمثل أو تكون مدعومة بحقوق ملكية أو ديون أو صناديق أو عقارات أو أوراق مالية أخرى
أمثلة
الإيثيريوم كأداة مساعدة للشبكة، وأدوات رقمية، وبعض الأصول المشفرة غير الأمنية
الأسهم المُرمّزة، والسندات المُرمّزة، وحصص الصناديق، وغيرها من الأوراق المالية المُرمّزة
التعقيد التنظيمي
تتراوح الأسعار من منخفضة إلى مرتفعة حسب الولاية القضائية والهيكل والعرض
مرتفعة عموماً بسبب تطبيق لوائح الأوراق المالية
التكاليف القانونية والامتثال
قد تكون أقل، لكنها تعتمد بشكل كبير على الاختصاص القضائي والهيكل.
عادة ما تكون أعلى بسبب متطلبات التسجيل والإفصاح وأهلية المستثمرين والحفظ والتداول
الوقت إلى السوق
قد يكون ذلك أسرع عندما لا يكون تسجيل الأوراق المالية أو الترخيص المكافئ مطلوبًا
عادة ما تكون العملية أبطأ بسبب قوانين الأوراق المالية ومتطلبات الامتثال
الامتثال المستمر
قد تكون محدودة، على الرغم من أنه لا يزال من الممكن تطبيق قواعد حماية المستهلك ومكافحة غسل الأموال والضرائب وغيرها.
يشمل ذلك عادةً الإبلاغ المستمر، والإفصاح، وحفظ السجلات، والنقل، والالتزامات التنظيمية
الموقف التنظيمي الأمريكي لعام 2026
يُقر إطار عمل هيئة الأوراق المالية والبورصات لعام 2026 بفئات مثل الأدوات الرقمية وغيرها من الأصول المشفرة غير الأمنية؛ ومع ذلك، لا يزال من الممكن أن يكون الأصل غير الأمني جزءًا من عقد استثماري
تُعرّف هيئة الأوراق المالية والبورصات الأمريكية الأوراق المالية الرقمية بأنها أدوات مالية مُرمّزة تندرج ضمن تعريف الأوراق المالية؛ ولا يُلغي الترميز الالتزامات القانونية المتعلقة بالأوراق المالية.
تحديث هام لعام 2026
يتمثل التغيير الأبرز عن المقارنات السابقة بين العملات الرقمية المشفرة في أن عبارة "العملة الرقمية النفعية = غير خاضعة للتنظيم" تبسيط مفرط. ففي مارس 2026، أصدرت هيئة الأوراق المالية والبورصات الأمريكية تفسيراً يُرسي تصنيفاً أكثر وضوحاً للأصول الرقمية المشفرة، بما في ذلك السلع الرقمية، والمقتنيات الرقمية، والأدوات الرقمية، والعملات المستقرة، والأوراق المالية الرقمية.
كما أوضحت أن الأصول المشفرة غير الأمنية يمكن أن تكون مع ذلك جزءًا من عقد استثماري اعتمادًا على كيفية عرضها والوعود المقدمة للمشترين.
بالنسبة للأوراق المالية المُرمّزة، فإن توجيهات هيئة الأوراق المالية والبورصات لعام 2026 توضح هذا التمييز بشكل خاص: إن وضع ورقة مالية تقليدية على سلسلة الكتل لا يغير من طبيعتها القانونية الأساسية.
أمثلة واقعية توضح لك الأمر
إليكم بعض الأمثلة الواقعية لتسهيل الفهم
رموز المنفعة في الممارسة العملية
رمز الانتباه الأساسي (BAT)
تُشغّل عملة BAT نموذج الإعلانات في متصفح Brave. يكسب المستخدمون الذين يختارون الاشتراك عملة BAT مقابل مشاهدة الإعلانات التي تحترم الخصوصية، ويمكنهم إنفاق هذه العملة على دعم منشئي المحتوى أو فتح ميزات جديدة.
لا أحد يشتري عملة BAT متوقعًا أن يقوم فريق Brave برفع قيمتها. إنما يستخدمونها لأنها تؤدي وظيفة ما. هذا التصميم العملي، الذي يُتيح إنفاق العملة لاستخدامها، هو تحديدًا سبب تجنب تصنيف BAT كأداة مالية.
عملة الملف (FIL)
يعمل نظام FIL بنفس الطريقة لتخزين البيانات. هل تحتاج إلى مساحة تخزين؟ ادفع بعملة FIL. هل لديك مساحة تخزين إضافية على القرص الصلب؟ اربح عملة FIL عن طريق تأجيرها. هذه العملة الرقمية هي عملة سوق حقيقية، وليست أداة استثمارية سلبية.
Ethereum (ETH)
يُعدّ هذا الرمز المميز مثالاً كلاسيكياً على المرحلة الانتقالية. جمعت إيثيريوم الأموال من خلال بيع الرموز المميزة في عام 2014، والذي بدا آنذاك أشبه بطرح للأوراق المالية. ولكن على مدار عقد من الزمان، أصبحت الشبكة لامركزية حقاً: آلاف المطورين والمدققين ومشغلي العقد المستقلين، دون أن تسيطر أي شركة بمفردها على زمام الأمور.
اليوم، تُعدّ عملة الإيثيريوم ضرورية لدفع تكاليف كل معاملة وعقد ذكي على الشبكة. ولم تُتابع الجهات التنظيمية الإيثيريوم كأداة مالية، ويعود ذلك في الغالب إلى هذا التحوّل من العمل الجماعي إلى العمل المجتمعي.
تتيح هذه العملة الرقمية للمستثمرين شراء حصص جزئية في عقارات للإيجار في الولايات المتحدة. يمتلك كل عقار شركة ذات مسؤولية محدودة خاصة به، ويحصل حاملو العملة على حصة من دخل الإيجار، تُوزع بانتظام. هذا ليس مجرد خدمة عامة، بل هو ملكية مع تدفق دخل، ولهذا السبب تُقدم RealT عروضها بموجب إعفاءات الأوراق المالية وتقصر المبيعات على المستثمرين المؤهلين.
العقارات المُرمّزة في منطقة الخليج
وقد حقق هذا المشروع نجاحاً كبيراً أيضاً. فقد أنشأت هيئة تنظيم الأصول الافتراضية في دبي فئة خاصة للأصول الحقيقية المُرمّزة ، وقد اجتذبت مشاريع ترميز العقارات هناك اهتماماً كبيراً من المستثمرين الدوليين، وهو مؤشر آخر على أن أسواق رموز الأوراق المالية المنظمة تنضج بسرعة خارج الولايات المتحدة.
صناديق الاستثمار العقاري اليابانية المُرمّزة
تُظهر هذه المبادرة مدى إمكانية تحقيق ذلك في سوق منظم بشكل جيد. فقد سمحت وكالة الخدمات المالية اليابانية بتداول صناديق الاستثمار العقاري المُرمّزة بموجب قواعد الأوراق المالية الحالية، وأصبحت العروض المُرمّزة تشكل نسبة كبيرة من الإدراجات الجديدة في بورصة طوكيو في السنوات الأخيرة.
الوضع التنظيمي في عام 2026
هكذا ستبدو الصورة التنظيمية في عام 2026
الولايات المتحدة: مشروع العملات المشفرة التابع لهيئة الأوراق المالية والبورصات الأمريكية
لسنوات، كانت هيئة الأوراق المالية والبورصات الأمريكية تنظم العملات المشفرة في الغالب من خلال الدعاوى القضائية بدلاً من القواعد الواضحة. وقد تغير ذلك في عام 2025.
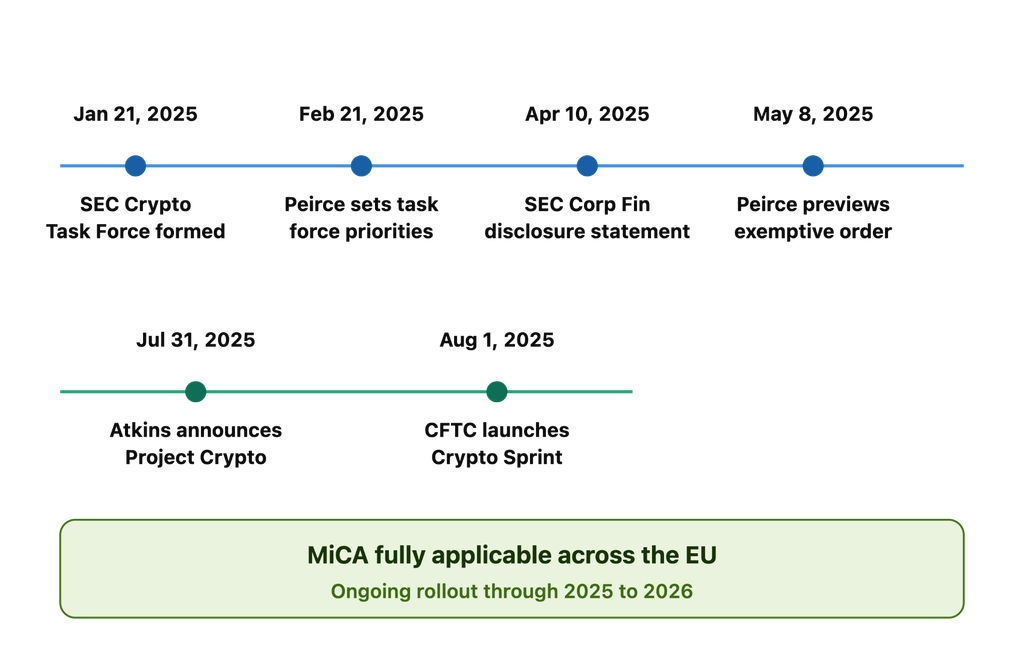
في 31 يوليو 2025، أعلن رئيس هيئة الأوراق المالية والبورصات الأمريكية، بول أتكينز، عن مشروع "كريبتو" ، وهو خطة شاملة للهيئة لتحديث طريقة تعاملها مع الأصول الرقمية. وفي خطابه، جادل أتكينز بأن معظم العملات المشفرة ليست أوراقًا مالية على الإطلاق، وأن تصنيفها يجب أن يعتمد على كيفية تغليفها وبيعها، وليس على أي خاصية جوهرية في التكنولوجيا نفسها.
هكذا وصف أتكينز مشروع كريبتو في إعلانه: "مبادرة على مستوى اللجنة لتحديث قواعد ولوائح الأوراق المالية لتمكين الأسواق المالية الأمريكية من الانتقال إلى البلوك تشين".
يسعى مشروع كريبتو إلى تحقيق ما يلي:
إرشادات أوضح للتمييز بين الأوراق المالية والسلع والعملات المستقرة
تم وضع استثناءات وملاذات آمنة جديدة خصيصًا لمبيعات الرموز، بما في ذلك إمكانية تقديم إعفاءات للمشاريع في مراحلها المبكرة التي لم يتم إطلاقها بعد.
مسارٌ لتداول الرموز الأمنية على تقنية السجلات الموزعة مع متطلبات تسجيل أخف، وهي فكرة دافعت عنها المفوضة هيستر بيرس.
يُتيح ذلك مجالاً لاستمرار عمل التمويل اللامركزي، مع التمييز بين ناشري البرامج الحقيقيين والوسطاء الخاضعين للتنظيم.
ظهر هذا التحول في النهج سريعاً في القضايا الفعلية التي نظرت فيها هيئة الأوراق المالية والبورصات الأمريكية. ففي فبراير 2025، أسقطت الهيئة دعواها القضائية ضد شركة كوين بيس بشأن تداول الأوراق المالية غير المسجلة.
بينما اعتمدت الولايات المتحدة على التحليل القضائي لكل قضية على حدة، وضع الاتحاد الأوروبي مجموعة قواعد فعلية. أصبح قانون تنظيم أسواق الأصول المشفرة (MiCA) ساري المفعول بالكامل في جميع الدول الأعضاء الـ 27 في ديسمبر 2024، وهو يصنف الرموز في فئات واضحة بدلاً من الاعتماد على اختبار يعود لعقود مضت.
الفئات الرئيسية الثلاث لـ MiCA:
رموز النقود الإلكترونية (EMTs): مرتبطة بعملة واحدة، مثل العملات المستقرة المدعومة بالدولار الأمريكي
الرموز المرجعية للأصول (ARTs): مدعومة بسلة من الأصول، مثل العملات المتعددة أو السلع
أصول العملات المشفرة الأخرى، بما في ذلك رموز المنفعة: تهدف الرموز فقط إلى توفير الوصول إلى سلعة أو خدمة من الجهة المصدرة، وليس إلى الاحتفاظ بقيمة ثابتة أو أن تكون بمثابة استثمار.
بموجب قانون MiCA، يتطلب رمز المنفعة الحقيقي ورقة بيضاء واضحة وتسويقًا نزيهًا، ولكنه يتجنب قواعد الترخيص الأكثر صرامة التي تُطبق على العملات المستقرة والرموز الاستثمارية. وهذا يمنح المشاريع التي تتخذ من الاتحاد الأوروبي مقرًا لها مسارًا أكثر قابلية للتنبؤ من النهج الأمريكي الذي يعتمد على دراسة كل حالة على حدة.
منطقة آسيا والمحيط الهادئ: سنغافورة، دبي، واليابان
سنغافورة تعتبر هيئة النقد السنغافورية (MAS) الرموز المميزة التي تتضمن ميزات الملكية أو تقاسم الأرباح بمثابة أوراق مالية بموجب قانون الأوراق المالية والعقود الآجلة الحالي، حيث تتولى المنصات المرخصة إدارة العروض المتوافقة.
في دبي قامت هيئة تنظيم الأصول الافتراضية (VARA) بإنشاء فئة خاصة بالأصول الحقيقية التي تم ترميزها، مما يدعم موجة من مشاريع ترميز العقارات.
اليابان سمحت وكالة الخدمات المالية لصناديق الاستثمار العقاري ذات الرموز المميزة بالعمل بموجب إطارها الخاص بالأوراق المالية، مما يجعل اليابان واحدة من أكثر الأسواق نضجاً للرموز الأمنية المنظمة.
نهج MiCA مقابل نهج هيئة الأوراق المالية والبورصات: الاختلافات الرئيسية
يُقدّم قانون MiCA التابع للاتحاد الأوروبي إطارًا موحدًا بفئات ومتطلبات مُحدّدة، بينما يستخدم نهج هيئة الأوراق المالية والبورصات الأمريكية لعام 2026 تصنيفًا أكثر تفصيلًا للرموز الرقمية إلى جانب مبادئ قانون الأوراق المالية الحالية. وقد أصدرت هيئة الأوراق المالية والبورصات الأمريكية تفسيرًا رئيسيًا للأصول المشفرة في مارس 2026، ليحل محل إطارها السابق للأصول الرقمية الصادر عام 2019.
البعد
ميكا (الاتحاد الأوروبي)
نهج هيئة الأوراق المالية والبورصات الأمريكية
الإطار
إطار عمل واسع النطاق قائم على الفئات يغطي الأصول المشفرة، وتقنيات الوصول الآلي، وتقنيات التحويل الإلكتروني للأموال، ومقدمي الخدمات.
يحدد تفسير هيئة الأوراق المالية والبورصات لعام 2026 فئات تشمل السلع الرقمية، والمقتنيات الرقمية، والأدوات الرقمية، والعملات المستقرة، والأوراق المالية الرقمية.
الوضوح التنظيمي
مرتفع نسبياً، مع وجود قواعد محددة لفئات الأصول المشفرة المختلفة والأنشطة المنظمة.
وضوح أكبر مما كان عليه في الإطار السابق، ولكن لا يزال من الممكن أن يعتمد وضع الأوراق المالية على الأصل والمعاملة والظروف المحيطة.
الرموز المساعدة
يشمل ذلك الأصول المشفرة التي لا تعتبر أدوات مالية، مع متطلبات محددة للإصدار والإفصاح.
"الأدوات الرقمية" التي تؤدي وظائف عملية ليست أوراقًا مالية بشكل عام، بشرط ألا تتضمن عقد استثمار.
Stablecoins
يفصل العملات المستقرة إلى رموز مرجعية للأصول (ARTs) ورموز النقود الإلكترونية (EMTs)، مع متطلبات محددة للمصدرين والاحتياطيات.
العملات المستقرة للدفع التي تستوفي شروطًا محددة لا تعتبر عمومًا أوراقًا مالية؛ وقد تخضع العملات المستقرة الأخرى لمعاملة مختلفة اعتمادًا على خصائصها.
ترخيص
يتطلب مقدمو خدمات الأصول المشفرة عمومًا الحصول على ترخيص بموجب قانون MiCA، مع مراعاة الاستثناءات والترتيبات الانتقالية المعمول بها.
قد تتطلب الأنشطة المتعلقة بالأوراق المالية والمتعلقة بالعملات المشفرة التسجيل أو التأهل للحصول على إعفاء ساري المفعول بموجب قوانين الأوراق المالية الفيدرالية.
التركيز على المستهلك/المستثمر
يؤكد على حماية المستهلك، ونزاهة السوق، والإفصاح، والمتطلبات الاحترازية.
يركز بشكل أساسي على حماية المستثمرين بموجب قوانين الأوراق المالية، بينما يسعى إطار عمل 2026 أيضًا إلى وضع حدود تنظيمية أكثر وضوحًا لأسواق العملات المشفرة.
ما حسمته القضايا القضائية الكبرى فعلياً
تؤثر أحكام المحاكم في هذا المجال القانوني بقدر تأثير أي تنظيم. إليكم ما حدث بالفعل في أهم القضايا، كما تم التحقق منه حتى سبتمبر 2026.
تقرير المنظمة اللامركزية المستقلة (2017)
هنا بدأت قصة العملات الرقمية. حققت هيئة الأوراق المالية والبورصات الأمريكية في قضية "ذا داو"، وهو صندوق استثماري مبكر قائم على منصة إيثيريوم، وخلصت إلى أن رموزه تُعتبر أوراقًا مالية لأن المستثمرين سلموا أموالهم متوقعين عوائد يحققها منظمو الصندوق. وقد أرست هذه القضية الأساس الذي بُنيت عليه جميع القضايا اللاحقة.
هيئة الأوراق المالية والبورصات ضد تيليجرام (2020)
جمعت تيليجرام 1.7 مليار دولار من بيع رموز "جرام" قبل إطلاق شبكتها. وقد منعت المحكمة عملية التوزيع، معتبرةً أن المستثمرين كانوا يستثمرون بناءً على وعد تيليجرام ببناء سلسلة كتل فعّالة، وليس بناءً على أي خدمة قائمة.
الدرس المستفاد : إن بيع رمز مميز قبل أن يعمل منتجك هو أحد أوضح الطرق لانتهاك قوانين الأوراق المالية، بغض النظر عما يفعله الرمز المميز في النهاية.
هيئة الأوراق المالية والبورصات ضد شركة LBRY (2022)
زعمت شركة LBRY أن رمزها LBC هو رمز نفعي لمنصة محتواها. إلا أن المحكمة رفضت هذا الزعم، مشيرةً إلى أن LBRY سوّقت لإمكانات LBC الاستثمارية، وأن الرمز لم يكن له وظائف حقيقية تُذكر وقت بيعه. ولم يُنقذ وصف "رمز نفعي" الشركة من الإفلاس.
SEC ضد Ripple Labs
أسفرت هذه القضية عن أحد أكثر الأحكام إثارة للجدل في قانون العملات الرقمية. ففي عام 2023، قضى قاضٍ فيدرالي بأن مبيعات شركة ريبل المباشرة لعملة XRP للمستثمرين المؤسسيين تُعدّ معاملات أوراق مالية.
إلا أن مبيعاتها عبر البورصات العامة للمشترين الأفراد لم تكن كذلك، إذ لم يكن لدى مشتري البورصات أي وسيلة لمعرفة أنهم يشترون من شركة ريبل. وبحلول عام 2025، وافقت ريبل على دفع غرامة قدرها 125 مليون دولار أمريكي بسبب مبيعاتها للمؤسسات، وسحب كلا الطرفين استئنافهما، وأُغلقت القضية بهذا الحكم الجزئي.
هيئة الأوراق المالية والبورصات الأمريكية (SEC) ضد كوين بيس (Coinbase)
رفعت هذه الدعوى عام 2023، متهمةً شركة كوين بيس بإدارة بورصة أوراق مالية غير مسجلة. وفي ظل القيادة الجديدة لهيئة الأوراق المالية والبورصات الأمريكية، أسقطت الهيئة الدعوى طواعيةً في فبراير 2025، مشيرةً إلى تحولها الأوسع نحو وضع قواعد واضحة بدلاً من التقاضي في كل قضية على حدة.
كيفية معرفة ما إذا كان الرمز المميز الخاص بك رمزًا للمنفعة أو رمزًا أمنيًا
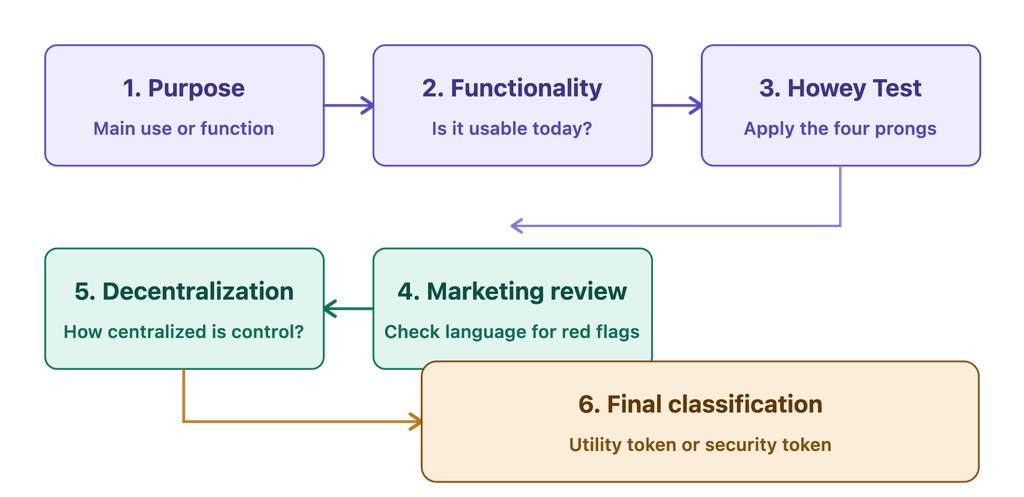
قم بمراجعة هذه الأسئلة بالترتيب.
1. ما وظيفة الرمز المميز تحديداً؟ إذا كان يتيح ميزةً ما، أو يدفع ثمن خدمة، أو يُستهلك أثناء الاستخدام، فهذا يدل على فائدته. أما إذا كان يمثل ملكيةً، أو حصةً من الأرباح، أو حقًا في أصلٍ ما، فهذا يدل على أمانه.
2. هل ستكون للرمز قيمة حتى لو لم يتوقع أحد الربح منه؟ ينبغي أن يكون لرمز المنفعة قيمة لمجرد رغبة الناس في استخدام المنصة. إذا كانت قيمته بالكامل تعتمد على ارتفاع السعر، فهذا استثمار وليس رمز منفعة.
3. قم بتطبيق اختبار هاوي. هل دفع الناس المال؟ هل توقعوا ربحًا؟ هل يعتمد هذا الربح بشكل أساسي على عمل فريقك وليس على استخدامهم الشخصي للمنتج؟ إذا كانت إجابتك "نعم" في جميع الجوانب، فمن المحتمل أنك بصدد ورقة مالية.
٤. متى ستبيعها؟ يُعدّ البيع قبل أن تعمل منصتك بشكل كامل أكبر مؤشر خطر تبحث عنه الجهات الرقابية. وقد نشأت قضية هيئة الأوراق المالية والبورصات الأمريكية ضد تيليجرام بسبب هذه المشكلة تحديدًا. إذا كانت العملة الرقمية تعمل بالفعل وقت البيع، فإن حجتك بشأن فائدتها ستكون أقوى بكثير.
5. ما مدى لامركزية الشبكة فعلاً؟ اسأل من يتحكم في التطوير، ومن يتخذ قرارات الحوكمة، وهل ستستمر الشبكة في العمل إذا اختفت شركتك غداً. إن زيادة الاستقلالية عن الفريق المركزي تُضعف حجة "جهود الآخرين" التي تجعل من الرمز الرقمي أداةً للأمن.
٦. راجع موادك التسويقية جيدًا. عبارات مثل "فرصة استثمارية" أو "عوائد متوقعة" أو "اشترك قبل ارتفاع السعر" تُعدّ مؤشرات تحذيرية. أما عبارات مثل "استخدام المنصة" أو "الوصول إلى الميزات" فتُعزز فكرة الفائدة. استشر محاميًا لمراجعة جميع الوثائق المُوجّهة للجمهور قبل الإطلاق، وليس بعده.
إذا استوفى رمزك المميز متطلبات الأمان، فهذا ليس فشلاً. هذا يعني فقط أنك بحاجة إلى هيكلة العرض بشكل صحيح، باستخدام استثناء مثل اللائحة D أو اللائحة A+ في الولايات المتحدة، أو المسار المناسب لهيئة الرقابة المالية في المكسيك (MiCA) أو هيئة النقد في سنغافورة (MAS) إذا كنت تطلق الخدمة في الاتحاد الأوروبي أو سنغافورة.
مفاهيم خاطئة شائعة حول تنظيم العملات المشفرة
إليك بعض الأخطاء الشائعة المتعلقة بتنظيم العملات الرقمية التي يجب أن تعرفها
1. تسميتها رمزًا نفعيًا يعني أنها ليست ورقة مالية
في الواقع: لا يُحدد التصنيف وحده المعاملة القانونية. إذ تنظر الهيئات التنظيمية والمحاكم إلى خصائص الأصل، وهيكل المعاملة، وجوهره الاقتصادي. ويُفرّق تفسير هيئة الأوراق المالية والبورصات لعام 2026 بين الأصل الرقمي نفسه وعقد الاستثمار الذي يتضمن هذا الأصل. كما تُظهر قضية LBRY أن وصف رمز ما بأنه "رمز منفعة" لا يحمي المُصدر تلقائيًا من قوانين الأوراق المالية.
2. تعني المنفعة أن الرمز المميز لا يمكن أن يكون ورقة مالية
في الواقع: قد يكون للرمز فائدة حقيقية، بينما تُصنّف عملية بيع أو ترتيب معين كعقد استثماري. المسألة الأساسية هي ما إذا كان المشترون يتوقعون بشكل معقول تحقيق أرباح من الجهود الإدارية الأساسية للآخرين. الوظائف والتسويق والوعود والمعاملة المحيطة بها كلها أمور مهمة.
3. إذا لم يكن البيتكوين ورقة مالية، فإن كل أصول العملات المشفرة آمنة
الحقيقة: تتطلب الأصول الرقمية تحليلاً فردياً. فبحسب تفسير هيئة الأوراق المالية والبورصات الأمريكية لعام 2026، تُعتبر البيتكوين والإيثيريوم، إلى جانب العديد من الأصول الأخرى المذكورة، أمثلة على السلع الرقمية وليست أوراقاً مالية. ومع ذلك، قد تُشكل معاملة تتضمن أصلاً رقمياً غير مالي عقداً استثمارياً، وذلك بحسب هيكلها.
4. يؤدي تطبيق اللامركزية إلى إزالة جميع المخاوف المتعلقة بقوانين الأوراق المالية
الحقيقة: قد يؤثر تطبيق اللامركزية على تصنيف الأصل، لكنه لا يمحو تلقائيًا التبعات القانونية للمعاملات السابقة. ويقر إطار عمل هيئة الأوراق المالية والبورصات لعام 2026 تحديدًا بإمكانية ربط أصل مشفر غير مالي بعقد استثماري، وأن هذه العلاقة قد تنتهي لاحقًا.
5. يسمح النظام د بجمع التبرعات من أي شخص
في الواقع: تسمح القاعدة 506(ج) بالتسويق العام، لكنها تشترط أن يكون جميع المشترين مستثمرين معتمدين، مع اتخاذ خطوات تحقق معقولة. تسمح القاعدة 506(ب) بما يصل إلى 35 مستثمراً غير معتمد ممن يستوفون متطلبات معينة، لكنها تحظر عموماً التسويق العام. ولا يكفي الاعتماد الذاتي وحده لتطبيق القاعدة 506(ج).
6. البيع في الخارج يجنب قوانين الأوراق المالية الأمريكية
في الواقع: إن مجرد استهداف المشترين الأجانب لا يُلغي تلقائيًا متطلبات قانون الأوراق المالية الأمريكي. يوفر النظام (Regulation S) إطارًا لعروض الأوراق المالية الخارجية المؤهلة، ولكن يجب على الجهات المُصدرة استيفاء شروط معينة، مثل إجراء معاملة خارجية وتجنب جهود البيع المباشر في الولايات المتحدة.
7. عمليات الإنزال الجوي معفاة دائمًا
في الواقع، يعتمد التعامل مع عمليات التوزيع المجاني للعملات الرقمية على هيكلها وظروفها. ويتناول تفسير هيئة الأوراق المالية والبورصات الأمريكية لعام 2026 عمليات التوزيع المجاني للعملات الرقمية تحديدًا، ويقر بأن المعاملات التي تتضمن أصولًا رقمية غير مصنفة كأوراق مالية قد تخضع لتحليل عقود الاستثمار. ولذلك، فإن تفاصيل التوزيع مهمة.
خلاصة القول: لم يعد تنظيم الرموز مجرد مسألة ما إذا كان للأصل "فائدة". في عام 2026، يجب على الجهات المصدرة فحص خصائص الرمز والمعاملة المحددة والوعود وطريقة التوزيع والتوقعات الاقتصادية المحيطة بها.
عوامل الخطر والاعتبارات
تواجه مشاريع الرموز الرقمية مخاطر مختلفة اعتمادًا على ما إذا كانت مصممة كرموز منفعة أو أوراق مالية.
مخاطر مشاريع رموز المنفعة
1. التصنيف التنظيمي
لا يُحدد وصف رمز ما بأنه "رمز منفعة" وضعه القانوني تلقائيًا. ففي الولايات المتحدة، تقوم الهيئات التنظيمية والمحاكم بفحص هيكل الرمز وبيعه والمعاملات المحيطة به. ويُفرّق تفسير هيئة الأوراق المالية والبورصات لعام 2026 بين الأصول المشفرة وعقود الاستثمار، مما يجعل التحليل أكثر دقةً وملاءمةً للوقائع.
تشمل المخاطر الرئيسية ما يلي:
إجراءات إنفاذ القانون أو التقاضي
متطلبات التسجيل أو الإعفاء
العقوبات ومطالبات المستثمرين المحتملة
قيود الصرف أو انخفاض السيولة
التخفيف: الحصول على المشورة من مستشارين ذوي خبرة في مجال الأوراق المالية، والتأكد من وجود فائدة حقيقية، وتجنب التسويق القائم على عائد الاستثمار، والاحتفاظ بسجلات واضحة لغرض ووظائف الرمز المميز.
2. عدم تحقيق المنفعة الموعودة
إذا لم تتحقق الوظائف المعلن عنها، فقد تواجه المشاريع مزاعم بالتسويق المضلل أو انتهاكات حماية المستهلك.
أفضل الممارسات: الإطلاق فقط عندما تكون الوظائف الأساسية قابلة للتحقيق، ونشر خرائط طريق واقعية، وتقديم تحديثات منتظمة للتطوير، وتجنب المبالغة في القدرات المستقبلية.
3. التقلبات وحماية المستثمرين المحدودة
قد تشهد رموز المنفعة تقلبات سعرية كبيرة. كما قد يتمتع المشترون بحماية أقل من المستثمرين في الأوراق المالية المسجلة، مما يجعل الشفافية الطوعية والإفصاح عن المخاطر والحوكمة الرشيدة أموراً بالغة الأهمية.
4. اعتماد المنصة
قد تعتمد قيمة العملة الرقمية بشكل كبير على نجاح منصتها الأساسية. فضعف الإقبال عليها، والتحكم المركزي، والأعطال التقنية، أو وجود منافسين أقوى، كلها عوامل قد تُضعف الطلب عليها.
مخاطر مشاريع رموز الأمان
1. زيادة عبء الامتثال
قد يواجه مُصدرو رموز الأمان التزامات مستمرة تشمل الإفصاحات، وحفظ السجلات، والتحقق من المستثمرين، وقيود التحويل، والتقارير التنظيمية. ويمكن أن تكون تكاليف الامتثال كبيرة، لذا ينبغي تضمينها في نموذج العمل منذ البداية.
2. محدودية السيولة والوصول إلى السوق
لا يمكن بالضرورة تداول رموز الأمان بحرية في منصات تداول العملات الرقمية الرئيسية. فبحسب الاستثناء المُستخدم، قد تخضع عمليات التحويل لقيود، وقد تكون الأسواق الثانوية محدودة. على سبيل المثال، قد تخضع الأوراق المالية المقيدة لفترات احتفاظ مدتها ستة أشهر أو سنة واحدة بموجب القاعدة 144.
3. قيود المستثمر المعتمد
بموجب القاعدة 506(ج) من اللائحة د، يجوز للجهات المصدرة عمومًا الإعلان عن طرح أسهم، ولكن يجب أن يكون كل مشترٍ مستثمرًا معتمدًا، ويتعين على الجهة المصدرة اتخاذ خطوات معقولة للتحقق من ذلك. وهذا قد يُضيّق قاعدة المستثمرين المحتملين بشكل كبير.
4. تحديات التقييم
قد تواجه الرموز الرقمية التي تمثل أصولاً حقيقية كالعقارات صعوبات تتعلق بالتقييمات، واكتشاف الأسعار، والسيولة، والعلاقة بين سعر الرمز وقيمة الأصل الأساسي. ويمكن للتقييمات المستقلة والإبلاغ الشفاف عن الأصول أن يساهما في الحد من عدم اليقين.
5. التعقيد التنظيمي عبر الحدود
تُضيف العروض الدولية طبقةً أخرى من الامتثال. ففي الاتحاد الأوروبي، يُرسي قانون MiCA إطارًا موحدًا للعديد من الأصول المشفرة، ويشمل مجالاتٍ مثل الإفصاح والترخيص والإشراف وحماية المستثمرين. مع ذلك، قد تقع الأصول التي تُصنّف كأدوات مالية خارج نطاق قانون MiCA، وتظل خاضعةً لقواعد الأوراق المالية القائمة.
في نهاية المطاف، ينطوي كلا النموذجين على مقايضات: قد توفر رموز المنفعة مرونة أكبر ولكنها تواجه مخاطر التصنيف والتنفيذ، في حين أن رموز الأمان توفر إطارًا أكثر تنظيمًا ولكنها عادة ما تحمل قيودًا أكبر على الامتثال والتحويل والوصول إلى السوق.
فيما يلي الاتجاهات المستقبلية التي يمكن التطلع إليها
التطور التنظيمي
مزيد من التوافق العالمي
يتجه تنظيم العملات المشفرة نحو تصنيفات أكثر وضوحًا، ومتطلبات قائمة على المخاطر، وقواعد أكثر تحديدًا للأوراق المالية المُرمّزة. يوفر قانون MiCA التابع للاتحاد الأوروبي إطارًا موحدًا، بينما قدمت هيئة الأوراق المالية والبورصات الأمريكية تفسيرًا للأصول المشفرة في مارس 2026 يميز الأوراق المالية الرقمية عن فئات أخرى مثل السلع الرقمية والأدوات الرقمية.
بحلول عام 2027، من المرجح أن تصبح السلطات القضائية الرئيسية أكثر توافقاً بشأن المبادئ الأساسية، على الرغم من أن التنسيق الكامل لا يزال غير مرجح لأن النهج التنظيمية لا تزال مختلفة.
قواعد أمريكية أكثر مرونة
اقترح رئيس هيئة الأوراق المالية والبورصات الأمريكية، بول أتكينز، آلية حماية محتملة للرموز الرقمية، من شأنها أن تمنح المشاريع مزيدًا من اليقين بشأن الحالات التي لا تخضع فيها الأصول المشفرة لقوانين الأوراق المالية، وذلك وفقًا لشروط محددة. وقد يُسهم هذا في تخفيف عوائق الامتثال وتشجيع إصدار الرموز الرقمية المشروعة.
مزيد من التوجيه، وتقليل حالة عدم اليقين
يتزايد لجوء الجهات التنظيمية إلى تقديم تفسيرات وأطر رسمية بدلاً من الاعتماد كلياً على الإنفاذ. ومع ذلك، ستظل عمليات الاحتيال والعروض غير المتوافقة مع القوانين من أولويات الإنفاذ.
التكنولوجيا واتجاهات السوق
يحتل تجزئة الأصول المرجحة بالأصول (RWA) مركز الصدارة
تنتقل الأصول الحقيقية، بما في ذلك العقارات والسندات والأسهم الخاصة والسلع، إلى شبكات البلوك تشين. وتظهر معايير مؤسسية مثل ERC-7943، بينما تجعل التطورات التنظيمية عملية التوكنة المتوافقة مع الأنظمة أكثر جدوى.
بحلول عام 2027، قد تصبح الأصول المُرمّزة خيارًا استثماريًا أكثر شيوعًا إلى جانب الأوراق المالية التقليدية وصناديق الاستثمار العقاري.
التمويل اللامركزي يلتقي بالتمويل المنظم
من المرجح أن تجمع المرحلة التالية بين كفاءة التمويل اللامركزي وضوابط الامتثال مثل اعرف عميلك (KYC) وقيود التحويل والحفظ المنظم. قد يتيح هذا النهج الهجين للرموز الأمنية الوصول إلى خدمات الإقراض والتداول والتسوية القائمة على تقنية البلوك تشين دون التخلي عن حماية المستثمرين.
تحسين قابلية التشغيل البيني عبر السلاسل
تعمل المؤسسات المالية على تطوير بنية تحتية تسمح بنقل الأصول الرقمية عبر شبكات مختلفة. فعلى سبيل المثال، اختبرت سويفت إمكانية التشغيل البيني بين تقنية البلوك تشين وتقنية تشين لينك، وهي الآن بصدد إعداد مشاريع تجريبية حية للدفع الرقمي تشمل 17 بنكًا.
تسارع التبني المؤسسي
تتجه البنوك والمؤسسات المالية من مرحلة التجريب إلى بنية تحتية عملية لتقنية البلوك تشين. ومن المتوقع أن يُسهم هذا التوجه في توسيع نطاق استخدام الأوراق المالية المُرمّزة لتشمل إدارة الثروات، والمدفوعات، وأسواق رأس المال.
الذكاء الاصطناعي يعزز الامتثال
سيساهم الذكاء الاصطناعي بشكل متزايد في أتمتة عمليات اعرف عميلك (KYC)، ومراقبة المعاملات، والعقود الذكية، واكتشاف المخاطر، والفحوصات التنظيمية. وبالاقتران مع شفافية تقنية البلوك تشين، يمكن أن يقلل ذلك من تكاليف الامتثال، ويساعد الشركات على تحديد المخاطر في وقت مبكر.
واستشرافا للمستقبل
لن يختفي الجدل حول الفرق بين الرموز النفعية والرموز الأمنية، لكن قواعد الإجابة عليه بدأت تتضح أكثر فأكثر. تتفق مشاريع مثل Project Crypto وMiCA، بالإضافة إلى أطر عمل في سنغافورة ودبي واليابان، على فكرة واحدة: التركيز على وظيفة الرمز وكيفية بيعه، وليس على اسمه.
لكل من يقوم ببناء أو شراء أو تداول الرموز الرقمية في عام 2026، يُعدّ هذا الوضوح خبراً ساراً. فالمشاريع التي تُصمّم عروضها بشفافية، سواءً كانت رموزاً نفعية أو أوراقاً مالية مسجلة بشكل صحيح، هي التي ستستمر لسنوات قادمة. أما المشاريع التي تُحاول إضفاء طابع "نفعي" على الاستثمار، فهي التي تخضع لمراقبة دقيقة من قبل الجهات التنظيمية.
انضم إلى UEEx
استمتع بتجربة منصة إدارة الثروات الرقمية الرائدة عالميًا
هل يمكن أن يبدأ الرمز المميز كأداة أمان ثم يصبح فيما بعد رمزًا مميزًا للمنفعة؟
نعم، يمكن أن يحدث هذا من خلال عملية تُعرف أحيانًا باللامركزية التدريجية. إذا أصبحت الشبكة تُدار بشكل كامل من قِبل المجتمع، دون وجود شركة أو فريق واحد أساسي لتشغيلها، فقد تخرج المعاملات اللاحقة عن نطاق قانون الأوراق المالية. مع ذلك، لا يُعفي هذا من المسؤولية عن كيفية بيع الرمز المميز في الأصل. فالبيع المبكر الذي تم قبل أن تصبح الشبكة فعّالة قد يُعتبر عرضًا غير مسجل للأوراق المالية، حتى لو لم يكن الرمز المميز ورقة مالية اليوم.
هل تُعتبر رموز الحوكمة أوراقاً مالية؟
يعتمد الأمر على التفاصيل. فرمز الحوكمة الذي يُستخدم حصراً للتصويت على تغييرات البروتوكول، دون أي حقوق في مشاركة الأرباح أو توزيعات الأرباح، يميل إلى أن يكون رمزاً نفعياً. أما إذا كان الرمز يمنح حامليه أيضاً حصة من إيرادات المنصة، أو إذا تم تسويقه بوعود بارتفاع سعره، فقد يبدو أقرب إلى الأوراق المالية. لا توجد إجابة عامة؛ فكل رمز حوكمة يحتاج إلى تقييم بناءً على ظروفه الخاصة.
ما الفرق بين الرمز المميز والعملة المعدنية؟
تعمل العملة الرقمية (مثل بيتكوين أو لايتكوين) على سلسلة كتل مستقلة خاصة بها، وتُستخدم عادةً كشكل من أشكال العملة. أما الرمز المميز، فيُبنى على سلسلة كتل موجودة، مثل إيثيريوم، باستخدام بنية تلك الشبكة، ويمكن أن يُمثل أي شيء تقريبًا: حقوق الوصول، أو الملكية، أو نقاط الولاء، أو المقتنيات.
إذا كنت خارج الولايات المتحدة، فهل ما زلت بحاجة إلى القلق بشأن قواعد هيئة الأوراق المالية والبورصات؟
ربما. إذا كنت تبيع رموزًا رقمية لمشترين مقيمين في الولايات المتحدة، أو تسوّق لجمهور أمريكي، أو تستخدم بنية تحتية أمريكية بطرق معينة، فقد تظل قواعد هيئة الأوراق المالية والبورصات الأمريكية سارية بغض النظر عن مكان مقر شركتك. قد يُجنّبك البيع حصريًا لمشترين من خارج الولايات المتحدة بموجب استثناء مثل لائحة S قانون الأوراق المالية الأمريكي، ولكن سيتعين عليك حينها الامتثال لقواعد الجهة التي يتواجد فيها المشترون فعليًا، مثل قانون MiCA في الاتحاد الأوروبي أو قواعد هيئة النقد السنغافورية في سنغافورة.
تنويه : هذه المقالة مُخصصة لأغراض إعلامية فقط، ولا تُعتبر نصيحة استثمارية أو تجارية. لا يُفسر أي شيء وارد فيها على أنه نصيحة مالية أو قانونية أو ضريبية. ينطوي التداول أو الاستثمار في العملات الرقمية على مخاطر خسارة مالية كبيرة. لذا، يُرجى إجراء بحث دقيق قبل اتخاذ أي قرارات استثمارية أو تجارية.
التداول مع إثبات الاحتياطيات
تنشر بورصة UEEx عمليات تدقيق شهرية وتحقق من طرف ثالث في كل سوق مدرج.