La distinction entre jetons d'utilité et jetons de sécurité est cruciale pour les projets crypto, car une mauvaise classification peut entraîner des amendes, des fermetures ou des litiges. En 2026, des cadres réglementaires plus clairs simplifieront la classification des jetons.
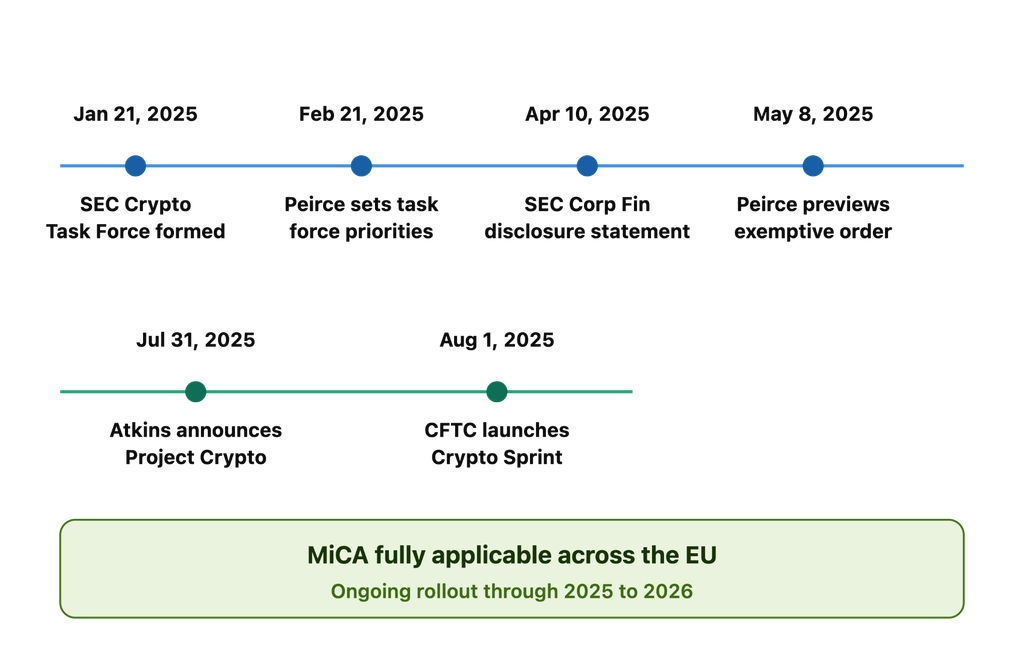
Les États-Unis ont introduit des directives plus claires par le biais de l'initiative Project Crypto de la Securities and Exchange Commission (SEC), tandis que le cadre européen MiCA est pleinement opérationnel depuis fin 2024.
Singapour, Dubaï et le Japon ont également mis en place des cadres réglementaires. La compréhension de ces règles permet aux émetteurs de déterminer les exigences applicables, la documentation nécessaire et les modalités légales d'offre des jetons.
Ce guide explique en termes simples les jetons d'utilité et de sécurité, explore comment les organismes de réglementation font la distinction entre eux, passe en revue les décisions de justice importantes et fournit un cadre pratique pour déterminer à quelle catégorie appartient un jeton.
Points clés à retenir
L'étiquette n'a pas d'importance ; c'est le fond qui compte. Qualifier un jeton d’« utilitaire » ne l’empêche pas d’être considéré comme un titre financier s’il se comporte et parle comme un investissement.
Le timing est primordial. Vendre un jeton avant même que votre produit ne soit réellement fonctionnel est l'un des principaux signaux d'alarme que les organismes de réglementation surveillent.
La décentralisation peut modifier le statut d'un jeton au fil du temps.mais cela n'exonère pas du responsable de la manière dont le produit a été vendu initialement.
Les jetons de sécurité ne sont pas à craindre. Si votre jeton représente véritablement un investissement, comme une part dans un projet immobilier, il doit être considéré comme un titre financier. Structurez-le ainsi dès le départ.
L'année 2026 a apporté une véritable clarté réglementaire. Le projet Crypto de la SEC, MiCA dans l'UE et les cadres réglementaires de Dubaï et de Singapour offrent tous aux fondateurs et aux investisseurs une feuille de route plus claire qu'il y a seulement deux ans.
Rejoignez l'UEEx
Découvrez la plateforme de gestion de patrimoine numérique leader au monde
Un jeton utilitaire est un actif numérique qui vous donne accès à un service, une fonctionnalité ou un produit sur une plateforme blockchain spécifique. Il s'apparente moins à une action qu'à un jeton de jeu. Vous l'achetez pour l'utiliser, et non pour le conserver en attendant qu'il prenne de la valeur.
Qu'est-ce qui fait d'un jeton un jeton utilitaire ?
C'est pour l'usage, pas pour l'investissement. On l'utilise pour payer quelque chose, comme des frais de transaction ou de l'espace de stockage.
Ce n'est pas présenté comme un investissement. Aucune promesse de plus-value, aucune incitation à investir dès maintenant.
Sa valeur provient de son utilité, et non des performances de l'entreprise.
Elle est souvent consommée. L'ETH d'Ethereum, par exemple, sert à payer les transactions du réseau.
Cela n'a généralement d'importance qu'au sein de son propre écosystème.
Exemples communs:
ETH paie les frais de transaction (« gaz ») sur le réseau Ethereum.
FIL rémunère le stockage de données décentralisé sur Filecoin ou est gagné en fournissant du stockage.
MTD Brave récompense les utilisateurs du navigateur pour la consultation de publicités respectueuses de la vie privée et leur permet de donner un pourboire aux créateurs.
Le hic, c'est que qualifier son jeton de « jeton utilitaire » ne suffit pas à le qualifier ainsi aux yeux de la loi. La SEC a clairement indiqué que l'appellation n'est pas un critère déterminant. Ce qui compte, c'est la manière dont le jeton est réellement vendu et ce que les acheteurs peuvent raisonnablement en attendre.
Un jeton de sécurité représente un droit de propriété ou une participation financière dans un actif réel : une entreprise, un bien immobilier, une dette ou une part de bénéfices futurs. C’est l’équivalent, dans la blockchain, d’un certificat d’actions ou d’une obligation.
Qu'est-ce qui fait d'un jeton un jeton de sécurité ?
Elle représente la propriété ou un droit sur une valeur, comme des actions, une dette ou un bien immobilier.
Les acheteurs s'attendent à un retour sur investissement financier, que ce soit par le biais de la plus-value, des dividendes ou du partage des bénéfices.
Sa valeur est liée à un actif sous-jacent ou à la performance d'une entreprise, et non à l'utilisation d'un produit.
C'est réglementé ; les jetons de sécurité relèvent du droit des valeurs mobilières, ce qui implique un enregistrement ou une exemption valable, des obligations de divulgation et des rapports continus.
Types communs:
Jetons d'équité représentant des actions d'une société
Jetons de dette représentant des prêts ou des obligations
jetons immobiliers représentant la propriété fractionnée
jetons de partage des revenus qui rémunère les détenteurs d'une part des revenus d'un projet
Une comparaison utile, quoique imparfaite, avec le monde réel : un jeton immobilier qui verse des revenus locatifs quotidiens à ses détenteurs fonctionne de manière similaire à la détention d'une petite part d'un bien locatif via une LLC. C'est précisément la structure utilisée par des plateformes comme RealT aux États-Unis, et c'est pourquoi ces jetons sont considérés comme des titres financiers et non comme des jetons d'utilité.
Le test de Howey : comment les organismes de réglementation choisissent entre jetons d’utilité et jetons de sécurité
Il s'agit de l'outil juridique le plus important sur ce sujet, il mérite donc une section à part entière.
Le test de Howey provient d'un arrêt de la Cour suprême de 1946, SEC c. WJ Howey Co. , qui n'avait aucun lien avec les cryptomonnaies. Il concernait des orangeraies en Floride. Des investisseurs achetaient des terres et les louaient à une société qui entretenait les orangeraies et se partageait les bénéfices. La Cour suprême devait trancher : cet arrangement constitue-t-il un titre financier ?
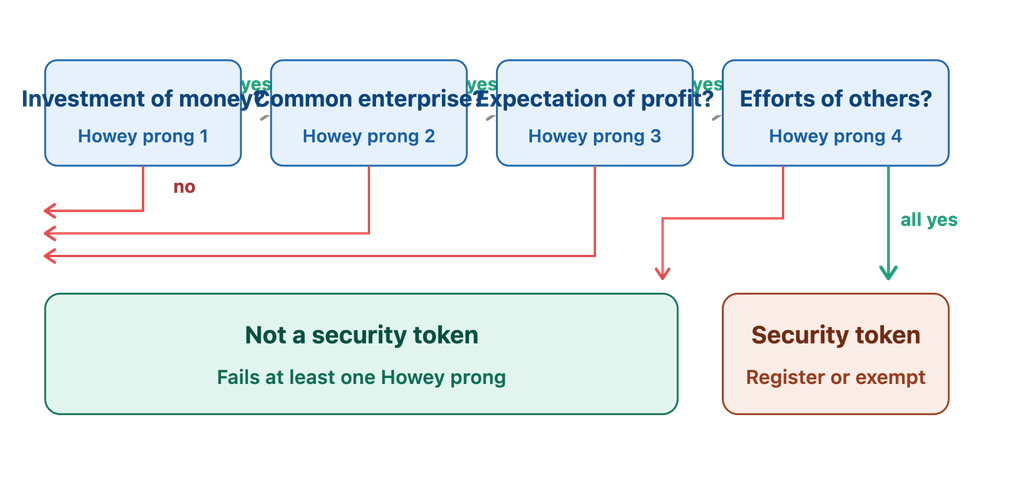
La Cour a répondu par l'affirmative, établissant ainsi un test en quatre points. Une transaction est un « contrat d'investissement » (un type de titre financier) si elle implique :
Un investissement d'argent (ou des cryptomonnaies, ou tout ce qui a de la valeur)
Dans une entreprise commune
Avec une attente de profit
Cela provient principalement des efforts d'autrui.
Si une opération de tokenisation remplit les quatre conditions requises, il s'agit d'un titre financier. Si elle échoue manifestement sur ne serait-ce qu'une seule condition, ce n'en est probablement pas un.
« Si le réseau sur lequel le jeton ou la pièce doit fonctionner est suffisamment décentralisé… les actifs peuvent ne pas représenter un contrat d’investissement », a déclaré William Hinman, ancien directeur de la division des finances des sociétés de la SEC, lors d’une discussion sur Ether en 2018, un commentaire qui influence encore aujourd’hui la façon dont les régulateurs envisagent la décentralisation.
Application des quatre parties aux jetons :
1. Investissement financier : Presque toutes les ventes de jetons répondent à ce critère. Payer en dollars, en Bitcoin, ou même fournir des services, tout cela compte.
2. Entreprise commune : Les intérêts des acquéreurs sont-ils liés entre eux ou à la réussite du projet ? Ce point a suscité la controverse. La SEC a soutenu dans des directives antérieures qu’elle n’exige pas strictement que les fonds mis en commun constituent une entreprise commune, une position qui interprète différemment le texte clair de l’arrêt Howey initial et qui demeure un sujet de débat juridique.
3. Perspectives de profit : C’est là que le marketing prend toute son importance. Si votre argumentaire porte sur la valeur future, les comparaisons avec les actions ou une feuille de route visant à accroître la valeur du jeton, vous présentez clairement un produit financier.
4. Dépendance des tiers : Si les acheteurs sont passifs et que le succès repose entièrement sur votre équipe principale qui développe le produit, la sécurité est un facteur déterminant. En revanche, si le réseau fonctionne de manière autonome, sans autorité centrale, la sécurité est un facteur moins déterminant.
Un moyen simple de s'en souvenir :
Le Bitcoin échoue presque immédiatement au test, car il n'y a ni entreprise, ni promoteur, ni personne dont les efforts contribuent à son fonctionnement. C'est pourquoi les autorités de régulation le considèrent depuis longtemps comme une marchandise plutôt que comme un titre financier.
Un jeton flambant neuf vendu avant même le lancement de la plateforme, accompagné d'un site web promettant que l'équipe « créera de la valeur », remplit tous les critères. La plupart des jetons réels se situent entre ces deux extrêmes, ce qui explique l'importance cruciale des détails de la vente.
Jetons utilitaires vs jetons de sécurité : comparaison côte à côte
Caractéristique / Aspect
Tokens d'utilité
Tokens de sécurité
Objectif principal
Fournir un accès aux produits, services, fonctionnalités ou fonctions au sein d'un écosystème blockchain
Représenter un investissement ou un intérêt financier, tel que des actions, des obligations, des parts de fonds ou d'autres titres
Dérivation de la valeur
Principalement lié à l'utilisation du réseau, aux services publics, à l'offre et à la demande
Généralement lié à un titre, un actif, une entreprise ou un rendement financier sous-jacent
Statut réglementaire
Peut échapper à la réglementation des valeurs mobilières lorsqu'il est structuré et proposé comme un véritable actif crypto-utilitaire/non-valeur.
Sous réserve des lois sur les valeurs mobilières lorsque le jeton lui-même représente une valeur mobilière ou est offert dans le cadre d'une opération sur valeurs mobilières
Test de Howey
L'utilité n'exempte pas automatiquement un jeton ; la transaction et les circonstances spécifiques sont prises en compte.
Les contrats d'investissement impliquent généralement un investissement d'argent, une entreprise commune et l'espoir de réaliser des profits grâce aux efforts d'autrui.
Méthodes d'émission
Lancement de tokens, ICO, événements de génération de tokens, distributions au sein de l'écosystème
Offres de jetons de sécurité (STO), offres enregistrées ou exemptions de titres telles que les placements privés
Investisseur/Utilisateur type
Utilisateurs, clients, participants au réseau et traders
Investisseurs recherchant des droits économiques, de propriété ou autres droits financiers
Droits accordés
Accès à la plateforme, droits d'utilisation, remises, gouvernance ou fonctions réseau
Actions, revenus, dividendes, droits de vote, créances, parts de fonds ou autres droits contractuels
Enregistrement auprès de la SEC
Pas nécessairement requis si l'actif et la transaction ne relèvent pas des lois fédérales sur les valeurs mobilières
Généralement requis, sauf si l'offre remplit les conditions d'une exemption.
KYC / AML
Cela dépend de la plateforme, de la juridiction et du cas d'utilisation.
Généralement plus étendues en raison des exigences en matière de valeurs mobilières, de lutte contre le blanchiment d'argent et de vérification des investisseurs
Commerce
Les transactions peuvent être effectuées sur les plateformes d'échange de cryptomonnaies là où la loi le permet.
Les transactions peuvent nécessiter des plateformes de négociation de valeurs mobilières réglementées, des courtiers, des systèmes de négociation alternatifs (ATS) ou d'autres infrastructures autorisées.
Transférabilité
Souvent conçus pour être transférables, sous réserve des lois applicables et des règles de la plateforme
Souvent soumis à des restrictions liées à la législation sur les valeurs mobilières, aux contrats ou à la période de détention
Espérances de bénéfices
Un véritable modèle d'utilité met l'accent sur l'usage plutôt que sur les retours sur investissement générés par les efforts du promoteur
Les rendements des investissements sont généralement au cœur de la thèse d'investissement.
Soutien aux actifs
Généralement non adossé à un actif financier sous-jacent
Peut représenter ou être garanti par des actions, des dettes, des fonds, des biens immobiliers ou d'autres titres.
Exemples
ETH en tant qu'utilitaire de réseau, outils numériques et certains actifs cryptographiques non financiers
Actions tokenisées, obligations tokenisées, parts de fonds et autres titres tokenisés
Complexité réglementaire
De faible à élevé selon la juridiction, la structure et l'offre
Généralement élevé en raison de l'application de la réglementation des valeurs mobilières
Frais juridiques et de conformité
Peut être inférieur, mais dépend fortement de la juridiction et de la structure.
Généralement plus élevé en raison des exigences en matière d'enregistrement, de divulgation, d'admissibilité des investisseurs, de conservation et de négociation
Time to Market
Potentiellement plus rapide lorsqu'aucun enregistrement de titres ou autorisation équivalente n'est requis.
Généralement plus lent en raison des exigences en matière de droit des valeurs mobilières et de conformité
Conformité continue
Peut être limité, bien que les règles de protection des consommateurs, de lutte contre le blanchiment d'argent, fiscales et autres puissent toujours s'appliquer.
Cela comprend généralement les obligations de déclaration continue, de divulgation, de tenue de registres, de transfert et de conformité réglementaire.
Position réglementaire américaine en 2026
Le cadre réglementaire de la SEC pour 2026 reconnaît des catégories telles que les outils numériques et autres crypto-actifs non financiers ; toutefois, un actif non financier peut toujours faire l’objet d’un contrat d’investissement.
La SEC définit les titres numériques comme des instruments financiers tokenisés qui relèvent de la définition des valeurs mobilières ; la tokenisation ne dispense pas des obligations en matière de droit des valeurs mobilières
Mise à jour importante de 2026
Le principal changement par rapport aux anciennes comparaisons de jetons cryptographiques réside dans le fait que l'association « jeton utilitaire = non réglementé » est trop simpliste. En mars 2026, la SEC a publié une interprétation établissant une taxonomie plus claire des actifs cryptographiques, incluant les matières premières numériques, les objets de collection numériques, les outils numériques, les stablecoins et les titres numériques.
Il a également été précisé qu'un actif crypto non financier peut néanmoins faire partie d'un contrat d'investissement en fonction de la manière dont il est proposé et des promesses faites aux acheteurs.
Pour les titres tokenisés, les directives de la SEC de 2026 établissent clairement cette distinction : le fait de placer un titre traditionnel sur une blockchain ne modifie pas sa nature juridique sous-jacente.
Des exemples concrets qui rendent cela possible
Voici quelques exemples concrets pour une meilleure compréhension.
Les jetons utilitaires en pratique
Jeton d'attention basique (BAT)
Le navigateur Brave utilise le BAT pour son modèle publicitaire. Les utilisateurs qui le souhaitent gagnent des BAT en visionnant des publicités respectueuses de leur vie privée, qu'ils peuvent ensuite utiliser pour soutenir les créateurs de contenu ou débloquer des fonctionnalités.
Personne n'achète de BAT en espérant que l'équipe de Brave « fasse grimper sa valeur ». On l'utilise parce qu'il a une utilité. C'est précisément cette conception fonctionnelle, basée sur le principe « dépenser pour utiliser », qui explique pourquoi BAT n'a jamais été considéré comme un titre financier.
Pièce de monnaie (FIL)
FIL fonctionne de la même manière pour le stockage de données. Besoin d'espace de stockage ? Payez en FIL. Vous avez de l'espace libre sur votre disque dur ? Gagnez des FIL en le louant. Ce jeton est la monnaie d'un véritable marché, et non un placement passif.
Ethereum (ETH)
Ce jeton utilitaire est un exemple classique de transition. Ethereum a levé des fonds lors d'une vente de jetons en 2014, qui ressemblait alors beaucoup à une offre de titres. Mais en une décennie, le réseau est devenu véritablement décentralisé : des milliers de développeurs, de validateurs et d'opérateurs de nœuds indépendants, sans qu'aucune entreprise ne prenne les décisions.
Aujourd'hui, l'ETH est indispensable pour payer chaque transaction et chaque contrat intelligent sur le réseau. Les autorités de régulation n'ont pas considéré Ethereum comme une valeur mobilière, principalement en raison de son passage d'une gestion par une équipe à une gestion communautaire.
Ce jeton permet aux investisseurs d'acquérir des parts fractionnées de biens locatifs américains. Chaque bien est détenu par une LLC distincte, et les détenteurs de jetons perçoivent une part des revenus locatifs, distribuée régulièrement. Il ne s'agit pas d'un service public, mais d'une véritable propriété assortie d'un flux de revenus. C'est pourquoi RealT structure ses offres sous le régime des exemptions de titres et limite la vente aux investisseurs éligibles.
Immobilier tokenisé dans la région du Golfe
Ce projet a également pris son envol. L'Autorité de régulation des actifs virtuels de Dubaï a créé une catégorie spécifique pour les actifs du monde réel tokenisés , et les projets de tokenisation immobilière y ont suscité un vif intérêt de la part des investisseurs internationaux, signe supplémentaire que les marchés réglementés des titres numériques se développent rapidement en dehors des États-Unis.
Les REIT tokenisées du Japon
Cette initiative démontre le potentiel de ce type de développement sur un marché bien réglementé. L'Agence des services financiers du Japon a autorisé la négociation de fonds d'investissement immobilier tokenisés conformément à la réglementation boursière en vigueur, et les offres tokenisées représentent désormais une part significative des nouvelles cotations à la Bourse de Tokyo.
Le contexte réglementaire en 2026
Voici comment évoluera le contexte réglementaire en 2026.
États-Unis : Le projet Crypto de la SEC
Pendant des années, la SEC a réglementé les cryptomonnaies principalement par le biais de poursuites judiciaires plutôt que par des règles claires. Cela a changé en 2025.
Le 31 juillet 2025, le président de la SEC, Paul Atkins, a annoncé le Projet Crypto , un plan à l'échelle de la commission visant à moderniser la manière dont la SEC traite les actifs numériques. Dans son discours, M. Atkins a soutenu que la plupart des cryptomonnaies ne sont pas des titres financiers et que leur classification devrait dépendre de la manière dont un jeton est commercialisé, et non d'une caractéristique intrinsèque de la technologie.
« Une initiative à l'échelle de la commission visant à moderniser les règles et réglementations en matière de valeurs mobilières afin de permettre aux marchés financiers américains de passer à la technologie blockchain », c'est ainsi qu'Atkins a décrit le projet Crypto dans son annonce.
Le projet Crypto vise à :
Des directives plus claires pour distinguer les titres, les matières premières et les stablecoins.
De nouvelles exemptions et des zones de sécurité spécialement conçues pour les ventes de jetons, y compris un possible allègement pour les projets en phase de démarrage qui n'ont pas encore été lancés.
Une voie permettant aux jetons de sécurité d'être négociés sur une plateforme de registre distribué avec des exigences d'enregistrement allégées, une idée défendue par la commissaire Hester Peirce.
Il reste de la place pour que la DeFi continue de fonctionner, en distinguant les véritables éditeurs de logiciels des intermédiaires réglementés.
Ce changement d'approche s'est rapidement traduit dans les dossiers traités par la SEC. En février 2025, l'agence a abandonné sa plainte contre Coinbase pour transactions sur titres non enregistrés.
Par ailleurs, à la mi-2025, la SEC et Ripple Labs ont mis fin à leur bataille juridique de plusieurs années concernant le XRP : Ripple a payé une amende de 125 millions de dollars liée à ses ventes institutionnelles, les deux parties ont abandonné leurs appels et la décision antérieure du tribunal selon laquelle le XRP n’est pas un titre financier lorsqu’il est négocié sur le marché libre a fait jurisprudence.
Union européenne : MiCA
Alors que les États-Unis ont privilégié une analyse au cas par cas, l'UE a élaboré un véritable corpus de règles. Le règlement sur les marchés des crypto-actifs (MiCA) est pleinement applicable dans les 27 États membres depuis décembre 2024 et catégorise les jetons de manière claire, abandonnant ainsi un critère obsolète.
Les trois principales catégories de MiCA :
Jetons de monnaie électronique (EMT) : indexés sur une seule devise, comme les stablecoins adossés au dollar américain
Jetons adossés à des actifs (ART) : adossé à un panier d'actifs, tels que plusieurs devises ou matières premières
Autres crypto-actifs, y compris les jetons d'utilité : jetons destinés uniquement à donner accès à un bien ou un service de l'émetteur, et non à conserver une valeur stable ou à servir d'investissement
En vertu de MiCA, un véritable jeton d'utilité doit disposer d'un livre blanc clair et d'un marketing transparent, mais il est exempté des règles d'autorisation plus contraignantes qui s'appliquent aux stablecoins et aux jetons assimilables à des placements. Cela offre aux projets basés dans l'UE un parcours beaucoup plus prévisible que l'approche américaine au cas par cas.
Asie-Pacifique : Singapour, Dubaï et le Japon
Singapour L'Autorité monétaire (MAS) considère les jetons comportant des caractéristiques de propriété ou de partage des bénéfices comme des valeurs mobilières en vertu de sa loi existante sur les valeurs mobilières et les contrats à terme, les plateformes agréées gérant les offres conformes.
De Dubaï L'Autorité de réglementation des actifs virtuels (VARA) a créé une catégorie spécifiquement pour les actifs du monde réel tokenisés, soutenant une vague de projets de tokenisation immobilière.
Japon L'Agence des services financiers a autorisé les REIT tokenisées à opérer dans le cadre de sa réglementation des valeurs mobilières, faisant du Japon l'un des marchés les plus matures pour les titres tokenisés réglementés.
Approche MiCA vs. SEC : Principales différences
Le règlement européen MiCA propose un cadre harmonisé avec des catégories et des exigences définies, tandis que l'approche de la SEC américaine, prévue pour 2026, utilise une taxonomie des jetons plus détaillée, en complément des principes existants du droit des valeurs mobilières. La SEC a publié une importante interprétation relative aux crypto-actifs en mars 2026, remplaçant son précédent cadre réglementaire de 2019 sur les actifs numériques.
Aspect
MiCA (UE)
Approche SEC (États-Unis)
FrameworkTA
Un cadre général structuré par catégories couvrant les crypto-actifs, les technologies de transfert d'argent (ART), les transferts de fonds électroniques (EMT) et les prestataires de services.
L'interprétation de la SEC de 2026 établit des catégories incluant les matières premières numériques, les objets de collection numériques, les outils numériques, les stablecoins et les titres numériques.
Clarté de la réglementation
Relativement élevé, avec des règles définies pour les différentes catégories de crypto-actifs et les activités réglementées.
Une plus grande clarté qu'avec le cadre précédent, mais le statut des titres peut toujours dépendre de l'actif, de la transaction et des circonstances environnantes.
Tokens d'utilité
Couvre les crypto-actifs qui ne sont pas des instruments financiers, avec des exigences spécifiques en matière d'émission et de divulgation.
Les « outils numériques » qui remplissent des fonctions pratiques ne sont généralement pas considérés comme des valeurs mobilières, à condition qu’ils n’impliquent pas de contrat d’investissement.
Stablecoins
Sépare les stablecoins en jetons indexés sur des actifs (ART) et jetons de monnaie électronique (EMT), avec des exigences spécifiques pour les émetteurs et les réserves.
Les stablecoins de paiement répondant à des conditions spécifiques ne sont généralement pas considérés comme des valeurs mobilières ; d’autres stablecoins peuvent faire l’objet d’un traitement différent en fonction de leurs caractéristiques.
Autorisation
Les prestataires de services de crypto-actifs doivent généralement être autorisés en vertu de la loi MiCA, sous réserve des exemptions et des dispositions transitoires applicables.
Les activités liées aux cryptomonnaies et associées aux valeurs mobilières peuvent nécessiter un enregistrement ou bénéficier d'une exemption applicable en vertu des lois fédérales sur les valeurs mobilières.
Focus consommateur/investisseur
Met l'accent sur la protection des consommateurs, l'intégrité du marché, la transparence et les exigences prudentielles.
Il se concentre principalement sur la protection des investisseurs en vertu des lois sur les valeurs mobilières, tandis que le cadre de 2026 vise également à définir des limites réglementaires plus claires pour les marchés des cryptomonnaies.
Ce que les principaux procès ont réellement décidé
Les décisions de justice, au même titre que la réglementation, façonnent ce domaine du droit. Voici ce qui s'est réellement passé dans les affaires les plus importantes, vérifiées en septembre 2026.
Rapport DAO (2017)
C'est là que tout a commencé pour les cryptomonnaies. La SEC a enquêté sur « The DAO », un des premiers fonds d'investissement basés sur Ethereum, et a conclu que ses jetons étaient des titres financiers car les investisseurs avaient confié leur argent en espérant des rendements générés par les organisateurs du fonds. Cette affaire a servi de modèle à toutes les décisions ultérieures.
SEC c. Telegram (2020)
Telegram a levé 1.7 milliard de dollars en vendant des jetons « Gram » avant même le lancement de son réseau. Un tribunal a bloqué cette distribution, statuant que les acheteurs investissaient sur la promesse de Telegram de construire une blockchain fonctionnelle, et non sur une quelconque utilité existante.
La leçon à retenir : vendre un jeton avant que votre produit ne soit fonctionnel est l’un des moyens les plus sûrs de commettre une infraction en matière de valeurs mobilières, quel que soit le fonctionnement final du jeton.
SEC c. LBRY (2022)
LBRY soutenait que son jeton LBC était un jeton utilitaire pour sa plateforme de contenu. Le tribunal a rejeté cet argument, soulignant que LBRY avait mis en avant le potentiel d'investissement du LBC et que le jeton n'avait que peu de fonctionnalités concrètes au moment de sa vente. L'appellation « jeton utilitaire » n'a pas permis à l'entreprise de se défendre.
SEC contre Ripple Labs
Cette affaire a donné lieu à l'une des décisions les plus commentées du droit des cryptomonnaies. En 2023, un juge fédéral a statué que les ventes directes de XRP par Ripple à des investisseurs institutionnels constituaient des opérations sur titres.
En revanche, ses ventes aux particuliers via les plateformes d'échange publiques ne l'étaient pas, car ces derniers ignoraient qu'ils achetaient auprès de Ripple. En 2025, Ripple accepta de verser une amende de 125 millions de dollars pour ces ventes institutionnelles, les deux parties renoncèrent à leurs appels et l'affaire se termina sur la base de cette décision partagée.
SEC contre Coinbase
Déposée en 2023, cette plainte accusait Coinbase d'exploiter une bourse de valeurs non enregistrée. Sous la nouvelle direction de la SEC, l'agence a volontairement classé l'affaire en février 2025, invoquant une orientation plus générale vers l'élaboration de règles claires plutôt que vers le traitement de chaque cas individuellement.
Comment savoir si votre jeton est utilitaire ou de sécurité
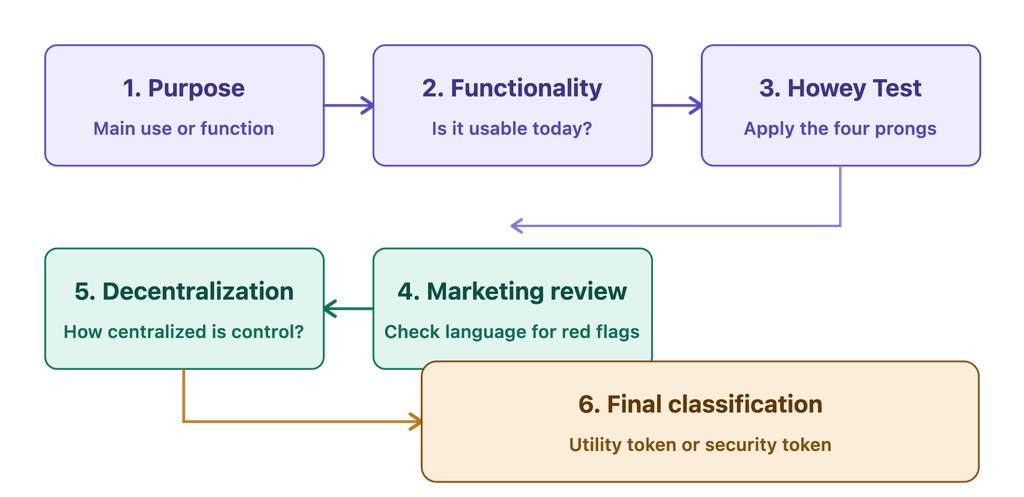
Répondez à ces questions dans l'ordre.
1. À quoi sert concrètement le jeton ? S’il permet d’accéder à une fonctionnalité, de payer un service ou s’il est consommé lors de son utilisation, il s’agit d’un jeton d’utilité. S’il représente un droit de propriété, une part de bénéfices ou un droit sur un actif, il s’agit d’un jeton de sécurité.
2. Ce jeton aurait-il de la valeur même si personne ne s'attendait à en tirer profit ? Un jeton d'utilité devrait avoir une valeur intrinsèque, simplement parce que les gens souhaitent utiliser la plateforme. Si sa valeur dépend entièrement de la hausse de son prix, il s'agit d'un investissement, et non d'un produit d'utilité.
3. Soumettez-le au test de Howey. Les utilisateurs ont-ils payé ? S’attendaient-ils à un profit ? Ce profit dépend-il principalement du travail de votre équipe plutôt que de leur propre utilisation du produit ? Si vous répondez « oui » à toutes ces questions, il s’agit probablement d’un titre financier.
4. Quand comptez-vous le vendre ? Vendre avant que votre plateforme ne soit opérationnelle est le principal signal d'alarme que les autorités de régulation repèrent. L'affaire SEC contre Telegram est précisément due à ce problème. Si le jeton est déjà fonctionnel au moment de la vente, votre argument d'utilité est bien plus convaincant.
5. Le réseau est-il réellement décentralisé ? Demandez-vous qui contrôle le développement, qui prend les décisions de gouvernance et si le réseau pourrait continuer à fonctionner si votre entreprise disparaissait demain. Une plus grande indépendance vis-à-vis d’une équipe centrale affaiblit l’argument des « efforts d’autrui » qui confère à un jeton le statut de titre financier.
6. Relisez attentivement vos supports marketing. Des expressions comme « opportunité d’investissement », « rendements attendus » ou « profitez-en avant que le prix n’augmente » sont des signaux d’alarme. Le langage employé pour désigner « l’utilisation de la plateforme » ou « l’accès aux fonctionnalités » met en avant l’utilité du produit. Faites examiner chaque document destiné au public par un avocat avant le lancement, et non après.
Si votre jeton répond aux critères de sécurité, ce n'est pas un échec. Cela signifie simplement que vous devez structurer votre offre correctement, en utilisant une exemption comme la réglementation D ou la réglementation A+ aux États-Unis, ou la voie appropriée MiCA ou MAS si vous lancez votre offre dans l'UE ou à Singapour.
Idées fausses courantes concernant la réglementation des cryptomonnaies
Voici les erreurs courantes concernant la réglementation des cryptomonnaies que vous devriez connaître.
1. Le fait de le qualifier de jeton utilitaire signifie qu'il ne s'agit pas d'un titre financier.
En réalité, l'appellation seule ne détermine pas le traitement juridique. Les autorités de réglementation et les tribunaux examinent les caractéristiques de l'actif, la structure de la transaction et sa substance économique. L'interprétation de la SEC de 2026 établit une distinction entre l'actif crypto lui-même et un contrat d'investissement portant sur cet actif. L'affaire LBRY démontre également que qualifier un jeton de « jeton d'utilité » ne protège pas automatiquement son émetteur des réglementations boursières.
2. Par « utilité », un jeton ne peut pas être un titre financier.
En réalité, un jeton peut avoir une réelle utilité, tandis qu'une vente ou un accord particulier peut être considéré comme un contrat d'investissement. La question essentielle est de savoir si les acheteurs peuvent raisonnablement espérer des profits grâce aux efforts de gestion essentiels déployés par des tiers. La fonctionnalité, le marketing, les promesses et le contexte de la transaction sont autant d'éléments importants.
3. Si le Bitcoin n'est pas un titre financier, alors tous les crypto-actifs sont sûrs.
En réalité, les crypto-actifs nécessitent une analyse individuelle. Selon l'interprétation de la SEC de 2026, le Bitcoin et l'Ether, ainsi que plusieurs autres actifs mentionnés, sont des exemples de matières premières numériques plutôt que de titres financiers. Cependant, une transaction portant sur un crypto-actif non financier peut constituer un contrat d'investissement, selon sa structure.
4. La décentralisation élimine tous les problèmes liés au droit des valeurs mobilières
En réalité, la décentralisation peut modifier la classification d'un actif, mais elle n'efface pas automatiquement les conséquences juridiques des transactions antérieures. Le cadre réglementaire de la SEC pour 2026 reconnaît explicitement qu'un actif crypto non financier peut être lié à un contrat d'investissement et que cette relation peut prendre fin ultérieurement.
5. Le règlement D autorise la collecte de fonds auprès de n'importe qui.
En réalité, la règle 506(c) autorise le démarchage général, mais exige que tous les acheteurs soient des investisseurs qualifiés, après vérification de leur éligibilité. La règle 506(b) autorise jusqu'à 35 investisseurs non qualifiés répondant à des critères de connaissances spécifiques, mais interdit généralement le démarchage général. L'auto-certification seule est insuffisante au regard de la règle 506(c).
6. La vente à l'étranger permet d'échapper à la législation américaine sur les valeurs mobilières.
En réalité, le simple fait de cibler des acheteurs étrangers ne dispense pas automatiquement des obligations liées à la législation américaine sur les valeurs mobilières. Le règlement S définit un cadre pour l'admissibilité des offres offshore, mais les émetteurs doivent satisfaire à certaines conditions, notamment la réalisation d'une transaction offshore et l'absence de démarchage direct aux États-Unis.
7. Les airdrops sont toujours exemptés
En réalité, le traitement d'un airdrop dépend de sa structure et de son contexte. L'interprétation de la SEC de 2026 traite spécifiquement des airdrops et reconnaît que les transactions portant sur des crypto-actifs qui ne sont pas considérés comme des titres financiers peuvent néanmoins faire l'objet d'une analyse de contrat d'investissement. Les modalités de la distribution sont donc importantes.
En résumé : la réglementation des jetons ne se résume plus à savoir si un actif a une « utilité ». En 2026, les émetteurs devront examiner les caractéristiques du jeton ainsi que la transaction spécifique, les promesses, la méthode de distribution et les attentes économiques qui l’entourent.
Facteurs de risque et considérations
Les projets de jetons sont confrontés à des risques différents selon qu'ils soient structurés comme des jetons d'utilité ou des titres financiers.
Risques liés aux projets de jetons d'utilité
1. Classification réglementaire
Qualifier un jeton de « jeton d'utilité » ne détermine pas automatiquement son statut juridique. Aux États-Unis, les autorités de régulation et les tribunaux examinent la structure du jeton, sa vente et les transactions qui y sont liées. L'interprétation de la SEC de 2026 établit désormais une distinction entre les crypto-actifs et les contrats d'investissement, ce qui rend l'analyse plus contextuelle.
Les principaux risques comprennent :
Mesures d'exécution ou litige
exigences d'inscription ou d'exemption
Sanctions et réclamations potentielles des investisseurs
restrictions de change ou liquidité réduite
Mesures d'atténuation : obtenir les conseils d'un avocat spécialisé en valeurs mobilières, s'assurer de l'utilité réelle du jeton, éviter le marketing axé sur le rendement de l'investissement et tenir des registres clairs de l'objectif et de la fonctionnalité du jeton.
2. Défaut de fourniture du service promis
Si les fonctionnalités annoncées ne se concrétisent jamais, les projets peuvent faire l'objet d'accusations de marketing trompeur ou de violations des droits des consommateurs.
Bonnes pratiques : ne lancez le produit que lorsque les fonctionnalités essentielles sont réalisables, publiez des feuilles de route réalistes, fournissez des mises à jour régulières sur le développement et évitez de surestimer les capacités futures.
3. Volatilité et protection limitée des investisseurs
Les jetons d'utilité peuvent connaître d'importantes fluctuations de prix. Les acheteurs peuvent également bénéficier de moins de protections que les investisseurs en valeurs mobilières enregistrées, ce qui rend la transparence volontaire, la divulgation des risques et une gouvernance solide particulièrement importantes.
4. Dépendance à la plateforme
La valeur d'un jeton peut dépendre fortement du succès de sa plateforme sous-jacente. Une faible adoption, un contrôle centralisé, des défaillances techniques ou une concurrence accrue peuvent nuire à la demande.
Risques liés aux projets de jetons de sécurité
1. Charge de conformité accrue
Les émetteurs de titres numériques peuvent être soumis à des obligations continues en matière de divulgation d'informations, de tenue de registres, de vérification des investisseurs, de restrictions de transfert et de déclarations réglementaires. Les coûts de mise en conformité peuvent être importants et doivent être intégrés au modèle économique dès le départ.
2. Liquidité et accès au marché restreints
Les titres numériques ne sont pas nécessairement négociables librement sur les principales plateformes d'échange de cryptomonnaies. Selon l'exemption applicable, les transferts peuvent être restreints et les marchés secondaires limités. Par exemple, les titres soumis à restrictions peuvent être soumis à des périodes de détention de six mois ou d'un an en vertu de la règle 144.
3. Restrictions relatives aux investisseurs accrédités
En vertu de la règle 506(c) du règlement D, les émetteurs peuvent généralement faire la publicité d'une offre, mais chaque acheteur doit être un investisseur qualifié, et l'émetteur doit prendre des mesures raisonnables pour vérifier ce statut. Cela peut réduire considérablement la base d'investisseurs potentiels.
4. Défis liés à l'évaluation
Les jetons représentant des actifs réels, comme des biens immobiliers, peuvent se heurter à des difficultés d'évaluation, de détermination des prix, de liquidité et de corrélation entre le prix du jeton et la valeur de l'actif sous-jacent. Des évaluations indépendantes et une information transparente sur les actifs peuvent contribuer à réduire cette incertitude.
5. Complexité réglementaire transfrontalière
Les offres internationales ajoutent un niveau supplémentaire de conformité. Dans l'UE, MiCA établit un cadre harmonisé pour de nombreux crypto-actifs, couvrant des domaines tels que la transparence, l'autorisation, la supervision et la protection des investisseurs. Cependant, les actifs qualifiés d'instruments financiers peuvent être exclus du champ d'application de MiCA et rester soumis à la réglementation boursière en vigueur.
En définitive, les deux modèles impliquent des compromis : les jetons d’utilité peuvent offrir une plus grande flexibilité, mais sont confrontés à des risques de classification et d’exécution, tandis que les jetons de sécurité offrent un cadre plus réglementé, mais comportent généralement des contraintes plus importantes en matière de conformité, de transfert et d’accès au marché.
La réglementation des cryptomonnaies évolue vers des classifications plus claires, des exigences fondées sur les risques et des règles plus précises pour les titres tokenisés. Le règlement européen MiCA offre déjà un cadre harmonisé, tandis que la SEC américaine a introduit en mars 2026 une interprétation des crypto-actifs qui distingue les titres numériques de catégories telles que les matières premières numériques et les outils numériques.
D’ici 2027, les principales juridictions devraient devenir plus compatibles sur les principes fondamentaux, même si une harmonisation complète reste improbable car les approches réglementaires diffèrent encore.
Des règles américaines plus souples
Le président de la SEC, Paul Atkins, a proposé un cadre réglementaire étendu pour les jetons, offrant ainsi aux projets une plus grande visibilité sur les cas où les crypto-actifs sont exemptés de la réglementation boursière, sous certaines conditions. Ceci pourrait réduire les obstacles à la conformité et encourager l'émission légitime de jetons.
Plus d'indications, moins d'incertitudes
Les autorités réglementaires privilégient de plus en plus les interprétations et les cadres formels plutôt que de s'appuyer uniquement sur la répression. Toutefois, la fraude et les offres non conformes demeureront des priorités en matière de contrôle.
Tendances technologiques et du marché
La tokenisation des RWA est au centre de l'attention
Les actifs du monde réel, tels que l'immobilier, les obligations, le capital-investissement et les matières premières, migrent vers les réseaux blockchain. Des normes institutionnelles comme ERC-7943 émergent, tandis que l'évolution de la réglementation rend la tokenisation conforme plus accessible.
D’ici 2027, les actifs tokenisés pourraient devenir une option d’investissement plus courante aux côtés des titres traditionnels et des REIT.
La finance décentralisée rencontre la finance réglementée
La prochaine étape combinera probablement l'efficacité de la finance décentralisée (DeFi) avec des contrôles de conformité tels que la vérification d'identité (KYC), les restrictions de transfert et la conservation réglementée. Cette approche hybride pourrait permettre aux titres numériques d'accéder aux services de prêt, de négociation et de règlement basés sur la blockchain sans compromettre la protection des investisseurs.
L'interopérabilité entre chaînes s'améliore
Les institutions financières travaillent à la mise en place d'une infrastructure permettant la circulation d'actifs tokenisés sur différents réseaux. Swift, par exemple, a testé l'interopérabilité de sa blockchain avec Chainlink et prépare actuellement des projets pilotes de paiements tokenisés en conditions réelles impliquant 17 banques.
L'adoption institutionnelle s'accélère
Les banques et les institutions financières passent de l'expérimentation à une infrastructure blockchain opérationnelle. Cette tendance devrait étendre l'utilisation des titres tokenisés à la gestion de patrimoine, aux paiements et aux marchés de capitaux.
L'IA renforce la conformité
L'IA automatisera de plus en plus les procédures de connaissance du client (KYC), la surveillance des transactions, les contrats intelligents, la détection des risques et les contrôles réglementaires. Combinée à la transparence de la blockchain, elle pourrait réduire les coûts de conformité tout en aidant les entreprises à identifier les risques plus tôt.
Regard vers l'avenir
La question de la distinction entre tokens d'utilité et tokens de sécurité reste d'actualité, mais les critères pour y répondre se précisent. Project Crypto, MiCA et des cadres de gouvernance à Singapour, Dubaï et au Japon convergent vers une idée similaire : il faut s'intéresser à la fonction réelle d'un token et à son mode de commercialisation, et non à son appellation.
Pour tous ceux qui créent, achètent ou échangent des tokens en 2026, cette clarification est une excellente nouvelle. Les projets qui structurent leurs offres de manière transparente, que ce soit sous forme de token utilitaire ou de titre financier dûment enregistré, seront encore là dans quelques années. Ceux qui tentent de déguiser un investissement en « token utilitaire » sont ceux que les autorités de régulation surveillent de près.
Rejoignez l'UEEx
Découvrez la plateforme de gestion de patrimoine numérique leader au monde
Un jeton peut-il initialement servir de titre financier et devenir ultérieurement un jeton utilitaire ?
Oui, cela peut se produire par un processus parfois appelé décentralisation progressive. Si un réseau est véritablement géré par la communauté, sans qu'aucune entreprise ou équipe ne soit essentielle à son fonctionnement, les transactions ultérieures peuvent échapper au champ d'application de la réglementation sur les valeurs mobilières. Toutefois, cela n'exonère pas de la responsabilité quant à la manière dont le jeton a été initialement vendu. Une vente réalisée avant que le réseau ne soit fonctionnel peut toujours être considérée comme une offre de titres non enregistrée, même si le jeton n'est plus considéré comme une valeur mobilière aujourd'hui.
Les jetons de gouvernance sont-ils considérés comme des titres financiers ?
Tout dépend des détails. Un jeton de gouvernance servant uniquement à voter sur les modifications du protocole, sans participation aux bénéfices ni droit à des dividendes, s'apparente davantage à un jeton d'utilité. En revanche, si ce jeton donne également droit à ses détenteurs à une part des revenus de la plateforme, ou s'il a été commercialisé avec la promesse d'une plus-value, il peut alors ressembler davantage à un titre financier. Il n'existe pas de réponse universelle ; chaque jeton de gouvernance doit être évalué au cas par cas.
Quelle est la différence entre un jeton et une pièce de monnaie ?
Une cryptomonnaie (comme Bitcoin ou Litecoin) fonctionne sur sa propre blockchain indépendante et sert généralement de monnaie. Un jeton, quant à lui, est construit sur une blockchain existante, comme Ethereum, en utilisant l'infrastructure de ce réseau, et peut représenter presque n'importe quoi : droits d'accès, propriété, points de fidélité ou objets de collection.
Si je suis hors des États-Unis, dois-je quand même me soucier des règles de la SEC ?
C’est possible. Si vous vendez des jetons à des acheteurs basés aux États-Unis, si vous ciblez un public américain ou si vous utilisez l’infrastructure américaine de certaines manières, les règles de la SEC peuvent s’appliquer, quel que soit le lieu d’établissement de votre entreprise. Vendre exclusivement à des acheteurs non américains en vertu d’une exemption comme le Règlement S permet d’échapper à la législation américaine sur les valeurs mobilières, mais vous devrez alors vous conformer à la réglementation du pays où se trouvent vos acheteurs, par exemple à la réglementation MiCA dans l’UE ou à celle de la MAS à Singapour.
Avertissement : Cet article est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en matière de transactions ou d’investissement. Les informations qu’il contient ne sauraient être interprétées comme des conseils financiers, juridiques ou fiscaux. Investir dans les cryptomonnaies comporte un risque important de perte financière. Il est impératif de toujours effectuer vos propres recherches avant de prendre toute décision d’investissement.
Transactions avec preuve de réserves
UEEx publie des audits mensuels et des vérifications par des tiers pour chaque marché coté.
Analyses de marché, stratégies de trading, informations sur les contrats à terme et alertes de sécurité, chaque semaine. Plus de 10 000 traders de cryptomonnaies lus par ces abonnés.