Qualifier la cryptomonnaie de « simple monnaie numérique » revient à faire la même erreur que de dire qu'Internet n'est « que du courrier électronique ». La dimension monétaire est bien réelle, mais elle repose sur une infrastructure financière programmable que BlackRock, Stripe et JPMorgan sont en train de développer.
La cryptomonnaie est une vaste catégorie d'actifs numériques sécurisés par cryptographie et enregistrés sur des registres blockchain décentralisés. Elle englobe les monnaies numériques pair-à-pair (Bitcoin, stablecoins), les plateformes programmables qui exécutent des accords auto-exécutables (Ethereum, Solana), les services financiers décentralisés (DeFi), les titres de propriété numériques vérifiables (NFT) et les représentations sur la blockchain d'actifs traditionnels (RWA tokenisés). La simple définition d'une cryptomonnaie comme « monnaie numérique » ne rend compte que d'une infime partie des possibilités offertes par cette technologie.
Points clés à retenir
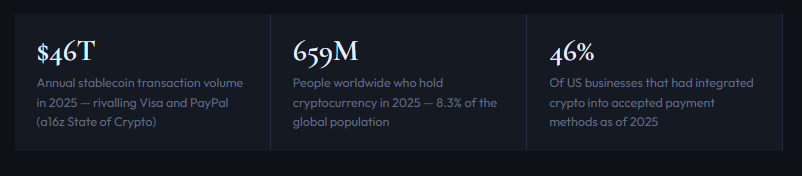
En 2025, les stablecoins ont traité 46 000 milliards de dollars de transactions annuelles, rivalisant avec Visa et PayPal et démontrant ainsi que la couche monétaire des cryptomonnaies fonctionne à l'échelle d'un véritable réseau de paiement.
Le marché des actifs du monde réel tokenisés (RWA) a atteint 30 milliards de dollars en 2025 (en hausse de 4 fois en deux ans), BlackRock, JPMorgan et Fidelity exploitant tous des produits financiers tokenisés sur des blockchains publiques.
Les protocoles DeFi détenaient plus de 112 milliards de dollars de TVL à la mi-2025 ; le marché des prêts sur la blockchain atteignait 73.6 milliards de dollars, représentant une véritable infrastructure financière et non de la simple spéculation.
Le marché mondial des NFT a atteint 34.1 milliards de dollars en 2025, passant de l'art numérique spéculatif à des applications pratiques dans les jeux, la billetterie, les droits d'auteur musicaux et la vérification d'identité.
87 % des entreprises de services financiers mondiales intègrent la blockchain dans leurs opérations internes ; 659 millions de personnes dans le monde détiennent désormais des cryptomonnaies, soit environ 8.3 % de la population mondiale.
La programmabilité des cryptomonnaies, c'est-à-dire la capacité d'intégrer des règles, des conditions et une logique à un actif, les distingue de toutes les formes antérieures de monnaie numérique et de la monnaie traditionnelle dans son ensemble.
D’où vient l’idée fausse selon laquelle il s’agirait simplement d’une monnaie numérique ?
Le Bitcoin a été introduit en 2008 avec un objectif précis : un système de paiement électronique pair à pair. Le livre blanc original de Satoshi Nakamoto porte d'ailleurs ce titre. Durant les trois premières années de son existence, son principal usage et la principale façon dont le public le percevait étaient ceux d'une monnaie numérique pour les transactions en ligne. Cette définition de « monnaie numérique » était pertinente pour le Bitcoin aux alentours de 2010.
Le problème est que le cadre conceptuel s'est figé avant même que la technologie n'évolue. Ethereum a été lancé en 2015 avec la fonctionnalité des contrats intelligents, transformant la blockchain d'un registre de paiement en une plateforme informatique programmable. La finance décentralisée (DeFi) a émergé entre 2018 et 2020. Les NFT se sont démocratisés en 2021. Les actifs du monde réel tokenisés ont suscité un intérêt institutionnel sérieux en 2023 et ont atteint une capitalisation boursière de 30 milliards de dollars en 2025. Chaque évolution a élargi le champ d'application du terme « crypto », mais la conception réductrice de la « monnaie numérique » a persisté dans le discours populaire, ancrée dans une vision de la technologie vieille de 15 ans.
En 2026, la définition précise de la cryptomonnaie est celle d'une catégorie regroupant plusieurs éléments fondamentalement différents : la monnaie numérique simple (stablecoins), les actifs numériques rares (Bitcoin), les plateformes de contrats intelligents programmables (Ethereum, Solana), l'infrastructure financière décentralisée (DeFi), les systèmes de propriété vérifiable (NFT) et les représentations sur la blockchain d'actifs financiers traditionnels (RWA). Bien qu'elles partagent une base technique commune (la blockchain), elles n'ont pas d'usage unique.
« Le secteur des cryptomonnaies a atteint sa maturité en 2025. Les acteurs traditionnels comme Visa, BlackRock, Fidelity et JPMorgan, ainsi que les nouveaux venus du secteur technologique comme PayPal, Stripe et Robinhood, proposent ou lancent désormais des produits liés aux cryptomonnaies. »
– a16z État des cryptomonnaies 2025
La cryptomonnaie est-elle réellement de l'argent ?
La question de savoir si une cryptomonnaie peut être considérée comme de la « monnaie » dépend de la cryptomonnaie en question et des critères classiques appliqués. Traditionnellement, la monnaie remplit trois fonctions : moyen d’échange, unité de compte et réserve de valeur. Les différentes cryptomonnaies remplissent ces fonctions à des degrés très variables.
Les cryptomonnaies peuvent-elles servir de moyen d'échange ?
Les stablecoins indexés à parité avec les monnaies fiduciaires fonctionnent comme des moyens d'échange efficaces. Selon le rapport « State of Crypto » d'a16z, l'USDT, l'USDC et les cryptomonnaies similaires ont traité 46 000 milliards de dollars de transactions annuelles en 2025. Les dépenses par carte liées aux stablecoins ont atteint 4.5 milliards de dollars en 2025, soit une hausse de 673 % par rapport à 2024. Stripe a intégré le règlement en stablecoins à sa plateforme de paiement ; Shopify, Visa et Mastercard ont tous étendu l'acceptation des stablecoins. Pour les stablecoins, leur rôle de moyen d'échange est confirmé par le volume réel des transactions à l'échelle des réseaux de paiement.
Pour le Bitcoin, la situation est plus complexe. Environ 46 % des entreprises américaines auront intégré les cryptomonnaies à leurs moyens de paiement acceptés d'ici 2025. Le rapport PayFi 2025 a révélé que 35 à 36 % des utilisateurs de cryptomonnaies les choisiraient pour leurs achats de jeux, leurs achats quotidiens et leurs réservations de voyages. Cependant, la volatilité du Bitcoin, dont le cours a fluctué entre 76 000 $ et 126 000 $ rien qu'en 2025, en fait un moyen d'échange peu adapté aux transactions courantes, où la stabilité des prix est essentielle.
La cryptomonnaie peut-elle servir d'unité de compte ?
C'est le point faible de la plupart des cryptomonnaies. Une unité de compte nécessite une stabilité des prix suffisante pour que les biens et services puissent y être libellés de manière fiable. Aucune grande économie ne fixe les prix en Bitcoin ou en Ethereum. Certains protocoles DeFi utilisent des stablecoins comme unité de compte native et, dans ce cas, la fonction est remplie. Mais pour les actifs crypto volatils, une unité de compte stable reste un objectif à atteindre plutôt qu'une réalité.
Les cryptomonnaies fonctionnent-elles comme réserve de valeur ?
Le concept de « l'or numérique » du Bitcoin est le plus controversé. En théorie, l'idée est séduisante : une offre fixe de 21 millions de bitcoins, sécurisée par une preuve cryptographique, impossible à imprimer par un gouvernement. En pratique, le Bitcoin a montré une corrélation croissante avec des actifs à risque comme le Nasdaq sur le court terme. Lors des turbulences boursières de 2025, le Bitcoin et les valeurs technologiques ont chuté de concert. Comme l'a souligné un analyste en gestion de patrimoine, le Bitcoin « doit encore faire ses preuves en tant que réserve de valeur numérique sur le long terme ». Il se comporte davantage comme un actif à risque élevé que comme l'or lors des replis boursiers.
Cela dit, dans les économies en situation d'hyperinflation (Venezuela, Argentine, Zimbabwe), les cryptomonnaies ont démontré leur capacité à servir de réserve de valeur par rapport aux monnaies locales. En Argentine et au Venezuela, plus de 30 % des portefeuilles numériques détenaient des stablecoins pour l'épargne quotidienne en 2025. Cette fonction de réserve de valeur est bien réelle, mais elle dépend fortement de la monnaie de référence et du contexte économique du détenteur.
Qu’en est-il du statut de monnaie légale ?
La plupart des cryptomonnaies ne sont pas reconnues comme monnaie légale, ce qui signifie que personne n'est légalement tenu de les accepter comme moyen de paiement dans la plupart des juridictions. L'expérimentation du Bitcoin comme monnaie légale au Salvador, lancée en 2021, a été réformée en 2025 afin de réduire l'obligation d'acceptation tout en conservant la possibilité de les utiliser et de procéder à des transferts de fonds. Le Japon reconnaît le Bitcoin comme un bien légal. L'Union européenne, les États-Unis, le Royaume-Uni et la plupart des grandes économies traitent les crypto-actifs comme des biens ou des matières premières à des fins fiscales et juridiques, et non comme une monnaie.
En quoi la crypto-monnaie est-elle différente de la monnaie traditionnelle ?
Les différences entre cryptomonnaie et monnaie fiduciaire vont bien au-delà de l'évidence (numérique contre physique). La différence la plus importante, et celle que les comparaisons traditionnelles ignorent totalement, est la programmabilité.
Caractéristique
crypto-monnaie
Monnaie Fiat
Autorité de délivrance
Décentralisé — émis par le code et le consensus du réseau
Centralisé — émis par les gouvernements et les banques centrales
Contrôle de l'approvisionnement
Plafond fixe ou algorithmique (Bitcoin : 21 millions maximum ; actuellement ~94 % minés)
Théoriquement illimitée — les banques centrales contrôlent l'offre
Processus de transaction
Pair à pair sur un registre public ; aucun intermédiaire requis
Nécessite des banques, des processeurs de paiement et des chambres de compensation.
Transparence
Toutes les transactions sont publiquement vérifiables sur la blockchain.
Privé — seules les parties et les institutions peuvent voir les transactions
Vitesse de règlement
Quelques secondes, quelques minutes, 24 h/24, 7 j/7, 365 j/an, sans horaires d'ouverture des banques.
Les virements bancaires peuvent prendre de quelques heures à plusieurs jours et sont effectués uniquement pendant les heures ouvrables.
Programmabilité
Les actifs peuvent contenir du code exécutable ; les contrats intelligents appliquent les règles automatiquement.
Non — les espèces et les virements bancaires ne comportent aucune logique intrinsèque.
Risque de contrefaçon
Cryptographiquement impossible à contrefaire ou à utiliser deux fois sur des réseaux correctement conçus
L'argent physique peut être contrefait ; les formes numériques sont vulnérables à la fraude.
Frais transfrontaliers
Moins de 1 % via les stablecoins contre une moyenne mondiale de 6.49 % pour les transferts de fonds traditionnels (Stripe, 2025)
Moyenne mondiale de 6.49 % ; 8.78 % en Afrique subsaharienne (Banque mondiale)
La programmabilité mérite d'être soulignée car elle est sans équivalent dans le système monétaire traditionnel. Un contrat intelligent peut bloquer des fonds et ne les libérer qu'après confirmation de la livraison par GPS. Il peut répartir automatiquement les redevances entre les cinq ayants droit dès la mise en ligne d'un morceau. Il peut liquider les garanties d'un emprunteur en cas de dépassement d'un seuil de prix, sans intervention humaine. Aucun billet de banque, aucun virement bancaire, aucun message SWIFT ne permet de réaliser de telles opérations. C'est ce qui fait de la technologie blockchain une véritable infrastructure, et non un simple système de paiement plus rapide.
Rejoignez l'UEEx
Découvrez la plateforme de gestion de patrimoine numérique leader au monde
Comment fonctionne la cryptomonnaie sur le plan technique ?
La cryptomonnaie repose sur la technologie blockchain : un registre distribué répliqué sur des milliers d’ordinateurs (nœuds) à travers le monde. Chaque nœud conserve une copie complète de l’historique des transactions. Les nouvelles transactions sont regroupées en blocs, vérifiées par le réseau grâce à un mécanisme de consensus, puis ajoutées définitivement à la chaîne par ordre chronologique. Une fois enregistré, un bloc ne peut être modifié sans réécrire tous les blocs suivants, ce qui nécessiterait une puissance de calcul supérieure à celle de l’ensemble du réseau – une attaque extrêmement coûteuse pour les réseaux matures.
Quelle est la différence entre la preuve de travail et la preuve d'enjeu ?
La preuve de travail (modèle de consensus du Bitcoin) exige des mineurs qu'ils résolvent des problèmes mathématiques complexes pour valider les transactions. Les mineurs sont récompensés par de nouvelles cryptomonnaies, ce qui les incite économiquement à maintenir la sécurité du réseau. Cette approche est très sécurisée, mais énergivore.
Preuve d'enjeu (PoS ) : depuis sa fusion en 2022, le modèle d'Ethereum exige que les validateurs immobilisent (« stake ») des cryptomonnaies en garantie plutôt que de consacrer de la puissance de calcul. Les validateurs sont sélectionnés pour proposer et vérifier les blocs proportionnellement à leur mise. Ce changement a permis à Ethereum de réduire sa consommation d'énergie d'environ 99.95 %, répondant ainsi à l'une des principales critiques environnementales formulées à l'encontre des réseaux à preuve de travail. Le réseau Ethereum a dépassé les 3 millions de transactions quotidiennes au premier trimestre 2025, ce qui en fait l'une des plateformes de contrats intelligents les plus actives au monde.
Quel rôle jouent les contrats intelligents ?
Les contrats intelligents constituent l'avancée technologique qui transforme la blockchain, d'un registre de paiements, en une plateforme informatique programmable. Ce sont des programmes stockés sur la blockchain qui s'exécutent automatiquement lorsque des conditions prédéterminées sont remplies. Aucune des parties n'a besoin de faire confiance à l'autre : le code garantit l'exécution de l'accord. Les contrats intelligents sous-tendent les protocoles de prêt DeFi, les places de marché NFT, les échanges décentralisés, les marchés de prédiction, les indemnisations d'assurance, les transferts d'actifs tokenisés et les systèmes de gouvernance des DAO. Le marché mondial des contrats intelligents connaît une croissance annuelle composée supérieure à 80 % et représente le socle sur lequel repose la plupart des éléments qui font des cryptomonnaies « bien plus qu'une simple monnaie ».
Quels sont les cas d'utilisation concrets des cryptomonnaies au-delà des paiements ?
Les données de 2025/2026 dressent un panorama des cas d'utilisation qui s'étend sur six catégories distinctes, chacune fonctionnant en grande partie indépendamment de la hausse ou de la baisse du prix d'une cryptomonnaie spécifique.
Paiements et transferts de fonds : Les stablecoins ont réduit les frais moyens mondiaux de transfert de fonds de 6.49 % à moins de 1 %, avec des transactions effectuées en quelques minutes, 24 h/24 et 7 j/7. Au premier semestre 2025, 18.6 milliards de dollars ont été transférés en stablecoins vers l’Asie du Sud-Est. En Afrique subsaharienne, les stablecoins ont représenté 43 % de toutes les transactions en cryptomonnaies en 2025, principalement pour les transferts de fonds et la protection contre l’inflation. Entre 35 et 36 % des utilisateurs de cryptomonnaies les ont choisis pour leurs achats quotidiens et leurs réservations de voyages (Rapport PayFi 2025).
Contrats intelligents et automatisation : programmes auto-exécutables qui appliquent automatiquement les accords juridiques, le partage des redevances, les règlements commerciaux, les indemnisations d’assurance et la paie, sans intermédiaires. UniCredit a émis une note structurée tokenisée sur une blockchain publique fin 2025. Ethereum a traité plus de 3 millions de transactions quotidiennes au premier trimestre 2025, principalement des exécutions de contrats intelligents. Ces contrats sont désormais intégrés à de nombreux domaines, du financement du commerce (traitement 81 % plus rapide) à l’intégrité des données des essais cliniques.
La finance décentralisée (DeFi) reproduit le fonctionnement des banques : prêts, emprunts, transactions et épargne sont possibles sans passer par les banques. La valeur totale des transactions (TVL) atteignait 112 milliards de dollars mi-2025 ; les prêts sur la blockchain s’élevaient à 73.6 milliards de dollars. Près d’un cinquième des transactions de cryptomonnaies au comptant se déroulent désormais sur des plateformes d’échange décentralisées. Les rendements de 4 à 8 % offerts par la DeFi sur les stablecoins constituent une alternative d’épargne en dollars pour les populations des pays à forte inflation n’ayant pas accès aux banques américaines.
NFT et propriété numérique : les NFT permettent de chiffrer et de transférer la propriété d’actifs numériques ou physiques uniques. Marché mondial des NFT : 34.1 milliards de dollars en 2025, avec une projection de 60.82 milliards de dollars en 2026. Applications : actifs de jeux vidéo (38 % du volume de NFT), droits d’auteur musicaux (plus de 520 millions de dollars en 2025, les artistes percevant environ 85 % des ventes primaires), billetterie événementielle (protection contre la revente à prix exorbitant grâce aux plafonds de prix des contrats intelligents), identifiants (plus de 12 millions de NFT d’identité émis en 2025) et tokenisation d’actifs physiques.
Actifs du monde réel tokenisés : actifs financiers traditionnels (bons du Trésor américain, immobilier, crédit privé, obligations) représentés sur la blockchain sous forme de tokens. Marché des actifs pondérés en fonction du monde réel (RWA) : 30 milliards de dollars en 2025 (multiplié par 4 en deux ans). Le fonds d’actifs du Trésor tokenisé BUIDL de BlackRock : 2.5 milliards de dollars d’actifs sous gestion, listés comme garantie sur Binance. JPMorgan a étendu JPM Coin aux blockchains publiques. Les fonds monétaires tokenisés ont vu leurs actifs sous gestion passer de 2 milliards de dollars à plus de 7 milliards de dollars en 12 mois. BlackRock : « La tokenisation peut considérablement élargir le monde des actifs investissables. »
Investissement et répartition de portefeuille : Les cryptomonnaies sont devenues une classe d’actifs légitime pour les portefeuilles institutionnels. Début 2026, les ETF Bitcoin détenaient plus de 60 milliards de dollars d’actifs sous gestion ; plus de 172 entreprises cotées en bourse détiennent du Bitcoin en réserve de trésorerie. 55 % des fonds spéculatifs traditionnels investissent désormais dans les cryptomonnaies (contre 47 % en 2024). Harvard Management Company, le fonds de pension du Wisconsin et d’importants fonds souverains investissent également dans ce domaine. L’offre fixe de Bitcoin et ses 17 années d’existence en ont fait un outil viable de diversification de portefeuille et une protection contre l’inflation pour de nombreux investisseurs institutionnels.
Le tournant de 2025 : en 2025, les stablecoins se sont démocratisés, les actifs pondérés en fonction des risques (RWA) tokenisés ont dépassé les 30 milliards de dollars et des institutions traditionnelles comme Visa, Stripe, PayPal, BlackRock, Fidelity et JPMorgan ont créé pour la première fois des produits crypto actifs. Le rapport « a16z State of Crypto 2025 » décrit cette année comme « l’année de la maturité pour les cryptomonnaies ». La question n’est plus de savoir si les cryptomonnaies ont des usages autres que la monnaie numérique, mais plutôt à quelle vitesse ces usages s’intégreront au système financier existant.
Quels sont les véritables avantages par rapport à la finance traditionnelle ?
Les cryptomonnaies favorisent-elles réellement l'inclusion financière ?
Environ 1.4 milliard d'adultes dans le monde n'ont pas accès aux services bancaires, ni à un compte bancaire, ni à un historique de crédit, ni à des services financiers formels. Les portefeuilles de cryptomonnaies ne requièrent aucune de ces conditions. Toute personne possédant un smartphone et une connexion internet peut détenir, envoyer et recevoir des fonds, accéder à des produits de prêt et d'épargne via la finance décentralisée (DeFi) et participer au système financier mondial. En Afrique subsaharienne, les cryptomonnaies sont principalement utilisées pour les transferts de fonds et l'épargne plutôt que pour la spéculation. Au Vietnam, 19.2 % de la population utilise activement les cryptomonnaies. Au Salvador, 35 % de la population utilise le Bitcoin, grâce aux incitations aux transferts de fonds et à l'infrastructure de portefeuilles numériques soutenue par le gouvernement.
Les transactions transfrontalières sont-elles réellement moins chères ?
Oui, concrètement. Les virements internationaux traditionnels affichent des frais moyens de 6.49 % à l'échelle mondiale et jusqu'à 8.78 % en Afrique subsaharienne. Les transferts en stablecoins coûtent moins de 1 %, souvent quelques fractions de centime par dollar sur des réseaux performants comme Solana, où les frais sont généralement inférieurs à 0.01 $ par transaction. Ils sont effectués en quelques secondes, et non en plusieurs jours, et fonctionnent 24 h/24 et 7 j/7, indépendamment des horaires d'ouverture des banques ou des jours fériés. Cette structure de coûts a fait des stablecoins le moyen de paiement privilégié dans de nombreux pays où les frais sont élevés.
Que signifie concrètement la décentralisation ?
La décentralisation signifie qu'aucune entité ne peut bloquer vos fonds, annuler une transaction, censurer un paiement ou modifier artificiellement la masse monétaire. Ces propriétés sont essentielles dans les contextes où la confiance envers les institutions est faible : pays à régime autoritaire, économies à forte inflation ou populations historiquement exclues du système bancaire traditionnel. Elles sont également importantes pour les entreprises : une société qui paie 50 prestataires internationaux dans différents pays peut le faire en une seule transaction en stablecoin, sans avoir à effectuer 50 virements bancaires distincts auprès de 50 banques différentes.
Quels sont les véritables défis et risques liés aux cryptomonnaies ?
Volatilité des prix : Le Bitcoin a fluctué entre 76 000 $ et 126 000 $ en 2025. Cette volatilité rend les cryptomonnaies non stables inadaptées à une utilisation quotidienne pour la plupart des gens. La volatilité des cryptomonnaies peut engendrer des pertes financières importantes et crée une incertitude pour les entreprises qui tentent de tarifer leurs biens et services en cryptomonnaies.
Failles de sécurité : Les vols de cryptomonnaies ont atteint 2.6 milliards de dollars en 2025, soit une hausse de 18 % par rapport à l’année précédente. Les acteurs nord-coréens ont dérobé à eux seuls 1.58 milliard de dollars. Contrairement aux banques, les pertes sur les portefeuilles de cryptomonnaies sont généralement irrécupérables, et il n’existe pas d’équivalent à la FDIC dans la plupart des juridictions. L’exploitation des failles des contrats intelligents peut vider les fonds du protocole en quelques secondes si le code contient des bogues.
Fragmentation réglementaire : Si le GENIUS Act (États-Unis) et le MiCA (UE) ont établi des cadres réglementaires pour les stablecoins et les plateformes d’échange, les protocoles DeFi, les portefeuilles d’auto-conservation et les NFT restent largement en dehors de tout cadre réglementaire formel. Le paysage réglementaire varie considérablement d’un pays à l’autre et continue d’évoluer, complexifiant la mise en conformité des entreprises.
Acceptation limitée chez les commerçants : Malgré une adoption croissante, les cryptomonnaies ne sont pas acceptées pour la plupart des achats courants. 30 % des Américains possèdent des cryptomonnaies, mais peu les utilisent pour leurs dépenses quotidiennes. L’infrastructure permettant des paiements en cryptomonnaies fluides aux points de vente s’améliore (cartes liées aux stablecoins, intégrations avec les commerçants), mais leur adoption généralisée dans le commerce de détail reste un défi.
Impact environnemental : Le minage par preuve de travail (Bitcoin) consomme une quantité considérable d’énergie. Cependant, le passage d’Ethereum à la preuve d’enjeu en 2022 a permis de réduire sa consommation énergétique de 99.95 %. Les blockchains écologiques (Solana, Cardano, Tezos) utilisent la preuve d’enjeu par conception. L’ argument de l’impact environnemental concerne principalement le minage de Bitcoin, et non l’écosystème crypto dans son ensemble.
Complexité et barrières liées à l'apprentissage : la gestion des clés privées, la sécurité des portefeuilles, les frais de transaction, les interactions avec les contrats intelligents et la distinction entre projets légitimes et arnaques nécessitent un apprentissage conséquent. Ces barrières limitent l'accessibilité des cryptomonnaies aux utilisateurs non techniques, malgré des améliorations significatives de l'interface utilisateur ces cinq dernières années. Le nombre d'installations de portefeuilles de cryptomonnaies a dépassé 1.1 milliard en 2025, mais leur utilisation active reste marginale.
Rejoignez l'UEEx
Découvrez la plateforme de gestion de patrimoine numérique leader au monde
L’extraction de cryptomonnaies reste un domaine complexe et en constante évolution qui incarne l’intersection de pointe entre la finance et la technologie.
Bien qu’il offre un potentiel de récompenses substantielles, il comporte également des risques et des défis inhérents, allant des fluctuations des valeurs du marché et des fortes demandes énergétiques aux incertitudes réglementaires et aux avancées technologiques.
Les mineurs, qu’ils soient en herbe ou confirmés, doivent gérer ces aspects multiformes avec des stratégies éclairées et une approche proactive pour s’adapter à la nature dynamique des crypto-monnaies.
En fin de compte, l’art du minage de cryptomonnaies requiert non seulement une expertise technique et un équipement robuste, mais également une compréhension approfondie des implications économiques et environnementales qui façonnent ce paysage numérique fascinant.
Questions fréquemment posées
La cryptomonnaie est-elle simplement une monnaie numérique ?
Non. Si certaines cryptomonnaies fonctionnent principalement comme de la monnaie numérique (notamment les stablecoins), leur écosystème est bien plus vaste : les contrats intelligents automatisent les accords juridiques et financiers ; la finance décentralisée (DeFi) reproduit les services bancaires sans banques ; les NFT (Nuclear Tokens) encodent la propriété numérique ; les actifs du monde réel tokenisés (dont la capitalisation boursière atteint aujourd’hui 30 milliards de dollars) intègrent la finance traditionnelle à la blockchain ; et le Bitcoin sert de réserve de valeur numérique pour les portefeuilles institutionnels. Qualifier la crypto de « simple monnaie numérique » revient à dire qu’Internet n’est qu’un service de messagerie électronique : cela décrit sa fonction la plus connue sans prendre en compte l’infrastructure sous-jacente et transformatrice.
En quoi la cryptomonnaie diffère-t-elle de la monnaie traditionnelle ?
Cinq différences clés : (1) Contrôle ; les cryptomonnaies sont décentralisées et régies par un code et un consensus de réseau, et non par des gouvernements ; (2) Offre ; la plupart des cryptomonnaies ont des plafonds d’offre fixes ou algorithmiques, contrairement aux monnaies fiduciaires qui peuvent être créées librement ; (3) Transparence ; toutes les transactions sont publiquement vérifiables sur une blockchain ; (4) Processus de transaction ; de pair à pair, sans banques ni processeurs de paiement, avec un règlement généralement en quelques secondes ; (5) Programmabilité ; les cryptomonnaies peuvent contenir du code exécutable qui applique automatiquement des conditions, ce qu’aucune forme de monnaie traditionnelle ne peut faire. Ce dernier point est la distinction la plus importante.
La cryptomonnaie est-elle considérée comme de la monnaie ?
Cela dépend de la cryptomonnaie en question. Les stablecoins (USDT, USDC) traitent 46 000 milliards de dollars de transactions annuelles et fonctionnent efficacement comme monnaie, servant de moyen d'échange, d'unité de compte et de réserve de valeur avec une volatilité minimale. Le Bitcoin est principalement une réserve de valeur et un actif spéculatif ; sa volatilité le rend peu adapté aux échanges quotidiens ou aux opérations de change. La plupart des juridictions classent les cryptomonnaies comme des biens ou des matières premières à des fins fiscales, et non comme une monnaie. L'expérience de monnaie légale du Bitcoin au Salvador a été réformée en 2025. Aucune grande économie n'a adopté de cryptomonnaie privée comme monnaie légale.
Que sont les contrats intelligents et pourquoi sont-ils importants ?
Les contrats intelligents sont des programmes auto-exécutables stockés sur une blockchain qui appliquent automatiquement les termes d'un accord lorsque des conditions spécifiques sont remplies ; aucun avocat, banque ou processus manuel n'est requis. Cette technologie transforme la blockchain, d'un registre de paiement, en une infrastructure financière programmable. Parmi ses applications, on trouve les prêts et emprunts DeFi, le recouvrement des redevances NFT, le règlement automatisé des transactions, les indemnisations d'assurance déclenchées par des événements vérifiables, la gestion d'actifs tokenisés et le vote de gouvernance des DAO. Le réseau Ethereum a dépassé les 3 millions de transactions quotidiennes au premier trimestre 2025, principalement grâce à l'activité des contrats intelligents. Le marché des contrats intelligents connaît une croissance annuelle composée supérieure à 80 %.
Qu’est-ce que la DeFi et pourquoi est-elle importante pour les cryptomonnaies au-delà de la simple question monétaire ?
La finance décentralisée (DeFi) utilise des contrats intelligents pour reproduire les services financiers (prêts, emprunts, transactions, épargne, assurances) sans passer par les banques ni les courtiers. Les protocoles DeFi détenaient plus de 112 milliards de dollars de TVL à la mi-2025. Le marché des prêts sur la blockchain atteignait 73.6 milliards de dollars fin 2025. Près d'un cinquième du volume total des transactions de cryptomonnaies au comptant se déroule désormais sur des plateformes d'échange décentralisées. La DeFi a un intérêt qui dépasse la simple spéculation : elle offre un véritable accès aux services financiers aux populations exclues du système bancaire traditionnel, propose des rendements en stablecoins de 4 à 8 % APY comme alternatives d'épargne en dollars et traite de véritables transactions de crédit grâce à une gestion des garanties sur la blockchain.
Que sont les actifs du monde réel tokenisés et quelle est l'ampleur de ce marché ?
Les actifs réels tokenisés sont des instruments financiers traditionnels : bons du Trésor américain, immobilier, crédit privé, obligations, fonds monétaires, représentés sous forme de tokens sur une blockchain, permettant la propriété fractionnée, le trading 24 h/24 et 7 j/7, le règlement instantané et la conformité programmable. Le marché des actifs réels (hors stablecoins) a atteint environ 30 milliards de dollars en 2025, soit une multiplication par quatre en deux ans (a16z). Le fonds d’actifs du monde réel tokenisé BUIDL de BlackRock a atteint 2.5 milliards de dollars d’actifs sous gestion et est listé comme garantie sur Binance. JPMorgan a étendu son JPM Coin aux blockchains publiques en novembre 2025. Deutsche Bank estime le marché global des actifs tokenisés (y compris les stablecoins) à 331 milliards de dollars. La direction de BlackRock a déclaré publiquement que la tokenisation « peut considérablement élargir le monde des actifs investissables au-delà des actions et des obligations cotées ».
Les NFT seront-ils encore pertinents en 2025/2026 ?
Oui, bien que le marché ait considérablement mûri depuis la bulle spéculative de 2021. Le marché mondial des NFT a atteint 34.1 milliards de dollars en 2025 et devrait atteindre 60.82 milliards de dollars en 2026. Les applications se sont diversifiées au-delà de l'art numérique : les NFT liés aux jeux vidéo représentent 38 % du volume total des transactions ; les NFT musicaux ont généré 520 millions de dollars en 2025, les artistes percevant jusqu'à 85 % des ventes primaires ; la billetterie en NFT élimine la revente à prix exorbitant grâce aux plafonds de prix fixés par les contrats intelligents ; et plus de 12 millions de NFT d'identité ont été émis en 2025 pour les justificatifs d'identité, les certifications et la conformité KYC. Plus de 80 % des contrats NFT prévoient désormais automatiquement le versement des redevances. Les NFT aux couleurs des entreprises sont utilisés par 28 % des entreprises du Fortune 100 pour fidéliser leurs clients et renforcer l'engagement de leur communauté.
Quels sont les principaux risques liés aux cryptomonnaies en 2025/2026 ?
Six principales catégories de risques persistent : (1) Volatilité ; le Bitcoin a fluctué entre 76 000 $ et 126 000 $ en 2025, rendant les cryptomonnaies non stables inadaptées aux opérations monétaires quotidiennes ; (2) Sécurité ; les vols de cryptomonnaies ont atteint 2.6 milliards de dollars en 2025, et les failles des contrats intelligents peuvent être irréversibles ; (3) Fragmentation réglementaire ; la finance décentralisée (DeFi) et les portefeuilles d’auto-conservation restent largement non réglementés à l’échelle mondiale ; (4) Acceptation limitée par les commerçants ; la plupart des commerces de détail n’acceptent pas les cryptomonnaies ; (5) Préoccupations environnementales ; le minage de Bitcoin par preuve de travail reste énergivore, même si le passage d’Ethereum à la preuve d’enjeu a réduit sa consommation d’énergie de 99.95 % ; (6) Complexité ; la gestion des clés privées, la sécurité des portefeuilles et les risques liés aux contrats intelligents nécessitent une formation approfondie des utilisateurs.
Orebiyi Eniola est une rédactrice dont le cœur de métier est le marketing de contenu, notamment dans le secteur des cryptomonnaies. Forte d'une solide expérience en storytelling marketing et animée par une passion pour la création d'histoires percutantes, elle aide les entreprises à toucher leur public grâce à une écriture stratégique et stimulante. Orebiyi accompagne les entreprises dans la mise en scène de leurs histoires et la concrétisation de leurs ambitions grâce à la force des mots. Lorsqu'elle ne tape pas sur son clavier, elle aime se plonger dans ses romans préférés.
Avertissement : Cet article est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en matière de transactions ou d’investissement. Les informations qu’il contient ne sauraient être interprétées comme des conseils financiers, juridiques ou fiscaux. Investir dans les cryptomonnaies comporte un risque important de perte financière. Il est impératif de toujours effectuer vos propres recherches avant de prendre toute décision d’investissement.
Transactions avec preuve de réserves
UEEx publie des audits mensuels et des vérifications par des tiers pour chaque marché coté.
Analyses de marché, stratégies de trading, informations sur les contrats à terme et alertes de sécurité, chaque semaine. Plus de 10 000 traders de cryptomonnaies lus par ces abonnés.