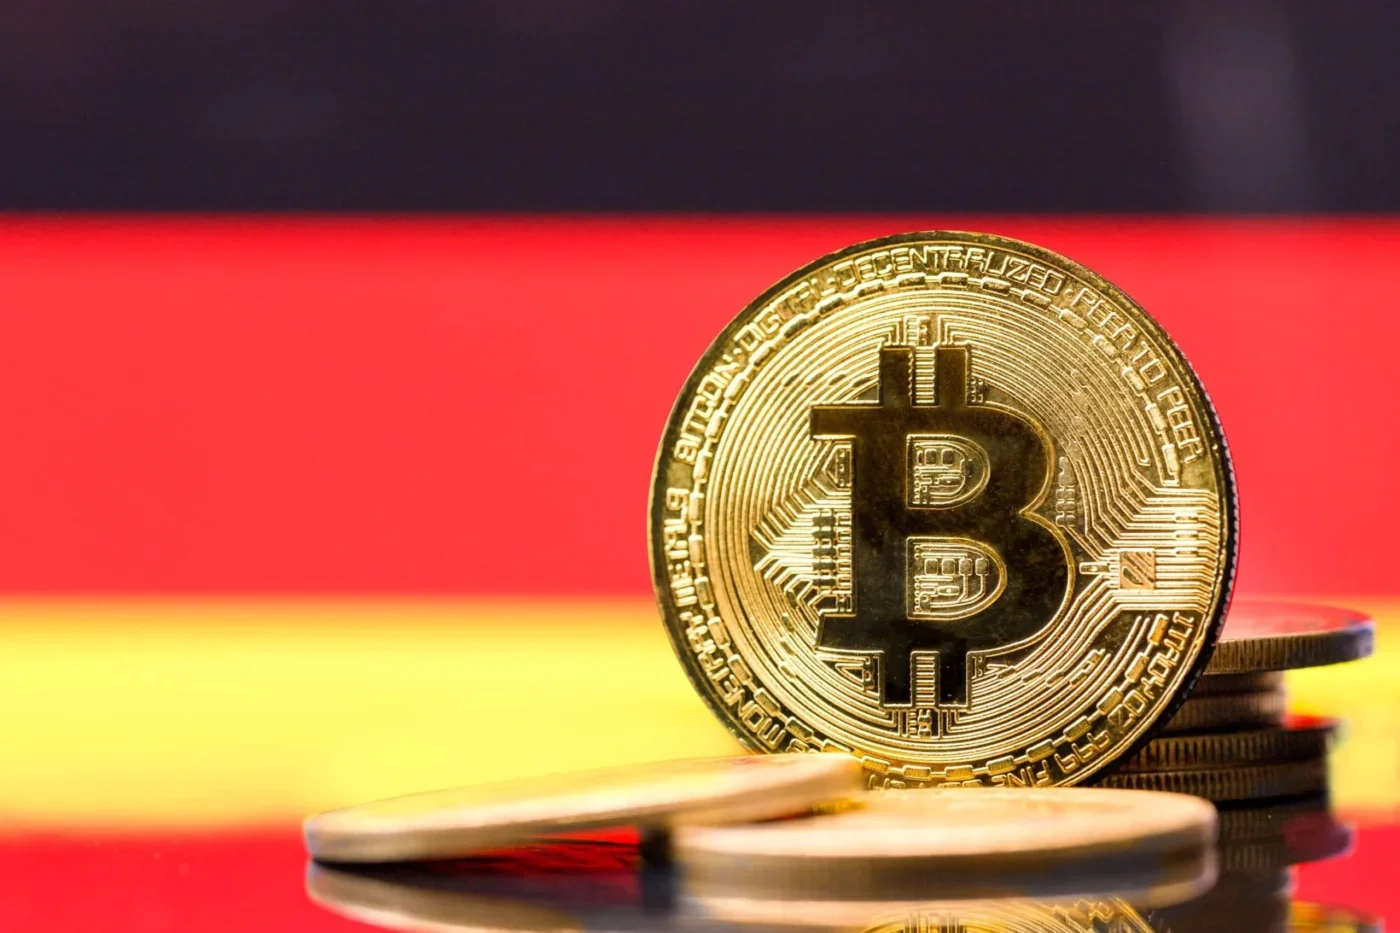
Secondo alcune indiscrezioni, il Ministero federale delle Finanze tedesco starebbe preparando un'importante modifica al regime fiscale del paese in materia di criptovalute, che porrebbe fine all'esenzione fiscale di un anno, in vigore da tempo, per gli asset digitali di nuova acquisizione.
Secondo una bozza di proposta riportata dai media tedeschi, i guadagni derivanti dall'acquisto di criptovalute a partire dal 1° gennaio 2027 verrebbero trasferiti nel sistema di tassazione sui redditi da capitale del paese e tassati con un'aliquota fissa del 25%, indipendentemente dalla durata del possesso degli asset. La ritenuta d'acconto automatica da parte di banche e piattaforme dovrebbe iniziare nel 2028. La proposta non è ancora diventata legge ed è soggetta al coordinamento del governo, all'approvazione del gabinetto e all'approvazione del parlamento.
Punti chiave
Secondo alcune indiscrezioni, la Germania starebbe pianificando di applicare un'imposta del 25% sui redditi da capitale derivanti dalle criptovalute.
Il regime proposto si applicherebbe ai beni acquisiti a partire dal 1° gennaio 2027.
Le criptovalute acquistate prima di tale data sarebbero, a quanto pare, soggette alle normative vigenti.
L'attuale agevolazione fiscale di un anno per i beni di nuova acquisizione verrebbe meno.
Secondo alcune fonti, la ritenuta automatica da parte di banche e piattaforme inizierebbe nel 2028.
La Germania punta a un'esenzione fiscale di un anno per le criptovalute.
In Germania, attualmente le criptovalute detenute privatamente sono considerate beni privati ai fini fiscali. Secondo la normativa vigente, i guadagni derivanti dalla vendita di Bitcoin, Ether e altre criptovalute idonee entro un anno dall'acquisto possono essere soggetti all'aliquota dell'imposta sul reddito personale del detentore. Una volta che un bene è stato detenuto per più di 12 mesi, i guadagni sono generalmente esenti da imposte.
La proposta del Ministero delle Finanze, secondo quanto riportato, modificherebbe il trattamento fiscale per i beni acquistati a partire dal 2027. Invece di beneficiare dell'esenzione dopo un anno, i guadagni verrebbero classificati come redditi da capitale e tassati con la stessa aliquota del 25% applicata a dividendi, interessi e utili azionari. Si applicherebbe anche la sovrattassa di solidarietà. In base alla struttura proposta, l'aliquota effettiva si attesterebbe intorno al 26.375%, prima di qualsiasi imposta ecclesiastica applicabile.
Le criptovalute più vecchie godrebbero di una clausola di salvaguardia.
Non si prevede che la proposta venga applicata retroattivamente a tutte le criptovalute già possedute. Secondo la bozza riportata, gli asset acquisiti prima del 1° gennaio 2027 rimarrebbero soggetti alle attuali norme fiscali. Ciò creerebbe due diversi trattamenti fiscali a seconda della data di acquisto dell'asset.
Le criptovalute acquistate prima della scadenza potrebbero ancora beneficiare dell'esenzione di un anno, mentre gli asset acquistati a partire dal 2027 rimarrebbero tassabili indipendentemente dal periodo di detenzione.
Questa distinzione rende i registri di acquisto particolarmente importanti, poiché due partecipazioni nella stessa criptovaluta potrebbero essere soggette a un trattamento fiscale differente solo perché acquistate in date diverse.
Secondo alcune fonti, la ritenuta d'acconto inizierebbe nel 2028.
Sebbene il nuovo regime fiscale si applicherebbe alle criptovalute acquistate a partire dal 2027, si prevede che la ritenuta automatica inizierà un anno dopo. Secondo quanto riportato, le banche e altri fornitori inizierebbero a detrarre e versare l'imposta nel 2028, in modo simile a quanto avviene in Germania per altre forme di reddito da capitale. Il rinvio è finalizzato a dare alle piattaforme il tempo di sviluppare i sistemi tecnici necessari per tracciare i prezzi di acquisto, i guadagni e gli eventi imponibili.
Tuttavia, il periodo di implementazione di un anno non significa necessariamente che i guadagni realizzati nel corso del 2027 saranno esenti da imposte. Se la proposta dovesse diventare legge come riportato, l'obbligo fiscale potrebbe sorgere prima dell'inizio della ritenuta d'acconto automatica. Le piattaforme potrebbero inoltre richiedere ai clienti di fornire i prezzi di acquisto e le date di acquisto quando le criptovalute vengono trasferite da un fornitore all'altro.
Staking e prestiti potrebbero entrare nel mercato dei redditi da capitale
Alcune indiscrezioni sulla bozza affermano che anche i redditi derivanti dallo staking e dal prestito verrebbero classificati come redditi da capitale nell'ambito del regime proposto. Ciò includerebbe ulteriori forme di reddito legate alle criptovalute nella stessa categoria fiscale più ampia. Tuttavia, non tutti gli asset digitali sembrano essere chiaramente contemplati.
Secondo alcune indiscrezioni, gli NFT, i security token, alcune stablecoin e alcuni token basati su asset reali potrebbero rimanere esclusi dal quadro normativo proposto. Tali dettagli potrebbero tuttavia subire modifiche, poiché la bozza è ancora in una fase iniziale.
La Germania prevede centinaia di milioni di entrate aggiuntive
Secondo quanto riportato, il Ministero delle Finanze prevede che la riforma genererà circa 160 milioni di euro di entrate aggiuntive nel 2028. Tale cifra potrebbe salire a circa 350 milioni di euro all'anno entro il 2031. La tesi più ampia del ministero è che le criptovalute sono diventate sempre più una forma di investimento di capitale privato e dovrebbero quindi essere tassate in modo più simile ad altri asset di investimento.
Secondo quanto riportato sulla bozza, il ministero ha sostenuto che il sistema attuale crea uno squilibrio tassando i redditi da lavoro e altre plusvalenze, consentendo al contempo ad alcuni profitti derivanti dalle criptovalute di diventare esenti da imposte dopo un periodo di detenzione di un anno.
Conclusione
La proposta tedesca, secondo quanto riportato, rappresenterebbe un cambiamento significativo per gli investitori in criptovalute a lungo termine, eliminando l'esenzione fiscale di un anno per gli asset acquistati a partire dal 2027.
Le nuove partecipazioni sarebbero invece soggette a un'aliquota fissa del 25% sull'imposta sul reddito da capitale, mentre le partecipazioni più vecchie manterrebbero, a quanto pare, le norme esistenti. Si prevede che la ritenuta automatica entrerà in vigore nel 2028, ma la proposta è ancora una bozza e potrebbe subire modifiche prima di diventare legge. I dettagli finali dipenderanno da come il governo gestirà questioni come lo staking, i prestiti, le stablecoin, gli NFT, la compensazione delle perdite e la rendicontazione delle piattaforme prima che il disegno di legge percorra l'iter legislativo tedesco.
Disclaimer : Questo articolo ha scopo puramente informativo e non deve essere considerato un consiglio di trading o di investimento. Nulla di quanto contenuto nel presente documento deve essere interpretato come consulenza finanziaria, legale o fiscale. Il trading o l'investimento in criptovalute comporta un considerevole rischio di perdita finanziaria. Effettuate sempre le dovute verifiche prima di prendere qualsiasi decisione di trading o di investimento.
Scambi commerciali con prova delle riserve
UEEx pubblica audit mensili e verifiche di terze parti su ogni mercato quotato.
Analisi di mercato, strategie di trading, approfondimenti sui future e avvisi di sicurezza, consegnati settimanalmente. Letto da oltre 10,000 trader di criptovalute.
Niente spam. Puoi disiscriverti in qualsiasi momento.