Het onderscheid tussen utility- en security-tokens is cruciaal voor cryptoprojecten, aangezien een verkeerde classificatie kan leiden tot boetes, sluitingen of juridische geschillen. In 2026 maken duidelijkere regelgevingen de classificatie van tokens eenvoudiger.
De VS hebben duidelijkere richtlijnen geïntroduceerd via het Project Crypto-initiatief van de Securities and Exchange Commission (SEC), terwijl het Europese MiCA-raamwerk sinds eind 2024 volledig operationeel is.
Singapore, Dubai en Japan hebben ook regelgeving op dit gebied ontwikkeld. Inzicht in deze regels helpt uitgevers te bepalen welke vereisten van toepassing zijn, welke documentatie nodig is en hoe tokens legaal kunnen worden aangeboden.
Deze handleiding legt utility- en security-tokens in eenvoudige bewoordingen uit, onderzoekt hoe toezichthouders onderscheid tussen beide maken, bespreekt belangrijke rechterlijke uitspraken en biedt een praktisch kader om te bepalen tot welke categorie een token behoort.
Key Takeaways
- Het etiket doet er niet toe; de inhoud telt. Het feit dat een token "utility" wordt genoemd, beschermt het niet tegen de status als effect als het zich gedraagt als een investering.
- Timing is erg belangrijk. Het verkopen van een token voordat je product daadwerkelijk werkt, is een van de grootste rode vlaggen waar toezichthouders op letten.
- Decentralisatie kan de status van een token in de loop der tijd veranderen.Maar dat heft de aansprakelijkheid voor de manier waarop het in eerste instantie is verkocht niet op.
- Beveiligingstokens zijn niets om bang voor te zijn. Als uw token daadwerkelijk een investering is, zoals een aandeel in een vastgoedproject, dan is het bedoeld als een effect. Structureer het vanaf dag één op die manier.
- 2026 bracht daadwerkelijke duidelijkheid op regelgevingsgebied. Project Crypto van de SEC, MiCA in de EU en de raamwerken in Dubai en Singapore bieden oprichters en investeerders een veel duidelijker beeld dan zelfs twee jaar geleden bestond.
Wat is een utility token?
Een utility token is een digitaal betaalmiddel dat je toegang geeft tot iets: een dienst, een functie of een product binnen een specifiek blockchainplatform. Zie het minder als een aandeel en meer als een arcade-token. Je koopt het om het te gebruiken, niet om het te bewaren en te wachten tot het in waarde stijgt.
Wat maakt een token een utility token?
- Het is bedoeld om te gebruiken, niet om te investeren. Je geeft het uit om iets te betalen, zoals transactiekosten of opslagruimte.
- Het wordt niet als investering verkocht. Geen beloftes van prijsstijging, geen oproepen om er vroeg bij te zijn.
- De waarde ervan komt voort uit het gebruik, niet uit de prestaties van een bedrijf.
- Het wordt vaak verbruikt. Ethereum's ETH wordt bijvoorbeeld gebruikt om netwerktransacties te betalen.
- Het is meestal alleen van belang binnen het eigen ecosysteem.
Veel voorkomende voorbeelden:
- ETH betaalt voor transactiekosten ("gas") op het Ethereum-netwerk.
- FIL Betaalt voor gedecentraliseerde dataopslag op Filecoin of wordt verdiend door het aanbieden van opslagruimte.
- BAT Brave beloont gebruikers van de browser voor het bekijken van privacyvriendelijke advertenties en geeft hen de mogelijkheid om makers een fooi te geven.
Maar er is een addertje onder het gras: alleen al het feit dat je je token een "utility token" noemt, maakt het er nog geen in de ogen van de wet. De SEC heeft duidelijk gemaakt dat labels niet doorslaggevend zijn. Waar het om gaat, is hoe de token daadwerkelijk wordt verkocht en wat kopers er redelijkerwijs van verwachten.
Lees ook: Een complete gids voor Bitcoin-handelsstrategieën in 2026
Wat is een beveiligingstoken?
Een security token vertegenwoordigt eigendom of een financieel belang in iets tastbaars: een bedrijf, een stuk onroerend goed, een schuld of een aandeel in toekomstige winsten. Het is de blockchain-versie van een aandeelbewijs of een obligatie.
Wat maakt een token een beveiligingstoken?
- Het vertegenwoordigt eigendom of een aanspraak op waarde, zoals aandelen, schulden of onroerend goed.
- Kopers verwachten financieel rendement, bijvoorbeeld door prijsstijgingen, dividenduitkeringen of winstdeling.
- De waarde ervan is gekoppeld aan een onderliggend actief of de prestaties van een bedrijf, niet aan het gebruik van een product.
- Het is gereguleerd; security tokens vallen onder de effectenwetgeving, wat betekent dat registratie of een geldige vrijstelling, openbaarmakingsverplichtingen en doorlopende rapportage vereist zijn.
Gewone types:
- Equity-tokens vertegenwoordigt aandelen in een bedrijf
- Schuldfiches vertegenwoordigend leningen of obligaties
- Vastgoedtokens vertegenwoordigt gedeeltelijk eigendom van onroerend goed
- Tokens voor winstdeling die aandeelhouders een deel van de inkomsten van een project uitkeren
Een nuttige, zij het imperfecte, vergelijking met de praktijk: een vastgoedtoken dat dagelijks huurinkomsten uitkeert aan houders, werkt grotendeels hetzelfde als het bezitten van een klein deel van een huurwoning via een LLC. Dat is precies de structuur die platforms zoals RealT in de VS gebruiken, en daarom worden die tokens behandeld als effecten en niet als utility tokens.
De Howey-test: Hoe toezichthouders beslissen of een gebruikstoken een beveiligingstoken is of niet.
Dit is zonder meer het belangrijkste juridische instrument in dit hele onderwerp, dus het verdient een eigen paragraaf.
De Howey-test komt voort uit een zaak voor het Hooggerechtshof uit 1946, SEC v. WJ Howey Co. , die niets met crypto te maken had. Het ging om sinaasappelplantages in Florida. Investeerders kochten land en verhuurden het terug aan het bedrijf, dat de plantages onderhield en de winst verdeelde. Het Hooggerechtshof moest beslissen: is deze constructie een effect?
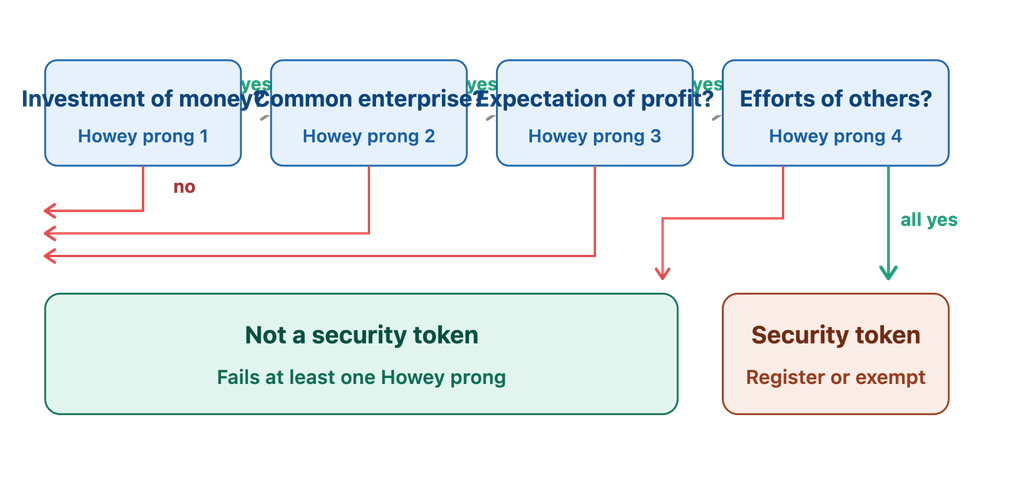
Het Hof zei ja en stelde daarmee een vierdelige toets vast. Een transactie is een "investeringscontract" (een soort effect) als deze het volgende omvat:
- Een investering van geld (of crypto, of iets van waarde)
- In een gemeenschappelijke onderneming
- Met een verwachting van winst
- Dat komt vooral door de inspanningen van iemand anders.
Als een token-deal aan alle vier criteria voldoet, is het een effect. Als het aan zelfs maar één criterium duidelijk niet voldoet, is het dat waarschijnlijk niet.
"Als het netwerk waarop de token of munt moet functioneren voldoende gedecentraliseerd is... dan vertegenwoordigen de activa mogelijk geen beleggingscontract," zei William Hinman, voormalig directeur van de SEC Division of Corporation Finance, in 2018 over Ether. Deze opmerking is nog steeds bepalend voor hoe toezichthouders vandaag de dag over decentralisatie denken.
De vier onderdelen toepassen op tokens:
1. Investering van geld: Bijna elke tokenverkoop voldoet hieraan. Betalen met dollars, Bitcoin of zelfs het leveren van diensten, het telt allemaal mee.
2. Gemeenschappelijke onderneming: Zijn de belangen van de kopers aan elkaar of aan het succes van het project verbonden? Dit onderdeel is controversieel gebleken. De SEC heeft in eerdere richtlijnen betoogd dat het niet strikt noodzakelijk is dat er bij beleggingsfondsen sprake is van een gemeenschappelijke onderneming. Dit standpunt is een vergezochte interpretatie van de oorspronkelijke Howey-uitspraak en blijft een punt van juridisch debat.
3. Verwachting van winst: Dit is waar marketing echt belangrijk is. Als je in je pitch spreekt over toekomstige waarde, vergelijkingen met aandelen of een routekaart die de waarde van de token zal verhogen, dan richt je je rechtstreeks op een effect.
4. Inspanningen van anderen: Als kopers passief zijn en succes volledig afhangt van uw kernteam dat het product ontwikkelt, neigt dat naar beveiliging. Als het netwerk zichzelf beheert zonder één controlerende partij, neigt dat juist van beveiliging af.
Een eenvoudige manier om het te onthouden:
Bitcoin faalt vrijwel direct voor de test, omdat er geen bedrijf, geen promotor en niemand is wiens inspanningen het laten werken. Daarom hebben toezichthouders Bitcoin lange tijd als een grondstof beschouwd in plaats van een effect.
Een gloednieuwe token die wordt verkocht voordat het platform bestaat, met een website die belooft dat het team "waarde zal creëren", voldoet aan alle eisen. De meeste echte tokens bevinden zich ergens daartussenin, en daarom zijn de details van de verkoop zo belangrijk.
Utility-tokens versus security-tokens: een vergelijking naast elkaar
| Kenmerk / Aspect | Utility Tokens | Beveiligingspenningen |
| Primair doel | Bied toegang tot producten, diensten, functies of mogelijkheden binnen een blockchain-ecosysteem. | Vertegenwoordigt een investering of financieel belang, zoals aandelen, obligaties, fondsbelangen of andere effecten. |
| Waardeafleiding | Voornamelijk gekoppeld aan netwerkgebruik, nut, aanbod en vraag. | Doorgaans gekoppeld aan een onderliggend effect, actief, bedrijf of financieel rendement. |
| Regelgevende status | Kan buiten de effectenwetgeving vallen wanneer het is gestructureerd en aangeboden als een echt nuttig/niet-effectief crypto-activa. | Onderworpen aan effectenwetgeving wanneer het token zelf een effect vertegenwoordigt of wordt aangeboden als onderdeel van een effectentransactie. |
| Howey Test | Een utility-token is niet automatisch vrijgesteld; de specifieke transactie en omstandigheden zijn van belang. | Investeringscontracten omvatten doorgaans een investering van geld, een gezamenlijke onderneming en de verwachting van winst uit de inspanningen van anderen. |
| Uitgiftemethoden | Tokenlanceringen, ICO's, token-generatie-evenementen, ecosysteemdistributies | Security Token Offerings (STO's), geregistreerde aanbiedingen of vrijstellingen van effecten zoals private plaatsingen |
| Typische investeerder/gebruiker | Gebruikers, klanten, netwerkdeelnemers en handelaren | Beleggers die economische, eigendoms- of andere financiële rechten nastreven. |
| Verleende rechten | Toegang tot het platform, gebruiksrechten, kortingen, beheer- of netwerkfuncties. | Aandelen, inkomsten, dividenden, stemrechten, schuldvorderingen, fondsbelangen of andere contractuele rechten |
| SEC Registratie | Niet per se vereist als het actief en de transactie buiten de federale effectenwetgeving vallen. | Doorgaans vereist, tenzij het aanbod in aanmerking komt voor een vrijstelling. |
| KYC / AML | Dat hangt af van het platform, de jurisdictie en het specifieke gebruiksscenario. | Doorgaans uitgebreider vanwege vereisten op het gebied van effecten, witwasbestrijding en investeerdersverificatie. |
| Trading | Mag verhandeld worden op cryptobeursen waar dit wettelijk is toegestaan. | Handelen kan plaatsvinden via gereguleerde effectenplatformen, effectenmakelaars, ATS'en of andere geautoriseerde infrastructuur. |
| overdraagbaarheid | Vaak ontworpen om overdraagbaar te zijn, met inachtneming van de toepasselijke wetten en platformregels. | Vaak onderworpen aan beperkingen op grond van effectenwetgeving, contractuele verplichtingen of de minimale houdperiode. |
| Winstverwachtingen | Een echt nuttigheidsmodel legt de nadruk op het gebruik in plaats van op de opbrengsten die door de inspanningen van een promotor worden gegenereerd. | Beleggingsrendementen staan doorgaans centraal in de beleggingsthesis. |
| Ondersteuning van activa | Meestal niet gedekt door een onderliggend financieel actief. | Kan eigen vermogen, schulden, fondsen, onroerend goed of andere effecten vertegenwoordigen of daardoor gedekt worden. |
| Voorbeelden | ETH als netwerkhulpmiddel, digitaal hulpmiddel en bepaalde niet-beveiligingsgerelateerde cryptovaluta. | Getokeniseerde aandelen, getokeniseerde obligaties, fondsbelangen en andere getokeniseerde effecten |
| Regelgevende complexiteit | Laag tot hoog, afhankelijk van de jurisdictie, de structuur en het aanbod. | Over het algemeen hoog, omdat de effectenregelgeving van toepassing is. |
| Juridische en nalevingskosten | Het bedrag kan lager zijn, maar hangt sterk af van de jurisdictie en de structuur. | Doorgaans hoger vanwege registratie-, openbaarmakings-, beleggersgeschiktheids-, bewaar- en handelsvereisten. |
| Time to Market | Mogelijk sneller wanneer geen effectenregistratie of gelijkwaardige vergunning vereist is. | Doorgaans trager vanwege effectenwetgeving en nalevingsvereisten. |
| Voortdurende naleving | Mogelijk beperkt, hoewel consumentenbescherming, AML-regels, belastingregels en andere regels nog steeds van toepassing kunnen zijn. | Dit omvat doorgaans doorlopende rapportage, openbaarmaking, archivering, overdracht en wettelijke verplichtingen. |
| Standpunt van de Amerikaanse regelgeving in 2026 | Het SEC-raamwerk voor 2026 erkent categorieën zoals digitale instrumenten en andere niet-beveiligingsgerelateerde crypto-activa; een niet-beveiligingsgerelateerd actief kan echter nog steeds onderdeel uitmaken van een beleggingscontract. | De SEC definieert digitale effecten als getokeniseerde financiële instrumenten die vallen binnen de definitie van effecten; tokenisatie ontslaat u niet van de verplichtingen uit de effectenwetgeving. |
Belangrijke update voor 2026
De grootste verandering ten opzichte van oudere vergelijkingen tussen cryptotokens is dat de conclusie "utility token = ongereguleerd" te simplistisch is. In maart 2026 publiceerde de SEC een interpretatie die een duidelijkere classificatie voor cryptoactiva creëerde, waaronder digitale grondstoffen, digitale verzamelobjecten, digitale tools, stablecoins en digitale effecten.
Het werd tevens verduidelijkt dat een crypto-activa die geen effecten betreft, toch deel kan uitmaken van een beleggingscontract, afhankelijk van de manier waarop deze wordt aangeboden en de beloften die aan kopers worden gedaan.
Voor getokeniseerde effecten maakt de richtlijn van de SEC uit 2026 het onderscheid bijzonder duidelijk: het plaatsen van een traditioneel effect op een blockchain verandert niets aan het onderliggende juridische karakter ervan.
Praktische voorbeelden die dit inzichtelijk maken
Hieronder volgen enkele praktijkvoorbeelden om het beter te begrijpen.
Utility-tokens in de praktijk
Basic Attention Token (BAT)
BAT vormt de basis van het advertentiemodel van de Brave-browser. Gebruikers die zich aanmelden, verdienen BAT door privacyvriendelijke advertenties te bekijken. Deze BAT kunnen ze vervolgens besteden aan het doneren van contentmakers of het ontgrendelen van extra functies.
Niemand koopt BAT met de verwachting dat het team van Brave de koers zal laten stijgen. Ze gebruiken het omdat het iets doet. Dat functionele, op gebruik gerichte ontwerp is precies de reden waarom BAT niet als een effect wordt beschouwd.
Bestandsmunt (FIL)
FIL werkt op dezelfde manier voor dataopslag. Opslagruimte nodig? Betaal met FIL. Ongebruikte schijfruimte? Verdien FIL door deze te verhuren. De token is de valuta van een echte marktplaats, geen passief beleggingsinstrument.
Ethereum (ETH)
Deze utility token is een klassiek voorbeeld van een overgangsfase. Ethereum haalde in 2014 geld op via een tokenverkoop, die destijds veel weg had van een aandelenemissie. Maar in de loop van een decennium werd het netwerk daadwerkelijk gedecentraliseerd: duizenden onafhankelijke ontwikkelaars, validators en node-operators, zonder dat één enkel bedrijf de touwtjes in handen had.
Tegenwoordig is ETH nodig om elke transactie en elk smart contract op het netwerk te betalen. Regulatoren hebben Ethereum niet als een effect erkend, grotendeels vanwege die verschuiving van teamgedreven naar community-gedreven ontwikkeling.
Lees ook: Hoe maak je veilig een cryptowallet aan: een complete stapsgewijze handleiding
Beveiligingstokens in de praktijk
RealT
Met dit token kunnen investeerders fractionele aandelen kopen in Amerikaanse huurwoningen. Elke woning is ondergebracht in een eigen LLC (Limited Liability Company), en tokenhouders ontvangen een deel van de huurinkomsten, die regelmatig worden uitgekeerd. Dit is geen nutsvoorziening; het is eigendom met een inkomstenstroom, en daarom structureert RealT zijn aanbiedingen onder effectenvrijstellingen en beperkt het de verkoop tot gekwalificeerde investeerders.
Getokeniseerd vastgoed in de Golfregio
Ook dit project is een succes geworden. De Virtual Assets Regulatory Authority van Dubai heeft een specifieke categorie gecreëerd voor getokeniseerde reële activa, en projecten voor de tokenisatie van vastgoed hebben daar veel internationale investeerders aangetrokken. Dit is wederom een teken dat gereguleerde markten voor security tokens zich buiten de VS snel ontwikkelen.
Japanse getokeniseerde REITs
Dit initiatief laat zien hoever dit kan gaan in een goed gereguleerde markt. De Japanse financiële toezichthouder heeft de handel in getokeniseerde vastgoedbeleggingsfondsen toegestaan onder de bestaande effectenwetgeving, en getokeniseerde aanbiedingen vormen de laatste jaren een aanzienlijk deel van de nieuwe noteringen op de Tokyo Stock Exchange.
Het regelgevingsbeeld in 2026
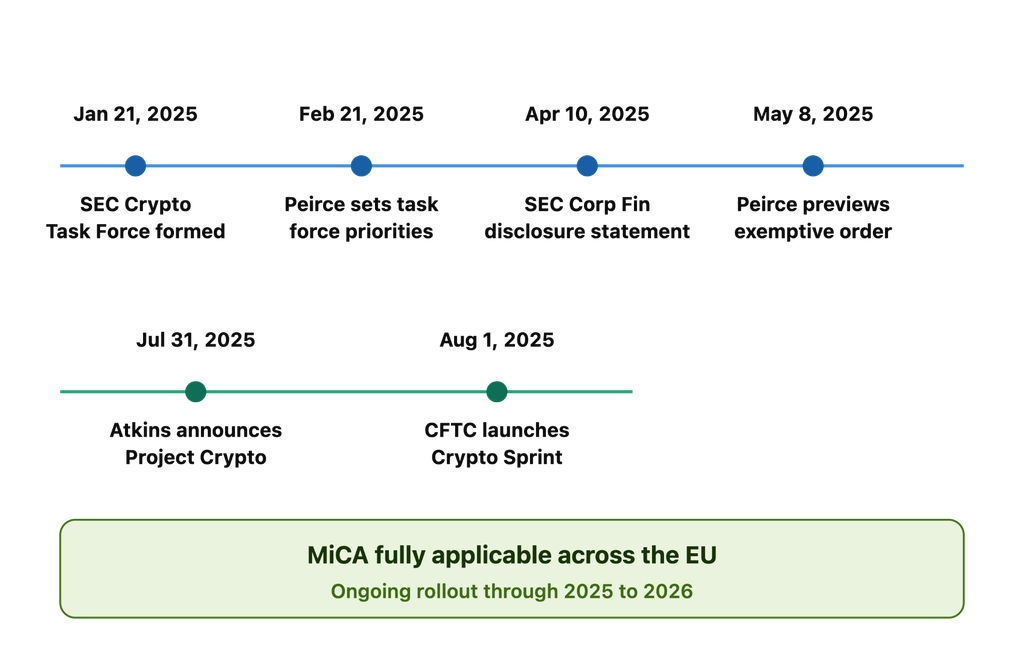
Zo ziet het regelgevingslandschap er in 2026 uit.
Verenigde Staten: Project Crypto van de SEC
Jarenlang regelde de SEC cryptovaluta voornamelijk via rechtszaken in plaats van duidelijke regels. Dat veranderde in 2025.
Op 31 juli 2025 kondigde SEC-voorzitter Paul Atkins Project Crypto aan , een commissiebreed plan om de manier waarop de SEC met digitale activa omgaat te moderniseren. In die toespraak betoogde Atkins dat de meeste cryptovaluta helemaal geen effecten zijn en dat de classificatie zou moeten afhangen van hoe een token wordt verpakt en verkocht, en niet van een inherente eigenschap van de technologie.
"Een initiatief van de hele commissie om de regels en voorschriften voor effecten te moderniseren, zodat de Amerikaanse financiële markten on-chain kunnen werken", zo omschreef Atkins Project Crypto in zijn aankondiging.
Project Crypto streeft naar:
- Duidelijkere richtlijnen om effecten, grondstoffen en stablecoins van elkaar te onderscheiden.
- Nieuwe vrijstellingen en veilige havenbepalingen specifiek voor tokenverkopen, inclusief mogelijke verlichting voor projecten in een vroeg stadium die nog niet gelanceerd zijn.
- Een manier om security tokens te verhandelen via gedistribueerde ledgertechnologie met minder strenge registratievereisten, een idee waar commissaris Hester Peirce zich sterk voor heeft gemaakt.
- Ruimte voor DeFi om te blijven functioneren, waarbij echte softwareontwikkelaars worden onderscheiden van gereguleerde tussenpersonen.
De verandering in aanpak werd al snel zichtbaar in de daadwerkelijke rechtszaken van de SEC. In februari 2025 liet het agentschap de rechtszaak tegen Coinbase wegens de handel in niet-geregistreerde effecten vallen.
Halverwege 2025 kwam er ook een einde aan de jarenlange juridische strijd tussen de SEC en Ripple Labs over XRP: Ripple betaalde een boete van 125 miljoen dollar vanwege de verkoop aan institutionele beleggers, beide partijen trokken hun beroep in en de eerdere uitspraak van de rechtbank dat XRP geen effect is wanneer het op de open markt wordt verhandeld, bleef definitief.
Europese Unie: MiCA
Terwijl de VS zich baseerden op analyses per individuele rechtbank, stelde de EU een concreet regelboek op. De Markets in Crypto-Assets Regulation (MiCA) werd in december 2024 volledig van toepassing in alle 27 lidstaten en deelt tokens in duidelijke categorieën in, in plaats van te vertrouwen op een decenniaoude toets.
De drie belangrijkste categorieën van MiCA:
- E-geldtokens (EMT's): gekoppeld aan één enkele valuta, zoals aan de USD gekoppelde stablecoins
- Asset-referenced tokens (ARTs): gedekt door een mandje van activa, zoals meerdere valuta's of grondstoffen.
- Andere crypto-activa, waaronder utility tokens: Tokens die uitsluitend bedoeld zijn om toegang te bieden tot een product of dienst van de uitgever, niet om een stabiele waarde te behouden of als belegging te dienen, zijn niet bedoeld om een stabiele waarde te behouden of als investering te dienen.
Onder MiCA heeft een echte utility token een duidelijke whitepaper en eerlijke marketing nodig, maar de strengere licentieregels die gelden voor stablecoins en beleggingsachtige tokens zijn niet van toepassing. Dat geeft projecten in de EU een veel voorspelbaarder traject dan de Amerikaanse aanpak waarbij projecten per geval worden beoordeeld.
Azië-Pacific: Singapore, Dubai en Japan
- Singapore De Monetary Authority of the Americas (MAS) beschouwt tokens met eigendoms- of winstdelingskenmerken als effecten onder de bestaande Securities and Futures Act, waarbij gelicentieerde platforms de conforme aanbiedingen afhandelen.
- Dubai De Virtual Assets Regulatory Authority (VARA) heeft een specifieke categorie gecreëerd voor getokeniseerde reële activa, waarmee een golf van tokenisatieprojecten in de vastgoedsector wordt ondersteund.
- Japan's De Japanse financiële dienstverleningsautoriteit (Financial Services Agency) heeft tokenized REITs toegestaan te opereren binnen haar effectenwetgeving, waardoor Japan een van de meer volwassen markten is geworden voor gereguleerde security tokens.
MiCA-aanpak versus SEC-aanpak: belangrijkste verschillen
De MiCA van de EU biedt een geharmoniseerd kader met gedefinieerde categorieën en vereisten, terwijl de aanpak van de Amerikaanse SEC uit 2026 een meer gedetailleerde taxonomie van tokens hanteert naast bestaande beginselen van de effectenwetgeving. De SEC publiceerde in maart 2026 een belangrijke interpretatie van crypto-activa, ter vervanging van het eerdere kader voor digitale activa uit 2019.
| Aspect | MiCA (EU) | SEC-aanpak (VS) |
| Kader | Een breed, op categorieën gebaseerd raamwerk dat crypto-activa, ART's, EMT's en dienstverleners omvat. | De SEC-interpretatie van 2026 definieert categorieën zoals digitale grondstoffen, digitale verzamelobjecten, digitale tools, stablecoins en digitale effecten. |
| Regelgevende duidelijkheid | Relatief hoog, met vastgestelde regels voor verschillende categorieën crypto-activa en gereguleerde activiteiten. | Meer duidelijkheid dan onder het vorige kader, maar de status van effecten kan nog steeds afhangen van het activum, de transactie en de omstandigheden. |
| Utility Tokens | Omvat crypto-activa die geen financiële instrumenten zijn, met specifieke vereisten voor uitgifte en openbaarmaking. | Digitale hulpmiddelen die praktische functies vervullen, worden over het algemeen niet als effecten beschouwd, tenzij er sprake is van een beleggingscontract. |
| Stablecoins | Stablecoins worden onderverdeeld in Asset-Referenced Tokens (ARTs) en E-Money Tokens (EMTs), met specifieke vereisten voor uitgevers en reserves. | Betaalstablecoins die aan specifieke voorwaarden voldoen, worden over het algemeen niet als effecten beschouwd; andere stablecoins kunnen, afhankelijk van hun kenmerken, anders worden behandeld. |
| autorisatie | Aanbieders van cryptodiensten hebben doorgaans een vergunning nodig onder MiCA, met inachtneming van de toepasselijke vrijstellingen en overgangsregelingen. | Crypto-activiteiten die verband houden met effecten kunnen registratie vereisen of in aanmerking komen voor een vrijstelling op grond van de federale effectenwetgeving. |
| Focus op consumenten/beleggers | Benadrukt consumentenbescherming, marktintegriteit, transparantie en prudentiële vereisten. | Het raamwerk voor 2026 richt zich voornamelijk op de bescherming van beleggers onder de effectenwetgeving, terwijl het ook streeft naar duidelijkere regelgeving voor cryptomarkten. |
Wat de belangrijkste rechtszaken daadwerkelijk hebben besloten
Rechtspraak geeft net zoveel vorm aan dit rechtsgebied als regelgeving. Hieronder een overzicht van wat er daadwerkelijk is gebeurd in de belangrijkste rechtszaken, geverifieerd tot september 2026.
Het DAO-rapport (2017)
Hier begon het allemaal voor crypto. De SEC onderzocht "The DAO", een van de eerste op Ethereum gebaseerde investeringsfondsen, en concludeerde dat de tokens effecten waren omdat investeerders geld hadden ingelegd in de verwachting dat de organisatoren van het fonds rendement zouden genereren. Dit legde de basis voor alle latere rechtszaken.
SEC tegen Telegram (2020)
Telegram haalde 1.7 miljard dollar op met de verkoop van "Gram"-tokens voordat het netwerk überhaupt gelanceerd was. Een rechter blokkeerde de distributie, omdat kopers volgens hem investeerden op basis van Telegrams belofte om een functionerende blockchain te bouwen, en niet op basis van een bestaande functionaliteit.
De les : het verkopen van een token voordat je product werkt, is een van de duidelijkste manieren om een effectenrechtelijke overtreding te begaan, ongeacht wat het token uiteindelijk gaat doen.
SEC tegen LBRY (2022)
LBRY betoogde dat zijn LBC-token een utility token was voor zijn contentplatform. De rechtbank was het daar niet mee eens en wees erop dat LBRY de investeringsmogelijkheden van LBC had aangeprezen en dat de token op het moment van verkoop weinig daadwerkelijke functionaliteit had. Het label "utility token" redde het bedrijf niet.
SEC tegen Ripple Labs
Deze zaak leidde tot een van de meest besproken uitspraken in de cryptowetgeving. In 2023 oordeelde een federale rechter dat de directe verkoop van XRP door Ripple aan institutionele beleggers effectentransacties waren.
De verkopen via openbare beurzen aan particuliere beleggers waren echter niet legaal, omdat beurskopers niet konden weten dat ze van Ripple kochten. In 2025 stemde Ripple ermee in een boete van 125 miljoen dollar te betalen vanwege de institutionele verkopen, beide partijen trokken hun beroep in en de zaak werd afgesloten met deze verdeelde uitspraak.
SEC tegen Coinbase
In deze zaak, die in 2023 werd aangespannen, werd Coinbase ervan beschuldigd een niet-geregistreerde effectenbeurs te exploiteren. Onder de nieuwe leiding van de SEC heeft het agentschap de zaak in februari 2025 vrijwillig geseponeerd, verwijzend naar een bredere verschuiving naar het opstellen van duidelijke regels in plaats van het voeren van rechtszaken per geval.
Hoe weet je of je token een utility- of een security-token is?
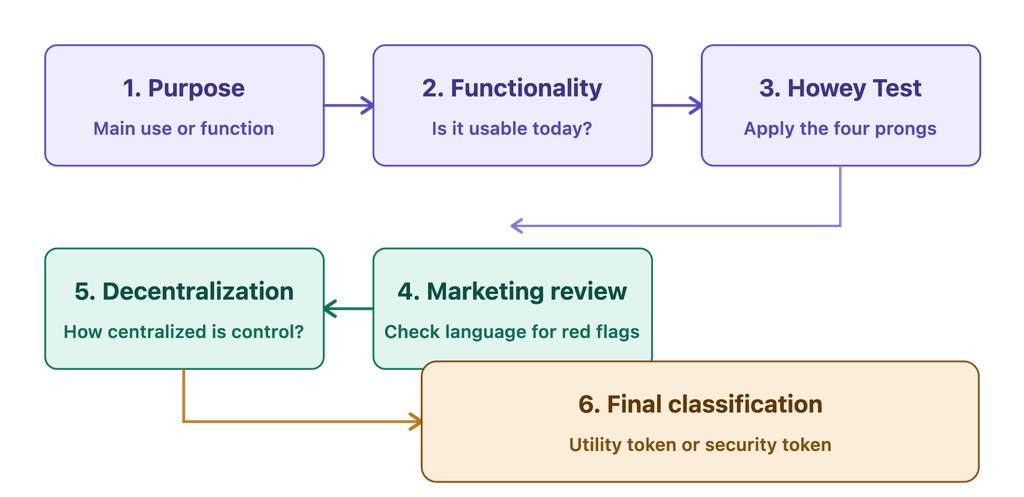
Doorloop deze vragen in de juiste volgorde.
1. Wat doet het token nu precies? Als het een functie ontgrendelt, voor een dienst betaalt of tijdens gebruik wordt verbruikt, wijst dat op nut. Als het eigendom, een winstdeel of een claim op een activa vertegenwoordigt, wijst dat op zekerheid.
2. Zou de token waarde hebben, zelfs als niemand er winst mee verwachtte? Een utility token zou iets waard moeten zijn, simpelweg omdat mensen het platform willen gebruiken. Als de volledige waarde afhangt van een prijsstijging, is het een investering, geen utility token.
3. Test het met de Howey-test. Hebben mensen ervoor betaald? Verwachtten ze winst? Hangt die winst voornamelijk af van het werk van je team in plaats van van hun eigen gebruik van het product? Als je overal 'ja' antwoordt, heb je waarschijnlijk te maken met een effect.
4. Wanneer verkoop je het? Verkopen voordat je platform functioneert, is het grootste alarmsignaal waar toezichthouders op letten. De zaak SEC tegen Telegram is ontstaan vanwege precies dit probleem. Als de token al functioneel is op het moment van verkoop, is je argument over de bruikbaarheid ervan veel sterker.
5. Hoe gedecentraliseerd is het netwerk nu echt? Vraag je af wie de ontwikkeling beheert, wie de bestuursbeslissingen neemt en of het netwerk zou kunnen blijven functioneren als je bedrijf morgen zou verdwijnen. Meer onafhankelijkheid van een centraal team ondermijnt het argument dat een token een effect is vanwege de "inspanningen van anderen".
6. Lees je eigen marketingteksten nog eens door. Woorden als 'investeringsmogelijkheid', 'verwacht rendement' of 'stap in voordat de prijs stijgt' zijn waarschuwingssignalen. Taalgebruik over 'het platform gebruiken' of 'toegang tot functies' ondersteunt een argument dat het vooral om het nut van het product gaat. Laat elk openbaar document vóór de lancering door een jurist nakijken, niet erna.
Als uw token aan de beveiligingseisen voldoet, is dat geen mislukking. Het betekent alleen dat u de aanbieding correct moet structureren, bijvoorbeeld door gebruik te maken van een vrijstelling zoals Regulation D of Regulation A+ in de VS, of de juiste MiCA- of MAS-procedure als u in de EU of Singapore lanceert.
Veelvoorkomende misvattingen over de regulering van cryptotokens
Hieronder vindt u veelvoorkomende fouten met betrekking tot de regelgeving voor cryptotokens die u moet kennen.
1. De benaming 'utility token' betekent dat het geen effect is.
De realiteit: het label alleen bepaalt niet de juridische behandeling. Toezichthouders en rechtbanken kijken naar de kenmerken van het activum, de transactiestructuur en de economische inhoud. De interpretatie van de SEC uit 2026 maakt onderscheid tussen het crypto-activa zelf en een beleggingscontract met betrekking tot dat activum. De LBRY-zaak laat ook zien dat het noemen van een token als een "utility token" een uitgever niet automatisch beschermt tegen effectenwetgeving.
2. Een token kan geen effect zijn.
De realiteit: een token kan daadwerkelijk nut hebben, terwijl een specifieke verkoop of overeenkomst als een investeringscontract kan worden beschouwd. De kernvraag is of kopers redelijkerwijs winst mogen verwachten van de essentiële beheerinspanningen van anderen. Functionaliteit, marketing, beloftes en de omringende transactie spelen allemaal een rol.
3. Als Bitcoin geen effect is, dan is elke cryptovaluta veilig.
De realiteit: Cryptovaluta vereisen een individuele analyse. Volgens de interpretatie van de SEC uit 2026 zijn Bitcoin en Ether, samen met een aantal andere genoemde activa, voorbeelden van digitale grondstoffen in plaats van effecten. Een transactie met een cryptovaluta die geen effect is, kan echter, afhankelijk van de structuur ervan, nog steeds een beleggingscontract vormen.
4. Decentralisatie elimineert alle zorgen over effectenwetgeving.
De realiteit: Decentralisatie kan de classificatie van een activum beïnvloeden, maar wist niet automatisch de juridische gevolgen van eerdere transacties uit. Het SEC-raamwerk van 2026 erkent specifiek dat een niet-effecten crypto-activa gekoppeld kan zijn aan een beleggingscontract en dat deze relatie later kan worden beëindigd.
5. Regelgeving D staat fondsenwerving bij iedereen toe.
In de praktijk staat regel 506(c) algemene werving toe, maar vereist dat alle kopers geaccrediteerde beleggers zijn, met redelijke verificatiestappen. Regel 506(b) staat maximaal 35 niet-geaccrediteerde beleggers toe die aan specifieke eisen op het gebied van expertise voldoen, maar verbiedt over het algemeen algemene werving. Zelfcertificering alleen is onvoldoende voor 506(c).
6. Verkoop in het buitenland omzeilt de Amerikaanse effectenwetgeving.
De realiteit: Het enkel richten op buitenlandse kopers ontslaat de Amerikaanse effectenwetgeving niet automatisch van de verplichtingen. Verordening S biedt een kader voor gekwalificeerde aanbiedingen in het buitenland, maar emittenten moeten voldoen aan voorwaarden zoals het uitvoeren van een transactie in het buitenland en het vermijden van gerichte verkoopactiviteiten in de Verenigde Staten.
7. Airdrops zijn altijd uitgezonderd.
De realiteit: de behandeling van een airdrop hangt af van de structuur en de omstandigheden ervan. De interpretatie van de SEC uit 2026 behandelt specifiek airdrops en erkent dat transacties met crypto-activa die anderszins geen effecten zijn, nog steeds onderworpen kunnen zijn aan een analyse van beleggingscontracten. De details van de distributie zijn daarom van belang.
Kortom: de regulering van tokens draait niet langer alleen om de vraag of een asset "nut" heeft. In 2026 moeten uitgevers de kenmerken van de token en de specifieke transactie, beloftes, distributiemethode en economische verwachtingen die ermee gepaard gaan, onderzoeken.
Risicofactoren en overwegingen
Tokenprojecten lopen verschillende risico's, afhankelijk van of ze zijn gestructureerd als utility tokens of als effecten.
Risico's voor utility token-projecten
1. Regelgevingsclassificatie
De benaming "utility token" bepaalt niet automatisch de juridische status van een token. In de VS onderzoeken toezichthouders en rechtbanken de structuur, de verkoop en de bijbehorende transacties van het token. De interpretatie van de SEC uit 2026 maakt nu onderscheid tussen cryptoactiva en beleggingscontracten, waardoor de analyse meer afhankelijk is van de specifieke feiten.
De belangrijkste risico's zijn onder meer:
- Handhavingsmaatregelen of rechtszaken
- Registratie- of vrijstellingsvereisten
- Boetes en mogelijke claims van investeerders
- Wisselkoersbeperkingen of verminderde liquiditeit
Risicobeperking: Win advies in van ervaren effectenjuristen, zorg ervoor dat er daadwerkelijk nut is, vermijd marketing gericht op beleggingsrendement en houd duidelijke documentatie bij van het doel en de functionaliteit van het token.
2. Het niet leveren van de beloofde nutsvoorzieningen.
Als de geadverteerde functionaliteit niet wordt gerealiseerd, kunnen projecten worden beschuldigd van misleidende marketing of schending van de consumentenbescherming.
Beste praktijken: Lanceer alleen wanneer de kernfunctionaliteit haalbaar is, publiceer realistische roadmaps, geef regelmatig updates over de ontwikkeling en vermijd het overdrijven van toekomstige mogelijkheden.
3. Volatiliteit en beperkte beleggersbescherming
Utility-tokens kunnen aanzienlijke prijsschommelingen vertonen. Kopers genieten mogelijk ook minder bescherming dan beleggers in geregistreerde effecten, waardoor vrijwillige transparantie, risicobekendmaking en een sterk bestuur bijzonder belangrijk zijn.
4. Platformafhankelijkheid
De waarde van een token kan sterk afhangen van het succes van het onderliggende platform. Een lage acceptatiegraad, gecentraliseerde controle, technische storingen of sterkere concurrenten kunnen de vraag ondermijnen.
Risico's voor security token-projecten
1. Hogere nalevingslast
Uitgevers van security-tokens kunnen te maken krijgen met voortdurende verplichtingen met betrekking tot openbaarmaking, administratie, verificatie van investeerders, overdrachtsbeperkingen en wettelijke rapportages. De kosten voor naleving kunnen aanzienlijk zijn en moeten vanaf het begin in het bedrijfsmodel worden opgenomen.
2. Beperkte liquiditeit en markttoegang
Security tokens kunnen niet per se vrij verhandeld worden op reguliere cryptobeurzen. Afhankelijk van de gebruikte vrijstelling kunnen overdrachten beperkt zijn en kunnen secundaire markten gelimiteerd zijn. Zo kunnen beperkte effecten bijvoorbeeld onderworpen zijn aan een houdperiode van zes maanden of een jaar volgens Regel 144.
3. Beperkingen voor geaccrediteerde investeerders
Volgens Regel 506(c) van Verordening D mogen emittenten over het algemeen een aanbieding adverteren, maar elke koper moet een geaccrediteerde investeerder zijn en de emittent moet redelijke stappen ondernemen om die status te verifiëren. Dit kan de potentiële investeerdersbasis aanzienlijk verkleinen.
4. Waarderingsuitdagingen
Tokens die reële activa zoals onroerend goed vertegenwoordigen, kunnen problemen ondervinden met betrekking tot taxaties, prijsvorming, liquiditeit en de relatie tussen de tokenprijs en de onderliggende activawaarde. Onafhankelijke waarderingen en transparante rapportage over activa kunnen helpen de onzekerheid te verminderen.
5. Grensoverschrijdende regelgevingscomplexiteit
Internationale aanbiedingen voegen een extra laag van compliance toe. In de EU stelt MiCA een geharmoniseerd kader vast voor veel crypto-activa, dat gebieden als openbaarmaking, vergunningverlening, toezicht en beleggersbescherming omvat. Activa die als financiële instrumenten kwalificeren, kunnen echter buiten MiCA vallen en onderworpen blijven aan de bestaande effectenregelgeving.
Uiteindelijk brengen beide modellen afwegingen met zich mee: utility tokens bieden mogelijk meer flexibiliteit, maar brengen risico's met zich mee op het gebied van classificatie en uitvoering, terwijl security tokens een meer gereguleerd kader bieden, maar doorgaans strengere eisen stellen aan naleving, overdracht en markttoegang.
Lees ook: De ultieme gids voor AI-handelsplatformen in 2026: prestaties, beveiliging en compliance
Toekomstige trends en voorspellingen
Hieronder staan de toekomstige trends om naar uit te kijken.
Evolutie van de regelgeving
Grotere mondiale afstemming
De regelgeving voor cryptovaluta evolueert naar duidelijkere classificaties, risicogebaseerde eisen en meer gedefinieerde regels voor getokeniseerde effecten. De MiCA van de EU biedt al een geharmoniseerd kader, terwijl de Amerikaanse SEC in maart 2026 een interpretatie van crypto-activa introduceerde die digitale effecten onderscheidt van categorieën zoals digitale grondstoffen en digitale instrumenten.
Tegen 2027 zullen de belangrijkste rechtsgebieden waarschijnlijk meer overeenstemming bereiken over de kernprincipes, hoewel volledige harmonisatie onwaarschijnlijk blijft omdat de regelgeving nog steeds verschilt.
Flexibelere Amerikaanse regels
SEC-voorzitter Paul Atkins heeft een mogelijke 'safe harbor' voor tokens voorgesteld die projecten meer zekerheid zou kunnen bieden over wanneer cryptoactiva, onder bepaalde voorwaarden, buiten de effectenwetgeving vallen. Dit zou de nalevingsdrempels kunnen verlagen en de legitieme uitgifte van tokens kunnen stimuleren.
Meer begeleiding, minder onzekerheid
Toezichthouders bieden steeds vaker formele interpretaties en kaders in plaats van zich uitsluitend te richten op handhaving. Fraude en niet-conforme aanbiedingen blijven echter prioriteiten voor handhaving.
Technologie- en markttrends
RWA-tokenisatie staat centraal.
Reële activa, waaronder onroerend goed, obligaties, private equity en grondstoffen, migreren naar blockchainnetwerken. Er ontstaan institutionele standaarden zoals ERC-7943, terwijl ontwikkelingen in de regelgeving het mogelijk maken om conforme tokenisatie te realiseren.
Tegen 2027 zouden getokeniseerde activa een meer gangbare beleggingsoptie kunnen worden, naast traditionele effecten en vastgoedbeleggingsfondsen (REITs).
DeFi ontmoet gereguleerde financiën
De volgende fase zal waarschijnlijk de efficiëntie van DeFi combineren met compliance-controles zoals KYC, overdrachtsbeperkingen en gereguleerde bewaring. Deze hybride aanpak zou security tokens toegang kunnen geven tot blockchain-gebaseerde leningen, handel en afwikkeling zonder de bescherming van investeerders op te geven.
De interoperabiliteit tussen verschillende ketens verbetert.
Financiële instellingen werken aan een infrastructuur die het mogelijk maakt om getokeniseerde activa over verschillende netwerken te verplaatsen. Swift heeft bijvoorbeeld de interoperabiliteit van blockchains met Chainlink getest en bereidt nu proefprojecten voor met getokeniseerde betalingen, waarbij 17 banken betrokken zijn.
Institutionele acceptatie versnelt
Banken en financiële instellingen gaan verder dan experimenteren en richten zich nu op praktische blockchain-infrastructuur. Deze trend zou de toepassing van getokeniseerde effecten in vermogensbeheer, betalingen en kapitaalmarkten moeten uitbreiden.
AI versterkt de naleving van regelgeving.
AI zal steeds vaker KYC-processen, transactiemonitoring, slimme contracten, risicodetectie en wettelijke controles automatiseren. In combinatie met de transparantie van blockchain kan dit de compliancekosten verlagen en bedrijven helpen risico's eerder te identificeren.
Volgende halte: Spa
De vraag of een utility token of een security token beter is, blijft bestaan, maar de regels om die vraag te beantwoorden worden eindelijk duidelijker. Project Crypto, MiCA en frameworks in Singapore, Dubai en Japan komen tot een vergelijkbaar idee: kijk naar wat een token daadwerkelijk doet en hoe het daadwerkelijk wordt verkocht, niet naar de naam.
Voor iedereen die in 2026 tokens bouwt, koopt of verhandelt, is die duidelijkheid goed nieuws. Projecten die hun aanbod eerlijk structureren, of het nu als een utility token of als een correct geregistreerd effect is, zijn de projecten die over een paar jaar nog steeds bestaan. De projecten die een investering proberen te verhullen als een 'utility'-investering, zijn de projecten die nauwlettend in de gaten worden gehouden door toezichthouders.
Veelgestelde Vragen / FAQ
Kan een token in eerste instantie een effect zijn en later een utility token worden?
Ja, dit kan gebeuren via een proces dat soms progressieve decentralisatie wordt genoemd. Als een netwerk daadwerkelijk door de gemeenschap wordt beheerd, zonder dat één enkel bedrijf of team essentieel is voor de werking ervan, kunnen latere transacties buiten de effectenwetgeving vallen. Dit heft echter de aansprakelijkheid voor de oorspronkelijke verkoop van het token niet op. Een vroege verkoop, voordat het netwerk operationeel was, kan nog steeds worden beschouwd als een niet-geregistreerde effectenuitgifte, zelfs als het token tegenwoordig geen effect meer is.
Worden governance-tokens als effecten beschouwd?
Het hangt af van de details. Een governance-token dat puur gebruikt wordt om te stemmen over protocolwijzigingen, zonder winstdeling of dividendrechten, neigt naar een utility-token. Maar als het token houders ook recht geeft op een deel van de platforminkomsten, of als het op de markt is gebracht met beloftes van koersstijging, kan het veel meer op een effect lijken. Er is geen eenduidig antwoord; elk governance-token moet op basis van de eigen feiten worden beoordeeld.
Wat is het verschil tussen een token en een munt?
Een cryptomunt (zoals Bitcoin of Litecoin) draait op een eigen, onafhankelijke blockchain en fungeert doorgaans als betaalmiddel. Een token is gebouwd bovenop een bestaande blockchain, zoals Ethereum, en maakt gebruik van de infrastructuur van dat netwerk. Een token kan vrijwel alles vertegenwoordigen: toegangsrechten, eigendom, loyaliteitspunten of verzamelobjecten.
Als ik me buiten de VS bevind, moet ik dan nog steeds rekening houden met de regels van de SEC?
Mogelijk. Als u tokens verkoopt aan kopers in de VS, marketingactiviteiten uitvoert voor een Amerikaans publiek of op bepaalde manieren gebruikmaakt van de Amerikaanse infrastructuur, kunnen de SEC-regels nog steeds van toepassing zijn, ongeacht waar uw bedrijf gevestigd is. Door uitsluitend aan niet-Amerikaanse kopers te verkopen onder een vrijstelling zoals Regulation S, kunt u de Amerikaanse effectenwetgeving omzeilen, maar dan moet u wel voldoen aan de regels van het land waar uw kopers zich daadwerkelijk bevinden, zoals MiCA in de EU of de MAS-regels in Singapore.