Различие между служебными и ценными токенами имеет ключевое значение для криптопроектов, поскольку неправильная классификация может привести к штрафам, закрытию или судебным разбирательствам. В 2026 году более четкие нормативные рамки упростят классификацию токенов.
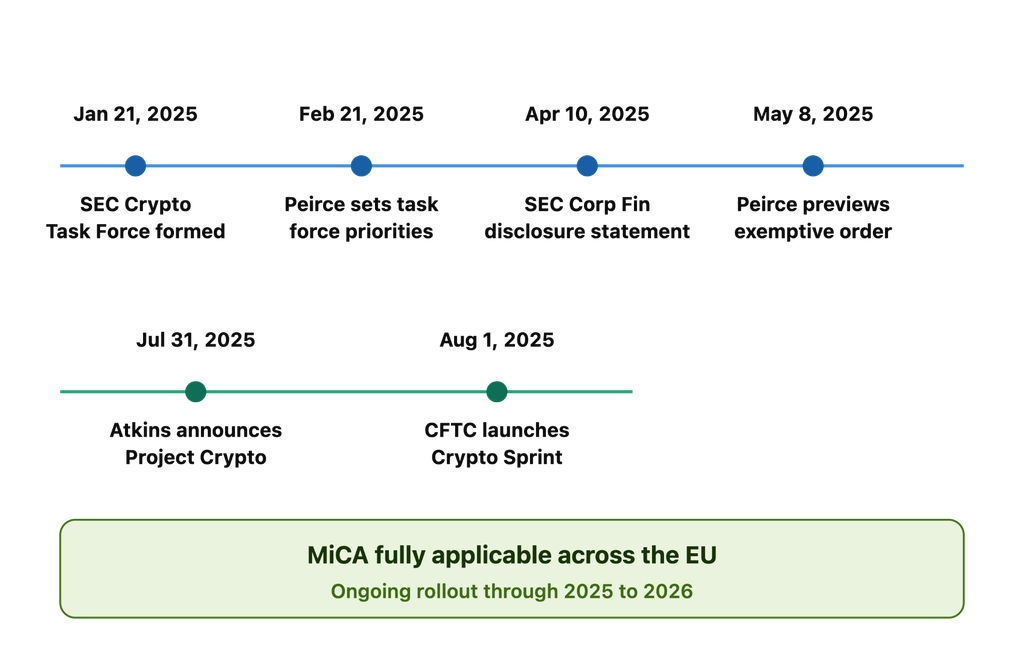
В США были введены более четкие правила в рамках инициативы Project Crypto Комиссии по ценным бумагам и биржам (SEC), а европейская система MiCA полностью функционирует с конца 2024 года.
В Сингапуре, Дубае и Японии также существуют отработанные регуляторные подходы. Понимание этих правил помогает эмитентам определить, какие требования применяются, какая документация необходима и как токены могут быть законно предложены.
В этом руководстве простыми словами объясняются понятия служебных и защитных токенов, рассматривается, как регулирующие органы различают их, анализируются важные судебные решения и предлагается практическая модель определения категории, к которой относится тот или иной токен.
Основные выводы
Название не имеет значения; важно содержание. Называние токена «служебным» не защищает его от статуса ценной бумаги, если он ведет себя и воспринимается как инвестиция.
Время имеет огромное значение. Продажа токена до того, как ваш продукт начнет работать, — один из самых серьезных тревожных сигналов, на которые обращают внимание регулирующие органы.
Децентрализация может со временем изменить статус токена.Однако это не снимает ответственности за то, как товар был продан изначально.
Токены безопасности — это не то, чего следует бояться. Если ваш токен действительно является инвестицией, например, долей в сделке с недвижимостью, то он должен быть ценной бумагой. Структурируйте его именно так с самого начала.
2026 год принес реальную ясность в нормативно-правовую базу. Проект Crypto Комиссии по ценным бумагам и биржам США (SEC), MiCA в ЕС, а также нормативные акты в Дубае и Сингапуре предоставляют основателям и инвесторам более четкую схему действий, чем это было даже два года назад.
Присоединяйтесь к UEEx
Познакомьтесь с ведущей в мире платформой цифрового управления капиталом
Служебный токен — это цифровой актив, предоставляющий доступ к чему-либо: услуге, функции или продукту в рамках конкретной блокчейн-платформы. Представьте его не как акцию, а скорее как игровой токен. Вы покупаете его, чтобы использовать, а не для того, чтобы держать его и ждать, пока он вырастет в цене.
Что делает токен служебным токеном:
Это для личного пользования, а не для инвестиций. Вы тратите их на оплату чего-то, например, комиссии за транзакцию или места для хранения.
Это не продается как инвестиция. Никаких обещаний роста цен, никаких призывов «вложитесь на раннем этапе».
Его ценность определяется не результатами деятельности компании, а ее использованием.
Его часто расходуют. Например, ETH в сети Ethereum тратится на оплату сетевых транзакций.
Как правило, это имеет значение только в рамках собственной экосистемы.
Общие примеры:
ETH оплачивает комиссию за транзакции («газ») в сети Ethereum.
FIL Оплачивает децентрализованное хранение данных на Filecoin или зарабатывается за предоставление хранилища.
НИМ Brave вознаграждает пользователей браузера за просмотр рекламы, уважающей их конфиденциальность, и позволяет им оставлять чаевые создателям контента.
Вот в чем загвоздка: простое обозначение токена как «служебного токена» не делает его таковым в глазах закона. Комиссия по ценным бумагам и биржам (SEC) ясно дала понять, что не считает маркировку решающим фактором. Важно то, как токен фактически продается и чего покупатели от него обоснованно ожидают.
Токен безопасности представляет собой право собственности или финансовую долю в чем-то реальном: компании, недвижимости, долге или доле будущей прибыли. Это блокчейн-версия акции или облигации.
Что отличает токен от токена безопасности:
Это представляет собой право собственности или претензию на ценность, подобно акциям, долгам или имуществу.
Покупатели ожидают финансовой отдачи, будь то за счет роста цен, дивидендов или распределения прибыли.
Его ценность привязана к базовому активу или показателям деятельности компании, а не к использованию продукта.
Это регулируемая сфера; токены безопасности подпадают под действие законодательства о ценных бумагах, что означает необходимость регистрации или наличия действующего исключения, требований к раскрытию информации и постоянной отчетности.
Общие типы:
Токены капитала представляющий акции компании
Жетоны долга представляющие займы или облигации
Жетоны недвижимости представляет собой долевое владение недвижимостью
Токены для распределения доходов выплачивает держателям долю дохода от проекта.
Полезное, хотя и не совсем точное, сравнение с реальным миром: токен недвижимости, выплачивающий держателям ежедневный арендный доход, работает во многом как владение небольшой долей в арендной недвижимости через ООО. Именно такую структуру используют платформы, подобные RealT, в США, и именно поэтому эти токены рассматриваются как ценные бумаги, а не как служебные токены.
Тест Хауи: как регулирующие органы определяют, являются ли токены полезности или ценными бумагами.
Это важнейший юридический инструмент во всей данной теме, поэтому он заслуживает отдельного раздела.
Тест Хауи возник в 1946 году в деле Верховного суда США «SEC против WJ Howey Co.» , которое не имело никакого отношения к криптовалютам. Речь шла об апельсиновых рощах во Флориде. Инвесторы покупали землю и сдавали её в аренду компании, которая ухаживала за рощами и делила прибыль. Верховному суду предстояло решить: является ли эта схема ценной бумагой?
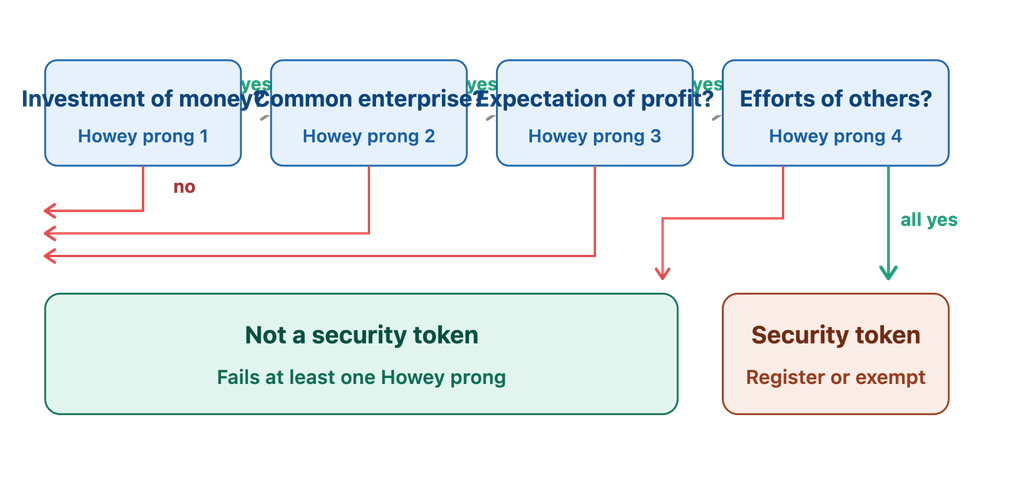
Суд ответил утвердительно, и тем самым разработал четырехступенчатый тест. Сделка считается «инвестиционным контрактом» (вид ценных бумаг), если она включает в себя:
Вложение денег (или криптовалюту, или что-либо ценное)
В общем предприятии
С ожиданием прибыли
Это происходит главным образом благодаря усилиям других людей.
Если сделка с токенами соответствует всем четырем критериям, это ценная бумага. Если же она явно не соответствует хотя бы одному из них, то, вероятно, это не ценная бумага.
«Если сеть, в которой должен функционировать токен или монета, достаточно децентрализована… активы могут не представлять собой инвестиционный контракт», — заявил бывший директор отдела корпоративных финансов SEC Уильям Хинман, обсуждая Ether в 2018 году. Это замечание до сих пор влияет на то, как регуляторы воспринимают децентрализацию.
Примените эти четыре части к токенам:
1. Инвестиции денежных средств: этому соответствует практически любая продажа токенов. Оплата долларами, биткоинами или даже предоставление услуг — всё это учитывается.
2. Общее предприятие: Зависит ли судьба покупателей друг от друга или от успеха проекта? Этот аспект вызвал немало споров. Комиссия по ценным бумагам и биржам (SEC) в своих предыдущих рекомендациях утверждала, что ей не обязательно наличие объединенных фондов для определения общего предприятия, что выходит за рамки прямого толкования первоначального решения по делу Хауи и остается предметом юридических дебатов.
3. Ожидание прибыли: Вот где маркетинг действительно имеет значение. Если в вашей презентации говорится о будущей стоимости, сравнениях с акциями или плане развития, который увеличит стоимость токена, вы напрямую указываете на ценную бумагу.
4. Усилия других: Если покупатели пассивны, а успех полностью зависит от вашей основной команды, разрабатывающей продукт, это говорит в пользу безопасности. Если же сеть работает сама по себе, без единого контролирующего лица, это говорит в пользу отказа от нее.
Простой способ это запомнить:
Биткоин практически сразу не проходит проверку, поскольку нет ни компании, ни промоутера, ни тех, чьи усилия способствовали бы его функционированию. Именно поэтому регулирующие органы долгое время рассматривали биткоин как товар, а не как ценную бумагу.
Совершенно новый токен, проданный еще до создания платформы, с веб-сайтом, обещающим, что команда будет «создавать ценность», отвечает всем требованиям. Большинство реальных токенов находятся где-то посередине, поэтому детали продажи так важны.
Служебные токены против токенов безопасности: сравнение «бок о бок».
Особенность/Аспект
Полезные токены
Токены безопасности
Основная цель
Обеспечьте доступ к продуктам, услугам, функциям или возможностям в рамках экосистемы блокчейна.
Представляют собой инвестиционный или финансовый интерес, такой как акции, облигации, доли в фондах или другие ценные бумаги.
Вывод значения
В основном связано с использованием сети, коммунальными услугами, спросом и предложением.
Как правило, привязан к базовой ценной бумаге, активу, бизнесу или финансовой доходности.
Нормативный статус
Может выходить за рамки законодательства о ценных бумагах, если структурируется и предлагается как подлинный криптоактив, не являющийся ценной бумагой и не имеющий отношения к рынку.
В соответствии с законодательством о ценных бумагах, токен может представлять собой ценную бумагу или предлагаться в рамках сделки с ценными бумагами.
Тест Howey
Использование служебного токена не означает автоматического освобождения токена от требований; важны конкретная транзакция и обстоятельства.
Инвестиционные контракты, как правило, подразумевают вложение денежных средств, совместное предприятие и ожидание прибыли от усилий других лиц.
Методы выпуска
Запуск токенов, ICO, мероприятия по генерации токенов, распределение токенов в экосистеме.
Предложения токенов безопасности (STO), зарегистрированные предложения или исключения для ценных бумаг, такие как частные размещения.
Типичный инвестор/пользователь
Пользователи, клиенты, участники сети и трейдеры
Инвесторы, стремящиеся получить экономические, имущественные или иные финансовые права.
Предоставленные права
Доступ к платформе, права использования, скидки, управление или сетевые функции.
Акции, доход, дивиденды, право голоса, долговые обязательства, доли в фондах или другие договорные права
Регистрация SEC
Это не обязательно, если актив и сделка не подпадают под действие федерального законодательства о ценных бумагах.
Как правило, это обязательно, если только данное предложение не подпадает под исключение.
ЗСК / AML
Зависит от платформы, юрисдикции и сценария использования.
Как правило, эти процедуры более строгие из-за требований к ценным бумагам, борьбе с отмыванием денег и проверке инвесторов.
Торговля
Может осуществлять торговлю на криптовалютных биржах там, где это разрешено законом.
Для осуществления торговых операций могут потребоваться регулируемые площадки для торговли ценными бумагами, брокеры-дилеры, автоматизированные торговые системы (АТС) или другая авторизованная инфраструктура.
перемещаемость
Часто они разрабатываются с учетом возможности передачи прав, но подлежат применению в соответствии с действующим законодательством и правилами платформы.
Часто подпадают под действие законодательства о ценных бумагах, договорных ограничений или ограничений, связанных с периодом владения.
Ожидаемая прибыль
В подлинной модели полезности акцент делается на использовании, а не на прибыли, получаемой от усилий инициатора проекта.
Доходность инвестиций, как правило, является центральным элементом инвестиционной стратегии.
Обеспечение активов
Обычно не обеспечено базовым финансовым активом.
Может представлять собой или быть обеспечено акциями, облигациями, фондами, недвижимостью или другими ценными бумагами.
Примеры
ETH как сетевая утилита, цифровые инструменты и некоторые не являющиеся ценными бумагами криптоактивы.
Токенизированные акции, токенизированные облигации, доли в фондах и другие токенизированные ценные бумаги
Сложность регулирования
Низкий или высокий уровень в зависимости от юрисдикции, структуры и предлагаемых услуг.
Как правило, высокий уровень, поскольку действуют правила регулирования рынка ценных бумаг.
Расходы на юридические услуги и соблюдение нормативных требований
Может быть ниже, но сильно зависит от юрисдикции и структуры.
Обычно более высокая цена обусловлена требованиями к регистрации, раскрытию информации, соответствию критериям инвесторов, хранению и торговле.
Пора торговать
Возможно, это быстрее, если не требуется регистрация ценных бумаг или эквивалентное разрешение.
Обычно это занимает больше времени из-за требований законодательства о ценных бумагах и соблюдения нормативных требований.
Постоянное соответствие
Возможно, ограничения будут ограниченными, хотя правила защиты прав потребителей, противодействия отмыванию денег, налоговые и другие нормы по-прежнему могут применяться.
Как правило, включает в себя текущую отчетность, раскрытие информации, ведение учета, передачу данных и выполнение нормативных обязательств.
Нормативно-правовая позиция США на 2026 год
В рамках правил SEC 2026 года признаются такие категории, как цифровые инструменты и другие криптоактивы, не являющиеся ценными бумагами; однако активы, не являющиеся ценными бумагами, все еще могут быть включены в инвестиционный контракт.
Комиссия по ценным бумагам и биржам (SEC) определяет цифровые ценные бумаги как токенизированные финансовые инструменты, подпадающие под определение ценных бумаг; токенизация не снимает обязательств в соответствии с законодательством о ценных бумагах.
Важное обновление 2026 года.
Самое существенное отличие от более ранних сравнений криптотокенов заключается в том, что утверждение «служебный токен = нерегулируемый» слишком упрощено. В марте 2026 года Комиссия по ценным бумагам и биржам (SEC) выпустила разъяснение, создающее более четкую таксономию для криптоактивов, включая цифровые товары, цифровые предметы коллекционирования, цифровые инструменты, стейблкоины и цифровые ценные бумаги.
Также было уточнено, что криптоактив, не являющийся ценной бумагой, тем не менее, может быть частью инвестиционного контракта в зависимости от способа его предложения и обещаний, данных покупателям.
В отношении токенизированных ценных бумаг руководство SEC от 2026 года особенно четко разграничивает эти понятия: размещение традиционной ценной бумаги в блокчейне не меняет ее правовой характер.
Реальные примеры, которые помогут это понять.
Вот несколько примеров из реальной жизни для лучшего понимания.
Практические применения служебных токенов
Основной токен внимания (BAT)
BAT обеспечивает работу рекламной модели браузера Brave. Пользователи, давшие согласие на участие, зарабатывают BAT за просмотр рекламы, которая не нарушает их конфиденциальность, и могут потратить эти BAT на пожертвования создателям контента или разблокировку новых функций.
Никто не покупает BAT, ожидая, что команда Brave «заставит его расти». Они используют его, потому что он приносит пользу. Именно эта функциональная структура, предполагающая трату средств для использования, и является причиной того, почему BAT избегает восприятия как ценной бумаги.
Файлкойн (FIL)
FIL работает аналогично и для хранения данных. Нужно место для хранения? Платите в FIL. Есть свободное место на жестком диске? Зарабатывайте FIL, сдавая его в аренду. Токен является валютой реального рынка, а не инструментом пассивных инвестиций.
Ethereum (ETH)
Этот служебный токен — классический пример переходного периода. В 2014 году Ethereum привлекал средства посредством продажи токенов, которая в то время очень напоминала размещение ценных бумаг. Но за десятилетие сеть стала по-настоящему децентрализованной: тысячи независимых разработчиков, валидаторов и операторов узлов, и ни одна компания не диктует свои условия.
Сегодня ETH необходим для оплаты каждой транзакции и смарт-контракта в сети. Регуляторы не рассматривали Ethereum как ценную бумагу, в основном из-за перехода от командного управления к управлению сообществом.
Этот токен позволяет инвесторам приобретать дробные доли в американской арендной недвижимости. Каждая недвижимость находится в собственности отдельной ООО, а держатели токенов получают часть арендного дохода, который регулярно распределяется. Это не коммунальная услуга; это владение с потоком дохода, поэтому RealT структурирует свои предложения в соответствии с исключениями для ценных бумаг и ограничивает продажи квалифицированным инвесторам.
Токенизированная недвижимость в регионе Персидского залива
Этот проект также получил развитие. Управление по регулированию виртуальных активов Дубая создало специальную категорию для токенизированных реальных активов, и проекты токенизации недвижимости привлекли большой интерес со стороны международных инвесторов, что является еще одним признаком быстрого развития регулируемых рынков токенов безопасности за пределами США.
Токенизированные REIT-фонды Японии
Эта инициатива демонстрирует, насколько далеко это может зайти на хорошо регулируемом рынке. Агентство финансовых услуг Японии разрешило торговлю токенизированными инвестиционными фондами недвижимости в соответствии с существующими правилами регулирования ценных бумаг, и в последние годы токенизированные предложения стали значительной долей новых размещений на Токийской фондовой бирже.
Регулирование в 2026 году
Вот как будет развиваться ситуация с регулированием в 2026 году.
Соединенные Штаты: Проект «Крипто» Комиссии по ценным бумагам и биржам США
В течение многих лет Комиссия по ценным бумагам и биржам (SEC) регулировала криптовалюты в основном посредством судебных исков, а не четких правил. Ситуация изменилась в 2025 году.
31 июля 2025 года председатель Комиссии по ценным бумагам и биржам (SEC) Пол Аткинс объявил о проекте «Крипто» — плане, охватывающем всю комиссию и направленном на модернизацию подхода SEC к цифровым активам. В своей речи Аткинс утверждал, что большинство криптовалют вообще не являются ценными бумагами и что классификация должна зависеть от способа упаковки и продажи токена, а не от каких-либо присущих технологии свойств.
«Инициатива, охватывающая всю комиссию, по модернизации правил и положений в сфере ценных бумаг, чтобы позволить американским финансовым рынкам перейти на блокчейн», — так Аткинс описал проект Crypto в своем заявлении.
Проект Crypto стремится к следующему:
Более четкие правила различения ценных бумаг, товаров и стейблкоинов.
Введены новые исключения и меры защиты, специально предназначенные для продажи токенов, включая возможные послабления для проектов на ранней стадии, которые еще не запущены.
Идея о том, чтобы токены безопасности можно было торговать с использованием технологии распределенного реестра с упрощенными требованиями к регистрации, активно продвигается комиссаром Хестер Пирс.
Есть место для дальнейшего функционирования DeFi, позволяющее отличить настоящих издателей программного обеспечения от регулируемых посредников.
Изменение подхода быстро отразилось на реальных делах, рассматриваемых Комиссией по ценным бумагам и биржам (SEC). В феврале 2025 года агентство отозвало свой иск против Coinbase по поводу незарегистрированной торговли ценными бумагами.
Кроме того, к середине 2025 года SEC и Ripple Labs завершили свою многолетнюю судебную тяжбу по поводу XRP: Ripple выплатила штраф в размере 125 миллионов долларов, связанный с институциональными продажами, обе стороны отозвали свои апелляции, и ранее вынесенное судом решение о том, что XRP не является ценной бумагой при торговле на открытом рынке, стало окончательным.
Европейский Союз: MiCA
В то время как США полагались на анализ каждого отдельного судебного дела, ЕС разработал реальный свод правил. Регламент о рынках криптоактивов (MiCA) вступил в полную силу во всех 27 государствах-членах в декабре 2024 года и разделяет токены на четкие категории, вместо того чтобы полагаться на критерий, которому уже несколько десятилетий.
Три основные категории MiCA:
Токены электронных денег (EMT): привязаны к одной валюте, например, стейблкоины, обеспеченные долларом США.
Токены, привязанные к активам (ART): обеспеченный корзиной активов, таких как различные валюты или сырьевые товары.
Другие криптоактивы, включая служебные токены: Токены предназначены исключительно для предоставления доступа к товару или услуге от эмитента, а не для сохранения стабильной стоимости или использования в качестве инвестиций.
В соответствии с MiCA, для создания подлинного служебного токена необходим четкий технический документ и честный маркетинг, но при этом избегаются более жесткие правила лицензирования, применяемые к стейблкоинам и инвестиционным токенам. Это обеспечивает проектам в ЕС гораздо более предсказуемый путь, чем подход, применяемый в США в каждом конкретном случае.
Азиатско-Тихоокеанский регион: Сингапур, Дубай и Япония
Сингапура Валютное управление Сингапура (MAS) рассматривает токены, обладающие правами собственности или возможностью распределения прибыли, как ценные бумаги в соответствии с действующим Законом о ценных бумагах и фьючерсах, а лицензированные платформы осуществляют соответствующие предложения.
Дубая Управление по регулированию виртуальных активов (VARA) создало категорию специально для токенизированных реальных активов, поддержав волну проектов по токенизации недвижимости.
Японии Агентство финансовых услуг разрешило токенизированным инвестиционным фондам недвижимости (REIT) работать в рамках своей системы регулирования ценных бумаг, что делает Японию одним из наиболее зрелых рынков регулируемых токенов-ценных бумаг.
Подход MiCA против подхода SEC: ключевые различия
Европейский закон MiCA предоставляет гармонизированную структуру с определенными категориями и требованиями, в то время как подход Комиссии по ценным бумагам и биржам США (SEC) 2026 года использует более подробную таксономию токенов наряду с существующими принципами законодательства о ценных бумагах. В марте 2026 года SEC выпустила важное разъяснение по криптоактивам, заменив свою предыдущую структуру цифровых активов 2019 года.
Аспект
MiCA (ЕС)
Подход SEC (США)
Рамки
Широкая, основанная на категориях структура, охватывающая криптоактивы, ART, EMT и поставщиков услуг.
В разъяснениях SEC от 2026 года определены категории, включающие цифровые товары, цифровые предметы коллекционирования, цифровые инструменты, стейблкоины и цифровые ценные бумаги.
Нормативная ясность
Относительно высокий уровень, с четко определенными правилами для различных категорий криптоактивов и регулируемых видов деятельности.
Более четкая трактовка, чем в рамках предыдущей системы, но статус ценных бумаг по-прежнему может зависеть от актива, сделки и сопутствующих обстоятельств.
Полезные токены
Рассматриваются криптоактивы, не являющиеся финансовыми инструментами, с особыми требованиями к выпуску и раскрытию информации.
«Цифровые инструменты», выполняющие практические функции, как правило, не являются ценными бумагами, за исключением случаев, когда речь идет об инвестиционном контракте.
Stablecoins
Разделяет стейблкоины на токены, привязанные к активам (ART), и токены электронных денег (EMT), с особыми требованиями к эмитентам и резервам.
Платежные стейблкоины, отвечающие определенным условиям, как правило, не являются ценными бумагами; к другим стейблкоинам может применяться иной подход в зависимости от их характеристик.
Авторизация
Поставщикам услуг в сфере криптоактивов, как правило, требуется разрешение в соответствии с MiCA, с учетом применимых исключений и переходных положений.
Деятельность, связанная с криптовалютами и осуществляемая с использованием ценных бумаг, может потребовать регистрации или соответствовать условиям освобождения от регистрации согласно федеральному законодательству о ценных бумагах.
Ориентация на потребителя/инвестора
Особое внимание уделяется защите прав потребителей, целостности рынка, раскрытию информации и пруденциальным требованиям.
Основное внимание уделяется защите инвесторов в соответствии с законодательством о ценных бумагах, а рамочная программа 2026 года также направлена на уточнение нормативных границ для криптовалютных рынков.
Что в итоге решили основные судебные дела?
Судебные решения влияют на эту область права так же сильно, как и любые нормативные акты. Вот что фактически произошло в наиболее важных делах, подтвержденное по состоянию на сентябрь 2026 года.
Отчет DAO (2017)
Именно здесь все началось для криптовалют. Комиссия по ценным бумагам и биржам (SEC) провела расследование в отношении «The DAO», одного из первых инвестиционных фондов на базе Ethereum, и пришла к выводу, что его токены являются ценными бумагами, поскольку инвесторы вкладывали деньги, ожидая прибыли от организаторов фонда. Это стало образцом для всех последующих дел.
SEC против Telegram (2020)
Telegram привлек 1.7 миллиарда долларов, продавая токены «Gram» еще до запуска своей сети. Суд заблокировал распределение, постановив, что покупатели инвестировали, основываясь на обещании Telegram создать работающий блокчейн, а не на какой-либо существующей полезности.
Вывод : продажа токена до того, как ваш продукт начнет работать, — один из самых очевидных путей к нарушению законодательства о ценных бумагах, независимо от того, что в итоге будет делать токен.
SEC против LBRY (2022)
Компания LBRY утверждала, что ее токен LBC является служебным токеном для ее контент-платформы. Суд не согласился с этим, указав, что LBRY рекламировала инвестиционный потенциал LBC и что токен на момент продажи имел мало реальной функциональности. Название «служебный токен» не спасло компанию.
SEC против Ripple Labs
Это дело привело к одному из самых обсуждаемых решений в сфере криптоправа. В 2023 году федеральный судья постановил, что прямые продажи XRP компанией Ripple институциональным инвесторам являются операциями с ценными бумагами.
Однако продажи через публичные биржи розничным покупателям не осуществлялись, поскольку покупатели на биржах не имели возможности узнать, что покупают у Ripple. К 2025 году Ripple согласилась выплатить штраф в размере 125 миллионов долларов за институциональные продажи, обе стороны отозвали свои апелляции, и дело было закрыто с сохранением в силе этого раздельного решения.
SEC против Coinbase
В этом деле, возбужденном в 2023 году, Coinbase обвинялась в управлении незарегистрированной биржей ценных бумаг. Под новым руководством SEC агентство добровольно прекратило дело в феврале 2025 года, сославшись на более широкий переход к разработке четких правил вместо рассмотрения каждого дела в отдельности.
Как определить, является ли ваш токен служебным или ценным
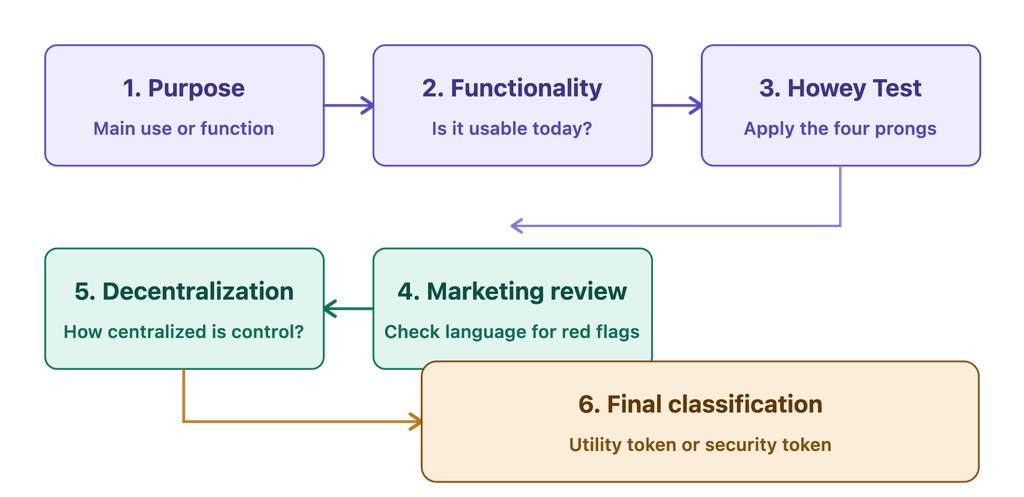
Ответьте на эти вопросы по порядку.
1. Что на самом деле делает токен? Если он открывает какую-либо функцию, оплачивает услугу или используется во время работы, это указывает на его полезность. Если же он представляет собой право собственности, долю прибыли или право на актив, это указывает на его безопасность.
2. Будет ли токен иметь ценность, даже если никто не рассчитывает получить от него прибыль? Полезный токен должен чего-то стоить просто потому, что люди хотят использовать платформу. Если его ценность полностью зависит от роста цены, это инвестиция, а не полезный токен.
3. Проведите тест Хауи. Платили ли люди деньги? Ожидали ли они прибыли? Зависит ли эта прибыль в основном от работы вашей команды, а не от их собственного использования продукта? Если вы отвечаете «да» на все вопросы, скорее всего, перед вами ценная бумага.
4. Когда вы планируете продавать? Продажа до того, как ваша платформа заработает, — это самый серьезный тревожный сигнал, на который обращают внимание регуляторы. Дело SEC против Telegram возникло именно из-за этой проблемы. Если токен уже функционирует на момент продажи, ваш аргумент о его полезности становится гораздо сильнее.
5. Насколько децентрализована сеть на самом деле? Спросите, кто контролирует разработку, кто принимает решения по управлению и сможет ли сеть продолжать функционировать, если ваша компания исчезнет завтра. Большая независимость от центральной команды ослабляет аргумент о «трудах других», который превращает токен в ценную бумагу.
6. Прочитайте свои собственные маркетинговые материалы. Такие слова, как «инвестиционная возможность», «ожидаемая доходность» или «входите, пока цена не выросла», — это тревожные сигналы. Формулировки типа «использование платформы» или «доступ к функциям» подкрепляют аргумент о полезности. Перед запуском, а не после, поручите юристу проверить каждый общедоступный документ.
Если ваш токен соответствует требованиям безопасности, это не является провалом. Это просто означает, что вам необходимо правильно структурировать предложение, используя исключение, например, Положение D или Положение A+ в США, или соответствующий путь MiCA или MAS, если вы запускаете проект в ЕС или Сингапуре.
Распространенные заблуждения о регулировании криптотокенов
Вот распространенные ошибки в регулировании криптотокенов, о которых вам следует знать.
1. Называя его служебным токеном, вы не имеете в виду ценную бумагу.
Реальность: одно лишь обозначение не определяет правовую позицию. Регуляторы и суды рассматривают характеристики актива, структуру сделки и экономическую сущность. Интерпретация SEC 2026 года проводит различие между самим криптоактивом и инвестиционным контрактом, включающим этот актив. Дело LBRY также показывает, что обозначение токена как «служебного токена» не обеспечивает автоматической защиты эмитента от действия законов о ценных бумагах.
2. Полезность означает, что токен не может быть ценной бумагой.
Реальность: Токен может обладать реальной полезностью, в то время как конкретная продажа или соглашение могут квалифицироваться как инвестиционный контракт. Ключевой вопрос заключается в том, ожидают ли покупатели разумной прибыли от основных управленческих усилий других лиц. Функциональность, маркетинг, обещания и сопутствующая сделка — всё это имеет значение.
3. Если биткойн не является ценной бумагой, то любой криптоактив находится в безопасности.
Реальность: Криптоактивы требуют индивидуального анализа. Согласно интерпретации SEC 2026 года, Биткоин и Эфир, наряду с рядом других упомянутых активов, являются примерами цифровых товаров, а не ценных бумаг. Однако транзакция с криптоактивом, не являющимся ценной бумагой, все же может представлять собой инвестиционный контракт в зависимости от его структуры.
4. Децентрализация устраняет все проблемы, связанные с законодательством о ценных бумагах.
Реальность: Децентрализация может повлиять на классификацию актива, но она не отменяет автоматически юридические последствия ранее совершенных сделок. Рамочная программа SEC 2026 года конкретно признает, что криптоактив, не являющийся ценной бумагой, может быть связан с инвестиционным контрактом, и что эти отношения могут впоследствии прекратиться.
5. Положение D разрешает сбор средств от любого лица.
Реальность: Правило 506(c) разрешает публичную рекламу, но требует, чтобы все покупатели были аккредитованными инвесторами с разумными мерами проверки. Правило 506(b) допускает до 35 неаккредитованных инвесторов, отвечающих определенным требованиям к уровню квалификации, но в целом запрещает публичную рекламу. Одной лишь самосертификации недостаточно для применения правила 506(c).
6. Продажа товаров за рубеж позволяет обойти законы США о ценных бумагах.
Реальность: Простое ориентирование на иностранных покупателей не освобождает автоматически от требований законодательства США о ценных бумагах. Положение S обеспечивает основу для квалификации офшорных предложений, но эмитенты должны соответствовать таким условиям, как проведение офшорной сделки и избегание целенаправленных продаж в Соединенных Штатах.
7. Аирдропы всегда являются исключением.
Реальность: порядок обработки аирдропов зависит от их структуры и обстоятельств. Интерпретация SEC 2026 года специально рассматривает аирдропы и признает, что транзакции с криптоактивами, которые в противном случае не являются ценными бумагами, все еще могут подпадать под анализ инвестиционных контрактов. Поэтому детали распределения имеют значение.
В итоге: регулирование токенов больше не сводится к простому вопросу о том, обладает ли актив «полезностью». В 2026 году эмитенты должны будут изучить характеристики токена, а также конкретную транзакцию, обещания, метод распределения и экономические ожидания, связанные с ним.
Факторы риска и соображения
Токен-проекты сталкиваются с различными рисками в зависимости от того, структурированы ли они как служебные токены или ценные бумаги.
Риски для проектов, использующих служебные токены.
1. Нормативная классификация
Называние токена «служебным токеном» не определяет автоматически его правовой статус. В США регулирующие органы и суды изучают структуру токена, его продажу и сопутствующие транзакции. В толковании SEC от 2026 года теперь проводится различие между криптоактивами и инвестиционными контрактами, что делает анализ более конкретным и учитывающим конкретные обстоятельства.
Ключевые риски включают в себя:
Принудительные меры или судебное разбирательство
Требования к регистрации или освобождению от них
Штрафы и потенциальные претензии инвесторов
Валютные ограничения или снижение ликвидности
Меры по смягчению последствий: обратитесь за консультацией к опытному юристу по ценным бумагам, убедитесь в наличии реальной полезности токена, избегайте маркетинга, ориентированного на получение инвестиционной прибыли, и ведите четкую документацию о назначении и функциональности токена.
2. Непредоставление обещанных услуг.
Если заявленная функциональность так и не будет реализована, проекты могут столкнуться с обвинениями в вводящем в заблуждение маркетинге или нарушении прав потребителей.
Рекомендации: запускайте продукт только тогда, когда станет возможным реализовать основную функциональность, публикуйте реалистичные планы развития, регулярно предоставляйте обновления о ходе разработки и избегайте преувеличения будущих возможностей.
3. Волатильность и ограниченная защита инвесторов.
Цена служебных токенов может существенно колебаться. Кроме того, покупатели могут иметь меньшую защиту, чем инвесторы в зарегистрированные ценные бумаги, что делает добровольную прозрачность, раскрытие рисков и надежное корпоративное управление особенно важными.
4. Зависимость от платформы
Ценность токена может в значительной степени зависеть от успеха базовой платформы. Низкий уровень внедрения, централизованное управление, технические сбои или усиление конкурентов могут подорвать спрос.
Риски для проектов, использующих токены безопасности.
1. Более высокая нагрузка на соблюдение требований.
Эмитенты токенов безопасности могут сталкиваться с постоянными обязательствами, касающимися раскрытия информации, ведения учета, проверки инвесторов, ограничений на передачу и подачи отчетности в регулирующие органы. Затраты на соблюдение нормативных требований могут быть значительными и должны быть заложены в бизнес-модель с самого начала.
2. Ограниченная ликвидность и доступ к рынку.
Токены безопасности не всегда могут свободно торговаться на основных криптовалютных биржах. В зависимости от используемого исключения, переводы могут быть ограничены, а вторичные рынки — нет. Например, на ценные бумаги с ограничениями может распространяться шестимесячный или годичный срок владения в соответствии с Правилом 144.
3. Ограничения для аккредитованных инвесторов
В соответствии с Правилом 506(c) Положения D, эмитенты, как правило, могут рекламировать предложение, но каждый покупатель должен быть аккредитованным инвестором, и эмитент должен предпринять разумные шаги для проверки этого статуса. Это может значительно сузить потенциальную базу инвесторов.
4. Проблемы оценки
Токены, представляющие реальные активы, такие как недвижимость, могут сталкиваться с трудностями, связанными с оценкой, определением цены, ликвидностью и соотношением цены токена и стоимости базового актива. Независимая оценка и прозрачная отчетность по активам могут помочь снизить неопределенность.
5. Сложность трансграничного регулирования
Международные предложения добавляют еще один уровень соответствия требованиям. В ЕС MiCA устанавливает гармонизированную основу для многих криптоактивов, охватывающую такие области, как раскрытие информации, авторизация, надзор и защита инвесторов. Однако активы, которые квалифицируются как финансовые инструменты, могут выходить за рамки MiCA и по-прежнему подпадать под действие существующих правил регулирования ценных бумаг.
В конечном счете, обе модели предполагают компромиссы: служебные токены могут предлагать большую гибкость, но сопряжены с рисками классификации и исполнения, в то время как токены безопасности обеспечивают более регулируемую структуру, но, как правило, влекут за собой более строгие ограничения в отношении соответствия требованиям, передачи и доступа к рынку.
Ниже представлены будущие тенденции, на которые стоит обратить внимание.
Регуляторная эволюция
Более тесная глобальная согласованность
Регулирование криптовалют движется в сторону более четкой классификации, требований, основанных на оценке рисков, и более определенных правил для токенизированных ценных бумаг. Европейский закон MiCA уже предоставляет гармонизированную основу, а Комиссия по ценным бумагам и биржам США (SEC) в марте 2026 года представила интерпретацию криптоактивов, которая отличает цифровые ценные бумаги от таких категорий, как цифровые товары и цифровые инструменты.
К 2027 году основные юрисдикции, вероятно, станут более совместимыми в отношении ключевых принципов, хотя полная гармонизация по-прежнему маловероятна, поскольку подходы к регулированию все еще различаются.
Более гибкие правила США
Председатель Комиссии по ценным бумагам и биржам (SEC) Пол Аткинс предложил ввести потенциальное «безопасное убежище» для токенов, которое могло бы обеспечить проектам большую определенность в отношении случаев, когда криптоактивы не подпадают под действие законодательства о ценных бумагах, при соблюдении определенных условий. Это могло бы снизить барьеры для соблюдения нормативных требований и стимулировать законный выпуск токенов.
Больше рекомендаций, меньше неопределенности
Регуляторы все чаще предоставляют формальные толкования и нормативные документы, а не полагаются исключительно на правоприменение. Однако борьба с мошенничеством и несоответствующими требованиям предложениями останется приоритетной задачей в сфере правоприменения.
Технологии и тенденции рынка
Токенизация RWA выходит на первый план.
Реальные активы, включая недвижимость, облигации, частный капитал и сырьевые товары, переходят в сети блокчейн. Появляются стандарты институционального уровня, такие как ERC-7943, а изменения в законодательстве делают токенизацию, соответствующую требованиям, более практичной.
К 2027 году токенизированные активы могут стать более распространенным вариантом инвестирования наряду с традиционными ценными бумагами и инвестиционными фондами недвижимости (REIT).
Децентрализованные финансы (DeFi) и регулируемые финансы
На следующем этапе, вероятно, будет сочетаться эффективность DeFi с контролем соответствия нормативным требованиям, таким как KYC, ограничения на переводы и регулируемое хранение. Такой гибридный подход позволит токенам безопасности получать доступ к кредитованию, торговле и расчетам на основе блокчейна, не отказываясь при этом от защиты инвесторов.
Улучшается межцепочечная совместимость.
Финансовые учреждения работают над созданием инфраструктуры, позволяющей токенизированным активам перемещаться между различными сетями. Например, Swift протестировал совместимость блокчейна с Chainlink и сейчас готовит пилотные проекты по внедрению токенизированных платежей с участием 17 банков.
Институциональное принятие ускоряется
Банки и финансовые учреждения переходят от экспериментов к практической блокчейн-инфраструктуре. Эта тенденция должна способствовать распространению токенизированных ценных бумаг в сфере управления активами, платежей и рынков капитала.
Искусственный интеллект будет все чаще автоматизировать процедуры KYC, мониторинг транзакций, смарт-контракты, выявление рисков и проверки на соответствие нормативным требованиям. В сочетании с прозрачностью блокчейна это может снизить затраты на соблюдение нормативных требований и помочь компаниям выявлять риски на ранних стадиях.
Взгляд в будущее
Вопрос о том, что лучше — служебный токен или токен безопасности, никуда не денется, но правила ответа на него наконец-то становятся яснее. Проект Crypto, MiCA и платформы в Сингапуре, Дубае и Японии сходятся во мнении: нужно смотреть на то, что токен на самом деле делает и как он на самом деле продается, а не на то, как он называется.
Для всех, кто занимается созданием, покупкой или торговлей токенами в 2026 году, эта ясность — хорошая новость. Проекты, которые честно структурируют свои предложения, будь то служебные токены или надлежащим образом зарегистрированные ценные бумаги, — это те, которые останутся на плаву через несколько лет. За теми, кто пытается замаскировать инвестиции под «служебные токены», регуляторы будут внимательно следить.
Присоединяйтесь к UEEx
Познакомьтесь с ведущей в мире платформой цифрового управления капиталом
Может ли токен изначально быть ценной бумагой, а затем стать служебным токеном?
Да, это может произойти в результате процесса, который иногда называют прогрессивной децентрализацией. Если сеть становится действительно управляемой сообществом, без какой-либо одной компании или команды, играющих ключевую роль в её функционировании, последующие транзакции могут выходить за рамки законодательства о ценных бумагах. Однако это не снимает ответственности за то, как токен был первоначально продан. Ранняя продажа, совершенная до того, как сеть начала функционировать, всё ещё может считаться незарегистрированным предложением ценных бумаг, даже если токен сегодня не является ценной бумагой.
Считаются ли токены управления ценными бумагами?
Всё зависит от деталей. Токен управления, используемый исключительно для голосования по изменениям протокола, без права на получение прибыли или дивидендов, скорее относится к категории полезных инструментов. Но если токен также даёт держателям право на долю дохода платформы или если он рекламировался с обещаниями роста цены, он может выглядеть скорее как ценная бумага. Единого ответа нет; каждый токен управления необходимо оценивать индивидуально, исходя из конкретных обстоятельств.
В чём разница между жетоном и монетой?
Монета (например, Биткоин или Лайткоин) работает на собственном независимом блокчейне и обычно функционирует как форма валюты. Токен создается на основе существующего блокчейна, например, Ethereum, с использованием инфраструктуры этой сети и может представлять практически что угодно: права доступа, право собственности, бонусные баллы или коллекционные предметы.
Если я нахожусь за пределами США, нужно ли мне по-прежнему беспокоиться о правилах SEC?
Возможно. Если вы продаете токены покупателям из США, ориентируетесь на американскую аудиторию или используете инфраструктуру США определенным образом, правила SEC могут применяться независимо от местонахождения вашей компании. Продажа исключительно покупателям, не являющимся гражданами США, в соответствии с исключением, например, с Положением S, может позволить избежать действия американского законодательства о ценных бумагах, но в этом случае вам придется соблюдать правила той страны, где фактически находятся ваши покупатели, например, MiCA в ЕС или правила MAS в Сингапуре.
Предупреждение : Данная статья предназначена исключительно для информационных целей и не должна рассматриваться как торговая или инвестиционная рекомендация. Ничто из изложенного здесь не должно рассматриваться как финансовая, юридическая или налоговая консультация. Торговля криптовалютами или инвестирование в них сопряжены со значительным риском финансовых потерь. Всегда проводите тщательную проверку перед принятием каких-либо торговых или инвестиционных решений.
Торговля с подтверждением резервов
UEEx ежемесячно публикует результаты аудита и независимой проверки по каждому котируемому на бирже рынку.