Según los últimos datos de Gallup , aproximadamente seis de cada diez estadounidenses poseen acciones de alguna forma . Sin embargo, si nunca has comprado acciones, no estás solo. Mucha gente se mantiene al margen del mercado simplemente porque nadie les ha explicado cómo funciona la inversión en términos sencillos.
Para eso sirve esta guía. Cubriremos los conceptos básicos del mercado de valores que todo principiante necesita saber, incluyendo qué son las acciones, cómo los ETF permiten invertir en cientos de empresas a la vez, cómo abrir tu primera cuenta de corretaje y cómo elaborar un plan de inversión sencillo a largo plazo.
Sin jerga técnica ni presión para convertirte en un inversor a corto plazo. Simplemente un camino claro desde "No sé por dónde empezar" hasta realizar tu primera inversión.
Puntos Clave
Empiece simple. Para la mayoría de los principiantes, un ETF del S&P 500 de bajo coste como VOO o IVV es una opción más inteligente que elegir acciones individuales.
Invierte en piloto automático. Configura aportaciones mensuales automáticas y revisa tu cuenta trimestralmente, no a diario. La rutina y la constancia son mejores que la emoción y el riesgo.
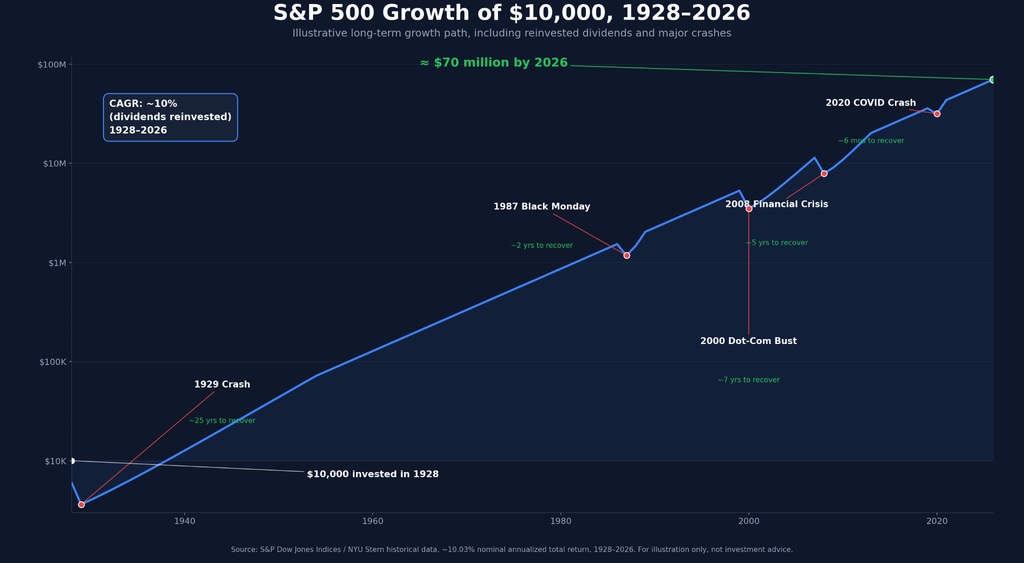
El tiempo hace el trabajo pesado. Invertir 500 dólares al mes con una rentabilidad media anual del 10% durante 30 años genera aproximadamente 1.1 millones de dólares. La misma cantidad, depositada en una cuenta de ahorros con una rentabilidad del 0.5%, se convierte en unos 194,000 dólares.
Consigue primero el dinero gratis. Siempre aprovecha la contribución de tu empleador a tu plan 401(k) antes que nada. Luego, si puedes, maximiza tus aportaciones a una cuenta IRA Roth o tradicional.
Nunca vendas por pánico. En promedio, las caídas del mercado bursátil del 10% o más ocurren cada uno o dos años. Esto es normal y no es motivo para vender.
Únase a UEEx
Experimente la plataforma líder mundial de gestión de patrimonio digital
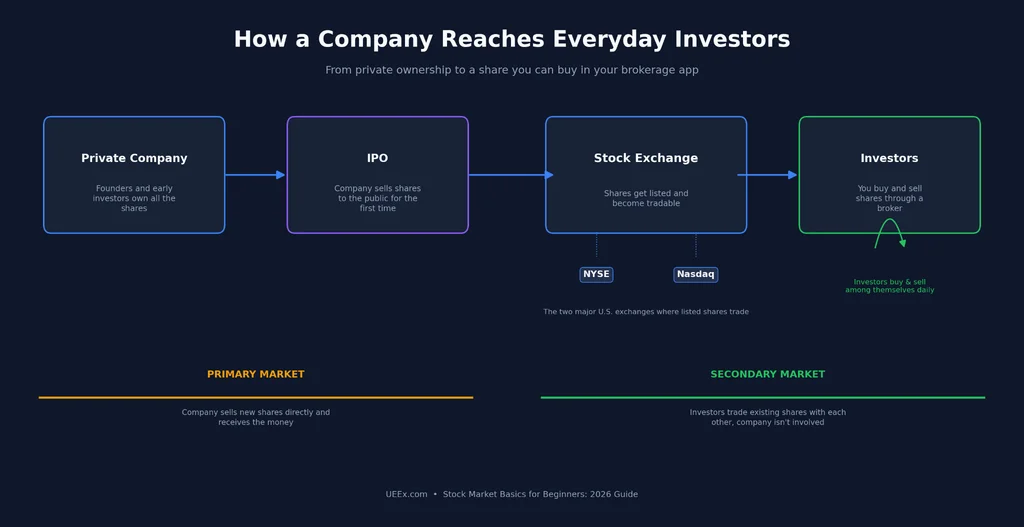
El mercado de valores es un sistema de bolsas, que incluye la Bolsa de Nueva York (NYSE) y el Nasdaq, donde los inversores compran y venden acciones de empresas que cotizan en bolsa. Ser propietario de una acción le otorga una pequeña participación en esa empresa y, en algunos casos, una parte de sus beneficios a través de dividendos.
Los precios de las acciones fluctúan a lo largo del día a medida que los inversores reaccionan a los resultados de las empresas, las condiciones económicas, los tipos de interés y la oferta y la demanda. Si bien las fluctuaciones diarias pueden ser impredecibles, la rentabilidad a largo plazo ha sido históricamente sólida. A julio de 2026, el S&P 500 , que sigue a 500 de las principales empresas estadounidenses, había generado una rentabilidad anualizada del 13.17 % en los últimos 10 años.
Cómo funcionan realmente las bolsas de valores
No es necesario comprender a fondo la mecánica para invertir bien, pero una idea general ayuda:
Los horarios comerciales El horario habitual es de 9:30 a 4:00 (hora del este), de lunes a viernes. Algunos corredores ofrecen ahora operaciones fuera del horario habitual, pero los precios fluctúan de forma menos predecible.
Los precios se fijan por la oferta y la demanda. Cuando hay más compradores que vendedores, el precio sube, mientras que cuando hay más vendedores que compradores, baja.
Creadores de mercado y sistemas electrónicos Las órdenes de compra y venta se emparejan en fracciones de segundo, por lo que las operaciones se ejecutan casi al instante.
Las principales bolsas de valores de EE. UU.
Bolsa de Valores de Nueva York (NYSE): Es sede de muchas empresas antiguas y de renombre, como Disney, JPMorgan Chase y Coca-Cola. Aún conserva una sala de operaciones física en Manhattan.
NASDAQ: Completamente electrónica y con gran presencia tecnológica, incluye empresas como Apple, Microsoft y Amazon.
Mercados extrabursátiles: Aquí operan empresas más pequeñas y con menor regulación. Los principiantes deberían mantenerse alejados hasta que tengan más experiencia.
¿Por qué te interesa todo esto personalmente? Porque la bolsa es una de las principales maneras en que la gente común acumula riqueza a largo plazo. El dinero en una cuenta corriente pierde valor debido a la inflación cada año. Sin embargo, el dinero invertido en una cartera diversificada históricamente ha crecido mucho más rápido que la inflación durante largos periodos de tiempo.
Los componentes básicos de las acciones
Exploremos qué son las acciones y cómo ganar dinero con ellas.
¿Qué es una acción?
Una acción representa una pequeña participación en una empresa. Si una empresa tiene mil millones de acciones en circulación y usted posee una, técnicamente posee una milmillonésima parte de esa empresa. Puede parecer una cantidad insignificante, y lo es, pero también representa una participación real: como accionista, usted tiene derecho a voto en ciertos asuntos de la empresa y a recibir su parte de las ganancias si la empresa las distribuye.
He aquí un ejemplo concreto: Apple tiene aproximadamente 14.8 millones de acciones en circulación según sus informes más recientes. Si compraras 10 acciones a unos 230 dólares cada una, gastarías 2,300 dólares y serías dueño de una pequeña, pero real, participación en una de las empresas más valiosas del mundo.
Acciones ordinarias frente a acciones preferentes
Casi todo lo que compra un principiante son acciones ordinarias. Esto le otorga derechos de voto y la posibilidad de que el precio de las acciones suba, además de dividendos si la empresa los paga.
Por otro lado, las acciones preferentes se comportan más como un bono. Generalmente pagan un dividendo fijo, no otorgan derecho a voto y su precio no fluctúa tanto. La mayoría de los principiantes no necesitan pensar en las acciones preferentes.
Cómo las acciones realmente te hacen ganar dinero
Hay dos maneras:
Aumento de precio (ganancias de capital): Usted compra una acción a 100 dólares y luego la vende a 150 dólares, obteniendo una ganancia de 50 dólares por acción.
dividendos: Algunas empresas reparten entre sus accionistas una parte de los beneficios, normalmente cada trimestre. Coca-Cola, por ejemplo, ha pagado históricamente un dividendo con una rentabilidad que oscila entre el 2.5% y el 3%.
Si combinas ambos factores, obtienes la "rentabilidad total". Supongamos que compraste acciones de Microsoft a principios de 2023 por unos 240 dólares por acción, cobraste dividendos durante ese tiempo y la acción subió hasta alcanzar los 400 dólares a finales de 2025. Tu rentabilidad total incluye tanto la ganancia por la revalorización como los ingresos por dividendos, por lo que la rentabilidad total suele ser una cifra más precisa que el precio por sí solo.
Comprender los tipos y sectores de acciones
Tipos de acciones
Acciones de crecimiento: Se espera que las empresas aumenten sus ganancias rápidamente, reinvirtiendo a menudo los beneficios en lugar de pagar dividendos. Suelen ser más volátiles. Pensemos en Nvidia o Tesla.
Acciones de valor: Empresas consolidadas que cotizan a precios relativamente bajos en comparación con sus ganancias. Suelen ser más estables. Pensemos en Berkshire Hathaway o Johnson & Johnson.
Acciones con dividendos: Empresas consolidadas que generan ingresos estables, a menudo con una rentabilidad anual de entre el 2 % y el 6 %. Son populares entre jubilados e inversores que buscan ingresos.
Acciones de primera línea: Grandes empresas, financieramente sólidas y bien establecidas, como Apple, Microsoft o Visa. A menudo coinciden con las acciones que reparten dividendos.
11 sectores del mercado de valores
El índice S&P 500 se divide en 11 sectores según la Clasificación Industrial Global Estándar. A partir de 2026, el sector de Tecnologías de la Información es, con diferencia, el más importante, representando aproximadamente un tercio del índice, impulsado en gran medida por el auge de la inversión en inteligencia artificial.
Le siguen los sectores de salud, finanzas y consumo discrecional, mientras que energía, servicios públicos, bienes raíces y materiales representan porciones más pequeñas.
No necesitas memorizar los 11. La conclusión práctica es la siguiente: un ETF amplio del S&P 500 ya distribuye tu dinero automáticamente entre todos los sectores, en proporción a la ponderación de la economía real. Esta diversificación integrada es una de las principales razones por las que los ETF funcionan tan bien para los principiantes.
Explicación de los principales índices bursátiles
Oirás hablar constantemente del “mercado”, pero el mercado no es una sola cosa. Generalmente es una forma abreviada de referirse a uno de estos conceptos:
El S&P 500: El verdadero referente
El índice S&P 500 sigue la evolución de las 500 mayores empresas estadounidenses que cotizan en bolsa, ponderadas por tamaño, y representa aproximadamente el 80 % del valor total del mercado bursátil estadounidense. Es el índice con el que se comparan la mayoría de los fondos de pensiones y asesores financieros, y es el que Warren Buffett ha recomendado a los inversores particulares durante décadas.
A septiembre de 2026, el índice presenta una concentración inusual. Según S&P Dow Jones Indices , las diez principales empresas, encabezadas por Nvidia, Apple, Microsoft, Amazon y Alphabet, representan aproximadamente entre el 37 % y el 38 % del valor total del índice. Esta es la mayor concentración registrada hasta la fecha, impulsada en gran medida por el tamaño de un puñado de gigantes tecnológicos.
Vale la pena saberlo, porque cuando compras un ETF del S&P 500, obtienes una mayor exposición a unas pocas empresas tecnológicas gigantescas de lo que podría sugerir la etiqueta de "500 empresas".
El Promedio Industrial Dow Jones (DJIA)
El índice Dow Jones sigue la evolución de tan solo 30 grandes y conocidas empresas, entre ellas Boeing, Disney, Goldman Sachs y McDonald's. Es el índice estadounidense más antiguo, que data de 1896, razón por la cual sigue recibiendo tanta atención mediática.
Sin embargo, debido a que se pondera por precio en lugar de por tamaño, y solo abarca 30 empresas, la mayoría de los profesionales lo consideran una imagen menos precisa del mercado general que el S&P 500.
El compuesto Nasdaq
Este índice abarca más de 3,000 empresas que cotizan en el Nasdaq y tiene una fuerte inclinación hacia el sector tecnológico. Tiende a superar al S&P 500 durante los mercados alcistas y a sufrir caídas más pronunciadas durante las recesiones, dado que las acciones tecnológicas suelen ser más volátiles. El ETF QQQ replica un índice relacionado, el Nasdaq-100, compuesto por las 100 mayores empresas no financieras del Nasdaq.
Otros índices que vale la pena conocer
Russell 2000: Realiza un seguimiento de 2,000 empresas estadounidenses de menor tamaño, lo que le permite obtener información sobre las acciones de "pequeña capitalización".
Wilshire 5000: Una medida amplia que abarca prácticamente la totalidad del mercado bursátil estadounidense.
Índices internacionales: Los índices FTSE 100 (Reino Unido), Nikkei 225 (Japón) y Shanghai Composite (China) siguen la evolución de las principales empresas de sus respectivos países.
Acciones individuales frente a ETF: ¿Qué deberían elegir los principiantes?
Esta es la decisión más importante cuando estás empezando, así que vale la pena tomarse las cosas con calma.
¿Qué es un ETF?
Un fondo cotizado en bolsa (ETF) es una cesta de acciones que se negocia en bolsa como si fuera una acción individual. Al comprar una acción de un ETF del S&P 500, se adquiere instantáneamente una pequeña parte de las 500 empresas que componen el índice, en las mismas proporciones que el propio índice.
Por ejemplo, el ETF Vanguard S&P 500 (VOO) se convirtió en el primer ETF del mundo en superar el billón de dólares en activos bajo gestión en junio de 2026, según LSEG Lipper Alpha . Su ratio de gastos es de tan solo el 0.03 % anual, lo que significa que pagarías alrededor de 3 dólares al año por cada 1 10,000 dólares invertidos.
Los ETF iShares Core S&P 500 (IVV) y SPDR S&P 500 ETF Trust (SPY) ofrecen una exposición similar a costes comparativamente bajos.
¿Qué son las acciones individuales?
Comprar acciones individuales significa poseer participaciones de una empresa específica. Requiere un estudio exhaustivo: leer los estados financieros, comprender el sector, seguir los informes de ganancias y estar al tanto de las noticias que podrían influir en el precio. El potencial de ganancias puede ser considerable.
Las acciones de Nvidia, por ejemplo, se han disparado miles de puntos porcentuales desde 2019 debido al auge de la demanda de IA. Cabe destacar que las pérdidas también pueden ser totales. Las empresas quiebran, y cuando esto ocurre, los accionistas suelen ser los últimos en recibir un pago, si es que lo reciben.
Comparación lado a lado
Factor
ETFs
Stocks individuales
Diversificación
Instantáneo, cientos de empresas
Solo una empresa
Investigación necesaria
Minimo
Significativo y en curso
Riesgo de pérdida total
Muy bajo
Real, si la empresa fracasa
Costo típico
ratio de gastos del 0.03% al 0.20%
Sin comisiones ni cuotas recurrentes.
Ideal para
La mayoría de los principiantes
Inversores experimentados o muy interesados
The Verdict
Para aproximadamente el 90% de las personas que recién comienzan a invertir, un ETF del S&P 500 de bajo costo es la opción más inteligente. Es precisamente el enfoque que Warren Buffett ha recomendado a los inversores comunes durante años.
“Un inversor sin conocimientos puede, de hecho, obtener mejores resultados que la mayoría de los profesionales de la inversión.”
Resulta sorprendente escuchar eso de quien posiblemente sea el mejor analista bursátil de la historia. Su argumento no era que la investigación no importe, sino que comprar consistentemente un fondo indexado de bajo costo supera los intentos de la mayoría de las personas por elegir acciones ganadoras.
Si desea agregar acciones individuales más adelante, un enfoque razonable es esperar hasta haber estado invirtiendo durante seis meses o más, tener un fondo de emergencia y estar genuinamente interesado en investigar empresas, y no solo en perseguir lo que esté de moda.
Una estructura común una vez que se tiene más experiencia consiste en invertir aproximadamente el 80% en ETF amplios y el 20% en acciones individuales que uno mismo haya investigado.
Cómo abrir tu primera cuenta de corretaje
Esta sección explica cómo puedes abrir tu primera cuenta de corretaje.
Tipos de cuentas
Las plataformas de corretaje online tradicionales (Fidelity, Charles Schwab, E*TRADE) te ofrecen control total, sin mínimos de inversión y sin comisiones en la mayoría de las operaciones con acciones y ETF. Tú investigas y tomas tus propias decisiones.
Los robo-asesores (Betterment, Wealthfront, SoFi Automated Investing) crean y gestionan una cartera de inversión automáticamente, generalmente por una comisión anual de alrededor del 0.25 %. Son ideales para quienes prefieren no tener que intervenir activamente en sus inversiones.
Las firmas de corretaje de servicio completo (Morgan Stanley, Merrill Lynch) te asignan un asesor personal, pero generalmente exigen saldos mínimos de seis cifras y cobran una comisión anual del 1 % o más sobre tus activos. No es lo habitual para quienes se inician en el mundo de las corredurías.
Comparativa de brókeres populares para principiantes (2026)
Broker
Días Minimos
Operaciones con acciones/ETF
Conocido por
Fidelidad
$0
$0
Potentes herramientas de investigación, excelente servicio al cliente.
Charles Schwab
$0
$0
Plataforma completa, buenos recursos educativos.
Vanguardia
$0
$0
Fondos indexados de menor coste, diseñados para la estrategia de compra y mantenimiento.
Robin Hood
$0
$0
Aplicación móvil sencilla, configuración de cuenta rápida.
SoFi invertir
$0
$0
Acciones fraccionadas, incluidas en paquetes con otros productos de SoFi.
Cómo abrir tu cuenta, paso a paso
Elige un corredor: Compara tarifas, calidad de la aplicación móvil y herramientas de investigación.
Reúna sus documentos: Necesitarás tu número de Seguro Social, tu licencia de conducir y los datos de tu cuenta bancaria.
Complete la solicitud: Es normal que te hagan preguntas sobre tus ingresos, tu empleo y tu experiencia en inversiones. Esto es habitual y obligatorio por ley.
Financiar la cuenta: Vincula tu cuenta bancaria y transfiere dinero. Las transferencias bancarias estándar suelen tardar entre uno y tres días hábiles.
Verifica tu identidad: La mayoría de los agentes lo confirman al instante, en un plazo de 24 horas.
Comience a invertir: Una vez que hayas recibido los fondos, estarás listo para realizar tu primera operación.
¿Qué tipo de cuenta debería usar?
Cuenta de corretaje sujeta a impuestos: Flexible, sin límites de aportación, pero las ganancias están sujetas a impuestos.
IRA tradicional: Las contribuciones pueden ser deducibles de impuestos ahora; usted paga impuestos cuando retira el dinero en la jubilación. El límite de contribución para 2026 es de $7,500, o $8,600 si tiene 50 años o más, según la IRS.
Roth IRA: Usted aporta dinero después de impuestos, pero el crecimiento y los retiros calificados durante la jubilación están completamente libres de impuestos. Los límites para 2026 son los mismos que los mencionados anteriormente.
401 (k): Se ofrece a través del empleador, a menudo con una contribución equivalente. El límite de contribución del empleado para 2026 es de $24,500, según el IRS.
Cómo comprar tu primera acción o ETF
Aquí te explicamos cómo puedes comprar tu primera acción o ETF.
Financiando su cuenta
La mayoría de las personas vinculan una cuenta bancaria y transfieren dinero mediante ACH, lo que tarda de uno a tres días hábiles. Por otro lado, las transferencias bancarias son más rápidas, pero suelen costar entre 25 y 30 dólares. Además, muchos corredores de bolsa ahora permiten invertir desde tan solo 1 a 50 dólares gracias a las acciones fraccionadas.
Comprender los tipos de pedidos
Orden de mercado: Compra o vende inmediatamente al precio actual. Ideal para ETF y acciones con alta liquidez, donde el precio apenas varía entre el momento de hacer clic en "comprar" y la ejecución de la operación.
Orden limitada: Se establece el precio exacto que se está dispuesto a pagar o aceptar, y la operación solo se ejecuta a ese precio o a uno mejor. Es útil para acciones individuales con alta volatilidad. Por ejemplo, si Microsoft cotiza a 450 $ y se establece una orden limitada a 445 $, la operación solo se ejecutará si el precio baja a 445 $ o menos.
Orden de stop-loss: Una orden que vende automáticamente si una acción cae al precio que usted establezca. Esta es una herramienta más avanzada. La mayoría de los principiantes no la necesitan para ETF amplios, ya que generalmente es mejor esperar a que pase la volatilidad.
Colocando su primera operación
Inicia sesión en tu aplicación de corretaje.
Busque el símbolo bursátil (por ejemplo, “VOO” para el ETF Vanguard S&P 500).
Analice el precio actual, el índice de gastos y el rendimiento reciente.
Pulsa “Comprar” o “Intercambiar”.
Indique la cantidad que desea invertir, ya sea en acciones completas o en dólares si se admiten acciones fraccionarias.
Si eres principiante, elige "Orden de mercado" para simplificar el proceso.
Confirma y envía. La mayoría de las operaciones se ejecutan en segundos.
Comprueba tus existencias para confirmar que la compra se ha realizado correctamente.
Después de eso, lo más importante que puedes hacer es configurar inversiones mensuales automáticas y activar la reinversión de dividendos, de modo que cualquier dividendo que ganes se utilice automáticamente para comprar más acciones en lugar de quedarse como dinero inactivo.
Para obtener más información sobre cómo empezar a invertir en ETF, nuestra guía sobre los mejores ETF para comprar ahora mismo ofrece una visión más detallada de las diferentes opciones.
Estrategias de inversión para principiantes
Las diversas estrategias de inversión para principiantes
Promedio de costo en dólares: La estrategia diseñada para principiantes
El promedio de costo en dólares (DCA, por sus siglas en inglés) consiste simplemente en invertir una cantidad fija de dinero de forma regular, independientemente de la situación del mercado ese día. En lugar de intentar adivinar el momento perfecto para invertir, se invierte de forma constante y se deja que el promedio trabaje a su favor.
Supongamos que inviertes 500 dólares al mes en un ETF durante tres meses. El primer mes, el precio es de 500 dólares por acción, así que compras una. El segundo mes, el precio baja a 475 dólares, por lo que con tus 500 dólares compras un poco más. El tercer mes, sube a 525 dólares, así que compras un poco menos. Con el tiempo, esto estabiliza tu coste medio y elimina por completo la incertidumbre.
John Bogle, fundador de Vanguard y pionero de la inversión indexada, lo expresó de forma sencilla:
“El tiempo es tu amigo; el impulso es tu enemigo.”
Intentar predecir el momento oportuno para invertir es realmente difícil, incluso para los profesionales, y perderse los mejores días del mercado por intentar entrar y salir constantemente puede perjudicar significativamente la rentabilidad a largo plazo.
Inversión a largo plazo
La filosofía es sencilla: comprar inversiones de calidad y diversificadas, y conservarlas durante años, idealmente décadas, en lugar de reaccionar ante cada noticia de última hora.
“El peor enemigo del inversor probablemente sea él mismo.”
El miedo y la impaciencia son los principales motivos de las malas decisiones de inversión, no la mala información. Los principiantes suelen tener dificultades con la estrategia de comprar y mantener por algunas razones predecibles: venden por pánico durante una caída del mercado, persiguen cualquier acción que esté en alza o revisan su cartera con tanta frecuencia que cualquier pequeña bajada les parece una crisis.
La solución es sorprendentemente sencilla: automatiza tus inversiones y revisa tu cuenta trimestralmente en lugar de a diario.
Asignación de activos por antigüedad
Una regla general para empezar es que “110 menos tu edad” equivale aproximadamente al porcentaje que podrías tener invertido en acciones, y el resto en bonos. Así, a los 25 años, esto sugiere alrededor del 85 % en acciones y el 15 % en bonos. A los 65, más cerca del 45 % en acciones y el 55 % en bonos.
Debido a que la gente vive y trabaja durante más tiempo, algunos asesores ahora utilizan la fórmula "120 menos tu edad", que se inclina ligeramente más hacia las acciones.
Un ejemplo simplificado por rango de edad:
Décadas de 20 a 30: 85-90% acciones, 10-15% bonos
40: 70-80% acciones, 20-30% bonos
Décadas de 50 a 60: 55-65% acciones, 35-45% bonos
65 +: Entre el 40% y el 50% en acciones, el resto en bonos y efectivo.
Esta no es una fórmula rígida. Es un punto de partida que puedes ajustar según tu tolerancia al riesgo y tus objetivos.
Reequilibrio
Una vez al año, compruebe si su cartera actual de acciones y bonos se ha desviado de su objetivo. Si su objetivo es un 80 % de acciones y un 20 % de bonos, pero un mercado bursátil fuerte le ha llevado a una proporción de 85/15, considere vender algunas acciones y aumentar su inversión en bonos para volver a la proporción deseada. Los asesores automatizados suelen gestionar esto automáticamente.
Métricas clave que todo principiante debe conocer
Comprender estas métricas clave facilita tu proceso de inversión.
Capitalización de Mercado
Este es el valor total de una empresa: precio de la acción multiplicado por el total de acciones en circulación. Las empresas de gran capitalización (generalmente de 10 mil millones de dólares o más) tienden a ser más estables. Las empresas de pequeña capitalización (aproximadamente de 250 millones a 2 mil millones de dólares) conllevan mayor riesgo y mayor potencial de crecimiento.
Relación precio-beneficio (P / E)
El PER (relación precio-beneficio) muestra cuánto pagan los inversores por cada dólar de ganancias de una empresa. Una acción con un precio de 100 dólares y ganancias anuales por acción de 5 dólares tiene un PER de 20. Las acciones tecnológicas con alto potencial de crecimiento suelen cotizar con ratios PER más elevados que las acciones de valor consolidadas y estables, debido a que los inversores pagan más por el crecimiento futuro esperado.
Ganancias por acción (EPS)
El BPA (beneficio por acción) mide las ganancias de una empresa divididas por el número de acciones en circulación. Un aumento del BPA a lo largo del tiempo suele ser una buena señal, ya que el precio de las acciones tiende a reflejar el crecimiento de las ganancias a largo plazo.
Rentabilidad por dividendo
Este es el dividendo anual dividido por el precio actual de la acción. Una acción con un precio de $60 que paga $1.80 al año en dividendos tiene una rentabilidad del 3%. Las rentabilidades inusualmente altas, superiores al 6%, a veces pueden indicar que una empresa está pasando por dificultades financieras en lugar de ser una gran oportunidad de inversión.
Beta
El coeficiente beta mide la volatilidad de una acción en relación con el mercado en general. Un beta de 1.0 indica que tiende a moverse en línea con el mercado. Un beta superior a 1.0 implica mayores fluctuaciones en ambas direcciones; un beta inferior a 1.0 implica menores fluctuaciones. Los inversores principiantes que buscan una inversión más estable suelen preferir las inversiones con un beta bajo.
Errores comunes que los principiantes deben evitar
Estos son errores comunes que todo principiante debería evitar.
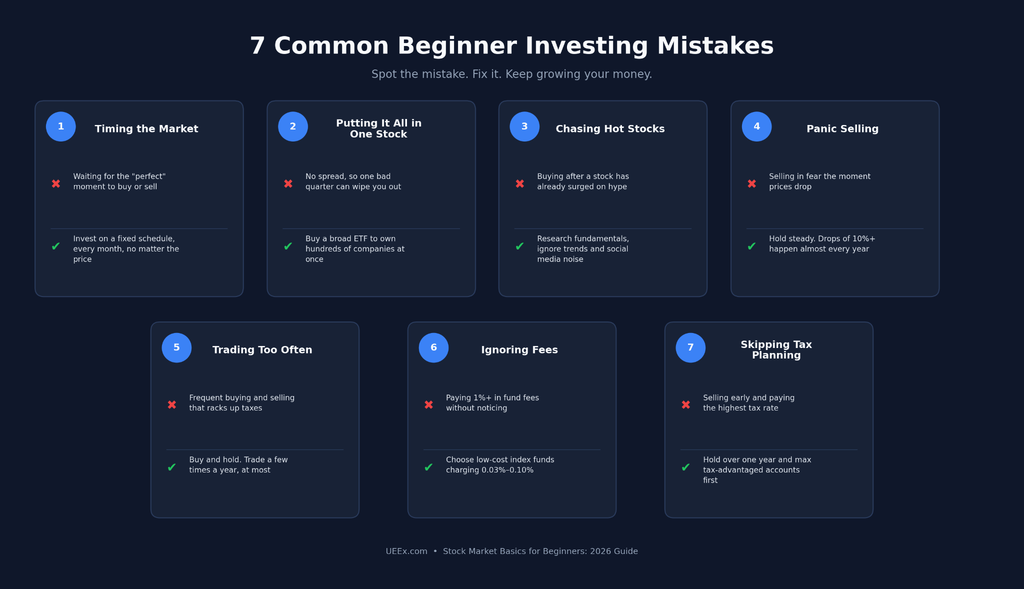
Intentando predecir el momento oportuno para invertir en el mercado.
Esperar el momento perfecto para comprar, o vender justo antes de una caída temida, suena inteligente, pero rara vez funciona, incluso para los profesionales. Un enfoque constante de inversión periódica elimina por completo esta presión.
No diversificar
Invertir una gran parte de tu dinero en una sola acción o sector es una de las maneras más rápidas de asumir riesgos innecesarios. Un ETF soluciona esto al instante al diversificar tu inversión entre cientos de empresas.
Persiguiendo acciones de moda
Comprar algo solo porque su precio se ha disparado y todo el mundo habla de ello es una trampa común. Cuando una acción empieza a subir de precio, gran parte de las ganancias fáciles ya han quedado atrás.
Ventas por pánico durante las recesiones
Los mercados caen un 10 % o más con bastante regularidad, aproximadamente cada uno o dos años históricamente. Vender durante una recesión supone una pérdida que un inversor paciente quizás nunca habría experimentado.
Sobrecomercio
Las compras y ventas frecuentes generan impuestos y, a menudo, peores resultados que simplemente mantener las posiciones. Según un estudio resumido por Morningstar , la gran mayoría de los operadores activos a corto plazo obtienen peores resultados que una estrategia básica de compra y mantenimiento a largo plazo.
Ignorar tarifas
Una comisión anual del 1% puede parecer pequeña, pero acumulada a lo largo de 20 años, puede consumir una parte significativa de tus ganancias en comparación con un fondo que cobra un 0.03%. Siempre revisa el ratio de gastos de un fondo antes de invertir.
No pensar en los impuestos
Vender una inversión que hayas mantenido durante menos de un año generalmente se grava con tu tasa impositiva habitual. Si la mantienes durante más de un año, normalmente calificas para la tasa impositiva más baja sobre ganancias de capital a largo plazo. Generalmente, lo más inteligente es maximizar las contribuciones a cuentas con ventajas fiscales como un plan 401(k) o una cuenta IRA antes de invertir en una cuenta sujeta a impuestos.
Gestión de riesgos y protección de cartera
Aquí te explicamos cómo gestionar el riesgo y proteger tu cartera.
Conozca su tolerancia al riesgo
Pregúntate con sinceridad: si tu cartera de inversiones cayera un 30 % en pocos meses, ¿venderías todo, mantendrías tus inversiones o lo verías como una oportunidad de compra? Tu respuesta, junto con tu horizonte temporal y la estabilidad de tus ingresos, determinará qué porcentaje de tu cartera está invertido en acciones y qué porcentaje en activos más seguros como bonos o efectivo.
Primero, crea tu fondo de emergencia.
Antes de invertir un solo dólar en la bolsa, la mayoría de los asesores financieros recomiendan ahorrar el equivalente a entre tres y seis meses de gastos en una cuenta de ahorros de alto rendimiento. Los mercados y la pérdida de empleos suelen ir de la mano, como ocurrió en 2008 y 2020, por lo que tener efectivo disponible significa que nunca te verás obligado a vender inversiones en un mal momento para cubrir una emergencia.
Una secuencia razonable sería la siguiente: crear un pequeño fondo de emergencia inicial, pagar cualquier deuda con intereses altos, aprovechar al máximo la contribución de su empleador al plan 401(k), terminar de crear su fondo de emergencia para 3 a 6 meses y, finalmente, comenzar a maximizar una cuenta IRA e invertir más allá de sus cuentas de jubilación.
Tamaño de posición
Una recomendación común es evitar invertir más del 5 % de la cartera en una sola acción. Esto no se aplica a los ETF de amplia base, ya que un fondo como VOO está diversificado en 500 empresas por diseño.
Un ejemplo sencillo de una cartera inicial diversificada de 10,000 dólares podría ser el siguiente:
70% en un ETF de acciones estadounidenses diversificado (como VOO)
10% en un ETF de acciones internacionales
10% en un ETF de bonos
10% repartido entre las acciones individuales que hayas investigado.
Inversiones con ventajas fiscales para principiantes
Planes 401 (k)
Un plan 401(k) es una cuenta de jubilación patrocinada por el empleador. Para 2026, los empleados pueden aportar hasta $24,500, o hasta $32,500 si tienen 50 años o más, según el IRS.
Si tu empleador iguala tus aportaciones, por ejemplo, el 50 % de tu contribución hasta el 6 % de tu salario, es dinero gratis. Siempre aporta lo suficiente para aprovechar al máximo la aportación de tu empleador antes de invertir en cualquier otro lugar.
IRA tradicional vs. IRA Roth
Elemento
IRA tradicional
Roth IRA
Límite de contribución
7,500 dólares en 2026 (8,600 dólares si tiene 50 años o más)
7,500 dólares en 2026 (8,600 dólares si tiene 50 años o más)
Beneficio fiscal
Las contribuciones pueden ser deducibles de impuestos
Las contribuciones se realizan con ingresos después de impuestos.
Crecimiento
Impuestos diferidos
Libre de impuestos
Retiro calificado
Tributan como ingresos ordinarios
Libre de impuestos
Límites de ingresos
La deducción puede reducirse gradualmente en función de los ingresos y la cobertura del plan de trabajo.
La contribución se reduce gradualmente a partir de los 153,000-168,000 dólares para contribuyentes solteros y de los 242,000-252,000 dólares para matrimonios que presentan declaración conjunta.
Uso recomendado
Personas que desean una posible deducción fiscal ahora y esperan una tasa impositiva más baja en la jubilación.
Personas que prevén impuestos más altos en el futuro y desean retiros calificados libres de impuestos.
Para los inversores más jóvenes, en particular, una cuenta Roth IRA puede ser muy ventajosa, ya que décadas de crecimiento de la inversión se liquidan completamente libres de impuestos durante la jubilación. Sin embargo, la situación fiscal de cada persona es diferente, por lo que conviene evaluar sus propios ingresos y su tramo impositivo previsto para la jubilación, o consultar con un asesor fiscal antes de decidir qué cuenta le conviene más.
Cuenta de Ahorro para la Salud (HSA): La triple ventaja fiscal que a menudo se pasa por alto.
Una Cuenta de Ahorro para la Salud ofrece una combinación excepcional: contribuciones deducibles de impuestos, crecimiento libre de impuestos y retiros libres de impuestos para gastos médicos elegibles. Para 2026, los límites de contribución son de $4,400 para individuos y $8,300 para familias.
Después de los 65 años, puede retirar fondos para cualquier propósito sin penalización, sujetos a impuestos como en una cuenta IRA tradicional. Algunos inversionistas pagan deliberadamente los gastos médicos de su propio bolsillo y dejan que el saldo de su cuenta HSA crezca, tratándola como una cuenta de jubilación adicional.
Esta sección trata sobre cuándo y cómo vender sus acciones.
Buenas razones para vender
Has alcanzado un objetivo financiero concreto, como el pago inicial para comprar una casa.
Su cartera se ha desviado de la asignación objetivo y necesita ser reequilibrada.
Los fundamentos de una empresa se han deteriorado realmente: una caída constante de la cuota de mercado, una disminución de los beneficios durante varios trimestres o un grave problema de gobernanza.
Malos motivos para vender
El precio bajó, pero en realidad nada cambió en los fundamentos de la empresa.
El precio se disparó y uno se ve tentado a "asegurar las ganancias" sin un plan real para ese dinero.
Te asustas por un titular alarmante o por una caída generalizada del mercado.
La regla de tenencia de un año
Por lo general, mantener una inversión durante más de un año antes de venderla le permite acogerse al tipo impositivo más bajo sobre las ganancias de capital a largo plazo, en lugar del tipo impositivo más alto a corto plazo, que se grava como renta ordinaria.
Si obtienes una ganancia significativa, esa diferencia puede superar fácilmente los mil dólares, dependiendo de tu tramo impositivo. A menos que tengas una verdadera emergencia, generalmente conviene anotar la fecha en tu calendario y esperar más de un año.
Tendencias del mercado en 2026 que vale la pena observar
Estas son las tendencias actuales del mercado a las que los inversores deberían prestar atención.
El auge de la inversión en IA
El gasto en chips y centros de datos relacionados con la IA se ha convertido en uno de los principales factores que influyen en el mercado, y Nvidia, por sí sola, se ha consolidado como una de las empresas con mayor ponderación en el S&P 500. Un ETF de índice amplio le brinda exposición automática a esta tendencia sin necesidad de invertir en una sola compañía.
Acciones fraccionadas y comisiones de $0
Estos dos cambios han transformado discretamente quién puede invertir. Ya no se necesitan miles de dólares para comprar una acción de una empresa como Amazon; muchos corredores ahora permiten invertir una cantidad específica de dólares, comprando una fracción de una acción.
Elevada concentración del mercado estadounidense
Dado que las 10 principales empresas del S&P 500 representan aproximadamente entre el 37 % y el 38 % del índice, algunos asesores, incluidos estrategas de empresas como Vanguard, han señalado que la diversificación internacional podría ser una opción a considerar para los inversores que desean reducir su dependencia de un pequeño grupo de gigantes tecnológicos estadounidenses.
Inversión sostenible y ESG
Los fondos que evalúan factores ambientales, sociales y de gobernanza (ESG) han seguido atrayendo importantes inversiones a nivel mundial. Su rendimiento, en general, se ha mantenido similar al del mercado en general, aunque las preocupaciones sobre el "lavado verde" siguen siendo una crítica legítima que conviene investigar antes de elegir un fondo con la etiqueta ESG.
Recursos y su plan de acción para la inversión en acciones
Utilice estos planes para crear una trayectoria de inversión rentable.
Semana 1: Abra una cuenta de corretaje con un proveedor como Fidelity, Schwab o Vanguard. Vincule su cuenta bancaria y transfiera sus primeros $50 a $1,000.
Semana 2: Compra tus primeras acciones de un ETF diversificado del S&P 500. Configura aportaciones mensuales automáticas y activa la reinversión de dividendos.
Meses 2-3: Aprenda cómo funcionan las ponderaciones sectoriales. Comience a investigar algunas empresas individuales, sin comprar acciones todavía. Considere leer un libro como * The Little Book of Common Sense Investing* de John Bogle.
Meses 4-6: Si te sientes cómodo, considera agregar una pequeña asignación a ETF internacionales. Si tienes un interés genuino en una empresa específica, podrías agregar una o dos acciones individuales, manteniendo una pequeña proporción de ellas en tu cartera total.
Año 1: Crea un fondo de emergencia que cubra entre tres y seis meses de gastos. Confirma que estás aprovechando al máximo la contribución equivalente de tu plan 401(k). Abre una cuenta Roth IRA si cumples los requisitos.
Una vez que te familiarices con los conceptos básicos, vale la pena aprender a leer los estados financieros reales de una empresa antes de comprar acciones individuales.
Para nada de esto necesitas ser un experto en el mercado. Solo necesitas abrir una cuenta, comprar una cartera diversificada y de bajo costo, ir aumentando tu inversión periódicamente y resistir la tentación de tocarla cada vez que surjan noticias impactantes.
El mercado de valores no es una fórmula para hacerse rico rápidamente. Es una herramienta para generar riqueza a largo plazo que recompensa la paciencia, la disciplina y la constancia. En 2026, aproximadamente el 58 % de los estadounidenses declararon poseer acciones, lo que demuestra la creciente importancia de la inversión en las finanzas familiares.
Para los principiantes, las lecciones clave son sencillas: históricamente, el S&P 500 ha ofrecido una rentabilidad total anualizada de aproximadamente el 10% durante largos períodos, aunque los años individuales pueden variar considerablemente.
En lugar de intentar predecir cada movimiento del mercado, concéntrese en mantener sus inversiones, utilizando ETF de índices diversificados, invirtiendo de forma constante mediante la inversión periódica a precio promedio y manteniendo una perspectiva a largo plazo.
Las cuentas con ventajas fiscales, como los planes 401(k) y las cuentas IRA, pueden potenciar aún más el interés compuesto. El objetivo no es superar al mercado cada año, sino darle a tu dinero el tiempo suficiente para crecer.
Únase a UEEx
Experimente la plataforma líder mundial de gestión de patrimonio digital
¿Cuánto dinero necesito para empezar a invertir en acciones?
Gracias a las acciones fraccionadas, muchos corredores de bolsa ahora permiten empezar a invertir con tan solo entre 1 y 50 dólares. No existe ninguna norma que exija una gran suma. Lo que importa mucho más que la cantidad inicial es empezar con constancia y mantener la inversión a lo largo del tiempo.
¿Cuál es la diferencia entre acciones y ETF?
Una acción representa la propiedad de una sola empresa. Un ETF es una cesta de muchas acciones agrupadas en un solo fondo que se negocia como una sola acción. Comprar un ETF diversifica instantáneamente su dinero entre todas las empresas que lo componen, mientras que comprar una acción individual vincula su inversión a una sola empresa.
¿Qué corredor de bolsa debería elegir como principiante?
Fidelity, Charles Schwab y Vanguard son opciones muy recomendables para principiantes, gracias a sus cuentas sin depósito mínimo, operaciones con acciones y ETF sin comisiones y excelentes recursos educativos. La mejor opción suele depender de qué aplicación y herramientas de investigación te resulten más fáciles de usar.
¿Debería invertir en acciones individuales o en ETF?
Para la mayoría de los principiantes, un ETF del S&P 500 de bajo costo es el mejor punto de partida, ya que ofrece diversificación inmediata y requiere mucha menos investigación continua. Las acciones individuales pueden ser una opción interesante como parte menor de su cartera una vez que tenga más experiencia, un fondo de emergencia y un interés genuino en investigar empresas específicas.
Descargo de responsabilidad : Este artículo tiene fines exclusivamente informativos y no debe considerarse asesoramiento comercial ni de inversión. Nada de lo aquí expuesto debe interpretarse como asesoramiento financiero, legal o fiscal. Operar o invertir en criptomonedas conlleva un riesgo considerable de pérdida financiera. Realice siempre la debida diligencia antes de tomar cualquier decisión de inversión.
Comercio con comprobante de reservas
UEEx publica auditorías mensuales y verificaciones de terceros sobre cada mercado cotizado.
Análisis de mercado, estrategias de trading, perspectivas sobre futuros y alertas de seguridad semanales. Leído por más de 10 000 traders de criptomonedas.