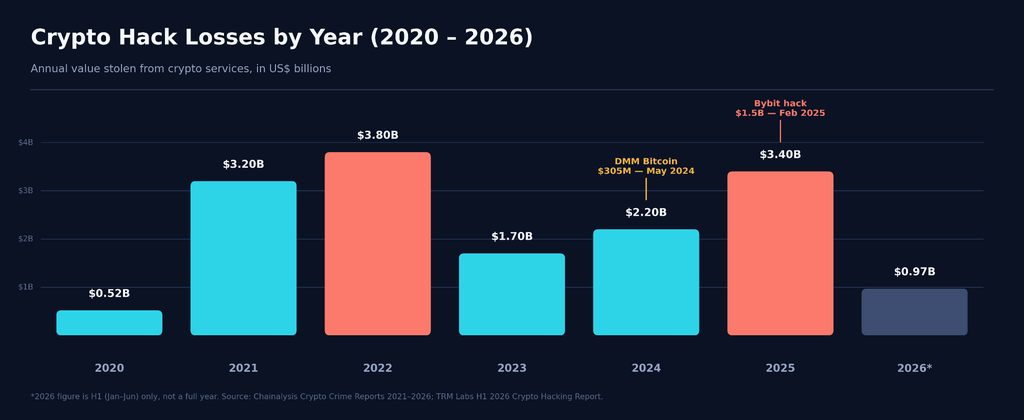
En 2025, las plataformas de intercambio de criptomonedas perdieron más dinero a manos de hackers que el PIB total de algunos países pequeños. Un solo ataque a Bybit eliminó 1.46 millones de dólares en cuestión de horas. Y, sin embargo, la mayoría de las personas que poseen criptomonedas hoy en día no cuentan con un seguro que las proteja en caso de que les ocurra algo similar.
Esta guía analiza los mejores proveedores de seguros de criptomonedas de 2026, qué cubren, cuánto cuestan y cómo elegir el que mejor se adapte a tus necesidades. Para elaborar esta lista, consideramos los límites de cobertura, el historial de reclamaciones, la situación regulatoria y las opiniones de usuarios reales.
Si eres un inversor individual, un operador de DeFi o una empresa que gestiona una operación de custodia, aquí encontrarás lo que buscas.
Únase a UEEx
Experimente la plataforma líder mundial de gestión de patrimonio digital
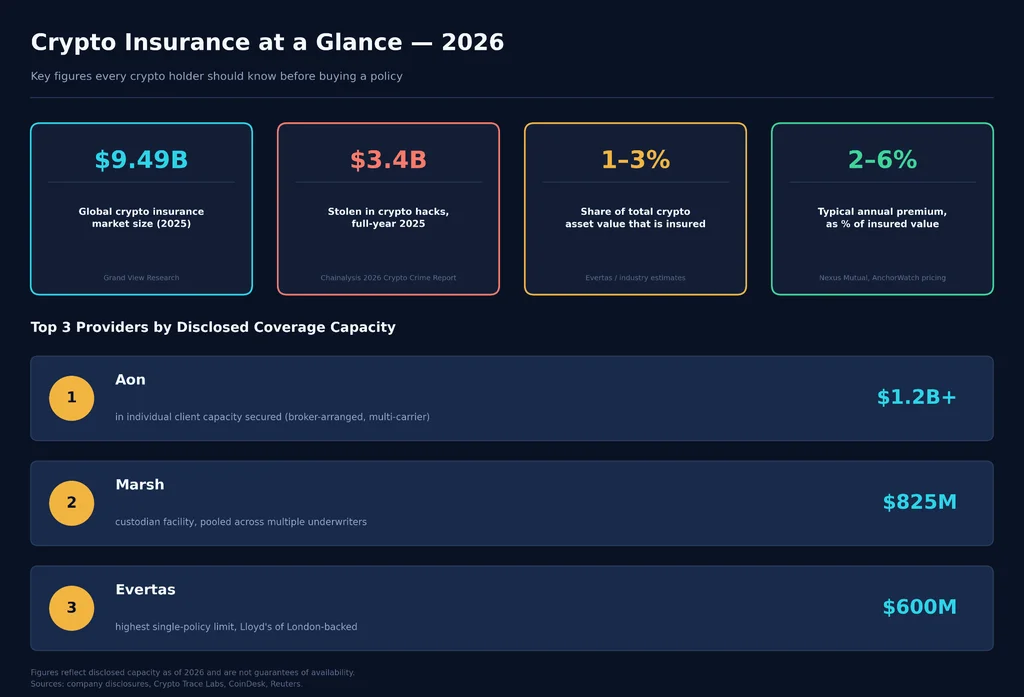
Actualmente, solo una pequeña parte de las criptomonedas está asegurada. La mayoría de las estimaciones sitúan la proporción asegurada del mercado total entre el 1 % y el 3 %, lo que deja una enorme brecha de protección.
Evertas y Canopius lideran la cobertura tradicional para grandes instituciones, mientras que Nexus Mutual e InsurAce lideran la cobertura descentralizada para usuarios de DeFi.
Ninguna póliza de seguro de criptomonedas cubre las pérdidas de mercado. La cobertura solo se aplica en caso de robo, pirateo informático, fallos en la custodia o vulnerabilidades contractuales específicas, así que lea las exclusiones antes de contratarla.
¿Qué es el seguro de criptomonedas?
El seguro de criptomonedas protege a los poseedores de activos digitales contra pérdidas por hackeos, robo de monederos, fallos en plataformas de intercambio y vulnerabilidades en contratos inteligentes. Los proveedores tradicionales, como Evertas y Canopius, cuentan con el respaldo de aseguradoras consolidadas como Lloyd's of London. Las opciones descentralizadas, como Nexus Mutual, utilizan fondos de inversión gestionados por sus miembros en la blockchain en lugar de una aseguradora tradicional. En cualquier caso, la cobertura no se extiende a las caídas de precios. Solo se activa cuando tus criptomonedas son robadas, se pierden o se vuelven inaccesibles sin que tengas culpa alguna.
Aquí está el detalle que la mayoría de la gente pasa por alto: el seguro de criptomonedas no es un solo producto. Es un conjunto de coberturas específicas y limitadas, y cada una protege contra un riesgo diferente.
Principales tipos de cobertura disponibles
Seguro de custodia (protege los activos que se encuentran en poder de un custodio o una bolsa de valores).
Seguro para contratos inteligentes (protege contra vulnerabilidades en el código del protocolo DeFi)
Seguro contra robos o delitos informáticos (protege contra pirateo informático y robos internos)
Cobertura para directores y ejecutivos (D&O) en la dirección de empresas de criptomonedas
Seguro de responsabilidad cibernética para filtraciones de datos y fallos operativos.
Un ejemplo real lo ilustra mejor. Cuando Bybit perdió alrededor de 1.46 millones de dólares en febrero de 2025, ninguna póliza individual habría podido cubrir una pérdida de esa magnitud. Incluso Evertas, que ahora ofrece hasta 600 millones de dólares por póliza, habría necesitado la colaboración de varios sindicatos para acercarse a esa cifra. Esta brecha es precisamente la razón por la que el mercado se apresura a desarrollar productos de cobertura más amplios e inteligentes en 2026.
Tipos de proveedores de seguros de criptomonedas
Aquí están los diferentes tipos de proveedores de seguros.
Seguro Tradicional
Los proveedores tradicionales como Evertas y Canopius trabajan a través de aseguradoras autorizadas (una aseguradora evalúa y mide el riesgo financiero), generalmente respaldadas por sindicatos de Lloyd's of London. Ofrecen los límites de cobertura más altos del sector, a veces de cientos de millones de dólares por póliza, y cuentan con el reconocimiento regulatorio que las instituciones necesitan. La contrapartida es un proceso de suscripción y gestión de siniestros más lento y con mayor carga administrativa.
Seguros descentralizados
Plataformas como Nexus Mutual e InsurAce funcionan con contratos inteligentes . Los miembros agrupan capital, votan sobre las reclamaciones y todo es visible en la cadena de bloques. Las primas suelen ser más bajas que las de las pólizas tradicionales y las reclamaciones se pueden pagar en días en lugar de meses. La desventaja es que la cobertura se limita a los riesgos propios de las criptomonedas, principalmente fallos en los contratos inteligentes, y los fondos de capital son mucho menores que los que ofrecen las aseguradoras tradicionales.
Modelos híbridos
Coincover y AnchorWatch combinan el respaldo de los seguros tradicionales con tecnología específica para criptomonedas, como herramientas de recuperación de claves e infraestructura de custodia. Estos proveedores se centran en prevenir las pérdidas antes de que ocurran, en lugar de simplemente indemnizar después.
Cobertura Especializada
Algunos riesgos requieren una herramienta más específica. Munich Re desarrolló un producto dedicado a mitigar el riesgo de penalización por staking. Otros productos especializados cubren los NFT o utilizan activadores paramétricos, lo que significa que el pago se realiza automáticamente una vez que ocurre un evento definido en la cadena de bloques; no se requiere un perito de siniestros.
Tipo
Apoyo
Límite típico
Velocidad de reclamaciones
Mejor ajuste
Tradicional
Sindicatos y reaseguradoras de Lloyd's
Hasta 600 millones de dólares o más por póliza.
Semanas a meses
Bolsas de valores, custodios, grandes instituciones
Descentralizada
fondos de capital de los miembros
Decenas de millones por protocolo
Días
Usuarios de DeFi, tesorerías de protocolo
Híbrido
Plataformas tecnológicas respaldadas por aseguradoras
Varía según el nivel
Días a semanas
Titulares minoristas, proveedores de monederos
Servicios
Reaseguradoras, agencias de gestión general
Personalizado
Semanas
Inversores, mineros, poseedores de NFT
¿Por qué el seguro de criptomonedas es importante en 2026?
Estas son las razones por las que el seguro de criptomonedas es importante:
El problema de los ciberataques no está disminuyendo.
Al mismo tiempo, las tasas de recuperación siguen siendo bajas. La mayor parte de las criptomonedas robadas nunca se devuelven a las víctimas, que es precisamente la laguna que pretende cubrir el seguro.
Los reguladores están presionando a los proveedores para que contraten seguros.
Según el Reglamento de la UE sobre los mercados de criptoactivos (MiCA), el artículo 67 exige que los proveedores de servicios de criptoactivos mantengan medidas de seguridad prudenciales equivalentes al mayor de los siguientes importes: un requisito de capital mínimo o una cuarta parte de los gastos generales fijos del año anterior.
Los proveedores pueden cubrir este requisito mediante capital propio, una póliza de seguro que cubra el territorio de la UE o una garantía similar. Esto ha impulsado a numerosas aseguradoras europeas a desarrollar productos de criptomonedas compatibles con MiCA.
El mercado está creciendo rápidamente
Según Grand View Research, el mercado global de seguros de criptomonedas estaba valorado en aproximadamente 9.49 millones de dólares en 2025 y se prevé que alcance casi 192.72 millones de dólares en 2033, impulsado por el aumento de la custodia institucional, el crecimiento de las finanzas descentralizadas (DeFi) y una regulación más estricta.
“La infraestructura digital se ha convertido en una de las clases de activos más importantes y que requieren mayor inversión de capital en la economía global”, —dijo Joe Peiser, director ejecutivo de Risk Capital en Aon, al describir cómo la demanda de cobertura especializada a gran escala sigue aumentando en los mercados digitales.
Mejores proveedores de seguros de criptomonedas en 2026: Comparativa completa
Tabla de comparación
Proveedor
Tipo
Cobertura máxima
Apoyo
Uso recomendado
Evertas
Tradicional
Hasta 600 millones de dólares por póliza.
Lloyd's de Londres (Arch y otros)
Grandes bolsas, custodios, mineros
nexo mutuo
Descentralizada
Varía según la portada, respaldado por un fondo de miembros.
Capital de los miembros en la cadena
Usuarios de DeFi, tesorerías de protocolo
Canopio
Tradicional
Hasta 130 millones de dólares o más por línea, capacidad global récord
Sindicato de Lloyd's 4444
Custodios institucionales, bolsas
Funda
Híbrido
Protege más de 15,000 billeteras y más de 300 millones de dólares en activos.
Lloyd's (Atrium, TMK, Markel)
Monederos minoristas, plataformas de intercambio que necesitan herramientas de recuperación
Munich Re
Tradicional/Especializado
límites institucionales personalizados
Reaseguro de Munich Re
Operadores de staking, protocolos DeFi
Seguro
Descentralizada
Más de 20 millones de dólares por protocolo, más de 140 protocolos cubiertos.
Capital comunitario, multicadena
Usuarios de DeFi multicadena
Lloyd's of London
Mercado tradicional
Dinámico, escalable con sindicato
Mercado con más de 300 años de antigüedad
Respaldo para la mayoría de los demás proveedores de esta lista.
Aon
Broker
Más de 1.2 millones de dólares en capacidad de cliente individual asegurada.
Múltiples reaseguradoras y sindicatos de Lloyd's
Instituciones que necesitan una cobertura personalizada gestionada por un corredor.
Pantano
Broker
Instalación de hasta 825 millones de dólares para conserjes.
Varias aseguradoras
Grandes custodios e instituciones financieras
AnchorWatch
Híbrido
Hasta 500 millones de dólares por cliente.
Lloyd's de Londres (Arch Insurance)
Poseedores de Bitcoin, tanto particulares como empresas.
A continuación, presentamos un análisis exhaustivo de nuestros 10 principales proveedores de seguros de criptomonedas.
1. Evertas
Fuente: evertas.com
Tipo: Tradicional, respaldado por Lloyd's of London
Cobertura máxima: hasta 600 millones de dólares por póliza.
Evertas se autodenomina la primera compañía del mundo dedicada exclusivamente a los seguros de criptomonedas, y su afirmación es cierta. Es agente autorizado de Lloyd's of London, lo que significa que puede suscribir pólizas respaldadas por sindicatos de Lloyd's como Arch, con una calificación A+ (Superior) en muchos de sus productos. Sus límites por póliza han aumentado enormemente desde 2023, cuando el tope era de tan solo 5 millones de dólares.
Ventajas:
Los límites por póliza más altos divulgados públicamente en el mercado de seguros de criptomonedas.
Suscriptores con profundos conocimientos técnicos específicos sobre criptomonedas, no generalistas.
Cubre una amplia gama de activos: custodia, equipos de minería y seguro de responsabilidad civil para directores y funcionarios (D&O).
Desventajas:
Diseñado para instituciones, no para inversores minoristas individuales.
La tarificación personalizada significa que no obtendrá un presupuesto instantáneo en línea.
La evaluación de riesgos puede llevar más tiempo que las alternativas descentralizadas.
Ideal para: Bolsas de valores y custodios que gestionan grandes carteras de activos y que necesitan los límites por incidente más altos disponibles.
2. Nexo mutuo
Fuente : nexusmutual.io
Tipo: Mutua descentralizada, construida sobre Ethereum.
Cobertura: Respaldada por un fondo de capital propiedad de sus miembros, ha cubierto más de 7 mil millones de dólares en valor desde 2019 a través de más de 13 000 coberturas proporcionadas.
Nexus Mutual fue pionera en la cobertura de criptomonedas descentralizada en 2019 y sigue siendo el actor dominante en ese nicho. Los miembros depositan ETH, USDC o cbBTC para acuñar tokens NXM, que representan una participación en el fondo común de capital.
Ese fondo sirve de respaldo para encubrir vulnerabilidades en contratos inteligentes, fallos de custodia, ataques masivos y desvinculaciones de stablecoins.
El fundador de Nexus Mutual, Hugh Karp, ha sido muy claro sobre la magnitud del problema, declarando a CoinDesk que "menos del 2% del valor total bloqueado (TVL) de DeFi está cubierto o asegurado" en la actualidad, y calificando esa brecha como una de las mayores barreras para la adopción generalizada de DeFi.
Ventajas:
El historial más extenso de cualquier proveedor de cobertura de criptomonedas descentralizado.
Historial de reclamaciones y fondo de capital totalmente transparentes, todo en la cadena de bloques.
Proceso de reclamaciones más rápido que la mayoría de las aseguradoras tradicionales.
Desventajas:
Se requiere verificación de identidad (KYC) para obtener la membresía completa (aunque las compras de la funda NXM envuelta pueden omitir este paso).
Los límites de cobertura son mucho menores que los que pueden ofrecer los proveedores tradicionales.
La cobertura es legalmente un producto mutuo discrecional, no un contrato de seguro regulado.
Ideal para: Usuarios nativos de DeFi que desean una protección transparente y gestionada por la comunidad contra los riesgos a nivel de protocolo.
3. Canopio
Fuente : canopius.com
Tipo: Tradicional, Lloyd's Syndicate 4444
Cobertura: Líneas individuales de hasta 130 millones de dólares o más, con una capacidad global comprometida récord.
Canopius ha consolidado una de las mayores presencias a nivel mundial en el sector de los seguros de custodia de activos digitales, con operaciones de suscripción que abarcan el Reino Unido, Estados Unidos, Bermudas, Singapur y Hong Kong.
Fue la primera compañía de seguros en lanzar un producto de custodia de activos digitales en la plataforma Lloyd's Asia, y recientemente se expandió a Hong Kong a través de una asociación con la MGA Qubit.
Ventajas:
Amplia cobertura geográfica con agentes locales en múltiples regiones.
La cobertura abarca custodia, ciberataques y transacciones fraudulentas en una sola línea de productos.
Sólido historial de nuevas alianzas institucionales a lo largo de 2025 y 2026.
Desventajas:
Se centra casi exclusivamente en clientes institucionales, no en particulares.
Los términos y precios requieren la participación de un corredor, no se puede gestionar por cuenta propia.
Los detalles de la cobertura varían considerablemente según la región y el proveedor de la cobertura.
Ideal para: Bolsas de valores y custodios que operan en múltiples jurisdicciones y que necesitan una cobertura que cumpla con las normativas vigentes.
4. Tapa de monedas
Fuente : coincover.com
Tipo: Híbrido, con protección y recuperación respaldadas por Lloyd's.
Cobertura: Protege más de 300 millones de dólares en criptomonedas en más de 15,000 monederos.
Coincover, fundada en Cardiff en 2018, combina seguros con tecnología de seguridad. Sus pólizas están suscritas a través de sindicatos de Lloyd's, como Atrium, TMK y Markel. La línea de productos se divide en Coincover Protect, que analiza las transacciones y detecta actividades sospechosas, y Coincover Recover, que gestiona la copia de seguridad de claves cifradas y la recuperación ante desastres.
Ventajas:
Combina la prevención activa de robos con una garantía de seguro real.
Infraestructura sólida para la recuperación de claves privadas perdidas, una carencia que la mayoría de los competidores no cubren.
Colabora con más de 550 empresas y protege decenas de millones de carteras digitales en todo el mundo.
Desventajas:
El valor total asegurado es modesto en comparación con Evertas o Canopius.
Las mejores características están dirigidas a empresas y son menos útiles para los comerciantes minoristas ocasionales.
Para la mayoría de los productos, el precio requiere un presupuesto personalizado.
Ideal para: Plataformas de intercambio y proveedores de monederos digitales que desean herramientas de recuperación integradas junto con su seguro.
Munich Re, una de las reaseguradoras más grandes del mundo, ha desarrollado una gama de productos especializados en criptomonedas: una póliza integral contra delitos relacionados con activos digitales, un seguro contra riesgos de contratos inteligentes y un seguro contra riesgos de staking diseñado específicamente para cubrir incidentes graves en redes de prueba de participación como Ethereum. Su alianza de 2023 con Boerse Stuttgart Digital fue una de las primeras ofertas de staking institucional totalmente aseguradas en Europa.
Ventajas:
Una de las pocas reaseguradoras importantes que ofrece cobertura específica para recortes.
Respaldada por uno de los balances más grandes del sector asegurador mundial.
Cubre tanto los pasivos por activos digitales bajo custodia como los que no lo están.
Desventajas:
Los productos están dirigidos directamente a instituciones y plataformas, no a particulares.
No existe una herramienta pública de autoservicio para obtener cotizaciones.
Los términos de cobertura varían significativamente según el socio y la jurisdicción.
Ideal para: Proveedores de staking y plataformas DeFi institucionales que necesitan protección específica contra penalizaciones.
6. SEGURO
Fuente : Google Imágenes
Tipo: Protocolo descentralizado de múltiples cadenas
Cobertura: Más de 140 protocolos en más de 20 cadenas.
InsurAce se lanzó en 2020 con un modelo de precios basado en cartera, diseñado para reducir las primas mediante la distribución del riesgo entre múltiples protocolos a la vez.
Ahora cubre vulnerabilidades en contratos inteligentes, desvinculaciones de stablecoins y riesgos de custodia en diversas cadenas, incluyendo Ethereum, BNB Chain, Polygon y Avalanche. Su mayor prueba en el mundo real se produjo durante el colapso de Terra en 2022, cuando pagó aproximadamente 12 millones de dólares en reclamaciones relacionadas con la desvinculación de los bonos del Tesoro estadounidense.
Ventajas:
La mayor cobertura multicadena entre los proveedores descentralizados.
Los precios basados en carteras tienden a ser más económicos que las coberturas de protocolo único.
Tiene un historial real de pago de reclamaciones durante un evento importante del mercado.
Desventajas:
Menor capital disponible que el de las aseguradoras tradicionales, lo que limita el monto de las indemnizaciones.
La gobernanza y las decisiones sobre reclamaciones están impulsadas por la comunidad, lo que puede ser más lento en los casos contenciosos.
La cobertura no se puede modificar una vez comprada, solo se puede cancelar para obtener un reembolso parcial.
Ideal para: Usuarios de DeFi multicadena que desean una política que cubra varios protocolos a la vez.
Cobertura: Respalda a la mayoría de las principales aseguradoras tradicionales de criptomonedas de esta lista.
Lloyd's no es una única aseguradora. Es un mercado donde sindicatos como Arch, Atrium, Beazley y Canopius suscriben riesgos relacionados con criptomonedas. Lloyd's fue la primera gran institución aseguradora en ofrecer cobertura para criptomonedas, a partir de 2019, y sigue siendo el pilar fundamental de Evertas, Coincover, Canopius y AnchorWatch. Sus pólizas cuentan con una sólida calificación de seguridad financiera otorgada por AM Best y Standard & Poor's (reconocidas agencias de calificación crediticia).
Ventajas:
Respalda las pólizas de criptomonedas mejor valoradas disponibles en cualquier lugar.
Siglos de historial de pago de siniestros y solidez financiera
Amplio alcance global a través de su red de agentes de cobertura.
Desventajas:
Por lo general, no se puede comprar directamente a Lloyd's, solo a través de un agente o corredor.
Las condiciones varían enormemente según el sindicato que suscriba su póliza específica.
No está diseñado para inversores minoristas individuales sin una relación con un corredor.
Ideal para: Cualquier persona que compare proveedores y quiera comprobar si el respaldo subyacente de una póliza es creíble.
8. Aon
Fuente : aon.com
Tipo: Corredor de seguros global
Cobertura: Más de 1.2 millones de dólares en capacidad de cliente individual asegurada.
Aon no es una aseguradora. Es un corredor que combina coberturas de múltiples aseguradoras en nombre del cliente, y su división de Activos Digitales y Blockchain ha estado activa desde que existían algunas de las primeras pólizas contra los delitos relacionados con las criptomonedas.
En 2025, Aon gestionó un seguro contra delitos y robo de valores por valor de 120 millones de dólares para la Custody Trust Company de Crypto.com, a través de Lloyd's. Aon también ha comenzado a probar pagos de primas basados en stablecoins con clientes como Coinbase y Paxos.
Ventajas:
Acceso a una amplia red de aseguradoras, sin estar sujeto a una sola compañía.
Amplia experiencia en la negociación de programas institucionales personalizados de gran envergadura.
Pioneros en innovaciones como el pago de primas en la cadena de bloques.
Desventajas:
No somos una aseguradora directa, por lo que los precios y las condiciones dependen de las compañías aseguradoras con las que Aon pueda trabajar.
Diseñado para grandes clientes, no para asegurados individuales.
Requiere una relación directa y negociación, no un proceso de cotización y compra.
Ideal para: Grandes bolsas y custodios que necesitan un corredor para diseñar un programa de seguros personalizado y multiaseguradora.
9. Pantano
Fuente: marsh.com
Tipo: Corredor de seguros global
Cobertura: Instalación que ofrece una capacidad de hasta 825 millones de dólares para custodios de activos digitales.
Marsh, uno de los mayores corredores de seguros del mundo, construyó una plataforma especializada que ofrece hasta 825 millones de dólares en capacidad de seguro para custodios de activos digitales, recurriendo a múltiples aseguradoras simultáneamente. Este tipo de capacidad combinada es precisamente lo que necesitan los grandes custodios, ya que ningún sindicato de Lloyd's puede cubrir por sí solo pérdidas de la magnitud de un ataque como el de Bybit.
Ventajas:
Entre las mayores instalaciones de capacidad agregada en el mercado de seguros de criptomonedas.
Sólidas relaciones entre las aseguradoras tradicionales que se adentran en el espacio de las criptomonedas.
Amplia experiencia en la estructuración de programas institucionales grandes y complejos.
Desventajas:
Dirigido a grandes custodios e instituciones financieras, no a particulares ni a pequeñas empresas.
Requiere negociación con un intermediario en lugar de una cotización de autoservicio.
Las condiciones de la aseguradora subyacente varían según la estructura del programa.
Ideal para: Custodios e instituciones financieras que necesitan límites de cobertura muy amplios y acumulativos.
10. AnchorWatch
Fuente : anchorwatch.com
Tipo: Híbrido, custodia y seguro de Bitcoin respaldados por Lloyd's
Cobertura: Hasta 500 millones de dólares por cliente, con un límite estándar de 100 millones de dólares por bóveda.
AnchorWatch es una de las empresas más recientes en esta lista, pero cubre una necesidad real: custodia asegurada de Bitcoin diseñada específicamente para particulares y empresas que poseen entre 250,000 y 100 millones de dólares, no solo para grandes instituciones.
Se trata de un agente autorizado de Lloyd's of London que trabaja con Arch Insurance y utiliza un modelo de custodia multiinstitucional que distribuye el control de las claves entre AnchorWatch, BitGo y CoinCorner, de modo que ninguna entidad puede mover fondos por sí sola. El precio del seguro comienza en torno a los 4,000 dólares por cada millón de dólares de cobertura anual.
Ventajas:
Uno de los pocos proveedores que ofrece pólizas de seguro individuales y con nombre propio a los poseedores minoristas de Bitcoin.
El diseño de custodia en múltiples instituciones elimina los puntos únicos de fallo.
Calculadora de precios transparente y publicada, algo poco común en este sector.
Desventajas:
Solo funciona con Bitcoin, por lo que no ayudará a los poseedores de otros criptoactivos.
Empresa más nueva con una trayectoria más corta que los veteranos de Lloyd's como Evertas.
Algunas funciones, como la Custodia Cualificada, se seguirán implementando hasta 2026.
Ideal para: Poseedores individuales de Bitcoin y pequeñas empresas que desean una póliza de seguro personalizada, no un fondo corporativo colectivo.
Seguro de criptomonedas tradicional frente a seguro descentralizado
La disyuntiva fundamental se reduce a la velocidad y la transparencia frente a la escala y el reconocimiento legal.
Elija un seguro tradicional si:
Eres una empresa, bolsa o custodio que necesita cobertura de grado regulatorio.
El valor de sus activos supera lo que cualquier pool descentralizado podría pagar de manera realista.
Necesitas un contrato de seguro con licencia por motivos de cumplimiento, como MiCA.
Elija un seguro descentralizado si:
Eres un usuario de DeFi preocupado principalmente por las vulnerabilidades de los contratos inteligentes.
Usted desea total transparencia en el capital que respalda su cobertura.
Te sientes cómodo con las decisiones sobre reclamaciones basadas en la comunidad en lugar de un ajustador formal.
¿Se pueden usar ambas opciones? Sí, y muchos inversores experimentados lo hacen. Un enfoque común consiste en asegurar las tenencias bajo custodia a través de un proveedor tradicional y cubrir las posiciones DeFi activas por separado mediante un fondo descentralizado. Este enfoque por capas asigna cada tipo de riesgo al proveedor más adecuado para gestionarlo.
¿Cuánto cuesta el seguro de criptomonedas?
Las primas varían mucho dependiendo del tipo de proveedor y de lo que se esté asegurando.
Cobertura del protocolo DeFi: Aproximadamente entre el 2 y el 6% del valor asegurado por año en plataformas descentralizadas como Nexus Mutual.
Seguro de custodia de Bitcoin: AnchorWatch estima que esto representa entre un 0.40 % y un 0.80 % anual, lo que equivale aproximadamente a 4,000 dólares por cada millón de dólares asegurados.
Custodia institucional: Precios personalizados, generalmente negociados a través de un intermediario como Aon o Marsh, en función de la postura de seguridad y el historial de reclamaciones.
¿Qué factores influyen en el aumento o la disminución de su prima?
Valor total de los activos y cómo se almacenan (el almacenamiento en frío generalmente cuesta menos de asegurar que las carteras en caliente).
Controles de seguridad implementados, incluyendo configuraciones de multifirma e historial de auditoría.
Historial de reclamaciones, tanto el suyo como el del protocolo.
Límite de cobertura y deducible que usted elija
Factores geográficos y regulatorios, ya que las pólizas que cumplen con MiCA en la UE pueden tener precios diferentes a las de las pólizas de EE. UU.
Como regla general: el almacenamiento en frío con sólidos controles de seguridad es una de las cosas más baratas de asegurar en el mundo de las criptomonedas, mientras que las carteras en línea y los contratos inteligentes no auditados se encuentran entre los más caros.
Lo que no cubre el seguro de criptomonedas
Esta es la sección que la mayoría de la gente se salta, y es la que suele causar mayor decepción posteriormente. Ninguna política de esta lista, ni tradicional ni descentralizada, abarca lo siguiente:
Volatilidad del mercado: Si el precio de tu criptomoneda baja, esa pérdida no está cubierta por ningún proveedor.
Error de usuario: Enviar fondos a la dirección equivocada o perder una frase semilla sin un servicio de recuperación generalmente queda fuera de la cobertura estándar.
Suplantación de identidad: La mayoría de las pólizas consideran que las pérdidas por phishing son responsabilidad del usuario, a menos que haya comprado específicamente un producto como el de Coincover que lo detecte.
Vulnerabilidades preexistentes: Por lo general, no se pagará ninguna indemnización por un fallo en un contrato inteligente que existiera antes de que usted contratara la cobertura.
Incautaciones reglamentarias o violaciones de sanciones: Estas situaciones se enmarcan dentro de las exclusiones estándar por fuerza mayor y cumplimiento normativo.
Guerra y eventos similares a gran escala: Se trata de cláusulas de exclusión estándar en el sector asegurador, no exclusivas del ámbito de las criptomonedas.
Comprender estas exclusiones es más importante que elegir al "mejor" proveedor, ya que una póliza inadecuada que no cubra su riesgo real es prácticamente inútil. Antes de comprar, lea siempre el texto completo de la póliza, no solo la página de marketing.
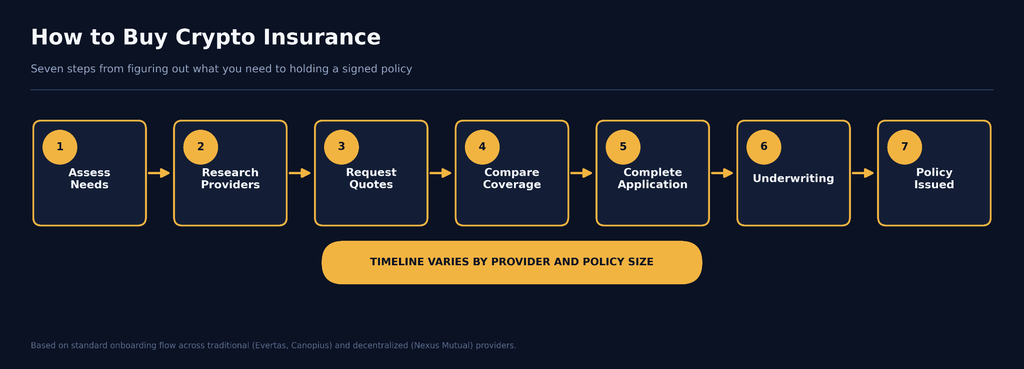
Cómo comprar un seguro de criptomonedas: paso a paso
Contratar un seguro para criptomonedas comienza por identificar los riesgos contra los que realmente necesitas protegerte.
1. Evalúe sus necesidades de cobertura
Antes de contactar con los proveedores:
Documente sus posesiones: Registrar activos, valores, direcciones de monederos, exchanges y protocolos DeFi.
Revise su situación de custodia: Identificar los riesgos en monederos de autocustodia, exchanges, custodios y plataformas de staking.
Defina los riesgos: Decide si necesitas protección contra ataques informáticos, fallos en contratos inteligentes, desvinculación de cuentas, pérdidas de custodia o recortes de saldo.
Establezca un presupuesto para la prima: Compare la pérdida potencial con el costo de la cobertura.
Proveedores de investigación: Compara las aseguradoras tradicionales con los proveedores en cadena, como Nexus Mutual y otras plataformas de cobertura DeFi.
Verifique la elegibilidad: Confirme que el proveedor es compatible con su jurisdicción, activo, cadena de bloques y protocolo.
2. Solicita presupuestos y compara pólizas.
Solicite presupuestos a varios proveedores adecuados siempre que sea posible. Revisión:
Límites de cobertura y duración
Primas y deducibles
Eventos cubiertos y exclusiones
Requisitos de reclamación y condiciones de pago
Modelo de regulación o suscripción de proveedores
Requisitos de KYC y seguridad
Nunca compre basándose únicamente en el precio . Lea la póliza completa y verifique qué activa el pago. Por ejemplo, Nexus Mutual ofrece actualmente periodos de cobertura de 28 a 365 días, con precios que varían según el producto y el riesgo.
3. Solicitud y evaluación completas
Las aseguradoras tradicionales pueden evaluar sus acuerdos de custodia, controles de seguridad, historial de transacciones y exposición al riesgo antes de aprobar la cobertura.
Los proveedores en la cadena de bloques pueden utilizar un modelo diferente. Por ejemplo, Nexus Mutual exige ser miembro y realizar el proceso KYC antes de que los usuarios puedan adquirir cobertura, mientras que su modelo de capital se basa en que los participantes de NXM proporcionen capacidad de suscripción.
Complete cualquier verificación de identidad requerida, conecte la billetera correspondiente, proporcione la información solicitada y espere la aprobación si corresponde.
4. Activa y gestiona tu póliza.
Una vez aprobado:
Pague la prima y confirme que la cobertura está activa.
Guarde los documentos de su póliza, el texto de la cobertura y los registros de transacciones.
Anote las fechas de vencimiento y renovación.
Revise su cobertura siempre que cambien sus activos, acuerdos de custodia o exposición al riesgo.
Conserva las pruebas que puedan respaldar una reclamación futura.
Para la cobertura en cadena, verifique la póliza directamente en la plataforma del proveedor. Nexus Mutual tokeniza la cobertura adquirida como un NFT, lo que permite acceder a los detalles de la cobertura desde la billetera del miembro.
5. Sepa cómo funcionan las reclamaciones.
Si se produce una pérdida cubierta, siga de inmediato el procedimiento de reclamación del proveedor. Los requisitos pueden incluir comprobante de propiedad, registros de transacciones, firmas de la billetera y evidencia de la pérdida. Nexus Mutual, por ejemplo, exige comprobante de pérdida y evalúa las reclamaciones a través de su Comité de Reclamaciones.
Consejo: No asuma que todas las pérdidas con criptomonedas son asegurables. Las pérdidas de mercado, los activos no compatibles, los eventos excluidos y las pérdidas que no estén contempladas en la póliza podrían no ser elegibles para indemnización.
Seguros y regulaciones de criptomonedas 2026
Los seguros de criptomonedas están cada vez más vinculados al cumplimiento normativo.
UE: Requisitos prudenciales y de seguros de la MiCA
Según el artículo 67 de la MiCA , los proveedores de servicios de criptoactivos (CASP) deben mantener salvaguardias prudenciales equivalentes al mayor de los siguientes montos: su requisito de capital mínimo permanente o el 25 % de los gastos generales fijos del año anterior. Estas salvaguardias pueden consistir en la cualificación de fondos propios, seguros o una garantía comparable.
Cuando se utiliza un seguro, la póliza debe:
Cubrir los territorios de la UE donde opera el CASP.
Consta de un contrato con una duración mínima de un año y un preaviso de cancelación de al menos 90 días.
Proceder de una aseguradora autorizada conforme a la legislación de la UE o nacional.
Debe ser proporcionada por un tercero y divulgada públicamente.
Cubre riesgos que incluyen declaraciones engañosas, incumplimientos normativos, fallos de confidencialidad, interrupción de la actividad empresarial, fallos del sistema y, cuando proceda, negligencia grave en la protección de los activos de los clientes.
Lista de verificación de cumplimiento: Los proveedores de servicios de canje de seguros (CASP) deben verificar los requisitos de capital, mantener seguros o garantías apropiadas, documentar los controles de riesgo, revisar la cobertura anualmente y asegurarse de que su aseguradora cumpla con los requisitos de autorización de MiCA.
Estados Unidos: Un marco federal en desarrollo
Estados Unidos aún carece de una normativa federal única que obligue a los criptoseguros. En cambio, los requisitos dependen de la actividad, el organismo regulador y el estado.
La Ley CLARITY sigue su curso en el Congreso en septiembre de 2026 y tiene como objetivo establecer límites más claros entre valores y materias primas, a la vez que define la supervisión de la SEC y la CFTC. Su impacto final en la custodia, las plataformas de intercambio y los seguros de criptomonedas aún es incierto.
Para las aseguradoras y las empresas de criptomonedas, las obligaciones de FinCEN/AML siguen siendo importantes cuando sus actividades se enmarcan dentro del sector de los servicios monetarios. Por lo tanto, las empresas deben combinar los controles de seguros con el proceso KYC (Conozca a su cliente), el monitoreo de transacciones, la detección de sanciones y la notificación de actividades sospechosas.
A nivel estatal, jurisdicciones como Wyoming, Texas y Florida continúan desarrollando marcos regulatorios favorables a las criptomonedas, lo que crea un entorno regulatorio más fragmentado.
Reino Unido, Singapur y Hong Kong
El Reino Unido avanza hacia un régimen integral de criptomonedas. El nuevo marco normativo de la FCA entrará en vigor el 25 de octubre de 2027, y el plazo de solicitud se abrirá el 30 de septiembre de 2026. Las empresas deberán prepararse para la autorización, los estándares prudenciales, la protección del consumidor, la gobernanza y los controles contra los delitos financieros.
Singapur continúa otorgando licencias a proveedores de tokens de pago digitales, con 38 importantes instituciones de pago listadas para servicios de DPT a julio de 2026. Mientras tanto, Hong Kong también está reforzando la supervisión de los proveedores de servicios de activos virtuales (VASP), incluyendo la ciberseguridad, la presentación de informes contra el lavado de dinero y las normas propuestas para los servicios de asesoría, negociación y custodia de activos virtuales.
La tendencia es clara: el seguro de criptomonedas se está integrando cada vez más en un marco regulatorio y de gestión de riesgos más amplio, con mayores expectativas en torno al capital, la custodia, la ciberseguridad, la lucha contra el blanqueo de capitales y la protección del consumidor.
Únase a UEEx
Experimente la plataforma líder mundial de gestión de patrimonio digital
¿Qué es el seguro de criptomonedas y cómo funciona?
El seguro de criptomonedas es una forma de gestión de riesgos que protege a los poseedores de activos digitales contra pérdidas derivadas de hackeos, robos y fallos de custodia. Funciona mediante la agrupación de capital, ya sea a través de sindicatos de seguros tradicionales como Lloyd's of London o de fondos descentralizados propiedad de sus miembros, para compensar a los asegurados cuando se producen eventos específicos cubiertos por la póliza.
Es importante tener en cuenta que estas pólizas generalmente no cubren las pérdidas derivadas de la volatilidad del mercado, errores del usuario como la pérdida de claves privadas o caídas de precios, por lo que es fundamental leer atentamente las exclusiones de la póliza antes de la compra.
¿Necesito un seguro para criptomonedas si solo las mantengo en una plataforma de intercambio?
Es posible que necesites un seguro independiente para criptomonedas incluso si mantienes tus activos en una plataforma de intercambio, ya que la mayoría de estas plataformas no aseguran completamente cada dólar de los fondos de los usuarios. Si bien algunas plataformas de intercambio cuentan con fondos de reserva internos, estos suelen ser insuficientes para cubrir ataques informáticos a gran escala o la insolvencia de la plataforma.
Contratar una póliza de custodia independiente le garantiza una cobertura específica adaptada a su perfil de riesgo y al valor de sus activos, lo que le proporciona un respaldo que la plataforma de intercambio por sí sola podría no ofrecer.
¿Cuál es la diferencia entre el seguro de criptomonedas tradicional y el descentralizado?
La diferencia entre los seguros de criptomonedas tradicionales y los descentralizados radica en su respaldo, regulación y procesamiento de reclamaciones. Los seguros tradicionales están respaldados por aseguradoras reguladas como Lloyd's of London, que ofrecen mayores límites de cobertura y reconocimiento regulatorio, mientras que los seguros descentralizados utilizan fondos gestionados por los miembros en la cadena de bloques para pagos más rápidos y controlados por la comunidad.
Cada modelo satisface necesidades diferentes: las opciones tradicionales se adaptan a las instituciones que requieren cumplimiento legal, mientras que las alternativas descentralizadas suelen ser las preferidas por los usuarios de DeFi que buscan transparencia y velocidad.
¿Cuánto cuesta el seguro de criptomonedas?
Los costos del seguro de criptomonedas varían considerablemente según el proveedor, el tipo de activo y el modelo de cobertura, oscilando generalmente entre el 0.40 % y el 6 % del valor asegurado anualmente. Los protocolos DeFi descentralizados suelen cobrar primas de entre el 2 % y el 6 %, mientras que los seguros especializados de custodia de Bitcoin pueden variar entre el 0.40 % y el 0.80 %.
Las pólizas institucionales implican precios personalizados que se negocian a través de intermediarios como Aon o Marsh, teniendo en cuenta sus controles de seguridad específicos, su historial de reclamaciones y su exposición al riesgo.
Descargo de responsabilidad : Este artículo tiene fines exclusivamente informativos y no debe considerarse asesoramiento comercial ni de inversión. Nada de lo aquí expuesto debe interpretarse como asesoramiento financiero, legal o fiscal. Operar o invertir en criptomonedas conlleva un riesgo considerable de pérdida financiera. Realice siempre la debida diligencia antes de tomar cualquier decisión de inversión.
Comercio con comprobante de reservas
UEEx publica auditorías mensuales y verificaciones de terceros sobre cada mercado cotizado.
Análisis de mercado, estrategias de trading, perspectivas sobre futuros y alertas de seguridad semanales. Leído por más de 10 000 traders de criptomonedas.