Un estudio de la Oficina Nacional de Investigación Económica (NBER) reveló que las criptomonedas, como Bitcoin, presentan una volatilidad significativamente mayor en comparación con activos tradicionales como acciones o bonos. Esto suele generar dudas sobre su idoneidad como reserva de valor convencional.
La adopción de criptomonedas en la banca central puede resultar un fenómeno impactante para el sistema financiero tradicional, obligándolo a afrontar una nueva realidad. Estas monedas digitales descentralizadas, con su promesa de transacciones sin fronteras e innovación sin límites, desafían la autoridad que los bancos centrales han ejercido durante mucho tiempo en el control de la oferta monetaria y la política monetaria.
Pero ¿son las criptomonedas una amenaza que hay que superar o una oportunidad que hay que aprovechar? Este artículo explora el complejo y cambiante papel de las criptomonedas en la banca central.
Puntos Clave
Las criptomonedas en la banca central presentan desafíos como la volatilidad y la falta de regulación, y oportunidades como la innovación de DeFi y el potencial de las CBDC para la eficiencia y el control.
Considerar la emisión de CBDC, repensar las herramientas de política monetaria y potencialmente adoptar la tecnología blockchain para mejorar la eficiencia y la transparencia pueden ayudar a los bancos centrales a mantenerse al día con la era digital.
La inclusión financiera es un beneficio potencial de las criptomonedas porque se puede acceder a las billeteras de criptomonedas solo con un teléfono inteligente y una conexión a Internet.
El futuro del dinero sigue siendo incierto, con escenarios que van desde la coexistencia de CBDC con criptomonedas privadas hasta el eventual dominio de las criptomonedas en el sistema financiero.
Criptomonedas en la banca central
Las criptomonedas en la banca central presentan una oportunidad potencial para la colaboración y la innovación en los sistemas financieros centralizados y descentralizados.
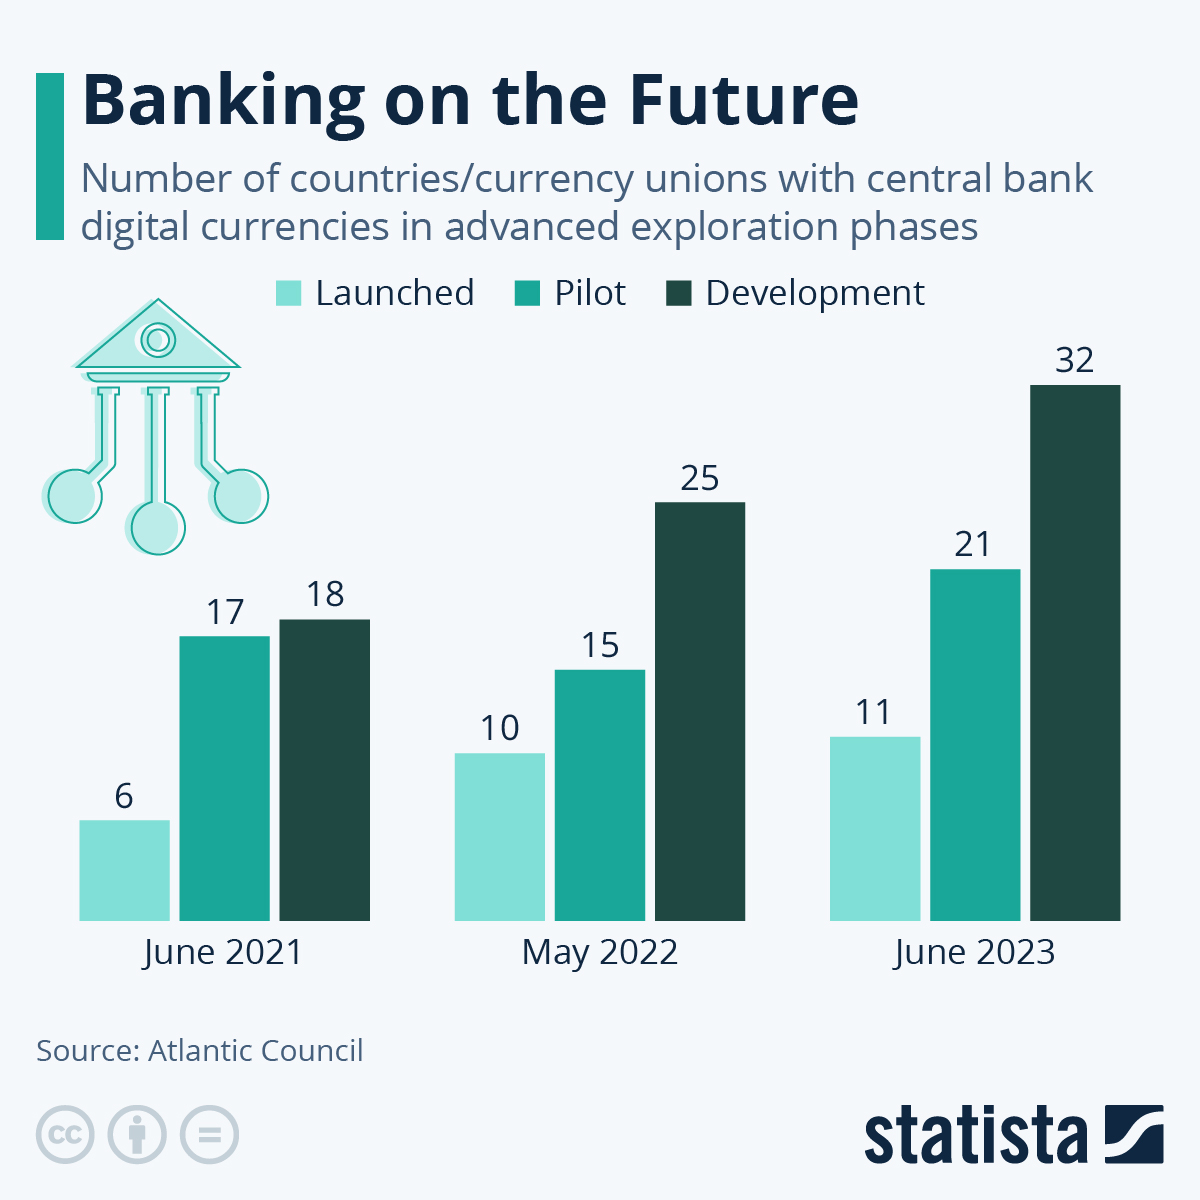
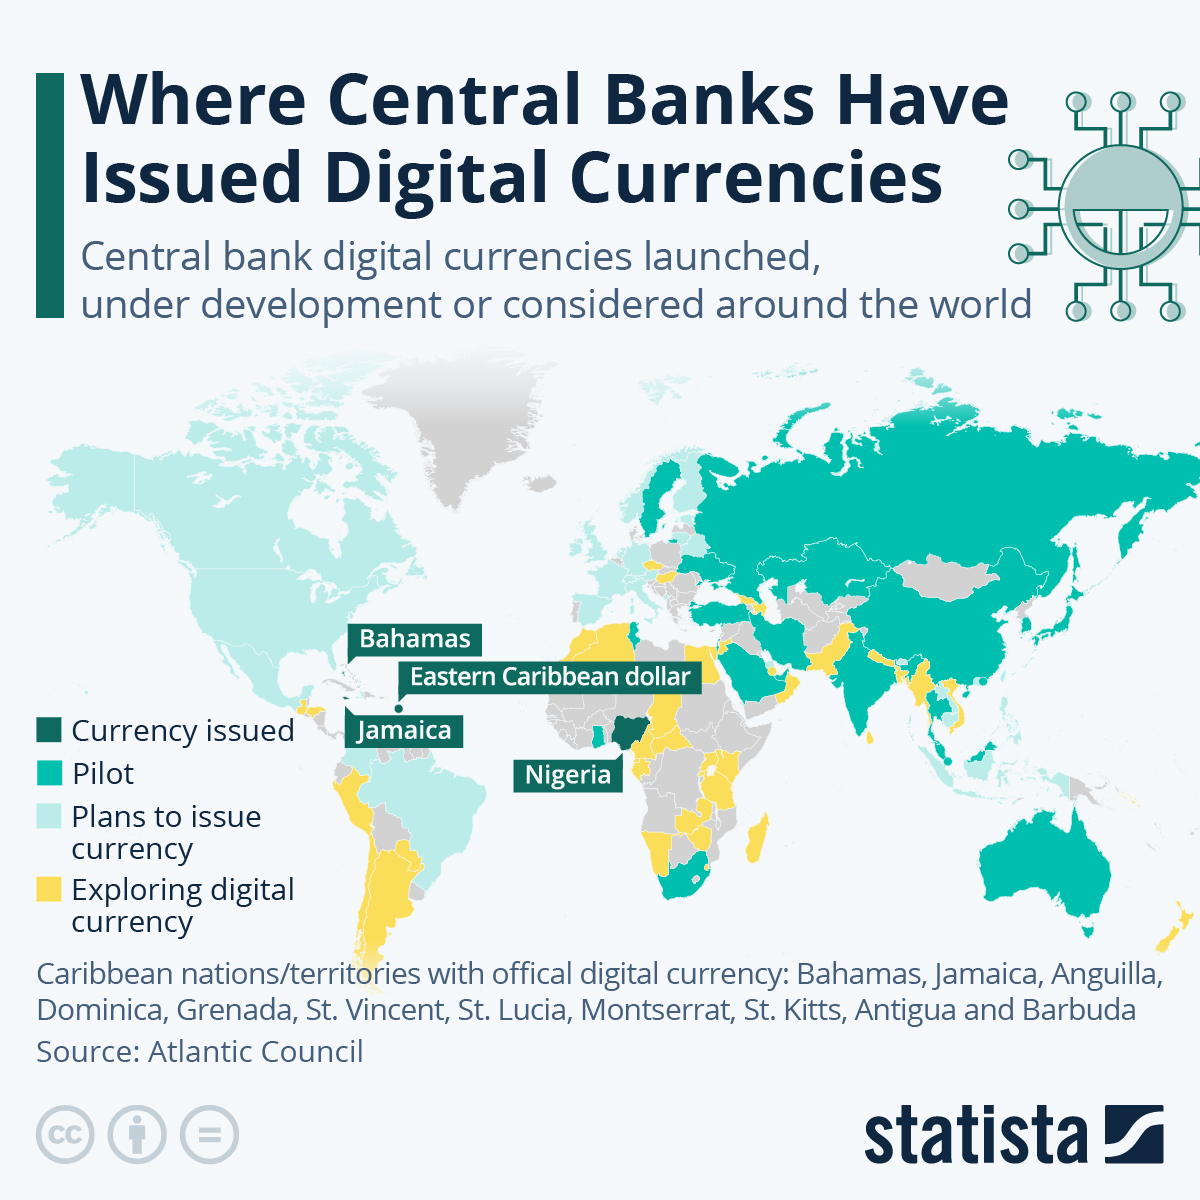
El auge de las monedas digitales de los bancos centrales (CBDC, por sus siglas en inglés) como posible respuesta a las criptomonedas ha cobrado gran relevancia en todo el mundo. Por ejemplo, en 2022, el banco central de Rusia emitió una declaración en la que manifestaba su disposición a utilizar criptomonedas para pagos internacionales.
Luego, en abril de 2024, el Banco Central de Rusia espera que la integración a gran escala de una moneda digital del Banco Central (CBDC) ocurra más allá del año 2029.
Esto demuestra que los bancos centrales de todo el mundo han comenzado a repensar su política monetaria en un mundo cada vez más influenciado por las criptomonedas, teniendo en cuenta tanto los posibles beneficios como las desventajas de estos tokens digitales.
Cómo DeFi elude los sistemas bancarios tradicionales
El surgimiento de las finanzas descentralizadas (DeFi) supone un desafío significativo para el control centralizado tradicional de los bancos centrales.
A marzo de 2023, el valor total bloqueado (TVL) en los protocolos DeFi superó los 200 000 millones de dólares. Este aumento del TVL indica la creciente adopción y utilización de las plataformas DeFi por parte de usuarios de todo el mundo.
Las aplicaciones DeFi operan en redes blockchain, creando efectivamente un sistema financiero peer to peer que evita a los intermediarios tradicionales como los bancos.
A continuación se muestra cómo DeFi elude los sistemas bancarios tradicionales:
Préstamos y empréstitos:Los protocolos DeFi permiten a los usuarios prestarse y tomar prestadas criptomonedas directamente entre sí, eliminando la necesidad de que los bancos actúen como guardianes.
Transacciones automatizadas:Los contratos inteligentes, el código autoejecutable en la cadena de bloques, automatizan las transacciones financieras y reducen la dependencia de los procesos bancarios manuales.
Accesibilidad Global:Cualquier persona con una conexión a Internet puede acceder a las aplicaciones DeFi, lo que potencialmente aumenta la inclusión financiera de la población no bancarizada.
Riesgos potenciales de DeFi para la estabilidad financiera
Esta naturaleza descentralizada de DeFi también puede presentar riesgos potenciales para la estabilidad financiera:
Falta de regulación:La ausencia de supervisión central en DeFi puede exponer a los usuarios a estafas, hackeos y productos de inversión inestables.
Volatilidad del mercado:La volatilidad inherente de las criptomonedas subyacentes a las aplicaciones DeFi puede provocar oscilaciones repentinas de precios e incumplimientos de préstamos en cascada.
Riesgo sistémico:La interconexión de los protocolos DeFi genera inquietudes sobre posibles efectos dominó si una plataforma experimenta una falla importante.
Ante el auge de las criptomonedas y la posible disrupción de DeFi, los bancos centrales están explorando activamente nuevas estrategias para mantener el control y la estabilidad en la era digital.
Monedas digitales del banco central (CBDC)
Una respuesta clave ha sido el desarrollo de las Monedas Digitales de los Bancos Centrales (CBDC). Las CBDC son versiones digitales de la moneda fiduciaria de un país, emitidas y respaldadas por el propio banco central.
Beneficios de las CBDC
Estos son tres de los beneficios de las CBDC:
Eficiencia mejorada:Las CBDC pueden agilizar los pagos transfronterizos, reduciendo potencialmente los tiempos de procesamiento y los costos de transacción.
Mayor transparencia:Los bancos centrales pueden tener una mayor supervisión y control sobre el flujo de moneda digital, reduciendo potencialmente el riesgo de delitos financieros.
Dinero programable:Las CBDC se pueden programar con características específicas, lo que permite a los bancos centrales apuntar a objetivos económicos específicos.
Desventajas de las CBDC
Estos son dos de los beneficios de las CBDC:
Control Centralizado: Si no se diseñan con cuidado, las CBDC podrían otorgar a los bancos centrales un control excesivo sobre las actividades financieras de los ciudadanos, lo que podría infringir la privacidad.
Pérdida del anonimato:Las transacciones que involucran CBDC podrían ser fácilmente rastreables, lo que reduciría el anonimato actualmente asociado con algunas transacciones en efectivo.
Política monetaria en el mundo de las criptomonedas
La política monetaria tradicional se basa en gran medida en las tasas de interés para controlar la inflación y estimular la actividad económica. Sin embargo, el auge de las criptomonedas, con su propia dinámica, plantea dudas sobre la eficacia de estas herramientas.
Hay dos factores a tener en cuenta:
Apalancamiento reducido:Si las personas poseen una parte significativa de su riqueza en criptomonedas, podrían ser menos sensibles a los cambios en las tasas de interés establecidas por los bancos centrales.
Competencia de las tasas de interés de las criptomonedas:Las aplicaciones DeFi a menudo ofrecen altas tasas de interés en depósitos de criptomonedas, lo que potencialmente hace que las cuentas de ahorro tradicionales sean menos atractivas.
A continuación se presentan herramientas de política monetaria alternativas para la era digital:
Las exigencias de reservas:Los bancos centrales podrían ajustar los requisitos de reserva para los bancos que poseen CBDC, influyendo más directamente en la oferta monetaria.
Límites de efectivo digital:Se podrían establecer límites a la cantidad de CBDC que pueden tener las personas, lo que podría alentarlas a utilizar cuentas bancarias tradicionales.
Tasas de interés de las monedas digitales de los bancos centrales:Los bancos centrales podrían considerar ofrecer tasas de interés en las CBDC para competir con DeFi e influir en la circulación de dinero.
Adopción de la tecnología blockchain en la banca central
A continuación se presentan algunas formas en las que la adopción de la tecnología blockchain podría mejorar las operaciones dentro de la banca central:
Auditoría de transacciones mejorada:La tecnología Blockchain puede proporcionar a los bancos centrales un registro de auditoría más seguro y transparente para las transacciones financieras.
Mayor eficiencia en los procesos financieros: La optimización de las operaciones administrativas a través de blockchain puede generar importantes ahorros de costos y tiempos de liquidación más rápidos.
Liquidación más rápidaLos sistemas basados en blockchain pueden revolucionar potencialmente los pagos transfronterizos al permitir liquidaciones casi instantáneas y tarifas de transacción reducidas.
Mayor Inclusión Financiera:La eficiencia y accesibilidad de la tecnología blockchain Podría ampliar los servicios financieros a las poblaciones que actualmente no tienen acceso a servicios bancarios.
Barreras de entrada más bajas: Carteras de criptomonedas Se puede acceder con un teléfono inteligente y una conexión a Internet, evitando potencialmente las limitaciones de la infraestructura bancaria tradicional.
Accesibilidad GlobalLas criptomonedas operan en una red global y potencialmente ofrecen servicios financieros a personas en regiones con acceso limitado a los sistemas bancarios tradicionales.
¿Se puede confiar en las criptomonedas en los bancos centrales?
La fiabilidad de las criptomonedas en la banca central sigue siendo una cuestión compleja. Si bien la descentralización y la innovación en el sector ofrecen posibilidades emocionantes, la preocupación por la volatilidad, el blanqueo de capitales y la falta de supervisión central plantean desafíos importantes.
Fluctuaciones de precios e impacto en la estabilidad económica
El valor de muchas criptomonedas puede fluctuar drásticamente, lo que plantea dudas sobre su idoneidad como reserva de valor y medio de intercambio fiable. La alta volatilidad en los precios de las criptomonedas puede generar incertidumbre para empresas y consumidores, lo que puede obstaculizar el crecimiento económico.
Las oscilaciones repentinas de precios pueden exacerbar el pánico del mercado y las crisis financieras si las criptomonedas se adoptan más ampliamente.
Preocupaciones sobre el lavado de dinero y las actividades ilegales
El carácter seudónimo de algunas criptomonedas puede hacerlas atractivas para el blanqueo de dinero y otras actividades ilícitas. La dificultad para rastrear y localizar las transacciones en ciertas cadenas de bloques también puede suponer un reto para las fuerzas del orden.
Brecha de alfabetización financiera y brecha digital
El acceso limitado a la conectividad a Internet y a los teléfonos inteligentes en ciertas regiones podría obstaculizar la adopción generalizada de criptomonedas.
Además, comprender las complejidades de los mercados de criptomonedas y administrar billeteras digitales requiere un cierto nivel de alfabetización financiera, del que podrían carecer algunas poblaciones.
El futuro de las criptomonedas en la banca central
La futura relación entre las criptomonedas y la banca central sigue siendo incierta. A continuación, se presentan algunos escenarios posibles:
Las CBDC como la forma dominante de dinero digital
Este escenario imagina un futuro en el que los bancos centrales emitan y controlen sus propias CBDC, coexistiendo con criptomonedas privadas. Esto podría crear un ecosistema financiero más diverso y competitivo.
Las CBDC podrían convertirse en el método principal de pagos digitales, mientras que las criptomonedas privadas podrían quedar relegadas a usos nicho o vehículos de inversión.
Según un informe de Bison Trails, una empresa de infraestructura blockchain, una proporción significativa de bancos centrales está investigando aplicaciones para monedas digitales de banco central (CBDC). Aproximadamente el 40 % de estos bancos han emprendido proyectos de prueba de concepto, y cerca del 80 % están evaluando diversos casos de uso relacionados con las CBDC.
Criptomonedas privadas como alternativa viable
Las criptomonedas podrían seguir evolucionando y ofrecer características o funcionalidades que no están disponibles en las CBDC. Esto puede atraer a una base de usuarios fieles.
Dominio de las criptomonedas
En un escenario más extremo, las criptomonedas podrían convertirse en la forma dominante de dinero, reemplazando gradualmente a las monedas fiduciarias tradicionales. Esto representaría un cambio significativo en el sistema financiero global.
Las criptomonedas podrían convertirse en el método de pago predilecto para las compras diarias, desplazando al efectivo y las tarjetas de crédito tradicionales. El uso generalizado de criptomonedas podría reducir significativamente la capacidad de los bancos centrales para influir en la actividad económica mediante las herramientas tradicionales de política monetaria.
Encontrar un terreno común
El futuro de las criptomonedas y la banca central probablemente resida en encontrar un terreno común a través de la colaboración y una regulación efectiva.
RegulaciónUn aspecto crucial es establecer un marco regulatorio claro para el mercado de criptomonedas. Este marco debe lograr un equilibrio entre la innovación y el mantenimiento de la estabilidad financiera.
Definición de criptoactivos:Una clasificación clara de las criptomonedas y tokens como materias primas, valores u otra cosa es esencial para aplicar regulaciones apropiadas.
Normas contra el lavado de dinero (AML) y Conozca a su cliente (KYC): Implementar Protocolos KYC y AML Los intercambios de criptomonedas y los proveedores de servicios pueden ayudar a combatir los delitos financieros.
Medidas de protección al consumidor:Las regulaciones deberían proteger a los consumidores de estafas, fraudes y volatilidad excesiva del mercado en el espacio criptográfico.
Conclusión
El auge de las criptomonedas sin duda ha hecho que los sistemas financieros tradicionales y los bancos centrales se enfrenten a una nueva realidad.
Esta relación en constante evolución entre las criptomonedas y la banca central conlleva complejidades, incluyendo el potencial disruptivo de DeFi, los desafíos que plantea la volatilidad de las criptomonedas y el potencial de las monedas digitales de los bancos centrales (CBDC) como respuesta.
Los bancos centrales podrían necesitar adaptar sus herramientas de política monetaria y colaborar con el ecosistema de criptomonedas para garantizar una estabilidad financiera general para el crecimiento económico.
El futuro del dinero sigue siendo incierto. ¿Coexistirán los bancos centrales y las criptomonedas o acabará uno dominando al otro?
Los bancos centrales pueden aprovechar la transparencia y la eficiencia de la tecnología blockchain, mientras que el espacio de las criptomonedas puede beneficiarse de regulaciones claras y medidas de protección al consumidor.
Orebiyi Eniola es una escritora cuyo trabajo principal es el marketing de contenidos, con especialización en la industria de las criptomonedas. Dotada de una sólida trayectoria en marketing y con una pasión por crear historias impactantes, ayuda a las empresas a conectar con su público mediante una escritura estratégica y reflexiva. Orebiyi ayuda a las empresas a proyectar sus historias y alcanzar sus ambiciones mediante la fuerza de las palabras. Le gusta relajarse con sus novelas de ficción favoritas cuando no está tecleando.
Descargo de responsabilidad : Este artículo tiene fines exclusivamente informativos y no debe considerarse asesoramiento comercial ni de inversión. Nada de lo aquí expuesto debe interpretarse como asesoramiento financiero, legal o fiscal. Operar o invertir en criptomonedas conlleva un riesgo considerable de pérdida financiera. Realice siempre la debida diligencia antes de tomar cualquier decisión de inversión.
Comercio con comprobante de reservas
UEEx publica auditorías mensuales y verificaciones de terceros sobre cada mercado cotizado.
Análisis de mercado, estrategias de trading, perspectivas sobre futuros y alertas de seguridad semanales. Leído por más de 10 000 traders de criptomonedas.