La distinción entre tokens de utilidad y de seguridad es fundamental para los proyectos de criptomonedas, ya que una clasificación errónea puede acarrear multas, cierres o litigios. En 2026, unos marcos regulatorios más claros facilitarán la clasificación de los tokens.
Estados Unidos ha introducido directrices más claras a través de la iniciativa Project Crypto de la Comisión de Bolsa y Valores (SEC), mientras que el marco MiCA de Europa está en pleno funcionamiento desde finales de 2024.
Singapur, Dubái y Japón también cuentan con marcos regulatorios establecidos. Comprender estas normas ayuda a los emisores a determinar qué requisitos se aplican, qué documentación se necesita y cómo se pueden ofrecer legalmente los tokens.
Esta guía explica los tokens de utilidad y de seguridad en términos sencillos, explora cómo los reguladores los distinguen, revisa decisiones judiciales importantes y proporciona un marco práctico para determinar a qué categoría pertenece un token.
Puntos Clave
La etiqueta no importa; lo que importa es la sustancia. Calificar un token de "utilidad" no lo exime de ser considerado un valor si se comporta como una inversión.
El momento oportuno es muy importante. Vender un token antes de que tu producto funcione correctamente es una de las mayores señales de alerta que buscan los reguladores.
La descentralización puede cambiar el estado de un token con el tiempo., pero eso no elimina la responsabilidad por la forma en que se vendió en primer lugar.
Los tokens de seguridad no son algo a lo que temer. Si tu token es realmente una inversión, como una participación en un proyecto inmobiliario, debe considerarse un valor. Estructúralo de esa manera desde el primer día.
En 2026 llegó una verdadera claridad regulatoria. El Proyecto Crypto de la SEC, la iniciativa MiCA en la UE y los marcos regulatorios de Dubái y Singapur ofrecen a los fundadores e inversores una visión más clara que la que existía hace tan solo dos años.
Únase a UEEx
Experimente la plataforma líder mundial de gestión de patrimonio digital
Un token de utilidad es un activo digital que te da acceso a algo: un servicio, una función o un producto dentro de una plataforma blockchain específica. Piensa en él menos como una acción y más como un token de arcade. Lo compras para usarlo, no para guardarlo y esperar a que se revalorice.
¿Qué hace que un token sea un token de utilidad?
Es para usar, no para invertir. Se usa para pagar algo, como una comisión por transacción o espacio de almacenamiento.
No se vende como una inversión. No hay promesas de revalorización ni incentivos para invertir pronto.
Su valor reside en su uso, no en el rendimiento de la empresa.
Con frecuencia se consume. El ETH de Ethereum, por ejemplo, se utiliza para pagar las transacciones de la red.
Por lo general, solo importa dentro de su propio ecosistema.
Ejemplos comunes:
ETH Paga las comisiones por transacción ("gas") en la red Ethereum.
FIL Se paga por el almacenamiento descentralizado de datos en Filecoin o se obtiene al proporcionar almacenamiento.
BAT Recompensa a los usuarios del navegador Brave por ver anuncios que respetan la privacidad y les permite dar propinas a los creadores.
Aquí está el detalle: simplemente llamar a tu token "token de utilidad" no lo convierte en tal ante la ley. La SEC ha dejado claro que no considera las etiquetas como el factor decisivo. Lo que importa es cómo se vende realmente el token y qué esperan razonablemente los compradores de él.
Un token de seguridad representa la propiedad o una participación financiera en algo real: una empresa, un inmueble, una deuda o una parte de las ganancias futuras. Es la versión blockchain de un certificado de acciones o un bono.
¿Qué hace que un token sea un token de seguridad?
Representa la propiedad o un derecho sobre un valor, como el capital, la deuda o la propiedad.
Los compradores esperan una rentabilidad financiera, ya sea a través del aumento de precios, dividendos o participación en los beneficios.
Su valor está ligado a un activo subyacente o al rendimiento de una empresa, no al uso de un producto.
Está regulado; los tokens de seguridad se rigen por la legislación sobre valores, lo que implica registro o una exención válida, requisitos de divulgación e informes periódicos.
Tipos comunes:
Tokens de equidad que representan acciones en una empresa
Tokens de deuda que representan préstamos o bonos
tokens inmobiliarios representando la propiedad fraccionada de bienes inmuebles.
tokens de participación en los ingresos que pagan a los titulares una parte de los ingresos de un proyecto.
Una comparación útil, aunque imperfecta, con la realidad: un token inmobiliario que paga ingresos diarios por alquiler a sus titulares funciona de forma muy similar a poseer una pequeña parte de una propiedad de alquiler a través de una LLC. Esa es precisamente la estructura que utilizan plataformas como RealT en Estados Unidos, y es por eso que esos tokens se consideran valores, no tokens de utilidad.
La prueba Howey: cómo los reguladores deciden entre tokens de utilidad y tokens de seguridad.
Esta es la herramienta legal más importante en todo este tema, por lo que merece su propia sección.
La prueba de Howey proviene de un caso de la Corte Suprema de 1946, SEC v. WJ Howey Co. , que no tenía nada que ver con las criptomonedas. Se trataba de huertos de naranjas en Florida. Los inversionistas compraron terrenos y se los arrendaron a la compañía, que se encargaba del mantenimiento de los huertos y repartía las ganancias. La Corte Suprema tuvo que decidir: ¿Constituye este acuerdo un valor?
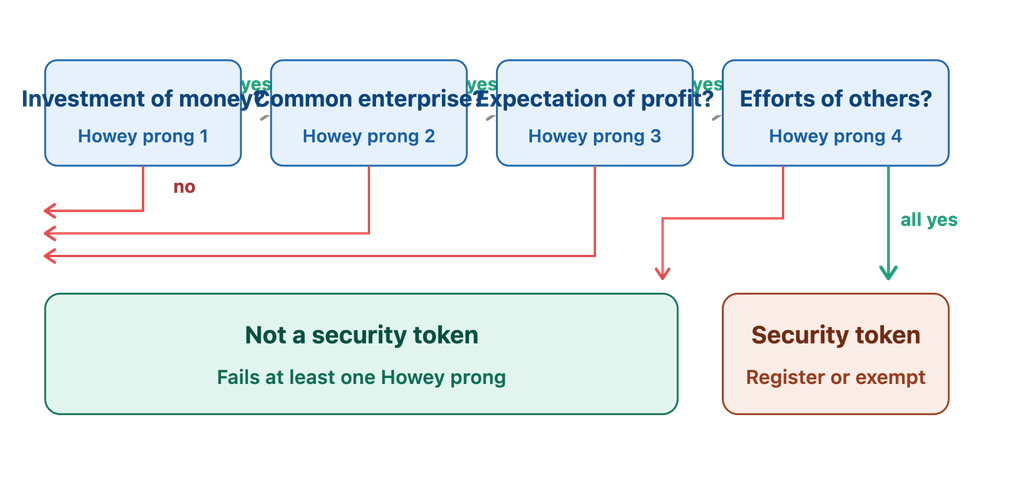
El Tribunal respondió afirmativamente y, al hacerlo, creó una prueba de cuatro partes. Un acuerdo es un “contrato de inversión” (un tipo de valor) si implica:
Una inversión de dinero (o criptomonedas, o cualquier cosa de valor)
En una empresa común
Con expectativa de ganancias
Eso proviene principalmente de los esfuerzos de otra persona.
Si una transacción de tokens cumple con los cuatro requisitos, es un valor. Si claramente falla en alguno, probablemente no lo sea.
“Si la red en la que va a funcionar el token o la moneda está suficientemente descentralizada… los activos pueden no representar un contrato de inversión”, dijo William Hinman, exdirector de la División de Finanzas Corporativas de la SEC, al hablar de Ether en 2018, un comentario que todavía influye en la forma en que los reguladores piensan sobre la descentralización hoy en día.
Aplicación de las cuatro partes a los tokens:
1. Inversión de dinero: Casi todas las ventas de tokens cumplen con este requisito. Pagar con dólares, Bitcoin o incluso proporcionar servicios, todo cuenta.
2. Empresa común: ¿Están las fortunas de los compradores ligadas entre sí o al éxito del proyecto? Este punto ha sido controvertido. La SEC ha argumentado en directrices anteriores que no exige estrictamente que los fondos mancomunados identifiquen una empresa común, una postura que interpreta de forma forzada el texto de la sentencia original del caso Howey y que sigue siendo objeto de debate jurídico.
3. Expectativa de ganancias: Aquí es donde el marketing cobra verdadera importancia. Si tu presentación habla de valor futuro, comparaciones con acciones o una hoja de ruta que aumentará el valor del token, estás apuntando directamente a un valor.
4. Esfuerzos de terceros: Si los compradores son pasivos y el éxito depende por completo de que el equipo principal desarrolle el producto, esto favorece la seguridad. Si la red funciona de forma autónoma, sin una entidad controladora, esto la descarta.
Una forma sencilla de recordarlo:
Bitcoin no supera la prueba casi de inmediato, ya que no hay ninguna empresa, ningún promotor ni nadie cuyos esfuerzos lo hagan funcionar. Por eso, los reguladores han tratado durante mucho tiempo a Bitcoin como una mercancía en lugar de un valor.
Un token totalmente nuevo, vendido antes incluso de que exista la plataforma, con un sitio web que promete que el equipo “generará valor”, cumple con todos los requisitos. La mayoría de los tokens reales se sitúan en un punto intermedio, por lo que los detalles de la venta son tan importantes.
Tokens de utilidad frente a tokens de seguridad: una comparación lado a lado
Característica / Aspecto
Tokens de utilidad
Fichas de seguridad
Propósito primario
Proporcionar acceso a productos, servicios, características o funciones dentro de un ecosistema blockchain.
Representan una inversión o interés financiero, como acciones, deuda, participaciones en fondos u otros valores.
Derivación de valor
Principalmente vinculado al uso de la red, la utilidad, la oferta y la demanda.
Generalmente vinculado a un valor subyacente, activo, negocio o rentabilidad financiera.
Estado reglamentario
Puede quedar fuera de las leyes de valores cuando se estructura y ofrece como un criptoactivo de utilidad genuina/no valor.
Sujeto a las leyes de valores cuando el token en sí representa un valor o se ofrece como parte de una transacción de valores.
Howey Test
La utilidad no exime automáticamente a un token; la transacción específica y las circunstancias importan.
Los contratos de inversión generalmente implican una inversión de dinero, una empresa común y la expectativa de obtener ganancias del esfuerzo de otros.
Métodos de emisión
Lanzamientos de tokens, ICOs, eventos de generación de tokens, distribuciones del ecosistema
Ofertas de tokens de seguridad (STO), ofertas registradas o exenciones de valores como colocaciones privadas.
Inversor/usuario típico
Usuarios, clientes, participantes de la red y comerciantes
Inversores que buscan derechos económicos, de propiedad u otros derechos financieros.
Derechos concedidos
Acceso a la plataforma, derechos de uso, descuentos, gobernanza o funciones de red.
Capital, ingresos, dividendos, derechos de voto, créditos, participaciones en fondos u otros derechos contractuales.
Registro SEC
No es necesariamente obligatorio si el activo y la transacción están fuera de las leyes federales de valores.
Generalmente se requiere a menos que la oferta califique para una exención.
KYC / AML
Depende de la plataforma, la jurisdicción y el caso de uso.
Por lo general, es más extenso debido a los requisitos de seguridad, prevención del blanqueo de capitales y verificación de inversores.
Trading
Puede operar en plataformas de intercambio de criptomonedas donde esté permitido legalmente.
La negociación puede requerir plataformas de negociación de valores reguladas, intermediarios, sistemas de negociación alternativos (ATS) u otra infraestructura autorizada.
Transferibilidad
A menudo diseñados para ser transferibles, sujetos a las leyes aplicables y las normas de la plataforma.
Con frecuencia está sujeto a restricciones contractuales, de período de tenencia o de legislación sobre valores.
Expectativas de ganancias
Un modelo de utilidad genuino enfatiza el uso en lugar de los rendimientos generados por los esfuerzos de un promotor.
La rentabilidad de las inversiones suele ser fundamental para la tesis de inversión.
Respaldo de activos
Por lo general, no está respaldado por un activo financiero subyacente.
Puede representar o estar respaldado por capital, deuda, fondos, bienes raíces u otros valores.
Ejemplos
Ethereum como utilidad de red, herramientas digitales y ciertos criptoactivos no financieros.
Acciones tokenizadas, bonos tokenizados, participaciones en fondos y otros valores tokenizados
Complejidad regulatoria
De bajo a alto dependiendo de la jurisdicción, la estructura y la oferta.
Generalmente alto porque se aplican regulaciones de valores.
Costos legales y de cumplimiento
Puede ser menor, pero depende en gran medida de la jurisdicción y la estructura.
Generalmente más elevado debido a los requisitos de registro, divulgación, elegibilidad del inversor, custodia y negociación.
Hora de comprar
Potencialmente más rápido cuando no se requiere registro de valores ni autorización equivalente.
Generalmente es más lento debido a los requisitos de cumplimiento y a la legislación sobre valores.
Cumplimiento continuo
Puede tener limitaciones, aunque aún pueden aplicarse normas de protección al consumidor, contra el blanqueo de capitales, fiscales y de otro tipo.
Por lo general, incluye informes continuos, divulgación, mantenimiento de registros, transferencia y obligaciones regulatorias.
Posición regulatoria de EE. UU. en 2026
El marco normativo de la SEC para 2026 reconoce categorías como herramientas digitales y otros criptoactivos que no son valores; sin embargo, un activo que no es un valor aún puede estar involucrado en un contrato de inversión.
La SEC identifica los valores digitales como instrumentos financieros tokenizados que se ajustan a la definición de valores; la tokenización no elimina las obligaciones derivadas de la legislación sobre valores.
Actualización importante de 2026
El cambio más significativo con respecto a las comparaciones anteriores entre criptoactivos es que la idea de que "token de utilidad = no regulado" resulta demasiado simplista. En marzo de 2026, la SEC emitió una interpretación que establece una taxonomía más clara para los criptoactivos, incluyendo materias primas digitales, coleccionables digitales, herramientas digitales, stablecoins y valores digitales.
También aclaró que un criptoactivo que no sea un valor puede, no obstante, formar parte de un contrato de inversión, dependiendo de cómo se ofrezca y de las promesas hechas a los compradores.
En el caso de los valores tokenizados, la guía de la SEC de 2026 deja la distinción particularmente clara: colocar un valor tradicional en una cadena de bloques no cambia su carácter legal subyacente.
Ejemplos del mundo real que hacen que esto funcione
Aquí tienes algunos ejemplos del mundo real para que te resulte más fácil entenderlo.
Fichas de utilidad en la práctica
Basic Attention Token (BAT)
BAT impulsa el modelo publicitario del navegador Brave. Los usuarios que se suscriben ganan BAT por ver anuncios que respetan la privacidad, y pueden usar esos BAT para dar propinas a los creadores de contenido o desbloquear funciones.
Nadie compra BAT esperando que el equipo de Brave lo haga subir. Lo usan porque tiene una función. Ese diseño funcional, donde se invierte para usar, es precisamente la razón por la que BAT ha evitado ser tratado como un valor.
Filecoin (FIL)
FIL funciona igual para el almacenamiento de datos. ¿Necesitas espacio de almacenamiento? Paga con FIL. ¿Tienes espacio libre en el disco duro? Gana FIL alquilándolo. El token es la moneda de un mercado real, no un instrumento de inversión pasiva.
Ethereum (ETH)
Este token de utilidad es un ejemplo clásico de transición. Ethereum recaudó fondos mediante una venta de tokens en 2014, que en aquel momento se parecía mucho a una oferta de valores. Pero a lo largo de una década, la red se descentralizó por completo: miles de desarrolladores, validadores y operadores de nodos independientes, sin que ninguna empresa tomara las decisiones.
Actualmente, Ethereum es necesario para pagar todas las transacciones y contratos inteligentes de la red. Los reguladores no han considerado Ethereum como un valor, principalmente debido a la transición de un modelo impulsado por equipos a uno gestionado por la comunidad.
Este token permite a los inversores comprar participaciones fraccionadas de propiedades de alquiler en Estados Unidos. Cada propiedad pertenece a su propia sociedad de responsabilidad limitada (LLC), y los poseedores del token reciben una parte de los ingresos por alquiler, que se distribuyen periódicamente. No se trata de una utilidad pública, sino de propiedad con un flujo de ingresos, razón por la cual RealT estructura sus ofertas bajo exenciones de valores y restringe las ventas a inversores que cumplen con los requisitos.
Bienes raíces tokenizados en la región del Golfo.
Este proyecto también ha despegado. La Autoridad Reguladora de Activos Virtuales de Dubái creó una categoría específica para activos del mundo real tokenizados , y los proyectos de tokenización de propiedades en ese país han atraído un gran interés de los inversores internacionales, otra señal de que los mercados regulados de tokens de seguridad están madurando rápidamente fuera de los Estados Unidos.
REITs tokenizados de Japón
Esta iniciativa demuestra hasta dónde puede llegar esto en un mercado bien regulado. La Agencia de Servicios Financieros de Japón ha permitido que los fideicomisos de inversión inmobiliaria tokenizados coticen bajo las normas de valores vigentes, y las ofertas tokenizadas se han convertido en una parte significativa de las nuevas cotizaciones en la Bolsa de Tokio en los últimos años.
Panorama regulatorio en 2026
Así es como se presenta el panorama regulatorio en 2026.
Estados Unidos: El proyecto Crypto de la SEC
Durante años, la SEC reguló las criptomonedas principalmente a través de demandas judiciales en lugar de normas claras. Eso cambió en 2025.
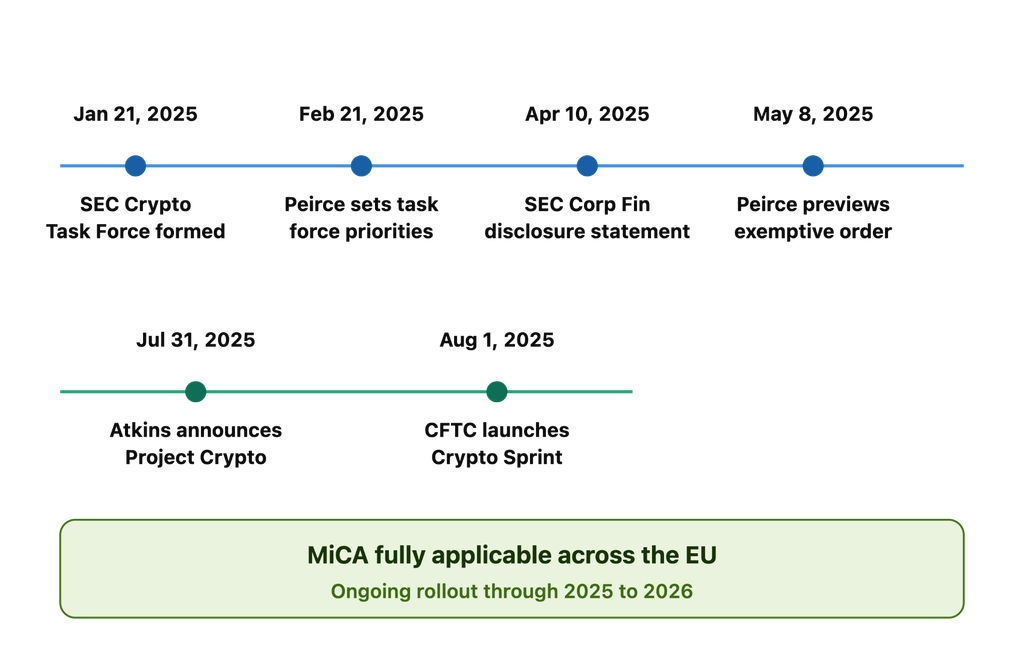
El 31 de julio de 2025, el presidente de la SEC, Paul Atkins, anunció el Proyecto Crypto , un plan de la comisión para modernizar el tratamiento que la SEC da a los activos digitales. En ese discurso, Atkins argumentó que la mayoría de las criptomonedas no son valores y que su clasificación debería depender de cómo se empaqueta y vende un token, y no de alguna cualidad inherente de la tecnología.
“Una iniciativa de toda la comisión para modernizar las normas y regulaciones de valores y permitir que los mercados financieros estadounidenses operen en cadena” es como Atkins describió el Proyecto Crypto en su anuncio.
El proyecto Crypto está impulsando lo siguiente:
Directrices más claras para distinguir entre valores, materias primas y stablecoins.
Nuevas exenciones y medidas de protección diseñadas específicamente para las ventas de tokens, incluyendo posibles alivios para proyectos en etapa inicial que aún no se han lanzado.
Una vía para que los tokens de seguridad se negocien en tecnología de registro distribuido con requisitos de registro más sencillos, una idea que la comisionada Hester Peirce ha defendido.
Existe margen para que DeFi siga funcionando, distinguiendo a los editores de software genuinos de los intermediarios regulados.
El cambio de enfoque se hizo evidente rápidamente en los casos reales de la SEC. En febrero de 2025, la agencia retiró su demanda contra Coinbase por operaciones con valores no registrados.
Asimismo, a mediados de 2025, la SEC y Ripple Labs pusieron fin a su larga batalla legal por XRP: Ripple pagó una multa de 125 millones de dólares vinculada a sus ventas institucionales, ambas partes retiraron sus apelaciones y la sentencia anterior del tribunal, que establecía que XRP no es un valor cuando se negocia en el mercado abierto, se mantuvo como la última palabra.
Unión Europea: MiCA
Mientras que Estados Unidos se ha basado en análisis caso por caso, la UE elaboró un reglamento propiamente dicho. El Reglamento sobre los Mercados de Criptoactivos (MiCA) entró en plena aplicación en los 27 Estados miembros en diciembre de 2024 y clasifica los tokens en categorías claras en lugar de basarse en una prueba obsoleta.
Las tres categorías principales de MiCA:
Tokens de dinero electrónico (EMT): vinculadas a una sola moneda, como las stablecoins respaldadas por el USD.
Tokens referenciados a activos (ART): respaldado por una cesta de activos, como varias divisas o materias primas.
Otros criptoactivos, incluidos los tokens de utilidad: Tokens destinados exclusivamente a proporcionar acceso a un bien o servicio del emisor, no a mantener un valor estable ni a servir como inversión.
Según MiCA, un token de utilidad genuino necesita un documento técnico claro y una comercialización honesta, pero evita las normas de licencia más estrictas que se aplican a las stablecoins y los tokens de inversión. Esto ofrece a los proyectos con sede en la UE un camino mucho más predecible que el enfoque individualizado de Estados Unidos.
Asia-Pacífico: Singapur, Dubái y Japón
Singapur La Autoridad Monetaria (MAS) trata los tokens con características de propiedad o participación en beneficios como valores bajo su Ley de Valores y Futuros vigente, y las plataformas autorizadas gestionan las ofertas que cumplen con la normativa.
Dubai's La Autoridad Reguladora de Activos Virtuales (VARA, por sus siglas en inglés) creó una categoría específica para activos del mundo real tokenizados, lo que respalda una oleada de proyectos de tokenización inmobiliaria.
Japón La Agencia de Servicios Financieros ha permitido que los REIT tokenizados operen bajo su marco regulatorio de valores, lo que convierte a Japón en uno de los mercados más maduros para los tokens de seguridad regulados.
Enfoque de MiCA frente al de la SEC: Diferencias clave
La normativa MiCA de la UE proporciona un marco armonizado con categorías y requisitos definidos, mientras que el enfoque de la SEC de EE. UU. de 2026 utiliza una taxonomía de tokens más detallada junto con los principios vigentes de la legislación sobre valores. La SEC emitió una interpretación importante sobre criptoactivos en marzo de 2026, que sustituyó a su marco anterior de 2019 sobre activos digitales.
Aspecto
MiCA (UE)
Enfoque de la SEC (EE. UU.)
Marco conceptual
Un marco amplio, basado en categorías, que abarca criptoactivos, ART, EMT y proveedores de servicios.
La interpretación de la SEC de 2026 establece categorías que incluyen materias primas digitales, objetos de colección digitales, herramientas digitales, monedas estables y valores digitales.
Claridad regulatoria
Relativamente alto, con reglas definidas para las diferentes categorías de criptoactivos y actividades reguladas.
Ofrece mayor claridad que el marco anterior, pero la condición de valor aún puede depender del activo, la transacción y las circunstancias circundantes.
Tokens de utilidad
Abarca los criptoactivos que no son instrumentos financieros, con requisitos específicos para su emisión y divulgación.
Las “herramientas digitales” que realizan funciones prácticas generalmente no se consideran valores, siempre que no impliquen un contrato de inversión.
Stablecoins
Separa las stablecoins en tokens referenciados a activos (ART) y tokens de dinero electrónico (EMT), con requisitos específicos para los emisores y las reservas.
Las stablecoins de pago que cumplen con las condiciones especificadas generalmente no se consideran valores; otras stablecoins pueden recibir un tratamiento diferente según sus características.
Autorización
Por lo general, los proveedores de servicios de criptoactivos requieren autorización conforme a la Ley MiCA, con sujeción a las exenciones aplicables y a las disposiciones transitorias.
Las actividades relacionadas con criptomonedas vinculadas a valores pueden requerir registro o acogerse a una exención aplicable según las leyes federales de valores.
Enfoque en el consumidor/inversor
Hace hincapié en la protección del consumidor, la integridad del mercado, la transparencia y los requisitos prudenciales.
Se centra principalmente en la protección de los inversores en virtud de las leyes de valores, mientras que el marco de 2026 también busca establecer límites regulatorios más claros para los mercados de criptomonedas.
Lo que realmente decidieron los principales casos judiciales
Las sentencias judiciales influyen en esta área del derecho tanto como cualquier reglamento. A continuación, se detalla lo que ocurrió en los casos más relevantes, verificado hasta septiembre de 2026.
El Informe de la DAO (2017)
Aquí es donde comenzó todo para las criptomonedas. La SEC investigó a "The DAO", un fondo de inversión pionero basado en Ethereum, y concluyó que sus tokens eran valores porque los inversores entregaron dinero esperando obtener rendimientos generados por los organizadores del fondo. Este caso sentó las bases para todos los casos posteriores.
SEC contra Telegram (2020)
Telegram recaudó 1.7 millones de dólares con la venta de tokens "Gram" antes incluso del lanzamiento de su red. Un tribunal bloqueó la distribución, dictaminando que los compradores invertían basándose en la promesa de Telegram de construir una cadena de bloques funcional, y no en ninguna utilidad ya existente.
La lección : vender un token antes de que tu producto funcione es una de las vías más claras para infringir las normas sobre valores, independientemente de lo que el token llegue a hacer finalmente.
SEC contra LBRY (2022)
LBRY argumentó que su token LBC era un token de utilidad para su plataforma de contenido. El tribunal no estuvo de acuerdo, señalando que LBRY promocionó el potencial de inversión de LBC y que el token tenía poca funcionalidad real en el momento de su venta. La etiqueta de "token de utilidad" no salvó a la empresa.
SEC contra Ripple Labs
Este caso generó una de las sentencias más comentadas en el ámbito del derecho de las criptomonedas. En 2023, un juez federal dictaminó que las ventas directas de XRP de Ripple a inversores institucionales constituían transacciones de valores.
Sin embargo, sus ventas a través de bolsas públicas a compradores minoristas no lo fueron, ya que los compradores de dichas bolsas no tenían forma de saber que estaban comprando a Ripple. Para 2025, Ripple acordó pagar una multa de 125 millones de dólares por las ventas institucionales, ambas partes retiraron sus apelaciones y el caso se cerró con ese fallo dividido.
SEC contra Coinbase
Esta demanda, presentada en 2023, acusaba a Coinbase de operar una bolsa de valores no registrada. Bajo la nueva dirección de la SEC, la agencia desestimó voluntariamente el caso en febrero de 2025, citando su cambio de enfoque hacia el establecimiento de normas claras en lugar de litigar caso por caso.
Cómo saber si tu token es de utilidad o de seguridad.
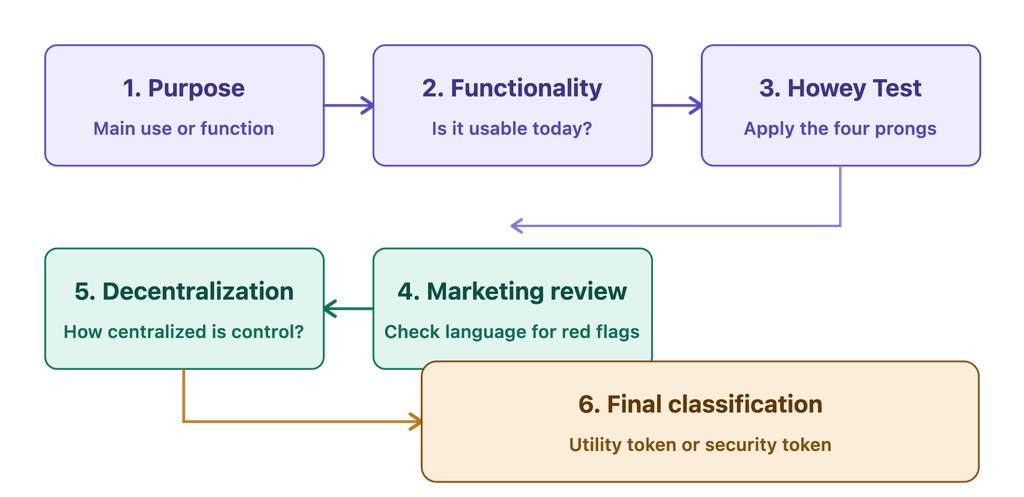
Responda estas preguntas en orden.
1. ¿Qué función cumple realmente el token? Si desbloquea una función, sirve para pagar un servicio o se consume durante su uso, esto indica utilidad. Si representa propiedad, una participación en las ganancias o un derecho sobre un activo, esto indica seguridad.
2. ¿Tendría valor el token aunque nadie esperara obtener ganancias con él? Un token de utilidad debería tener valor simplemente porque la gente quiere usar la plataforma. Si su valor depende completamente de que su precio suba, eso es una inversión, no una utilidad.
3. Aplica la prueba de Howey. ¿ Los clientes pagaron? ¿Esperaban obtener ganancias? ¿Depende esa ganancia principalmente del trabajo de tu equipo, en lugar de su propio uso del producto? Si la respuesta a todas las preguntas es afirmativa, probablemente se trate de un valor.
4. ¿Cuándo lo venderás? Vender antes de que tu plataforma esté operativa es la principal señal de alerta que buscan los reguladores. El caso SEC contra Telegram se originó precisamente por este motivo. Si el token ya funciona en el momento de la venta, tu argumento sobre su utilidad será mucho más sólido.
5. ¿Qué tan descentralizada es realmente la red? Pregúntese quién controla el desarrollo, quién toma las decisiones de gobernanza y si la red podría seguir funcionando si su empresa desapareciera mañana. Una mayor independencia de un equipo central debilita el argumento de que el token es un valor, basado en el esfuerzo de terceros.
6. Revisa tu propia publicidad. Términos como «oportunidad de inversión», «rentabilidad esperada» o «aprovecha antes de que suba el precio» son señales de alerta. El lenguaje sobre «usar la plataforma» o «acceder a las funciones» refuerza el argumento de la utilidad. Haz que un abogado revise cada documento público antes del lanzamiento, no después.
Si tu token cumple con los requisitos de seguridad, no significa que haya fracasado. Simplemente implica que debes estructurar la oferta adecuadamente, utilizando una exención como la Regulación D o la Regulación A+ en EE. UU., o la vía MiCA o MAS correspondiente si el lanzamiento se realiza en la UE o Singapur.
Conceptos erróneos comunes sobre la regulación de los tokens de criptomonedas
Aquí hay algunos errores comunes sobre la regulación de los tokens de criptomonedas que debes conocer.
1. Llamarlo token de utilidad significa que no es un valor
Realidad: La etiqueta por sí sola no determina el tratamiento legal. Los reguladores y los tribunales analizan las características del activo, la estructura de la transacción y la sustancia económica. La interpretación de la SEC de 2026 distingue entre el criptoactivo en sí y un contrato de inversión que involucre dicho activo. El caso LBRY también demuestra que denominar a un token como "token de utilidad" no exime automáticamente al emisor de las leyes de valores.
2. Utilidad significa que un token no puede ser un valor
Realidad: Un token puede tener una utilidad real, incluso cuando una venta o acuerdo específico se considera un contrato de inversión. La clave reside en si los compradores esperan razonablemente obtener beneficios de la gestión de terceros. La funcionalidad, el marketing, las promesas y la transacción en sí son factores importantes.
3. Si Bitcoin no es un valor, todos los criptoactivos son seguros.
Realidad: Los criptoactivos requieren un análisis individual. Según la interpretación de la SEC de 2026, Bitcoin y Ether, junto con otros activos específicos, son ejemplos de materias primas digitales y no de valores. Sin embargo, una transacción que involucre un criptoactivo que no sea un valor puede constituir un contrato de inversión, dependiendo de su estructura.
4. La descentralización elimina todas las preocupaciones relacionadas con la legislación sobre valores.
Realidad: La descentralización puede afectar la clasificación de un activo, pero no elimina automáticamente las consecuencias legales de transacciones anteriores. El marco normativo de la SEC para 2026 reconoce específicamente que un criptoactivo que no sea un valor puede estar vinculado a un contrato de inversión y que esta relación puede finalizar posteriormente.
5. La regulación D permite la recaudación de fondos de cualquier persona.
Realidad: La regla 506(c) permite la captación general de inversores, pero exige que todos los compradores sean inversores acreditados, con medidas de verificación razonables. La regla 506(b) permite hasta 35 inversores no acreditados que cumplan con requisitos específicos de sofisticación, pero generalmente prohíbe la captación general. La autocertificación por sí sola no es suficiente para la regla 506(c).
6. Vender en el extranjero evita las leyes de valores de EE. UU.
Realidad: El simple hecho de dirigirse a compradores extranjeros no elimina automáticamente los requisitos de la legislación estadounidense sobre valores. La Regulación S establece un marco para las ofertas offshore que cumplen los requisitos, pero los emisores deben cumplir condiciones como realizar una transacción offshore y evitar las ventas dirigidas a inversores estadounidenses.
7. Los airdrops siempre están exentos
Realidad: El tratamiento de un airdrop depende de su estructura y circunstancias. La interpretación de la SEC de 2026 aborda específicamente los airdrops y reconoce que las transacciones que involucran criptoactivos que no son valores pueden estar sujetas a un análisis de contrato de inversión. Por lo tanto, los detalles de la distribución son importantes.
En resumen: la regulación de los tokens ya no se reduce simplemente a determinar si un activo tiene "utilidad". En 2026, los emisores deberán examinar las características del token, así como la transacción específica, las promesas, el método de distribución y las expectativas económicas que lo rodean.
Factores de riesgo y consideraciones
Los proyectos de tokens se enfrentan a diferentes riesgos dependiendo de si están estructurados como tokens de utilidad o como valores.
Riesgos para los proyectos de tokens de utilidad
1. Clasificación reglamentaria
Denominar a un token como «token de utilidad» no determina automáticamente su estatus legal. En Estados Unidos, los reguladores y los tribunales examinan la estructura, la venta y las transacciones relacionadas con el token. La interpretación de la SEC de 2026 ahora distingue entre criptoactivos y contratos de inversión, lo que hace que el análisis sea más específico para cada caso.
Los riesgos clave incluyen:
Medidas coercitivas o litigios
Requisitos de registro o exención
Sanciones y posibles reclamaciones de los inversores
Restricciones cambiarias o liquidez reducida
Medidas de mitigación: Obtenga asesoramiento de abogados especializados en valores, asegúrese de que exista una utilidad real, evite el marketing centrado en el retorno de la inversión y mantenga registros claros del propósito y la funcionalidad del token.
2. Incumplimiento en la entrega de la utilidad prometida
Si la funcionalidad anunciada nunca se materializa, los proyectos pueden enfrentarse a acusaciones de publicidad engañosa o violaciones de la protección al consumidor.
Buenas prácticas: Lanza el producto solo cuando la funcionalidad principal sea factible, publica planes de desarrollo realistas, proporciona actualizaciones periódicas y evita exagerar las capacidades futuras.
3. Volatilidad y protección limitada para los inversores.
Los tokens de utilidad pueden experimentar fluctuaciones de precio sustanciales. Además, los compradores pueden tener menos protección que los inversores en valores registrados, por lo que la transparencia voluntaria, la divulgación de riesgos y una gobernanza sólida son particularmente importantes.
4. Dependencia de la plataforma
El valor de un token puede depender en gran medida del éxito de su plataforma subyacente. Una baja adopción, un control centralizado, fallos técnicos o competidores más fuertes pueden mermar la demanda.
Riesgos para los proyectos de tokens de seguridad
1. Mayor carga de cumplimiento
Los emisores de tokens de seguridad pueden enfrentarse a obligaciones continuas relacionadas con la divulgación de información, el mantenimiento de registros, la verificación de inversores, las restricciones a las transferencias y la presentación de informes regulatorios. Los costes de cumplimiento pueden ser significativos y deben integrarse en el modelo de negocio desde el principio.
2. Restricción de liquidez y acceso al mercado
Los tokens de seguridad no necesariamente pueden negociarse libremente en las principales plataformas de intercambio de criptomonedas. Dependiendo de la exención aplicada, las transferencias pueden estar restringidas y los mercados secundarios limitados. Por ejemplo, los valores restringidos pueden estar sujetos a periodos de retención de seis meses o un año según la Regla 144.
3. Restricciones para inversores acreditados
Según la Regla 506(c) del Reglamento D, los emisores generalmente pueden anunciar una oferta, pero cada comprador debe ser un inversor acreditado, y el emisor debe tomar medidas razonables para verificar dicha condición. Esto puede reducir significativamente la base de inversores potenciales.
4. Desafíos de valoración
Los tokens que representan activos del mundo real, como propiedades, pueden presentar dificultades en cuanto a tasaciones, determinación de precios, liquidez y la relación entre el precio del token y el valor del activo subyacente. Las valoraciones independientes y la transparencia en la información sobre los activos pueden contribuir a reducir la incertidumbre.
5. Complejidad regulatoria transfronteriza
Las ofertas internacionales añaden un nivel adicional de cumplimiento normativo. En la UE, la MiCA establece un marco armonizado para muchos criptoactivos, que abarca áreas como la divulgación, la autorización, la supervisión y la protección del inversor. Sin embargo, los activos que califican como instrumentos financieros pueden quedar fuera del ámbito de la MiCA y seguir sujetos a la normativa vigente sobre valores.
En definitiva, ambos modelos implican ventajas e inconvenientes: los tokens de utilidad pueden ofrecer mayor flexibilidad, pero se enfrentan a riesgos de clasificación y ejecución, mientras que los tokens de seguridad proporcionan un marco más regulado, pero suelen conllevar mayores restricciones de cumplimiento, transferencia y acceso al mercado.
A continuación se presentan las tendencias futuras que cabe esperar.
Evolución regulatoria
Mayor alineación global
La regulación de las criptomonedas avanza hacia clasificaciones más claras, requisitos basados en el riesgo y normas más definidas para los valores tokenizados. La MiCA de la UE ya proporciona un marco armonizado, mientras que la SEC de EE. UU. introdujo en marzo de 2026 una interpretación de los criptoactivos que distingue los valores digitales de categorías como las materias primas digitales y las herramientas digitales.
Para 2027, es probable que las principales jurisdicciones sean más compatibles en cuanto a los principios fundamentales, aunque la armonización completa sigue siendo improbable debido a que los enfoques regulatorios aún difieren.
Normas estadounidenses más flexibles
El presidente de la SEC, Paul Atkins, ha propuesto una posible cláusula de exención de responsabilidad para los tokens que podría brindar a los proyectos mayor certeza sobre cuándo los criptoactivos quedan fuera de las leyes de valores, sujeto a ciertas condiciones. Esto podría reducir las barreras de cumplimiento y fomentar la emisión legítima de tokens.
Más orientación, menos incertidumbre
Los reguladores están ofreciendo cada vez más interpretaciones y marcos formales en lugar de basarse únicamente en la aplicación de la ley. Sin embargo, el fraude y las ofertas que no cumplen con la normativa seguirán siendo prioridades en materia de control.
Tecnología y tendencias del mercado
La tokenización de RWA cobra protagonismo.
Los activos del mundo real, incluidos los bienes raíces, los bonos, el capital privado y las materias primas, se están trasladando a las redes blockchain. Están surgiendo estándares de nivel institucional como ERC-7943, mientras que los avances regulatorios hacen que la tokenización compatible sea más práctica.
Para 2027, los activos tokenizados podrían convertirse en una opción de inversión más común, junto con los valores tradicionales y los REIT (fondos de inversión inmobiliaria).
DeFi se une a las finanzas reguladas
La siguiente fase probablemente combinará la eficiencia de DeFi con controles de cumplimiento como KYC, restricciones de transferencia y custodia regulada. Este enfoque híbrido podría permitir que los tokens de seguridad accedan a préstamos, operaciones y liquidaciones basados en blockchain sin renunciar a la protección de los inversores.
Mejora la interoperabilidad entre cadenas.
Las instituciones financieras están trabajando en una infraestructura que permita la transferencia de activos tokenizados a través de diferentes redes. Swift, por ejemplo, ha probado la interoperabilidad de la cadena de bloques con Chainlink y actualmente está preparando proyectos piloto de pagos tokenizados en tiempo real con la participación de 17 bancos.
La adopción institucional se acelera
Los bancos y las instituciones financieras están dejando atrás la experimentación para avanzar hacia una infraestructura blockchain práctica. Esta tendencia debería expandir los valores tokenizados a la gestión de patrimonios, los pagos y los mercados de capitales.
La IA refuerza el cumplimiento
La IA automatizará cada vez más los procesos de verificación de identidad (KYC), el monitoreo de transacciones, los contratos inteligentes, la detección de riesgos y las verificaciones regulatorias. Combinado con la transparencia de la tecnología blockchain, esto podría reducir los costos de cumplimiento y, al mismo tiempo, ayudar a las empresas a identificar riesgos con mayor antelación.
Mirando hacia el futuro
La cuestión de los tokens de utilidad frente a los tokens de seguridad persiste, pero las reglas para responderla finalmente se están aclarando. Project Crypto, MiCA y los marcos de trabajo en Singapur, Dubái y Japón convergen en una idea similar: fijarse en lo que realmente hace un token y cómo se vende, no en cómo se llama.
Para quienes creen, compren o negocien tokens en 2026, esta claridad es una buena noticia. Los proyectos que estructuren sus ofertas con honestidad, ya sea como tokens de utilidad o como valores debidamente registrados, serán los que perduren en unos años. Aquellos que intenten disfrazar una inversión como un "activo de utilidad" son los que los reguladores vigilan de cerca.
Únase a UEEx
Experimente la plataforma líder mundial de gestión de patrimonio digital
¿Puede un token comenzar como un valor y luego convertirse en un token de utilidad?
Sí, esto puede ocurrir mediante un proceso que a veces se denomina descentralización progresiva. Si una red pasa a ser gestionada genuinamente por la comunidad, sin que ninguna empresa o equipo sea esencial para su funcionamiento, las transacciones posteriores podrían quedar fuera del ámbito de aplicación de la legislación sobre valores. Sin embargo, esto no elimina la responsabilidad por la forma en que se vendió originalmente el token. Una venta temprana realizada antes de que la red estuviera operativa aún puede considerarse una oferta de valores no registrada, incluso si el token no es un valor en la actualidad.
¿Los tokens de gobernanza se consideran valores?
Depende de los detalles. Un token de gobernanza utilizado exclusivamente para votar sobre cambios en el protocolo, sin participación en beneficios ni derechos de dividendos, se asemeja más a un token de utilidad. Pero si el token también otorga a sus poseedores una parte de los ingresos de la plataforma, o si se comercializó con promesas de apreciación de su precio, puede parecerse mucho más a un valor. No existe una respuesta general; cada token de gobernanza debe evaluarse según sus propias características.
¿Cuál es la diferencia entre una ficha y una moneda?
Una criptomoneda (como Bitcoin o Litecoin) funciona en su propia cadena de bloques independiente y, por lo general, como una forma de moneda. Un token se construye sobre una cadena de bloques existente, como Ethereum, utilizando la infraestructura de esa red, y puede representar prácticamente cualquier cosa: derechos de acceso, propiedad, puntos de fidelidad o artículos coleccionables.
Si me encuentro fuera de los Estados Unidos, ¿aún debo preocuparme por las normas de la SEC?
Posiblemente. Si vende tokens a compradores con sede en EE. UU., se dirige a un público estadounidense o utiliza infraestructura estadounidense de ciertas maneras, las normas de la SEC pueden aplicarse independientemente de dónde tenga su sede su empresa. Vender exclusivamente a compradores fuera de EE. UU. bajo una exención como la Regulación S puede evitar la legislación estadounidense sobre valores, pero entonces deberá cumplir con las normas del lugar donde se encuentren sus compradores, como MiCA en la UE o las normas de MAS en Singapur.
Descargo de responsabilidad : Este artículo tiene fines exclusivamente informativos y no debe considerarse asesoramiento comercial ni de inversión. Nada de lo aquí expuesto debe interpretarse como asesoramiento financiero, legal o fiscal. Operar o invertir en criptomonedas conlleva un riesgo considerable de pérdida financiera. Realice siempre la debida diligencia antes de tomar cualquier decisión de inversión.
Comercio con comprobante de reservas
UEEx publica auditorías mensuales y verificaciones de terceros sobre cada mercado cotizado.
Análisis de mercado, estrategias de trading, perspectivas sobre futuros y alertas de seguridad semanales. Leído por más de 10 000 traders de criptomonedas.