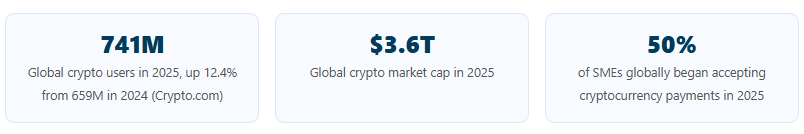
La cryptomonnaie est un système de monnaie numérique sécurisé par un chiffrement avancé et enregistré sur des réseaux blockchain décentralisés, sans banque centrale pour en contrôler l'émission. Elle offre des avantages que la finance traditionnelle ne peut égaler : une accessibilité mondiale 24 h/24 et 7 j/7, des coûts de transaction infimes, la souveraineté de chaque détenteur et un accès libre aux services financiers pour les 1.4 milliard d'adultes dans le monde qui ne possèdent pas de compte bancaire. En 2025, 741 millions de personnes possédaient des cryptomonnaies dans le monde.
Points clés à retenir
En 2025, le nombre de personnes possédant des cryptomonnaies dans le monde a atteint 741 millions, soit une augmentation de 12.4 % par rapport à l'année précédente (Crypto.com), et devrait approcher le milliard d'ici 2026.
Les paiements transfrontaliers via la blockchain coûtent de 0.5 à 1 % contre 2 à 7 % pour les virements bancaires traditionnels, avec un règlement en quelques minutes au lieu de 3 à 5 jours ouvrables.
Transférer 10 000 $ en bitcoins coûte environ 3 $ de frais. Le même transfert via une banque traditionnelle peut coûter 300 $ ou plus en tenant compte des frais de virement, des majorations de change et des commissions d'intermédiaire.
Environ 1.4 milliard d'adultes dans le monde n'ont toujours pas accès aux services bancaires. Les cryptomonnaies et la finance décentralisée (DeFi) offrent des services financiers à toute personne possédant un smartphone et une connexion internet, indépendamment de son lieu de résidence, de son historique de crédit ou de sa pièce d'identité officielle.
Le marché des stablecoins a dépassé les 305 milliards de dollars d'offre totale en 2025 et a enregistré un volume de transactions de plus de 32 billions de dollars, démontrant ainsi la transition des cryptomonnaies d'actifs spéculatifs à infrastructure de paiement.
Le marché de la DeFi proposait des produits de prêt, d'emprunt et d'épargne rémunérés d'une valeur totale bloquée d'environ 98.4 milliards de dollars en 2025, accessibles sans compte bancaire ni vérification de crédit.
Qu’est-ce que la cryptomonnaie et comment fonctionne-t-elle ?
La cryptomonnaie est bien plus vaste que le seul Bitcoin. Il faut la considérer comme un système plutôt que comme une monnaie unique : une nouvelle façon de gérer l’argent numérique, sécurisée par une cryptographie avancée et des réseaux décentralisés. Contrairement aux monnaies traditionnelles contrôlées par les banques centrales, les cryptomonnaies s’appuient sur un registre distribué appelé technologie blockchain pour garantir des transactions sécurisées, transparentes et infalsifiables. Aucun gouvernement, banque ou institution ne contrôle la circulation des cryptomonnaies.
Au-delà du Bitcoin, l'écosystème comprend Ethereum, une plateforme permettant de créer des applications utilisant des contrats intelligents qui exécutent automatiquement des transactions lorsque certaines conditions sont remplies ; Ripple (XRP), axé sur l'accélération et la réduction du coût des transactions internationales ; des stablecoins comme l'USDC et l'USDT qui maintiennent un taux de change fixe de 1:1 avec le dollar américain ; et des milliers d'autres jetons spécialisés servant des objectifs spécifiques dans la finance, les jeux, la chaîne d'approvisionnement et bien plus encore.
Rejoignez l'UEEx
Découvrez la plateforme de gestion de patrimoine numérique leader au monde
Avantages 1 à 5 : Coût, rapidité, accessibilité, inclusion et contrôle
1. Réduction des frais de transaction : L’un des avantages les plus concrets des cryptomonnaies réside dans la réduction drastique des frais de transaction par rapport aux services financiers traditionnels. Un virement bancaire classique pour un paiement de 10 000 $ comprend généralement 40 $ de frais de virement, une majoration de change de 3 % (300 $) et 25 $ de frais d’intermédiaire, ce qui signifie que le destinataire ne reçoit généralement que 9 635 $. Le même virement via Bitcoin coûte environ 3 $ de frais au total. Les paiements transfrontaliers en stablecoins sur des réseaux comme Solana coûtent moins de 0.01 $. Les frais de carte de crédit varient généralement de 2 à 3 % de la valeur de la transaction. Les paiements via la blockchain coûtent entre 0.5 et 1 %. Ces économies sont considérables pour les entreprises effectuant fréquemment des paiements internationaux : une étude de cas a montré que le passage à RippleNet permettait de réduire les coûts de paiement d’environ 187 000 $ par an sur un volume de transactions de 1.2 million de dollars.
2. Règlement des transactions plus rapide : Les virements internationaux traditionnels via le réseau SWIFT prennent de 3 à 5 jours ouvrables, et le crédit le jour même n’est pas garanti. Les transactions blockchain sont réglées en quelques minutes, et de nombreux réseaux modernes effectuent les transferts en quelques secondes. Les transactions XRP sont réglées en 3 à 5 secondes. Solana finalise les blocs en environ 400 millisecondes. Même Bitcoin, la blockchain majeure la plus lente, confirme les transactions en 10 à 20 minutes en moyenne. Cette rapidité est disponible 24 h/24, 7 j/7, 365 j/an : sans interruption liée aux horaires bancaires, aux week-ends ou aux jours fériés. Pour les entreprises gérant des chaînes d’approvisionnement et des flux de trésorerie internationaux, un règlement plus rapide améliore directement leurs opérations financières.
3. Accessibilité mondiale sans restrictions géographiques : Les cryptomonnaies fonctionnent sur un réseau mondial. Toute personne possédant un smartphone et une connexion internet peut envoyer ou recevoir des cryptomonnaies, quel que soit son lieu de résidence, la devise de son pays ou les restrictions imposées par son gouvernement sur les flux de capitaux. Cette accessibilité rend les cryptomonnaies particulièrement attractives dans les régions où l’infrastructure bancaire est limitée, où les frais associés aux services financiers traditionnels sont élevés, où les capitaux sont contrôlés ou où les monnaies nationales sont instables. Le Vietnam est en tête du classement mondial en matière d’adoption des cryptomonnaies par habitant, avec 27 % de détenteurs. Au Nigéria, ce taux a atteint 41 % chez les adultes en 2025. Au Liban, environ 19.8 % des citoyens utilisent des portefeuilles de cryptomonnaies comme principale réserve de valeur suite aux crises bancaires qui ont bloqué les comptes traditionnels.
4. Inclusion financière des personnes non bancarisées : Environ 1.4 milliard d’adultes dans le monde n’ont toujours pas accès aux services bancaires, notamment aux comptes d’épargne, aux prêts et aux systèmes de paiement. Les cryptomonnaies s’affranchissent des critères traditionnels d’accès aux services financiers : pas besoin de se rendre physiquement en agence, ni de dépôt minimum, ni d’historique de crédit, ni de pièce d’identité officielle pour créer un portefeuille et effectuer des transactions. En Asie du Sud-Est, 70 % des adultes n’ont pas accès aux services bancaires ou y ont un accès insuffisant, et l’adoption des cryptomonnaies est précisément motivée par ce besoin. En Afrique, 84 % des transactions en cryptomonnaies sont effectuées via mobile, ce qui montre comment l’adoption des cryptomonnaies, d’abord sur smartphone, constitue l’infrastructure bancaire dont ces populations ont toujours bénéficié. En 2025, environ 15 % des personnes non bancarisées dans le monde utilisaient les cryptomonnaies pour leurs transferts, et cette proportion est en constante augmentation.
5. Contrôle de l'utilisateur et souveraineté financière : Dans le système bancaire traditionnel, votre argent n'est pas véritablement sous votre contrôle exclusif. Une banque peut bloquer votre compte, limiter les retraits, bloquer les transferts internationaux ou faire faillite. Avec les cryptomonnaies, vos fonds sont contrôlés par votre clé privée, un code cryptographique unique que vous seul connaissez. Aucun gouvernement, banque ou tiers ne peut accéder à vos fonds, les bloquer ou les saisir dans un portefeuille crypto que vous détenez vous-même sans cette clé. Cette souveraineté financière n'est pas qu'une simple théorie : lors des manifestations de camionneurs au Canada en 2022, le gouvernement a gelé les comptes bancaires des manifestants. Pendant les crises bancaires dans des pays comme le Liban, Chypre et l'Argentine, les citoyens possédant des cryptomonnaies ont pu accéder à leurs fonds alors que leurs comptes bancaires traditionnels étaient gelés ou limités. L'Ukraine a reçu plus de 2.1 milliards de dollars d'aide et de financement pour sa défense grâce aux cryptomonnaies pendant le conflit, ce qui démontre comment ces dernières peuvent circuler là où les infrastructures financières traditionnelles ne peuvent pas intervenir.
« L’adoption des cryptomonnaies est véritablement mondiale. Les marchés émergents, où les transferts de fonds, l’accès au dollar via les stablecoins et la finance mobile continuent de s’accélérer, stimulent la croissance parallèlement aux marchés institutionnels matures. »
Avantages 6 à 10 : Sécurité, transparence, protection contre l’inflation, finance décentralisée (DeFi) et rendements
6. Sécurité renforcée par la décentralisation : L’architecture décentralisée de la blockchain la rend extrêmement résistante aux violations de données à grande échelle qui frappent régulièrement les institutions financières centralisées. Chaque transaction est sécurisée par un hachage cryptographique et distribuée simultanément sur des milliers de nœuds. Pour modifier une transaction historique, un attaquant devrait reminer chaque bloc suivant et obtenir le consensus de la majorité du réseau, une tâche pratiquement impossible. Si les plateformes d’échange centralisées peuvent être piratées et que les utilisateurs peuvent perdre des fonds en raison de mauvaises pratiques de sécurité, le protocole blockchain sous-jacent n’a jamais été compromis avec succès pour Bitcoin ou Ethereum. Il s’agit d’un modèle de sécurité fondamentalement différent de celui des banques centralisées, où une violation de base de données réussie peut exposer des millions de comptes simultanément.
7. Transparence et auditabilité : Chaque transaction sur une blockchain publique est enregistrée de manière permanente et accessible à tous. Ceci instaure un niveau de transparence financière sans précédent. Chaque paiement est horodaté, les adresses d’envoi et de réception sont visibles et le montant de la transaction est inscrit de façon permanente dans les registres publics. Cette transparence présente une réelle valeur pratique : les organisations caritatives peuvent démontrer précisément l’utilisation des dons ; les entreprises peuvent fournir des relevés de paiement vérifiables sans avoir recours à une vérification par un tiers ; et les gouvernements peuvent contrôler les dépenses publiques sur la blockchain en toute transparence. Les utilisateurs soucieux de leur vie privée peuvent également utiliser des cryptomonnaies axées sur la confidentialité ou des techniques de mixage de transactions pour préserver la confidentialité tout en bénéficiant des avantages de sécurité de la blockchain.
8. Protection potentielle contre l'inflation : Les monnaies fiduciaires traditionnelles perdent de leur pouvoir d'achat au fil du temps à cause de l'inflation, elle-même alimentée par l'expansion monétaire des banques centrales. L'offre de Bitcoin est mathématiquement plafonnée à 21 millions d'unités, dont environ 94 % avaient déjà été minées en 2025, ce qui le rend intrinsèquement rare, contrairement à toute monnaie fiduciaire. Les gouvernements ne peuvent pas imprimer davantage de Bitcoin. Cette rareté a incité de nombreux investisseurs, notamment dans les pays connaissant une forte inflation, à détenir du Bitcoin comme réserve de valeur, à l'instar de l'or numérique. Au Nigéria, plus de 35 % des bénéficiaires de transferts de fonds en cryptomonnaies ont conservé leurs cryptomonnaies pendant six mois ou plus comme protection directe contre l'inflation. Dans des pays comme le Zimbabwe, où les transactions en cryptomonnaies représentent environ 6 % du PIB, et le Pakistan, où 18.7 % des transferts de fonds en cryptomonnaies se substituent à une roupie en dépréciation, le Bitcoin et les stablecoins constituent une protection concrète contre l'inflation pour les citoyens au quotidien.
9. Accès à la finance décentralisée (DeFi) : La finance décentralisée est l’un des atouts les plus transformateurs de l’écosystème crypto. Les applications DeFi, construites sur des blockchains comme Ethereum, proposent des services de prêt, d’emprunt, d’épargne rémunérée, d’assurance, de trading et de produits dérivés, sans nécessiter de compte bancaire, de vérification de solvabilité, de dépôt minimum ni de pièce d’identité officielle. Le marché de la DeFi affichait une valeur totale bloquée d’environ 98.4 milliards de dollars en 2025. Un protocole de prêt DeFi ne tient pas compte de votre score de crédit ni de votre pays de résidence ; il évalue uniquement les garanties que vous fournissez. Pour les 1.4 milliard de personnes non bancarisées dans le monde, la DeFi représente un accès à des outils financiers que le système bancaire traditionnel leur a refusés. Pour les investisseurs expérimentés, les protocoles DeFi ont historiquement offert des rendements nettement supérieurs à ceux des comptes d’épargne classiques.
10. Des rendements d'investissement historiquement élevés : entre 2014 et 2024, le Bitcoin a été la classe d'actifs majeure la plus performante pendant 8 des 11 années étudiées, avec un rendement annualisé moyen de 54 % sur cette période, selon BlackRock. Le Bitcoin a atteint un sommet historique de 126 200 $ en octobre 2025. Un investisseur ayant placé 1 $ en Bitcoin en 2015, à un prix d'environ 300 $, aurait vu son investissement dépasser les 300 $ aux cours de décembre 2025, soit un gain de plus de 30 000 %. Ces rendements s'accompagnent d'une forte volatilité et de fréquentes baisses importantes, mais pour les investisseurs à long terme qui ont maintenu leurs positions, les gains ont été extraordinaires. L'approbation des ETF Bitcoin au comptant en janvier 2024 a permis aux investisseurs particuliers d'accéder à ces rendements via des véhicules d'investissement réglementés et familiers : l'IBIT de BlackRock a dépassé les 50 milliards de dollars d'actifs sous gestion en moins d'un an.
Rejoignez l'UEEx
Découvrez la plateforme de gestion de patrimoine numérique leader au monde
Avantages 11 à 15 : Confidentialité, Programmabilité, Marchés 24h/24 et 7j/7, Absence de rétrofacturation et Propriété des actifs
11. Pseudonymat et confidentialité financière : Les transactions en cryptomonnaie sont liées à des adresses de portefeuilles plutôt qu’à des identités réelles vérifiées, offrant ainsi un niveau de pseudonymat que les services bancaires traditionnels ne peuvent garantir. Si les principales plateformes d’échange centralisées exigent désormais une vérification KYC (Know Your Customer) pour se conformer à la réglementation anti-blanchiment d’argent, les transferts sur la blockchain entre portefeuilles autogérés ne sont pas intrinsèquement liés à une identité personnelle. Ceci est précieux pour les personnes vivant dans des régimes autoritaires, les utilisateurs souhaitant préserver la confidentialité de leurs activités financières vis-à-vis des entreprises vendant des données, et toute personne considérant la confidentialité financière comme un droit fondamental. Les cryptomonnaies respectueuses de la vie privée, telles que Monero et Zcash, offrent des fonctionnalités d’anonymat renforcées pour ceux qui en ont besoin.
12. Monnaie programmable via les contrats intelligents : Les cryptomonnaies, notamment sur les plateformes de contrats intelligents comme Ethereum, permettent la création de monnaie programmable : des fonds numériques qui s’exécutent automatiquement selon un code pré-écrit lorsque des conditions spécifiques sont remplies, sans intervention manuelle ni intermédiaire de confiance. Les contrats intelligents sous-tendent les échanges décentralisés, les prêts automatisés, le yield farming, les indemnisations d’assurance, les services de séquestre transfrontaliers, l’automatisation de la paie et les paiements de la chaîne d’approvisionnement. Dans les secteurs de la santé, de l’éducation et des services juridiques, les contrats intelligents sont déployés pour automatiser des processus qui nécessitaient auparavant des avocats, des notaires et des documents papier. La programmabilité des cryptomonnaies n’est pas une simple fonctionnalité : c’est une capacité entièrement nouvelle qui confère à la monnaie un comportement comparable à celui d’un logiciel.
13. Marchés ouverts 24h/24 et 7j/7 : Les marchés boursiers traditionnels ouvrent à 9h30 et ferment à 16h00 (heure de l’Est), cinq jours par semaine. Les banques ont des horaires d’ouverture, des jours fériés et des périodes de maintenance. Les marchés des cryptomonnaies, quant à eux, ne ferment jamais. On peut acheter, vendre ou transférer du Bitcoin à 3h00 du matin le jour de Noël aussi facilement qu’à midi un mardi. Cette disponibilité permanente est un avantage pour les traders internationaux opérant dans différents fuseaux horaires, les investisseurs souhaitant réagir immédiatement à l’actualité mondiale et les particuliers vivant dans des régions où les services bancaires locaux ont des horaires d’ouverture limités. Cette disponibilité 24h/24 et 7j/7 des cryptomonnaies garantit également une formation des prix continue et mondiale, intégrant en temps réel les informations provenant du monde entier.
14. Suppression des rétrofacturations pour les commerçants : L’un des coûts financiers les plus importants pour les commerçants acceptant les cartes de crédit est la rétrofacturation : une transaction contestée entraînant un remboursement forcé, souvent pour cause de fraude. Les rétrofacturations coûtent chaque année des milliards de dollars aux commerçants du monde entier, en pertes de revenus, frais de traitement et coûts administratifs. Les transactions en cryptomonnaie sont irréversibles par nature une fois confirmées sur la blockchain. Un paiement en cryptomonnaie finalisé ne peut être contesté ni annulé par le payeur. Pour les commerçants, cela élimine totalement la fraude à la rétrofacturation et réduit considérablement les coûts de traitement des paiements. C’est l’une des raisons pour lesquelles 50 % des PME dans le monde ont commencé à accepter les paiements en cryptomonnaie en 2025, avec une croissance annuelle de 45 %.
15. Véritable propriété des actifs numériques : Lorsque vous détenez des fonds sur un compte bancaire traditionnel, vous êtes un créancier chirographaire de cette banque. La banque est légalement propriétaire de vos dépôts et vous les doit. En cas de faillite de la banque, vous êtes prioritaire sur les autres créanciers. Avec les cryptomonnaies conservées dans un portefeuille que vous gérez vous-même, vous êtes directement propriétaire de l’actif numérique. Il n’y a pas de contrepartie susceptible de vous faire défaut. Les jetons non fongibles (NFT) étendent ce concept à l’art numérique, à la musique, aux objets de jeux et aux objets de collection, permettant une propriété vérifiable et transférable de contenus numériques qui, auparavant, pouvaient être copiés à l’infini. La véritable propriété numérique est un nouveau droit de propriété qui n’existait pas avant la technologie blockchain.
Avantages 16 à 20 : Commerce transfrontalier, transferts de fonds, innovation, diversification des portefeuilles et résistance à la censure
16. Faciliter le commerce transfrontalier pour les PME : Les systèmes de paiement internationaux traditionnels constituent un frein important pour les PME souhaitant servir des clients ou payer leurs fournisseurs à l’international. Frais de conversion de devises, montants minimums pour les virements bancaires, rejets de transactions provenant de pays non pris en charge et délais de règlement de plusieurs jours : autant de contraintes qui pénalisent de manière disproportionnée les petites entreprises. La cryptomonnaie permet à une entreprise nigériane de payer instantanément un fournisseur japonais, à un coût prévisible, sans avoir besoin de comptes dans les deux pays ni de payer les commissions des banques correspondantes. La croissance de 45 % de l’adoption des cryptomonnaies en 2025, conjuguée au fait que 50 % des PME dans le monde les acceptent, illustre la manière dont les entreprises utilisent les cryptomonnaies pour atteindre des clients et des fournisseurs inaccessibles via les systèmes de paiement traditionnels.
17. Révolutionner les transferts de fonds internationaux : Les transferts de fonds constituent une bouée de sauvetage financière essentielle : les flux mondiaux ont dépassé 800 milliards de dollars en 2024, principalement envoyés par des travailleurs migrants à leurs familles dans les pays en développement. Les canaux de transfert traditionnels, comme Western Union, prélèvent en moyenne des frais d’environ 6.4 % pour un transfert de 200 dollars, selon les données de la Banque mondiale. Les transferts en cryptomonnaie sont bien moins coûteux : aux Philippines, les transferts en stablecoins ont permis de réduire les frais d’environ 6 % à près de 1 %, tout en accélérant les transferts de plusieurs jours à quelques minutes. On estime que les transferts en cryptomonnaie atteindront environ 25 milliards de dollars par an en 2025, un chiffre en forte croissance. En 2025, environ 15 % des personnes non bancarisées dans le monde utilisaient des cryptomonnaies pour leurs transferts. Rien qu’en Inde, environ 25 millions d’utilisateurs ruraux dépendent des portefeuilles mobiles de cryptomonnaies pour leurs transferts de fonds.
18. Une plateforme d'innovation financière continue : L'écosystème des cryptomonnaies est l'un des secteurs les plus dynamiques et innovants de la technologie et de la finance. Le protocole blockchain sous-jacent permet des applications impossibles dans la finance traditionnelle : des organisations autonomes décentralisées (DAO) qui s'autogèrent par vote sans intermédiaire ; des jeux rémunérateurs où les joueurs gagnent de l'argent réel grâce à leur activité en jeu (l'adoption des jeux blockchain a progressé de 30 % en 2025) ; des NFT générateurs de rendement ; la tokenisation d'actifs réels tels que l'immobilier et les titres ; des teneurs de marché automatisés assurant une liquidité 24 h/24 et 7 j/7 sans intervention humaine ; et des solutions de mise à l'échelle de couche 2 qui traitent des milliers de transactions par seconde à un coût quasi nul. Cette dynamique d'innovation s'amplifie au fil du temps, créant de nouveaux instruments et services financiers plus rapidement que n'importe quelle institution centralisée.
19. Diversification de portefeuille avec une faible corrélation à long terme : Les investisseurs institutionnels et les conseillers financiers considèrent de plus en plus une allocation modeste en cryptomonnaies comme un outil de diversification de portefeuille plutôt que comme une simple spéculation. La faible corrélation historique à long terme du Bitcoin avec les actions et les obligations signifie qu’avec des allocations modestes (3 à 5 % du portefeuille), les cryptomonnaies peuvent en réalité réduire la volatilité globale du portefeuille tout en donnant accès à une classe d’actifs dont le moteur de rendement est différent. Les recherches de BlackRock indiquent qu’une allocation en Bitcoin peut avoir un impact moindre sur la volatilité du portefeuille que des positions de taille similaire dans certaines actions individuelles. Avec 59 % des investisseurs institutionnels qui augmenteront leurs allocations en cryptomonnaies au-delà de 5 % de leurs actifs sous gestion en 2025, et le Bitcoin inclus dans les portefeuilles de nombreux fonds de pension publics, l’adhésion des institutions au rôle des cryptomonnaies dans les portefeuilles continue de croître.
20. Résistance à la censure et protection contre l'exclusion financière : L'un des principaux avantages, d'un point de vue philosophique, des cryptomonnaies décentralisées réside dans leur résistance à la censure. Aucun gouvernement, aucune entreprise, aucun individu ne peut empêcher une transaction Bitcoin entre deux parties consentantes qui contrôlent leurs propres portefeuilles. Aucun prestataire de services de paiement ne peut refuser de servir une opinion politique ou une catégorie commerciale particulière. Aucune banque ne peut décider quelles entreprises ou quels individus méritent d'avoir accès au système financier. Cette propriété a une valeur humanitaire concrète : lors de l'invasion russe de l'Ukraine, 2.1 milliards de dollars d'aide et de financement de la défense, acheminés via les cryptomonnaies, sont parvenus directement au pays sans passer par le système bancaire international. Lors des crises politiques au Bélarus, à Cuba et au Myanmar, des militants ont reçu des financements internationaux grâce aux cryptomonnaies, alors que les circuits financiers traditionnels étaient bloqués par leurs gouvernements.
La banque détient des fonds ; elle peut les geler, les limiter ou les confisquer.
réversibilité de la transaction
Irréversible une fois confirmé (élimine les rétrofacturations)
Réversible ; possibilité de rétrofacturation (risque de fraude pour les commerçants)
Rendement de l'épargne
DeFi : rendement annuel de 3 à 15 % et plus (variable ; risque plus élevé)
Comptes d'épargne : TAEG de 0.01 % à 5 % (garantis par la FDIC)
Politique de confidentialité
Pseudonymat (blockchain publique) ; confidentialité totale optionnelle (monnaies axées sur la confidentialité)
Liaison complète de l'identité ; données partagées avec le gouvernement et des tiers
Protection réglementaire
Amélioration en cours ; pas d'assurance-dépôt pour les dépôts en libre-service
Solide ; la FDIC assure les dépôts jusqu'à 250 000 $ aux États-Unis
Quelles sont les limites des cryptomonnaies ?
Une évaluation équilibrée des avantages des cryptomonnaies nécessite de reconnaître les limites qui subsistent et qu'il est important que tout nouvel utilisateur comprenne :
Volatilité des prix : La plupart des cryptomonnaies, à l'exception des stablecoins, sont sujettes à d'importantes fluctuations de prix. Le Bitcoin a subi une correction de 36 % fin 2025. La volatilité peut être gérée grâce à un ajustement précis de la taille des positions, à la méthode d'investissement progressif et à la détention à long terme, mais elle n'en demeure pas moins réelle.
Irréversibilité: Une transaction blockchain confirmée est irréversible. Envoyer des cryptomonnaies à une mauvaise adresse ou perdre sa clé privée entraîne généralement une perte définitive des fonds, sans aucun recours. L'utilisateur est alors entièrement responsable.
Incertitude réglementaire : Le cadre réglementaire des cryptomonnaies continue d'évoluer. Bien qu'il se soit considérablement amélioré en 2025 avec le GENIUS Act et le MiCA, les changements réglementaires dans les principales économies peuvent affecter l'accès au marché et la valeur des actifs.
Courbe d'apprentissage technique : Comprendre correctement les portefeuilles électroniques, les clés privées, les phrases de récupération, les frais de gaz et le choix du réseau exige des connaissances techniques plus poussées que l'ouverture d'un compte bancaire. Si les applications conviviales ont considérablement réduit cet obstacle, il demeure un véritable frein pour de nombreux utilisateurs potentiels.
Risques de sécurité au niveau de l'utilisateur : Bien que la blockchain soit sécurisée, la gestion des clés privées relève de la responsabilité des utilisateurs. Les attaques de phishing, les logiciels malveillants, l'usurpation d'identité par carte SIM et l'ingénierie sociale constituent des menaces réelles. L'utilisation d'un portefeuille matériel, la conservation hors ligne des clés privées et l'activation de l'authentification à deux facteurs sur toutes les plateformes d'échange sont des pratiques essentielles.
Protection limitée du consommateur : Contrairement aux comptes bancaires, la plupart des cryptomonnaies ne bénéficient d'aucune assurance-dépôts. En cas de piratage ou d'insolvabilité d'une plateforme d'échange centralisée, les utilisateurs risquent de perdre leurs fonds. Ceci souligne l'importance de conserver soi-même ses cryptomonnaies, notamment pour les avoirs importants.
Pour débuter en toute sécurité : La première étape cruciale pour tout nouvel utilisateur de cryptomonnaies est de choisir une plateforme d’échange réputée, dotée de mesures de sécurité robustes, et de n’y conserver que vos fonds destinés au trading. Vos actifs à long terme doivent être stockés dans un portefeuille matériel dont vous contrôlez la clé privée. Ne partagez jamais votre phrase de récupération et ne la saisissez sur aucun site web. Commencez par de petites sommes, familiarisez-vous avec la technologie et augmentez progressivement votre exposition à mesure que vous progressez.
3 $ pour envoyer 10 000 $ en Bitcoin contre plus de 300 $ par virement bancaire.
Entreprises, expéditeurs de transferts de fonds, commerçants transfrontaliers
L'inclusion financière
1.4 milliard de personnes non bancarisées ; les cryptomonnaies accessibles via un smartphone
Populations non bancarisées dans les pays en développement ; travailleurs migrants
Protection contre l'inflation
Le nombre de bitcoins est plafonné à 21 millions ; 94 % auront déjà été minés en 2025.
Épargnants dans les économies à forte inflation ; investisseurs à long terme
Accès au rendement DeFi
Valeur totale bloquée dans la DeFi en 2025 : 98.4 milliards de dollars
Investisseurs recherchant un rendement supérieur aux taux bancaires ; personnes non bancarisées ayant besoin de prêts
Retour sur investissement
Rendement annuel moyen du Bitcoin : 54 % entre 2014 et 2024 (BlackRock)
Les investisseurs à long terme capables de tolérer la volatilité et les baisses de rendement
Résistance à la censure
L'aide financière de 2.1 milliards de dollars, a été acheminée vers l'Ukraine en conflit grâce aux cryptomonnaies.
Militants, journalistes, personnes politiquement exposées, citoyens d'États autoritaires
Questions fréquemment posées
Quels sont les principaux avantages de l'utilisation des cryptomonnaies ?
Les principaux avantages comprennent des coûts de transaction inférieurs à ceux des services bancaires traditionnels (les paiements par blockchain coûtent de 0.5 à 1 % contre 2 à 7 % pour les transferts transfrontaliers traditionnels) ; un règlement plus rapide en quelques minutes contre 3 à 5 jours ouvrables ; l’inclusion financière des quelque 1.4 milliard d’adultes non bancarisés dans le monde ; le contrôle des fonds par l’utilisateur sans dépendre des banques ; la transparence grâce à des registres blockchain publiquement vérifiables ; l’accès aux rendements et aux services financiers de la DeFi ; une protection contre l’inflation grâce à des actifs à offre fixe comme le Bitcoin ; et une accessibilité mondiale 24h/24 et 7j/7 sans horaires d’ouverture bancaires ni restrictions géographiques.
Combien de personnes utiliseront les cryptomonnaies dans le monde en 2025 ?
D'après le rapport « 2025 Market Sizing Report » de Crypto.com, le nombre de détenteurs de cryptomonnaies dans le monde atteignait environ 741 millions en 2025, soit une augmentation de 12.4 % par rapport aux 659 millions recensés en 2024. La base mondiale d'utilisateurs devrait approcher le milliard d'ici 2026. La région Asie-Pacifique domine avec environ 43 % des utilisateurs mondiaux de cryptomonnaies. L'Inde arrive en tête avec environ 150 millions d'utilisateurs, suivie des États-Unis et du Nigeria. Statista prévoit que d'ici fin 2025, ce nombre pourrait atteindre environ 861 millions d'utilisateurs à l'échelle mondiale.
L'utilisation des cryptomonnaies est-elle sûre ?
Les cryptomonnaies offrent un modèle de sécurité différent des services bancaires traditionnels. La blockchain, grâce à sa structure décentralisée et cryptographique, est extrêmement difficile à falsifier. Votre principale responsabilité en matière de sécurité est la protection de votre clé privée. Les fonds en cryptomonnaies stockés dans un portefeuille que vous gérez vous-même ne peuvent être saisis ni consultés sans elle. En revanche, les plateformes d'échange centralisées peuvent être piratées, et la perte de votre clé privée entraîne une perte d'accès irréversible. Pour vos avoirs importants, les meilleures pratiques de sécurité consistent à utiliser un portefeuille matériel fiable, à activer l'authentification à deux facteurs (2FA) et à stocker vos phrases de récupération hors ligne en toute sécurité.
Les cryptomonnaies peuvent-elles remplacer le secteur bancaire traditionnel ?
Il est peu probable que les cryptomonnaies remplacent totalement le système bancaire traditionnel à court terme, mais elles le complètent et le transforment profondément. Les plateformes DeFi proposent désormais des services de prêt, d'emprunt, de placement et de trading sans nécessiter de compte bancaire. Le marché des stablecoins a dépassé les 305 milliards de dollars en 2025, avec un volume de transactions de plus de 32 000 milliards de dollars. Pour les quelque 1.4 milliard d'adultes non bancarisés dans le monde, les cryptomonnaies et la DeFi pourraient devenir le principal moyen d'accès aux services financiers, remplaçant ainsi le système bancaire traditionnel plutôt que de simplement le compléter.
Quelle est la meilleure cryptomonnaie pour les paiements quotidiens en 2026 ?
Les meilleures cryptomonnaies pour les paiements quotidiens en 2026 dépendent de l'usage. Pour une valeur stable, les stablecoins comme l'USDC et l'USDT offrent la parité avec le dollar à des frais minimes. Le XRP est réglé en 3 à 5 secondes à environ 0.001 $ par transaction, ce qui le rend idéal pour les transferts de fonds. Solana et Polygon proposent des frais inférieurs à 0.01 $ avec un débit élevé. Bitcoin, via le Lightning Network, permet des micropaiements quasi instantanés de moins d'un centime. Pour la plupart des usages courants, un stablecoin sur un réseau de couche 1 ou 2 rapide offre le meilleur compromis entre efficacité des frais, rapidité et stabilité des prix.
Rejoignez l'UEEx
Découvrez la plateforme de gestion de patrimoine numérique leader au monde
Orebiyi Eniola est une rédactrice dont le cœur de métier est le marketing de contenu, notamment dans le secteur des cryptomonnaies. Forte d'une solide expérience en storytelling marketing et animée par une passion pour la création d'histoires percutantes, elle aide les entreprises à toucher leur public grâce à une écriture stratégique et stimulante. Orebiyi accompagne les entreprises dans la mise en scène de leurs histoires et la concrétisation de leurs ambitions grâce à la force des mots. Lorsqu'elle ne tape pas sur son clavier, elle aime se plonger dans ses romans préférés.
Avertissement : Cet article est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en matière de transactions ou d’investissement. Les informations qu’il contient ne sauraient être interprétées comme des conseils financiers, juridiques ou fiscaux. Investir dans les cryptomonnaies comporte un risque important de perte financière. Il est impératif de toujours effectuer vos propres recherches avant de prendre toute décision d’investissement.
Transactions avec preuve de réserves
UEEx publie des audits mensuels et des vérifications par des tiers pour chaque marché coté.
Analyses de marché, stratégies de trading, informations sur les contrats à terme et alertes de sécurité, chaque semaine. Plus de 10 000 traders de cryptomonnaies lus par ces abonnés.