En juin 2024, un jury a mis moins de deux heures pour conclure que Terraform Labs avait escroqué ses investisseurs. L'entreprise et son fondateur, Do Kwon, ont finalement dû verser 4.5 milliards de dollars à la SEC.
Il s'agit toujours de la plus lourde amende jamais infligée dans le secteur des cryptomonnaies, et elle fait suite à une vente de jetons qui a démarré modestement, a connu une croissance rapide et s'est effondrée en une semaine, anéantissant plus de 40 milliards de dollars d'investissements.
Ce cas représente une extrémité de la réglementation des ICO. À l'autre extrémité se trouve le 17 mars 2026, date à laquelle la Securities and Exchange Commission (SEC) et la Commodity Futures Trading Commission (CFTC) américaines ont pris une mesure inédite.
Ils se sont réunis et ont classé les jetons cryptographiques en cinq catégories distinctes afin que la plupart des développeurs et des investisseurs puissent enfin identifier clairement les règles qui les concernent. Ces deux points sont importants si vous souhaitez lancer, investir dans ou simplement comprendre une levée de fonds en cryptomonnaie (ICO) en 2026.
Ce guide passe en revue la réglementation actuelle des ICO : les nouvelles règles américaines sur les jetons, la loi MiCA de l’Union européenne, l’état de la législation américaine en cours, les coûts de mise en conformité et les conséquences du non-respect de cette réglementation.
Points clés à retenir
Il n'existe pas de cadre réglementaire unique pour les ICO à l'échelle mondiale. Les règles dépendent du jeton, de la structure de l'offre et du marché cible.
Le test Howey détermine toujours le droit américain, mais la SEC et la CFTC classent désormais les jetons en cinq catégories, dont trois ne sont pas du tout des valeurs mobilières.
MiCA est pleinement active dans l'UE. Toute entreprise de cryptomonnaies desservant des clients de l'UE doit obtenir une licence d'ici le 1er juillet 2026, sous peine de perdre l'accès au marché.
Se conformer à la loi coûte moins cher que d'être pris. Aux États-Unis, la plupart des procédures légales coûtent entre 25 000 et 500 000 dollars. Les amendes pour infraction se chiffrent parfois en milliards.
Rejoignez l'UEEx
Découvrez la plateforme de gestion de patrimoine numérique leader au monde
État des lieux de la réglementation des ICO en 2026
Les ICO (Initial Coin Offerings) permettent de lever des fonds en vendant un nouveau jeton à des acheteurs, généralement avant même que le produit ne soit développé. Le principe est simple, mais les règles qui l'encadrent sont complexes.
Pendant la majeure partie de la dernière décennie, les autorités de régulation américaines se sont appuyées sur un seul arrêt de 1946, SEC c. Howey , pour déterminer si un jeton était considéré comme un titre financier. Dans l'affirmative, les vendeurs devaient enregistrer l'offre ou obtenir une exemption, sous peine d'amendes. Cette approche n'a jamais offert beaucoup de visibilité aux fondateurs et a encombré les tribunaux de procédures d'exécution au lieu de règles claires.
2026 est l'année où tout a commencé à changer. Voici un bref aperçu des différences :
La SEC, sous la présidence de Paul Atkins, a passé l'année écoulée à s'éloigner de la « réglementation par l'application de la loi » pour se tourner vers des règles écrites que les fondateurs peuvent réellement lire à l'avance.
Le 17 mars 2026, la SEC et la CFTC ont publié conjointement une interprétation de 68 pages qui classe les actifs crypto en cinq catégories, dont une seule est automatiquement considérée comme une valeur mobilière.
Le Sénat est toujours en train de négocier le CLARITY Act, un projet de loi plus vaste destiné à ancrer définitivement les règles de structure du marché, et il n'a pas respecté l'échéance d'août 2026.
Au sein de l'Union européenne, le règlement MiCA (Markets in Crypto-Assets Regulation) n'est plus une échéance future. Il est entré en vigueur, et la période de transition pour les entreprises de cryptomonnaies existantes s'est achevée le 1er juillet 2026.
Le marché des ICO a lui-même changé de forme. Moins de projets utilisent la vente publique de jetons classique ; davantage utilisent les IEO (offres réalisées via une plateforme d’échange) ou les IDO (offres réalisées via des plateformes d’échange décentralisées), qui représentaient environ les deux tiers des ventes de jetons en 2025, selon les données du marché des ICO compilées par SQ Magazine.
« Pendant plus d'une décennie, le secteur des cryptomonnaies a fonctionné sans réponse claire à la question réglementaire la plus fondamentale : ce jeton est-il un titre financier ou une marchandise ? », soulignait une analyse juridique de l'interprétation de mars 2026, avant de noter que la publication conjointe de la SEC et de la CFTC constituait la première tentative contraignante de répondre simultanément à cette question pour l'ensemble du marché..
Pourquoi cela est réellement important pour vous
L'interprétation de la SEC de 2026 précise qu'un actif crypto peut ne pas être considéré comme un titre financier, mais néanmoins faire partie d'un contrat d'investissement lorsqu'il est vendu avec des engagements concernant la gestion de l'émetteur et que les autres critères du test de Howey sont remplis. Cette interprétation couvre également les airdrops , le minage de protocoles, le staking et le wrapper.
Cette distinction est importante car l'actif et la transaction qui s'y rapporte constituent des questions juridiques distinctes. Un jeton n'est peut-être pas un titre financier, mais sa vente pourrait déclencher l'application de la réglementation sur les valeurs mobilières si les acheteurs anticipent des profits liés aux activités futures de l'émetteur.
Pour les projets, cela peut avoir des répercussions sur la levée de fonds, les frais juridiques, le marketing et l'accès aux investisseurs. Les offres de titres doivent généralement être enregistrées ou bénéficier d'une exemption. En vertu de la règle 506(c) , les émetteurs peuvent faire de la publicité, mais ne peuvent vendre qu'à des investisseurs accrédités vérifiés.
Dans l'UE, la période transitoire de MiCA s'est terminée le 1er juillet 2026, obligeant les fournisseurs de services de cryptomonnaies non autorisés à cesser leurs activités au sein de l'UE.
Le test de Howey expliqué
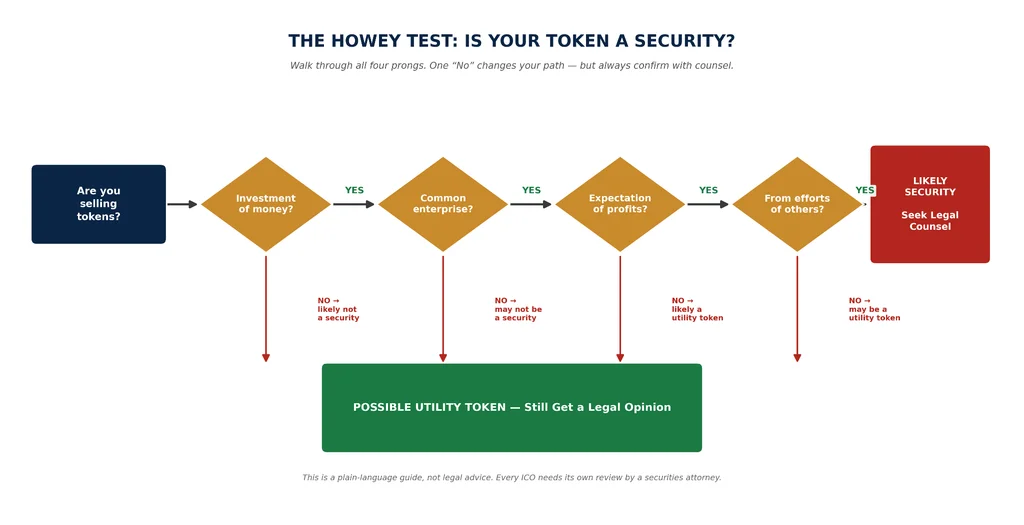
Ce test de 1946 reste applicable aux cryptomonnaies en 2026, bien qu'il soit désormais intégré à la nouvelle taxonomie de la SEC plutôt que d'être un critère indépendant. Quatre questions déterminent si un jeton est considéré comme un titre financier :
Les acheteurs ont-ils investi de l'argent ou quelque chose de valeur ? Payer en ETH ou en BTC est tout aussi valable qu'en espèces. Cette option est systématiquement proposée dans presque toutes les ICO.
Existait-il une entreprise commune ? Si les fonds collectés sont mis en commun pour développer un seul produit, cet objectif est généralement atteint.
Les acheteurs s'attendaient-ils à réaliser des bénéfices ? C’est cette question qui tranche la plupart des litiges. Si le marketing insiste sur l’importance d’investir dès maintenant ou laisse entendre une hausse des prix, cette attente est déjà ancrée dans les esprits.
Ce profit dépendait-il du travail de quelqu'un d'autre ? Si une équipe fondatrice contrôle le développement, les mises à jour et la feuille de route, les acheteurs comptent sur cette équipe, et non pas uniquement sur leurs propres efforts.
Si ces quatre conditions sont réunies, la loi américaine considère le jeton comme un titre financier, et le cadre réglementaire plus ancien de la SEC de 2019 a tenté d'aider les émetteurs à y voir plus clair grâce à 38 facteurs distincts.
« Cette interprétation adopte formellement la position que les tribunaux ont toujours défendue : un actif crypto n’est pas en soi un titre financier ; c’est la transaction qui constitue l’unité d’analyse pertinente », indique une note d’information d’un cabinet d’avocats à ses clients.Version de mars 2026Il a expliqué que ce changement signifie que le même jeton peut être considéré comme un titre financier lors d'une vente et ne pas l'être lors de la suivante, selon la manière dont il est vendu.
Bitcoin et Ethereum créent un précédent
Les autorités de régulation considèrent depuis longtemps que Bitcoin et Ethereum sont suffisamment décentralisés pour que leur valeur ne dépende plus des efforts d'une seule équipe ; de ce fait, aucun des deux n'est considéré comme un titre financier. Cette « défense de décentralisation » a servi de base à la taxonomie 2026 de la SEC, qui nomme désormais explicitement les jetons au lieu de laisser les fondateurs dans l'incertitude.
Le rapport DAO et Munchee : deux affaires que tout fondateur devrait connaître
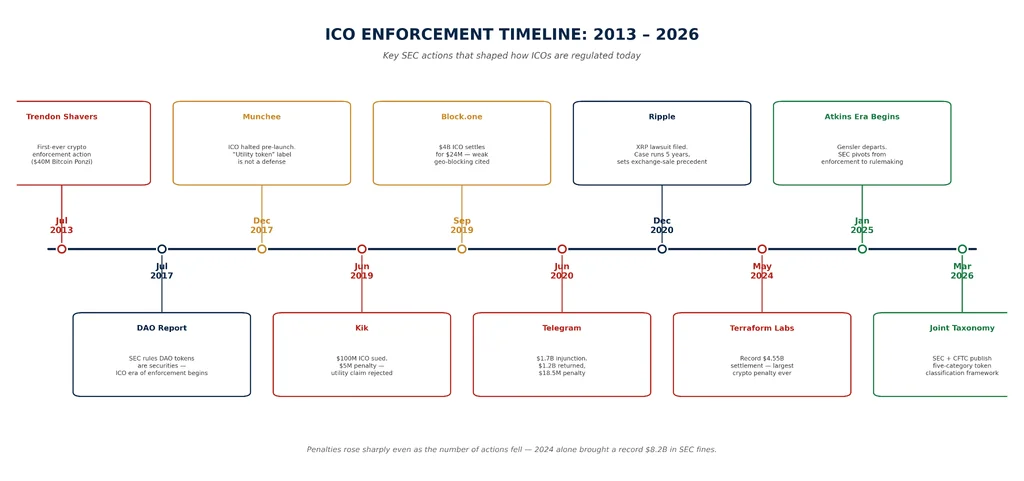
La première véritable décision de la SEC concernant une ICO remonte à juillet 2017, lorsqu'elle a examiné « The DAO », un projet ayant levé 150 millions de dollars et octroyant aux détenteurs de jetons des droits de vote et une part des bénéfices. La SEC a conclu que ce projet répondait à tous les critères de l'arrêt Howey et l'a traité comme un titre financier, donnant ainsi le ton à des années de répression.
Munchee Inc. nous offre un exemple inverse. En décembre 2017, l'entreprise prévoyait de vendre un « jeton utilitaire » lié à une application d'avis sur les restaurants. La SEC est intervenue avant le lancement de la vente, non pas parce que le jeton était dépourvu d'utilité concrète, mais parce que le marketing de Munchee reposait largement sur l'idée que le prix du jeton allait augmenter.
La leçon s'est avérée valable pendant des années : qualifier quelque chose de jeton utilitaire n'a aucune importance si le discours commercial ressemble à un investissement.
Principes de base des ICO : ce que vous achetez réellement
Une levée de fonds en cryptomonnaie (ICO) permet à un projet blockchain de lever des fonds en vendant des jetons, généralement contre des cryptomonnaies ou des monnaies fiduciaires. Par exemple, imaginez une entreprise qui développe un réseau de stockage basé sur la blockchain.
Cela pourrait créer un jeton que les utilisateurs devront à terme payer pour accéder au stockage. L'entreprise pourrait vendre une partie de ces jetons avant que le réseau ne soit pleinement opérationnel afin de financer son développement.
Cela paraît simple, mais le traitement juridique dépend des détails.
Les organismes de réglementation peuvent demander :
Quels droits le jeton confère-t-il à l'acheteur ?
Le produit est-il déjà fonctionnel ?
L'acheteur s'attend-il à ce que la valeur du jeton augmente ?
Le succès du jeton dépendra-t-il du travail de l'équipe de développement ?
Qui est autorisé à l'acheter ?
Où se trouvent les acheteurs ?
Comment le jeton est-il commercialisé ?
C’est pourquoi une ICO doit être considérée dès le départ comme un produit juridique et financier, et non simplement comme un projet technologique.
Mastercoin est largement reconnue comme la première ICO, ayant levé environ 500 000 $ en 2013. Ethereum a suivi en 2014, levant près de 17.3 millions de dollars et contribuant à façonner le modèle des ICO. Le boom de 2017-2018 a ensuite vu des milliers de projets lever plus de 20 milliards de dollars.
Une offre initiale d'échange (IEO) consiste à faire passer la vente par une bourse, qui examine le projet et fournit souvent une liquidité immédiate une fois la vente terminée. Cela ne dispense pas des obligations liées à la réglementation des valeurs mobilières ; cela ajoute simplement un intermédiaire.
Une Security Token Offering (STO) fonctionne à l'inverse : elle est enregistrée comme titre financier dès son lancement. Cela implique des frais juridiques plus élevés, généralement de 200 000 $ et plus, et un délai de réalisation beaucoup plus long, mais garantit une réelle sécurité juridique et ouvre la voie aux investissements institutionnels qui refuseraient d'investir dans un jeton non enregistré.
Trois façons d'envisager un jeton
Tokens de sécurité
Un jeton de sécurité fonctionne comme un contrat d'investissement et représente un intérêt susceptible d'être soumis à la réglementation des valeurs mobilières. Les acheteurs investissent en misant sur le développement d'un produit par l'équipe fondatrice et sur une augmentation de la valeur du jeton grâce à ce développement. La plupart des jetons émis lors d'ICO entre 2017 et 2018 ont été classés dans cette catégorie après un examen approfondi des autorités de régulation.
Il peut s'agir, par exemple, de jetons représentant :
Intérêts de propriété
Dette
droits à profit
Droits aux revenus futurs
Autres participations dans des investissements
Si un jeton ou sa vente relève de la réglementation sur les valeurs mobilières, l'émetteur peut être tenu d'enregistrer l'offre ou de se prévaloir d'une exemption.
Tokens d'utilité
Un jeton utilitaire est conçu pour donner accès à un produit ou un service : espace de stockage, fonctionnalité intégrée à une application ou droit de vote sur le fonctionnement d'un protocole. En théorie, un véritable jeton utilitaire n'est pas un titre financier.
En pratique, les autorités de régulation ne se contentent pas d'examiner l'étiquette ; elles analysent la manière dont le jeton a été commercialisé. Si l'argumentaire reposait sur la perspective d'une plus-value, l'« utilité » ne suffira pas à le sauver.
MiCA adopte une approche spécifique concernant les jetons d'utilité. Ses règles prévoient une exemption à certaines exigences du livre blanc pour un jeton d'utilité donnant accès à un bien ou un service existant ou déjà opérationnel.
La distinction est importante : une utilisation future promise n'est pas la même chose qu'une utilisation opérationnelle existante.
Stablecoins
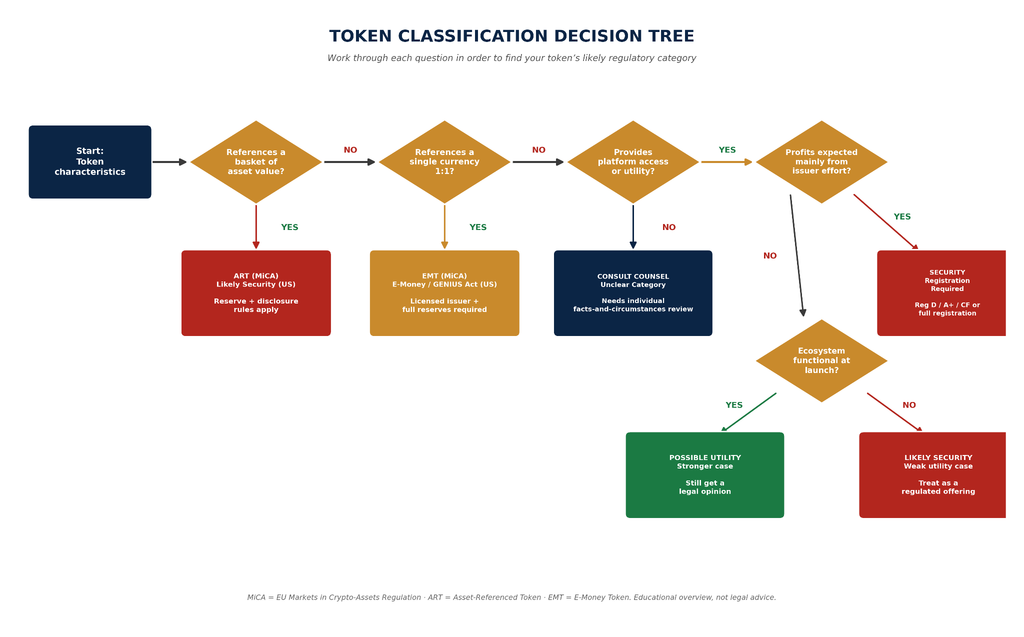
Les stablecoins (USDT et USDC), également appelés jetons adossés à des actifs ou jetons de monnaie électronique en vertu du droit de l'UE, visent à maintenir un prix stable en se garantissant par des réserves telles que des liquidités ou des titres de dette publique à court terme.
Une ICO peut utiliser les stablecoins comme moyen de paiement, mais la création ou l'émission d'un stablecoin peut engendrer des obligations réglementaires distinctes. Les États-Unis ont mis en place un cadre fédéral pour les stablecoins de paiement grâce au GENIUS Act , entré en vigueur en juillet 2025.
Pour les lecteurs qui souhaitent comprendre ce qui se passe lorsqu'un stablecoin perd son ancrage, UEEx propose également un guide actualisé sur le désancrage des stablecoins.
Nouvelle taxonomie des jetons en cinq catégories de la SEC
Il s'agit du changement le plus important apporté à la législation américaine sur les cryptomonnaies depuis que le test de Howey est devenu la référence du secteur. Le 17 mars 2026, la SEC et la CFTC ont publié conjointement une interprétation officielle classant chaque crypto-actif dans l'un des cinq groupes suivants :
Catégories
Traité comme un titre financier ?
Exemples
matières premières numériques
Non
Les jetons nommés, notamment BTC, ETH, SOL, XRP et d'autres liés à des réseaux suffisamment décentralisés, sont des jetons qui peuvent être associés à des réseaux suffisamment décentralisés.
Objets de collection numériques
Non
NFT et autres objets numériques uniques similaires
Outils numériques
Non
Jetons qui fonctionnent uniquement comme clés d'accès ou composants logiciels
Stablecoins
Régie séparément, en vertu de la loi GENIUS
USDT, USDC et autres stablecoins de paiement
Titres numériques
Oui
Versions tokenisées d'actions, d'obligations ou d'autres titres traditionnels
L' interprétation de la SEC de 2026 a précisé qu'un jeton peut être vendu dans le cadre d'un contrat d'investissement lors de son lancement, mais ultérieurement séparément de ce contrat une fois que l'émetteur a rempli ses promesses ou les a abandonnées.
Il est également précisé que certains airdrops, le minage de protocoles et les activités de staking n'impliquent généralement pas de transactions sur titres. Toutefois, cela n'efface pas les responsabilités passées. Si une vente de jetons réalisée en 2021 a enfreint la réglementation boursière, son statut ultérieur de non-titre ne supprime pas le risque potentiel.
Où se situe la loi CLARITY ?
Cette taxonomie est pertinente, mais elle repose sur l'interprétation d'une agence et non sur une loi votée par le Congrès ; un futur président de la SEC pourrait donc la remettre en cause. C'est précisément ce que vise à corriger la loi CLARITY (officiellement la loi sur la clarté du marché des actifs numériques).
La Chambre des représentants l'a adopté en juillet 2025 à une large majorité bipartisane. La commission bancaire du Sénat a approuvé sa version en mai 2026, mais à la mi-août 2026, le projet de loi était toujours bloqué par des votes de procédure et un désaccord persistant concernant les dispositions éthiques relatives aux fonctionnaires ayant des liens avec le secteur des cryptomonnaies.
Un vote n'est désormais pas attendu avant septembre 2026, et même ses partisans reconnaissent que les chances d'adoption cette année s'amenuisent. En attendant une intervention du Congrès, les émetteurs s'appuient sur l'interprétation conjointe de la SEC et de la CFTC et sur la promesse d'Atkins selon laquelle l'agence « est prête » à élaborer elle-même des règles formelles si le projet de loi est totalement bloqué.
Voies d'enregistrement pour les émetteurs d'ICO américains
Si votre jeton entre dans la catégorie des « valeurs mobilières numériques », ou si vous préférez ne pas baser votre projet sur une interprétation taxonomique, vous avez tout de même besoin de l'une des exemptions traditionnelles en matière de valeurs mobilières.
Règlement D
Le règlement D est la voie la plus prisée par les startups crypto. Cette réglementation de la SEC permet aux entreprises de lever des fonds par placement privé sans enregistrement complet. Elle s'appuie sur les exemptions prévues par les règles 504, 506(b) et 506(c) pour simplifier la levée de fonds.
Règle 504 : Permet aux petites entreprises de lever jusqu’à 10 millions de dollars sur une période de 12 mois.
Règle 506(b) : Permet une levée de capitaux illimitée auprès d'un nombre illimité d'investisseurs accrédités et jusqu'à 35 investisseurs non accrédités, sans publicité générale.
Règle 506(c) : Permet une levée de fonds illimitée et une sollicitation publique générale, à condition que tous les investisseurs soient vérifiés comme accrédités.
Cette option convient aux projets souhaitant lever des fonds sans proposer leurs jetons au grand public. Elle permet une commercialisation publique, mais seuls les investisseurs qualifiés (généralement des personnes possédant un patrimoine net supérieur à 1 million de dollars ou un revenu supérieur à 200 000 dollars) peuvent y investir. Les coûts varient généralement entre 50 000 et 150 000 dollars, et le processus prend de deux à quatre mois.
Règlement A+ (Niveau 2)
Cette règle ouvre la voie aux investisseurs particuliers et autorise une levée de fonds jusqu'à 75 millions de dollars par an, sous réserve de l'examen par la SEC d'un prospectus et de documents financiers audités. Prévoyez des frais de 200 000 à 500 000 dollars et une autonomie financière de quatre à six mois. La levée de fonds de Blockstack en 2019 a été la première ICO à emprunter cette voie.
Règlement CF (financement participatif)
Cette règle plafonne à 5 millions de dollars par an, mais c'est l'option la moins chère, souvent entre 25 000 et 75 000 dollars, et elle permet aux projets plus modestes d'atteindre les acheteurs de détail via une plateforme de financement participatif agréée.
Enregistrement complet auprès de la SEC (Formulaire S-1)
Il s'agit de la voie traditionnelle de l'introduction en bourse. Elle est rarement avantageuse pour le lancement d'un token : un investissement initial de 500 000 à 2 millions de dollars, un délai de six à douze mois, et des rapports trimestriels et annuels réguliers. Elle ne se justifie que pour les grandes entreprises bien établies.
Règlement
Cette règle vous permet de vendre à des acheteurs non américains sans enregistrement aux États-Unis, souvent en complément du règlement D afin de couvrir à la fois les investisseurs accrédités américains et une clientèle internationale. Le hic : les autorités de réglementation ont déjà ciblé des ventes « offshore » qui visaient discrètement des acheteurs américains. Le blocage géographique doit donc être effectif et ne pas se limiter à une simple clause dans les conditions générales de vente.
L'Union européenne : MiCA n'est plus optionnel
Alors que les États-Unis ont élaboré leur cadre réglementaire par le biais de décisions de justice et, plus récemment, d'une interprétation par une agence, l'UE a adopté une loi unique et l'a mise en œuvre selon un calendrier précis. La réglementation MiCA (Markets in Crypto-Assets Regulation) est en vigueur depuis 2023 et, d'ici 2026, la quasi-totalité de ses dispositions sera pleinement opérationnelle.
Juin 30, 2024: Les règles relatives aux stablecoins (appelés jetons adossés à des actifs et jetons de monnaie électronique) sont entrées en vigueur.
Décembre 30, 2024: Les fournisseurs de services de crypto-actifs avaient besoin d'une autorisation MiCA pour opérer partout dans l'UE, une seule licence étant valable dans les 27 États membres.
Juillet 1, 2026: Les dernières périodes de grâce transitoires, que certains pays avaient accordées aux entreprises existantes, ont définitivement pris fin.
Cela signifie qu'à compter de septembre 2026, toute plateforme d'échange, tout fournisseur de portefeuille ou tout émetteur de jetons proposant ses services à des clients de l'UE devra être titulaire d'une licence MiCA valide, et non plus se contenter d'une promesse d'obtention ultérieure. Dans le cadre de cette transition, les stablecoins indexés sur le dollar et non autorisés ont été retirés de plusieurs plateformes d'échange de l'UE une fois l'échéance passée.
Par ailleurs, des entreprises comme Tether, constituées en dehors de l'UE, ont déclaré publiquement qu'elles n'avaient pas l'intention de solliciter l'autorisation MiCA, selon un suivi récent des réglementations mondiales en matière de stablecoins.
À quoi ressemble une vente de jetons conforme à la loi MiCA ?
En dehors des stablecoins, la plupart des tokens relèvent de la catégorie « autres crypto-actifs » de MiCA. Pour en vendre un à des acheteurs de l'UE, il faut généralement :
Publier un livre blanc standardisé couvrant l'émetteur, le projet, l'économie du jeton et les risques, en utilisant le modèle de l'ESMA.
Informez votre autorité de réglementation nationale et attendez la fin du délai d'examen de 20 jours ouvrables.
Évitez les pratiques marketing trompeuses et incluez des avertissements clairs concernant les risques.
Évitez complètement le radar de MiCA si vous levez moins d'un million d'euros sur 12 mois ou si vous ne vendez qu'à moins de 150 personnes.
Le coût d'un processus de rédaction de livre blanc conforme varie entre 30 000 et 100 000 € environ, et la plupart des projets le mènent à bien en deux à trois mois.
Si vous émettez un stablecoin, les exigences sont bien plus élevées. Les jetons de monnaie électronique doivent être garantis par un établissement de crédit ou un établissement de monnaie électronique agréé, avec des réserves et des droits de rachat à parité.
Début 2026, seuls 19 émetteurs étaient agréés dans le cadre de ce régime, pour 29 jetons et dans 11 pays, selon un suivi indépendant des agréments MiCA . Ce nombre reste restreint, compte tenu des exigences en matière de capital et de gouvernance.
Exigences des autres pays
Un aperçu rapide des exigences mises en place par d'autres pays.
Les entreprises peuvent déposer leur demande d'autorisation entre le 30 septembre 2026 et le 28 février 2027. Pour les projets ciblant le Royaume-Uni, une préparation anticipée est essentielle, notamment pour celles actuellement enregistrées en vertu des règles en vigueur.
Singapour
L’Autorité monétaire de Singapour a fourni des directives claires depuis 2018 et exige une licence pour la plupart des services liés aux jetons, ce qui en a fait une base populaire pour les projets conformes.
Suisse
La Suisse possède l'une des approches les plus claires et les plus anciennes en matière de classification des jetons. La FINMA divise les jetons en trois grandes catégories :
Jetons de paiement
Jetons utilitaires
Jetons d'actifs
Les jetons hybrides peuvent présenter des caractéristiques de plusieurs catégories. La FINMA précise que les jetons d'utilité ne sont généralement pas considérés comme des valeurs mobilières lorsque leur seul but est de fournir un accès numérique à une application ou un service et que le jeton peut déjà être utilisé à cette fin au moment de son émission.
Si le jeton sert également d'investissement, il peut être considéré comme un titre financier. Les directives officielles de la FINMA relatives aux ICO constituent un point de départ utile pour les projets envisageant la Suisse.
Japon
L'Agence des services financiers applique l'un des régimes d'agrément les plus stricts au monde, ce qui a permis de maintenir le marché japonais des ICO de taille modeste par rapport aux États-Unis, à l'UE et à Singapour.
Chine
Les ICO et le trading de cryptomonnaies sont totalement interdits depuis septembre 2017, ce qui a poussé les projets fondés par des Chinois à s'installer à Hong Kong, à Singapour ou dans des juridictions offshore.
Émirats arabes unis
À Dubaï, la VARA (Virtual Assets Regulatory Authority) réglemente l'émission d'actifs virtuels en dehors du DIFC (zones franches financières), tandis que la SCA (Securities and Commodities Authority) et les organismes de réglementation des zones franches financières couvrent les autres valeurs mobilières et produits financiers.
Le cadre VARA 2026 exige que les émetteurs évaluent la catégorie de leurs jetons, obtiennent une approbation ou une licence le cas échéant, publient un livre blanc conforme et respectent les exigences en matière de LBC/FT, de technologie, de divulgation et de marketing.
Les stablecoins ont désormais leur propre loi américaine.
Pendant des années, la supervision des stablecoins aux États-Unis reposait sur la réglementation des services de transfert de fonds et les directives bancaires des États. Cela a changé le 18 juillet 2025, lorsque le président Trump a promulgué la loi GENIUS , créant ainsi le premier cadre fédéral pour les stablecoins du pays.
La loi exige des émetteurs agréés qu'ils maintiennent des réserves à hauteur de 1:1 et qu'ils respectent les obligations de transparence, de conformité et de protection des consommateurs. Dès 2026, les autorités de réglementation ont commencé à transposer la loi en règles détaillées, notamment des propositions du Trésor américain relatives aux régimes étatiques et aux exigences en matière de lutte contre le blanchiment d'argent.
Parallèlement, en Europe, MiCA exige désormais une autorisation et des informations pour les stablecoins classés comme jetons de monnaie électronique.
À quoi ressemble réellement l'application de la loi
Les organismes de réglementation n'ont pas abouti aux règles plus claires de 2026 en ignorant les acteurs malveillants. Quelques cas ont façonné la manière dont chaque projet a abordé la question de la conformité depuis lors.
Terraform Labs (4.5 milliards de dollars, 2024)
Un jury a reconnu Terraform et Do Kwon coupables de fraude boursière liée au stablecoin algorithmique UST et à son jeton associé LUNA. L'accord prévoit la restitution d'environ 3.6 milliards de dollars, 467 millions de dollars d'intérêts et une amende civile de 420 millions de dollars, selon l' annonce de la SEC . Do Kwon fait également l'objet de poursuites pénales distinctes.
Ripple Labs (2020-2025)
La SEC a poursuivi Ripple en justice concernant les ventes de XRP en décembre 2020, et une décision de justice de 2023 a établi une distinction nette : les ventes institutionnelles de XRP étaient considérées comme des titres non enregistrés, mais pas les ventes sur les marchés publics.
Les deux parties ont finalement abandonné leurs appels en août 2025, et Ripple a payé une amende de 125 millions de dollars, mettant ainsi fin à l'une des affaires les plus longues de l'histoire des cryptomonnaies et laissant cette distinction entre public et institutionnel comme un précédent durable.
Kik (100 millions de dollars, 2019)
Kik a levé 100 millions de dollars en vendant des jetons « Kin » présentés comme un produit utilitaire. Un tribunal a rejeté cette affirmation et Kik a accepté un accord à l'amiable pour une amende de 5 millions de dollars. Avec l'affaire Munchee, ce cas illustre pourquoi les avocats continuent de rappeler aux fondateurs qu'un produit fonctionnel ne les exempte pas automatiquement des lois sur les valeurs mobilières si leur marketing véhiculait un message différent.
Feuille de route pratique pour le lancement d'une ICO conforme
Si vous prévoyez effectivement une vente de jetons, voici l'ordre que suivent la plupart des projets conformes :
1. Définissez le rôle du token : Avant même d’écrire la moindre phrase marketing, il est essentiel de comprendre que la gouvernance, l’accès, le partage des revenus et les tokens de paiement font tous l’objet d’un examen approfondi. C’est à ce stade que la tokenomics doit être définie ; l’offre, la distribution, l’acquisition progressive et les incitations peuvent influencer la perception du token par les régulateurs et les investisseurs.
2. Faites réaliser une analyse Howey par un avocat spécialisé en droit des valeurs mobilières : comparez votre projet à la taxonomie en cinq catégories de la SEC ainsi qu’au test en quatre points. Consignez votre raisonnement par écrit. Ce document vous sera utile en cas de question.
3. Choisissez délibérément vos juridictions : décidez où vous vendrez, où vous bloquerez et si vous suivez une exemption américaine, un livre blanc MiCA ou les deux.
4. Choisissez votre voie de conformité : Reg D, Reg A+, Reg CF ou enregistrement complet aux États-Unis ; ou dépôt d'un livre blanc MiCA dans l'UE, en fonction du montant que vous levez et des personnes à qui vous souhaitez vendre.
5. Faites auditer votre contrat intelligent : vous pouvez faire appel à une entreprise comme CertiK, Trail of Bits ou OpenZeppelin. Prévoyez un budget de 30 000 à 100 000 $ et commencez les démarches au plus tôt ; un audit dure généralement de quatre à huit semaines. Le guide des contrats intelligents d’UEEx explique l’importance des tests et de l’examen indépendant du code.
6. Mettez en place des contrôles KYC et AML rigoureux : ne vous contentez pas d’une simple case à cocher. Faites appel à un prestataire certifié comme Jumio, Onfido ou Sumsub et vérifiez que votre compte ne figure pas sur les listes de sanctions. Notre guide sur les ressources KYC et la vérification d’identité propose un exemple concret de la mise en œuvre des contrôles d’identité sur une plateforme de cryptomonnaies.
7. Adoptez une approche marketing honnête : tous les cas de poursuites présentés dans ce guide impliquaient des formulations promettant des profits, même indirects. Si votre livre blanc met l’accent sur l’appréciation du prix, attendez-vous à ce que les autorités réglementaires s’en aperçoivent.
Coûts de conformité de l'ICO
Il n'existe pas de coût universel pour lancer une ICO conforme.
Le montant dépend de :
Structure du jeton
Pays cibles
taille de l'offre
Type d'investisseur
Structure légale
Licences requises
Exigences KYC et AML
Travail de comptabilité
Développement de contrats intelligents
Audits de sécurité
Rapports continus
Bien que l'article mentionne des estimations de coûts en fonction de la voie réglementaire, ces chiffres ne doivent être considérés que comme des estimations de planification, et non comme des prix de marché fixes pour 2026.
Les coûts juridiques liés à un petit projet de jetons et à une importante offre de titres réglementés peuvent être très différents. L'essentiel est de prévoir un budget pour la conformité avant le début de la vente de jetons.
Erreurs courantes en matière de réglementation des ICO
Voici quelques erreurs réglementaires à surveiller
1. Qualifier un jeton de jeton utilitaire sans le tester : l’appellation n’a aucune incidence sur les conséquences juridiques. Seuls le jeton lui-même, la transaction et le marketing sont déterminants.
2. Supposer qu'une société offshore résout tout : une société offshore des îles Caïmans, des Îles Vierges britanniques ou autre ne supprime pas automatiquement les réglementations des pays où vivent les investisseurs.
3. Négliger le marketing : Un livre blanc examiné juridiquement ne peut pas protéger un projet contre les déclarations publiques trompeuses.
4. Lancement avant classification : Une fois les premiers fonds encaissés, il devient plus difficile de modifier la structure. La classification juridique doit précéder la vente.
5. Traiter tous les pays de la même manière : MiCA peut fournir un cadre commun à l’UE, mais les États-Unis, le Royaume-Uni, Singapour, la Suisse, le Japon et d’autres juridictions ont leurs propres règles.
6. Supposons qu'une cotation sur une plateforme d'échange rende l'ICO légale : une plateforme d'échange peut mener sa propre vérification préalable, mais cela ne rend pas automatiquement l'offre de jetons initiale conforme.
L'avenir de la réglementation des ICO
Trois éléments méritent d'être surveillés d'ici la fin de l'année 2026 et jusqu'en 2027 :
1. Adoption ou non du CLARITY Act : un vote du Sénat n’est désormais pas attendu avant septembre 2026. En cas d’échec ou de nouveau de blocage, la SEC a déclaré qu’elle poursuivrait néanmoins son propre processus d’élaboration de règles formelles sur la « Réglementation Crypto », en s’appuyant directement sur la taxonomie de mars 2026.
2. L'étendue de l'influence de MiCA : Le Royaume-Uni, le Brésil et plusieurs régulateurs de la région Asie-Pacifique ont déjà déclaré qu'ils empruntaient des éléments des règles de réserve et de divulgation de MiCA pour leurs propres cadres réglementaires.
3. La croissance continue des STO : Les Security Token Offerings ont représenté 18 % des ventes de jetons en 2024, contre 8 % l'année précédente, car de plus en plus de projets choisissent la certitude plutôt que la rapidité.
Rien de tout cela ne simplifie la réglementation des ICO. Mais comparée au brouillard dans lequel évoluaient les fondateurs et les investisseurs il y a encore deux ans, 2026 est la première année où les règles ressemblent enfin à une carte plutôt qu'à un champ de mines.
Réflexions finales
Le marché des ICO évolue vers des levées de fonds plus structurées. Les projets peuvent désormais choisir entre les ventes privées de jetons, les offres de titres réglementées, le financement participatif, les lancements via les plateformes d'échange et d'autres modèles.
Dans le même temps, les autorités réglementaires précisent de plus en plus la différence entre un actif crypto et la transaction qui l'implique.
Les États-Unis en sont un bon exemple. L'interprétation de la SEC de mars 2026 propose une taxonomie plus claire des crypto-actifs et explique dans quelles conditions les crypto-actifs non financiers peuvent être intégrés à un contrat d'investissement.
L’UE a opté pour une approche différente avec MiCA, en imposant des exigences spécifiques aux offres et aux prestataires de services liés aux crypto-actifs. Le Royaume-Uni développe un autre modèle, son nouveau régime relatif aux crypto-actifs devant entrer en vigueur en octobre 2027.
Cela signifie que les émetteurs d'ICO doivent s'attendre à davantage de règles, et non à moins. Toutefois, des règles plus claires peuvent aussi faciliter la création de produits fiables pour les investisseurs et les plateformes d'échange dans le cadre de projets sérieux.
Rejoignez l'UEEx
Découvrez la plateforme de gestion de patrimoine numérique leader au monde
Oui, une ICO peut être légale aux États-Unis, mais cela dépend du jeton, de l'offre, de l'émetteur et des investisseurs. Si la transaction porte sur des titres financiers, l'émetteur doit généralement enregistrer l'offre ou se prévaloir d'une exemption. L'interprétation de la SEC de mars 2026 fournit des directives actualisées sur les crypto-actifs et les transactions les concernant.
Chaque jeton ICO est-il considéré comme un titre financier ?
Non, certains actifs cryptographiques ne sont pas considérés comme des valeurs mobilières. L'interprétation de la SEC de 2026 identifie des catégories telles que les matières premières numériques, les objets de collection numériques et les outils numériques qui ne sont pas des valeurs mobilières. Cependant, une transaction portant sur un actif cryptographique non considéré comme une valeur mobilière peut tout de même constituer un contrat d'investissement, selon les circonstances.
Puis-je contourner la réglementation américaine en bloquant les investisseurs américains ?
Pas automatiquement. Un émetteur peut imposer des restrictions géographiques et des mécanismes de contrôle des investisseurs, mais affirmer simplement que les investisseurs américains sont interdits ne répond pas à toutes les questions juridiques. La structure et le déroulement concrets de l'offre sont déterminants.
Le dispositif MiCA s'applique-t-il aux entreprises situées hors de l'UE ?
Oui. Une entreprise située hors de l'UE doit déterminer si son offre ou ses services liés aux cryptomonnaies relèvent du champ d'application de la loi MiCA avant de les commercialiser auprès des résidents de l'UE. La réponse dépend de l'activité et de la structure de l'entreprise.
Avertissement : Cet article est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en matière de transactions ou d’investissement. Les informations qu’il contient ne sauraient être interprétées comme des conseils financiers, juridiques ou fiscaux. Investir dans les cryptomonnaies comporte un risque important de perte financière. Il est impératif de toujours effectuer vos propres recherches avant de prendre toute décision d’investissement.
Transactions avec preuve de réserves
UEEx publie des audits mensuels et des vérifications par des tiers pour chaque marché coté.
Analyses de marché, stratégies de trading, informations sur les contrats à terme et alertes de sécurité, chaque semaine. Plus de 10 000 traders de cryptomonnaies lus par ces abonnés.