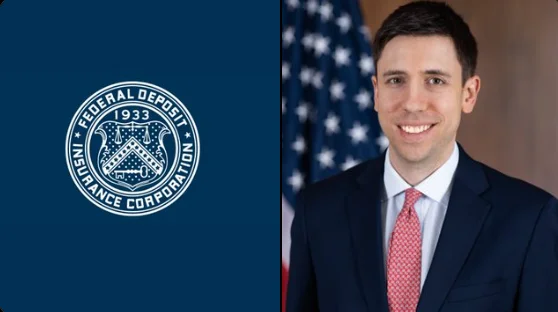
Il presidente della FDIC Travis Hill afferma che le stablecoin ai sensi del Genius Act non saranno idonee per l'assicurazione sui depositi pass-through
Il presidente della Federal Deposit Insurance Corporation (FDIC), Travis Hill, ha chiarito che i detentori di stablecoin non riceveranno la protezione dei depositi garantita dal governo ai sensi del GENIUS Act una volta che la legge entrerà pienamente in vigore.
Intervenendo al Washington Summit organizzato dall'American Bankers Association (ABA), Hill ha spiegato che il quadro normativo creato dalla legge non conferisce alla FDIC l'autorità di assicurare i depositi in stablecoin.
La dichiarazione mette fine alle speculazioni nei settori delle criptovalute e bancario sulla possibilità che i possessori di token ancorati al dollaro possano ricevere protezioni simili a quelle dei conti bancari tradizionali.
Il GENIUS Act, firmato nel luglio 2025 dal presidente degli Stati Uniti Donald Trump, ha introdotto il primo quadro federale completo che disciplina le stablecoin di pagamento negli Stati Uniti.
Punti chiave
Travis Hill ha confermato che i possessori di stablecoin non riceveranno l'assicurazione sui depositi garantita dal governo ai sensi del GENIUS Act.
La Federal Deposit Insurance Corporation intende vietare le strutture assicurative pass-through che avrebbero potuto estendere la protezione dei depositi agli utilizzatori di stablecoin.
Gli emittenti di stablecoin saranno tenuti a garantire interamente i loro token ancorati al dollaro con riserve anziché affidarsi alle garanzie federali.
Gruppi bancari, tra cui l'American Bankers Association, sostengono che le stablecoin potrebbero ridurre i depositi bancari tradizionali e stanno spingendo per bloccare il pagamento degli interessi su di esse.
I depositi bancari tokenizzati potrebbero comunque essere idonei per l'assicurazione FDIC perché gli enti regolatori intendono trattarli come depositi convenzionali anche quando emessi su infrastrutture blockchain.
Nessuna assicurazione FDIC per i depositi in stablecoin
Secondo Hill, la FDIC intende chiarire che le stablecoin non possono essere commercializzate o trattate come depositi bancari assicurati. Agli emittenti sarà inoltre vietato far intendere che i loro token godano della protezione della FDIC.
"Se un accordo di pagamento basato su stablecoin fosse idoneo per l'assicurazione pass-through, ciò significherebbe che, se una banca che detiene le riserve dell'emittente in un conto deposito fallisse, la FDIC assicurerebbe il conto deposito in base agli interessi dei titolari di stablecoin, anziché assicurare il conto come un conto deposito aziendale idoneo per un'assicurazione di soli 250,000 dollari."
Hill ha affermato che le autorità di regolamentazione stanno elaborando una norma che vieterebbe esplicitamente le strutture di "assicurazione pass-through" per le stablecoin. In base a tale accordo, un intermediario finanziario potrebbe potenzialmente ottenere la copertura FDIC per conto dei singoli clienti, anziché trattare le riserve come un singolo deposito aziendale.
La posizione della FDIC di fatto chiuderebbe quella strada agli emittenti di stablecoin.
L'assicurazione pass-through in genere richiede agli istituti finanziari di conservare registrazioni chiare che identifichino ogni singolo depositante. Hill ha osservato che la maggior parte dei grandi ecosistemi di stablecoin non soddisfa attualmente questi standard di verifica, rendendo tali strutture assicurative impraticabili secondo le normative vigenti.
Cosa richiede realmente il GENIUS Act
Il GENIUS Act stabilisce linee guida normative per le stablecoin di pagamento emesse negli Stati Uniti. Pur non prevedendo un'assicurazione sui depositi, richiede agli emittenti di mantenere una copertura completa per i propri token.
Ciò significa che ogni stablecoin ancorata al dollaro deve essere supportata da un'attività di riserva equivalente, come liquidità o titoli del Tesoro statunitense a breve termine. In pratica, il valore di una stablecoin dipenderebbe dalle riserve dell'emittente piuttosto che da una garanzia federale.
L'approccio traccia una linea netta tra le stablecoin e i depositi bancari tradizionali.
A differenza dei fondi detenuti in un conto corrente o di risparmio presso una banca assicurata, i saldi delle stablecoin non sono protetti dal governo federale nel caso in cui un emittente fallisca o le sue riserve diventino inaccessibili.
Si prevede che la legge entrerà pienamente in vigore 18 mesi dopo la sua firma o 120 giorni dopo che le agenzie di regolamentazione, tra cui la FDIC e il Dipartimento del Tesoro degli Stati Uniti, avranno finalizzato le norme di attuazione richieste.
Le banche sono preoccupate per la fuga dei depositi
Il settore bancario ha monitorato attentamente la crescita delle stablecoin, in particolare la loro capacità di dirottare fondi dai depositi bancari tradizionali.
Gli analisti del settore avvertono che l'adozione diffusa delle stablecoin potrebbe indebolire la base di finanziamento principale delle banche. Secondo gli analisti di Jefferies, la crescita delle stablecoin potrebbe ridurre i depositi bancari di circa il 3-5% nei prossimi cinque anni.
Le banche comunitarie hanno espresso particolare preoccupazione circa la possibilità che le stablecoin possano fungere da alternative ai conti tradizionali.
A gennaio, l'ABA ha delineato diverse priorità per i legislatori, tra cui la limitazione dell'offerta di interessi o rendimenti agli utenti da parte delle stablecoin di pagamento. I gruppi bancari sostengono che le stablecoin con rendimento potrebbero agire come concorrenti diretti dei conti di deposito, pur operando al di fuori dello stesso quadro normativo.
Il dibattito politico continua a Washington
Le osservazioni di Hill si sono concentrate sul GENIUS Act e non hanno affrontato la più ampia legislazione sulla struttura del mercato delle risorse digitali attualmente in discussione al Senato degli Stati Uniti.
Si prevede che questo disegno di legge separato affronti diverse questioni irrisolte nel settore delle criptovalute, tra cui le azioni tokenizzate, i programmi di rendimento delle stablecoin e la supervisione normativa.
Il dibattito ha suscitato forti disaccordi tra le istituzioni finanziarie e i sostenitori delle risorse digitali.
Patrick Witt, consulente per le risorse digitali della Casa Bianca, ha recentemente criticato i tentativi dei gruppi bancari di modellare la legislazione in modo da limitare la concorrenza dei servizi finanziari basati sulle criptovalute.
Witt ha sostenuto che il disegno di legge sulla struttura del mercato dovrebbe continuare a sostenere l'innovazione anziché limitare le tecnologie finanziarie emergenti.
La Casa Bianca ha già ospitato diversi incontri con i partecipanti del settore nel 2026 per risolvere le controversie sulla legislazione.
Depositi tokenizzati trattati in modo diverso
Hill ha anche affrontato un altro trend in crescita nella tecnologia finanziaria: i depositi bancari tokenizzati.
A differenza delle stablecoin, i depositi tokenizzati rappresentano passività bancarie convenzionali registrate o trasferite tramite la tecnologia blockchain. Hill ha indicato che è probabile che la FDIC li tratti come depositi standard ai fini normativi e assicurativi.
Se si adottasse questo approccio, i depositi tokenizzati emessi dalle banche assicurate potrebbero comunque beneficiare delle stesse tutele che si applicano ai normali conti bancari.
Questa distinzione potrebbe influenzare il modo in cui le istituzioni finanziarie affronteranno le strategie relative agli asset digitali nei prossimi anni.
Una chiara linea regolamentare
I commenti di Hill evidenziano il confine normativo che il governo degli Stati Uniti sta cercando di stabilire tra il sistema bancario tradizionale e le valute digitali emesse privatamente.
Le stablecoin possono operare all'interno di un quadro normativo definito, ma non beneficeranno dell'assicurazione federale sui depositi, una delle principali tutele del sistema bancario statunitense.
Per gli emittenti di stablecoin, ciò significa che mantenere riserve trasparenti e solide pratiche di gestione del rischio sarà fondamentale per mantenere la fiducia degli utenti.
Per gli enti di regolamentazione, l'obiettivo è sostenere l'innovazione finanziaria senza estendere le garanzie governative ad asset che operano al di fuori della tradizionale struttura bancaria.
Akindele T. Francis è una content writer versatile con una vasta esperienza in diversi settori. Specializzata in post di blog, contenuti per siti web, pagine di servizi, testi di vendita accattivanti, ecc., Akindele ha collaborato con numerose agenzie per realizzare contenuti accattivanti ed efficaci. Con un occhio attento ai dettagli e una passione per la creazione di narrazioni d'impatto, Akindele supera costantemente le aspettative dei clienti, ottenendo risultati e migliorando la comunicazione del brand su diverse piattaforme.
Disclaimer : Questo articolo ha scopo puramente informativo e non deve essere considerato un consiglio di trading o di investimento. Nulla di quanto contenuto nel presente documento deve essere interpretato come consulenza finanziaria, legale o fiscale. Il trading o l'investimento in criptovalute comporta un considerevole rischio di perdita finanziaria. Effettuate sempre le dovute verifiche prima di prendere qualsiasi decisione di trading o di investimento.
Scambi commerciali con prova delle riserve
UEEx pubblica audit mensili e verifiche di terze parti su ogni mercato quotato.
Analisi di mercato, strategie di trading, approfondimenti sui future e avvisi di sicurezza, consegnati settimanalmente. Letto da oltre 10,000 trader di criptovalute.
Niente spam. Puoi disiscriverti in qualsiasi momento.