Secondo gli ultimi dati Gallup , circa sei americani su dieci possiedono azioni in qualche forma . Eppure, se non avete mai acquistato un'azione, non siete certo i soli. Molte persone si tengono alla larga dal mercato semplicemente perché nessuno ha mai spiegato in termini semplici come funziona investire.
Questa guida si propone proprio questo. Tratteremo le nozioni di base del mercato azionario che ogni principiante deve conoscere, tra cui cosa sono le azioni, come gli ETF permettono di investire in centinaia di aziende contemporaneamente, come aprire il primo conto di intermediazione e come creare un semplice piano di investimento a lungo termine.
Niente tecnicismi e nessuna pressione per diventare un day trader. Solo un percorso chiaro che parte da "Non so da dove iniziare" e arriva al tuo primo investimento.
Punti chiave
Inizia semplice. Per la maggior parte dei principianti, un ETF sull'indice S&P 500 a basso costo come VOO o IVV è una scelta iniziale più intelligente rispetto all'acquisto di singoli titoli azionari.
Investire con il pilota automatico. Imposta versamenti mensili automatici e controlla il tuo conto trimestralmente, non quotidianamente. La routine, per quanto noiosa, è meglio di un'attività eccitante e rischiosa.
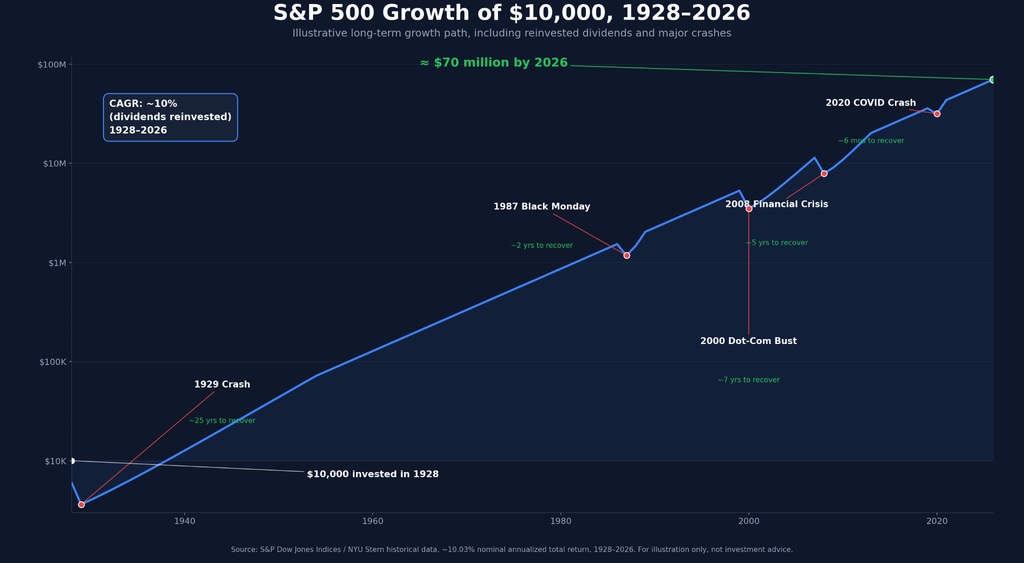
Il tempo fa il lavoro più impegnativo. Investendo 500 dollari al mese con un rendimento medio annuo del 10% per 30 anni, si arriva a circa 1.1 milioni di dollari. La stessa somma depositata su un conto di risparmio con un rendimento dello 0.5% si riduce a circa 194,000 dollari.
Prima di tutto, prendi i soldi gratis. Prima di tutto, approfitta sempre del contributo del tuo datore di lavoro al piano pensionistico 401(k). Poi, se possibile, versa il massimo importo consentito in un conto IRA Roth o tradizionale.
Mai vendere in preda al panico. In media, ogni uno o due anni si verificano cali del mercato azionario pari o superiori al 10%. È normale, non è un motivo per vendere.
Unisciti a UEEx
Scopri la piattaforma di gestione patrimoniale digitale leader al mondo
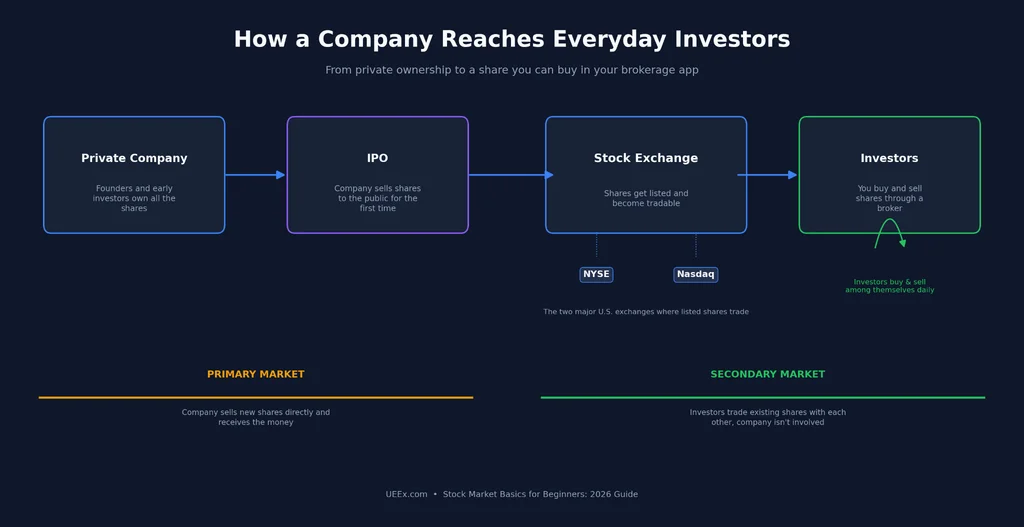
Il mercato azionario è un sistema di borse, tra cui la Borsa di New York (NYSE) e il Nasdaq, dove gli investitori comprano e vendono azioni di società quotate in borsa. Possedere un'azione conferisce una piccola partecipazione in quell'azienda e, in alcuni casi, una parte dei suoi profitti sotto forma di dividendi.
I prezzi delle azioni variano nel corso della giornata in base alle reazioni degli investitori agli utili aziendali, alle condizioni economiche, ai tassi di interesse e alla domanda e offerta. Sebbene le oscillazioni giornaliere possano essere imprevedibili, i rendimenti a lungo termine si sono storicamente dimostrati solidi. A luglio 2026, l'indice S&P 500 , che monitora 500 aziende leader negli Stati Uniti, aveva registrato un rendimento annualizzato a 10 anni del 13.17%.
Come funzionano realmente le borse valori
Non è necessario comprendere a fondo i meccanismi per investire bene, ma una rapida panoramica può essere d'aiuto:
Orari di trading Gli orari di negoziazione sono dalle 9:30 alle 4:00 (fuso orario orientale), dal lunedì al venerdì. Alcuni broker offrono ora anche la possibilità di negoziare al di fuori degli orari di apertura, ma i prezzi tendono a essere meno prevedibili al di fuori di tali orari.
I prezzi sono determinati dalla domanda e dall'offerta. Quando c'è un numero maggiore di acquirenti rispetto ai venditori, il prezzo sale, mentre quando c'è un numero maggiore di venditori rispetto agli acquirenti, il prezzo scende.
Operatori di mercato e sistemi elettronici Gli ordini di acquisto e di vendita vengono abbinati in frazioni di secondo, motivo per cui le transazioni vengono eseguite quasi istantaneamente.
Le principali borse statunitensi
Borsa di New York (NYSE): Sede di molte aziende storiche e famose come Disney, JPMorgan Chase e Coca-Cola. Dispone ancora di una sala contrattazioni fisica a Manhattan.
Nasdaq: Completamente elettronico e fortemente orientato alla tecnologia, con un elenco di aziende come Apple, Microsoft e Amazon.
Mercati OTC: Qui operano aziende più piccole e meno regolamentate. I principianti dovrebbero generalmente evitarlo finché non avranno acquisito maggiore esperienza.
Perché tutto questo è importante per te personalmente? Perché i mercati azionari sono uno dei principali modi in cui le persone comuni costruiscono ricchezza a lungo termine. Il denaro depositato su un conto corrente perde valore a causa dell'inflazione ogni anno. Tuttavia, il denaro investito in un portafoglio diversificato è storicamente cresciuto molto più rapidamente dell'inflazione su lunghi periodi di tempo.
Gli elementi costitutivi delle azioni
Scopriamo cosa sono le azioni e come guadagnare con esse.
Che cosa è un titolo azionario?
Un'azione rappresenta una piccola quota di proprietà di un'azienda. Se un'azienda ha un miliardo di azioni in circolazione e tu ne possiedi una, tecnicamente possiedi un miliardesimo di quell'azienda. Sembra una quantità irrisoria, e lo è, ma rappresenta anche una vera e propria quota di proprietà: in qualità di azionista, hai diritto di voto su determinate questioni aziendali e a una parte degli utili qualora l'azienda li distribuisca.
Ecco un esempio concreto: secondo gli ultimi documenti depositati, Apple ha circa 14.8 miliardi di azioni in circolazione. Se acquistaste 10 azioni a circa 230 dollari ciascuna, spendereste 2,300 dollari e possedereste una piccolissima, ma reale, fetta di una delle aziende più preziose al mondo.
Azioni ordinarie vs. azioni privilegiate
Quasi tutto ciò che un principiante acquista sono azioni ordinarie. Queste conferiscono diritto di voto e la possibilità che il prezzo delle azioni aumenti, oltre ai dividendi, se la società li distribuisce.
D'altro canto, le azioni privilegiate si comportano più come un'obbligazione. Solitamente pagano un dividendo fisso, non conferiscono diritto di voto e il loro prezzo non subisce grandi oscillazioni. La maggior parte dei principianti non ha mai bisogno di informarsi sulle azioni privilegiate.
Come le azioni ti fanno davvero guadagnare
Ci sono due modi:
Apprezzamento del prezzo (guadagni di capitale): Acquisti un'azione a 100 dollari e in seguito la vendi a 150 dollari, intascando un profitto di 50 dollari per azione.
Dividendi: Alcune aziende distribuiscono agli azionisti una parte degli utili, di solito ogni trimestre. Coca-Cola, ad esempio, ha storicamente distribuito un dividendo con un rendimento compreso tra il 2.5% e il 3%.
Mettendo insieme entrambi gli elementi si ottiene il "rendimento totale". Supponiamo di aver acquistato azioni Microsoft all'inizio del 2023 a circa 240 dollari l'una, di aver incassato i dividendi e che il titolo sia salito fino a raggiungere i 400 dollari alla fine del 2025. Il rendimento totale include sia l'aumento di prezzo che i dividendi percepiti, motivo per cui il rendimento totale è solitamente un dato più veritiero rispetto al solo prezzo.
Comprendere le tipologie e i settori azionari
Tipi di azioni
Titoli in crescita: Le aziende che prevedono una rapida crescita degli utili spesso reinvestono i profitti anziché distribuire dividendi. In genere sono più volatili. Si pensi a Nvidia o Tesla.
Azioni di valore: Aziende consolidate che vengono scambiate a prezzi relativamente bassi rispetto ai loro utili. Spesso più stabili. Si pensi a Berkshire Hathaway o Johnson & Johnson.
Azioni con dividendi: Aziende consolidate che distribuiscono un flusso costante di reddito, spesso con un rendimento annuo compreso tra il 2% e il 6%. Apprezzate da pensionati e investitori orientati al reddito.
Titoli azionari di prim'ordine: Aziende grandi, finanziariamente solide e ben consolidate come Apple, Microsoft o Visa. Spesso coincidono con le azioni che distribuiscono dividendi.
11 settori del mercato azionario
L'indice S&P 500 è suddiviso in 11 settori secondo lo standard di classificazione industriale globale (Global Industry Classification Standard). Nel 2026, il settore delle tecnologie dell'informazione (Information Technology) era di gran lunga il più grande, rappresentando circa un terzo dell'indice, trainato in gran parte dal boom degli investimenti nell'intelligenza artificiale.
Seguono i settori sanitario, finanziario e dei beni di consumo discrezionali, mentre energia, servizi di pubblica utilità, immobiliare e materiali rappresentano quote minori.
Non è necessario memorizzarli tutti e 11. Il concetto pratico da ricordare è questo: un ETF sull'indice S&P 500 diversifica automaticamente il vostro capitale in tutti i settori, in proporzione alla ponderazione dell'economia reale. Questa diversificazione intrinseca è uno dei motivi principali per cui gli ETF sono così adatti ai principianti.
Spiegazione dei principali indici di mercato
Sentirai parlare continuamente di "mercato", ma il mercato non è un'unica entità. Solitamente è un'abbreviazione che si riferisce a uno di questi concetti:
L'indice S&P 500: il vero punto di riferimento.
L'indice S&P 500 monitora le 500 maggiori società statunitensi quotate in borsa, ponderate in base alla capitalizzazione di mercato, e rappresenta circa l'80% del valore totale del mercato azionario statunitense. È l'indice di riferimento utilizzato dalla maggior parte dei fondi pensione e dei consulenti finanziari, ed è quello che Warren Buffett consiglia da decenni agli investitori.
A settembre 2026, l'indice risultava insolitamente concentrato. Secondo S&P Dow Jones Indices , le prime 10 aziende, guidate da Nvidia, Apple, Microsoft, Amazon e Alphabet, rappresentavano circa il 37-38% del valore totale dell'indice. Si tratta della concentrazione più alta mai registrata, dovuta in gran parte alle dimensioni di una manciata di giganti del settore tecnologico.
È importante saperlo, perché quando si acquista un ETF sull'indice S&P 500, si ottiene un'esposizione maggiore a poche grandi aziende tecnologiche rispetto a quanto suggerito dalla dicitura "500 aziende".
Il Dow Jones Industrial Average (DJIA)
L'indice Dow Jones monitora solo 30 grandi aziende ben note, tra cui Boeing, Disney, Goldman Sachs e McDonald's. È il più antico indice statunitense, risalente al 1896, ed è per questo che continua a ricevere tanta attenzione dai media.
Tuttavia, poiché è ponderato in base al prezzo anziché alla capitalizzazione di mercato e comprende solo 30 aziende, la maggior parte degli esperti lo considera un'istantanea meno accurata del mercato complessivo rispetto all'indice S&P 500.
Il Nasdaq Composite
Questo indice comprende oltre 3,000 società quotate al Nasdaq ed è fortemente orientato al settore tecnologico. Tende a sovraperformare l'S&P 500 durante i mercati rialzisti e a subire cali più marcati durante le fasi di recessione, poiché i titoli tecnologici sono generalmente più volatili. L'ETF QQQ replica un indice correlato, il Nasdaq-100, composto dalle 100 maggiori società non finanziarie quotate al Nasdaq.
Altri indici da conoscere
Russell 2000: Monitora 2,000 piccole aziende statunitensi, fornendoti un quadro completo dei titoli a bassa capitalizzazione.
Wilshire 5000: Un indicatore generale che comprende quasi l'intero mercato azionario statunitense.
Indici internazionali: Il FTSE 100 (Regno Unito), il Nikkei 225 (Giappone) e lo Shanghai Composite (Cina) monitorano l'andamento delle principali società dei rispettivi paesi.
Azioni individuali o ETF: cosa dovrebbero scegliere i principianti?
Questa è la decisione più importante quando si è agli inizi, quindi vale la pena prendersi del tempo per riflettere.
Cos'è un ETF?
Un fondo negoziato in borsa (ETF) è un paniere di azioni che viene scambiato in borsa proprio come una singola azione. Acquistando una quota di un ETF sull'indice S&P 500, si possiede immediatamente una piccola parte di tutte le 500 società che compongono l'indice, nelle stesse proporzioni dell'indice stesso.
Il Vanguard S&P 500 ETF (VOO), ad esempio, è diventato il primo ETF al mondo a superare i 1 miliardi di dollari di patrimonio gestito nel giugno 2026, secondo LSEG Lipper Alpha . Il suo rapporto di spesa è di appena lo 0.03% all'anno, il che significa che si pagherebbero circa 3 dollari all'anno per ogni 10,000 dollari investiti.
gli ETF iShares Core S&P 500 (IVV) e SPDR S&P 500 ETF Trust (SPY) offrono un'esposizione simile a costi comparabilmente bassi.
Che cosa sono le azioni individuali?
Acquistare un'azione individuale significa possedere quote di una specifica azienda. Richiede un vero e proprio lavoro di ricerca: leggere i bilanci, comprendere il settore, monitorare i risultati trimestrali e tenersi aggiornati sulle notizie che potrebbero influenzare il prezzo. Il potenziale di guadagno può essere elevato.
Ad esempio, le azioni di Nvidia sono aumentate di migliaia di punti percentuali dal 2019, grazie all'esplosione della domanda di intelligenza artificiale. Va notato che il ribasso può essere totale. Le aziende falliscono e, quando ciò accade, gli azionisti sono solitamente gli ultimi a essere pagati, se non addirittura gli ultimi a ricevere un compenso.
Confronto affiancato
Fattore
ETF (Exchange Traded Fund)
Azioni individuali
Diversificazione
Istantaneo, centinaia di aziende
Solo un'azienda
Ricerca necessaria
Minimo
Significativo, in corso
Rischio di perdita totale
Molto basso
Reale, se l'azienda fallisce
Costo tipico
Rapporto di spesa del 0.03%-0.20%
Nessuna commissione, nessun costo ricorrente.
Ideale per
La maggior parte dei principianti
Investitori esperti o particolarmente interessati
Il verdetto
Per circa il 90% delle persone che si avvicinano al mondo degli investimenti, un ETF sull'S&P 500 a basso costo rappresenta la scelta più intelligente per iniziare. È esattamente l'approccio che Warren Buffett raccomanda da anni agli investitori comuni.
"Anche un investitore inesperto può ottenere risultati migliori della maggior parte dei professionisti del settore."
È sorprendente sentire un'affermazione del genere da quello che è probabilmente il miglior selezionatore di titoli della storia. Il suo punto non era che la ricerca non conti, bensì che acquistare costantemente un fondo indicizzato a basso costo sia più redditizio rispetto ai tentativi della maggior parte delle persone di individuare i titoli vincenti.
Se in seguito desideri aggiungere singoli titoli azionari, un approccio ragionevole è quello di aspettare di aver investito per almeno sei mesi, di avere un fondo di emergenza a disposizione e di essere realmente interessato a studiare le aziende, e non solo a seguire le tendenze del momento.
Una struttura comune, una volta acquisita maggiore esperienza, prevede circa l'80% investito in ETF diversificati e il 20% in singoli titoli azionari che hai analizzato personalmente.
Come aprire il tuo primo conto di intermediazione
Questa sezione illustra come aprire il tuo primo conto di intermediazione.
Tipi di account
Le piattaforme di intermediazione online tradizionali (Fidelity, Charles Schwab, E*TRADE) ti offrono il pieno controllo, nessun deposito minimo e nessuna commissione sulla maggior parte delle operazioni su azioni ed ETF. Puoi fare le tue ricerche e prendere le tue decisioni in autonomia.
I robo-advisor (Betterment, Wealthfront, SoFi Automated Investing) creano e gestiscono automaticamente un portafoglio per te, in genere a fronte di una commissione annua di circa lo 0.25%. Ideali per chi preferisce un approccio senza pensieri.
Le società di intermediazione a servizio completo (Morgan Stanley, Merrill Lynch) ti assegnano un consulente personale, ma di solito richiedono un deposito minimo di centinaia di migliaia di dollari e applicano commissioni annuali pari o superiori all'1% del patrimonio gestito. Non sono generalmente il punto di partenza ideale per chi è alle prime armi.
Confronto tra i broker più popolari per principianti (2026)
Broker
Minimo
Negoziazioni di azioni/ETF
Conosciuto per
Fidelity
$0
$0
Strumenti di ricerca efficaci, un servizio clienti impeccabile.
Charles Schwab
$0
$0
Piattaforma completa, buone risorse didattiche
Avanguardia
$0
$0
Fondi indicizzati a basso costo, ideali per una strategia di acquisto e mantenimento a lungo termine.
Robin Hood
$0
$0
Applicazione mobile semplice, configurazione dell'account rapida.
SoFiInvest
$0
$0
Azioni frazionarie, abbinate ad altri prodotti SoFi
Aprire il tuo conto, passo dopo passo
Scegli un broker: Confronta tariffe, qualità delle app per dispositivi mobili e strumenti di ricerca.
Raccogli i tuoi documenti: Ti serviranno il tuo numero di previdenza sociale, la patente di guida e le coordinate bancarie.
Compila la domanda: Aspettatevi domande sul vostro reddito, sulla vostra occupazione e sulla vostra esperienza in materia di investimenti. Si tratta di una procedura standard e obbligatoria per legge.
Finanzia il conto: Collega il tuo conto bancario ed effettua il bonifico. I bonifici bancari standard richiedono solitamente da uno a tre giorni lavorativi.
Verifica la tua identità: La maggior parte dei broker lo conferma immediatamente, entro 24 ore.
Inizia a investire: Una volta ricevuto il finanziamento, sei pronto per effettuare la tua prima operazione.
Quale tipo di conto dovresti utilizzare?
Conto di intermediazione soggetto a tassazione: Flessibile, senza limiti di contribuzione, ma i guadagni sono tassati.
IRA tradizionale: I contributi possono essere deducibili dalle tasse ora; le tasse si pagano al momento del prelievo in pensione. Il limite di contribuzione per il 2026 è di 7,500 dollari, o 8,600 dollari se hai 50 anni o più, secondo il IRS.
Roth IRA: I contributi vengono versati al netto delle imposte, ma la crescita del capitale e i prelievi qualificati al momento del pensionamento sono completamente esenti da imposte. I limiti per il 2026 rimangono invariati rispetto a quanto indicato sopra.
401(c): Offerto tramite il datore di lavoro, spesso con un contributo equivalente da parte del dipendente. Il limite di contribuzione per il dipendente nel 2026 è di 24,500 dollari, secondo l'IRS.
Come acquistare le tue prime azioni o ETF
Ecco come acquistare le tue prime azioni o ETF
Finanziamento del tuo account
La maggior parte delle persone collega un conto bancario e trasferisce denaro tramite ACH, operazione che richiede da uno a tre giorni lavorativi. I bonifici bancari tradizionali, invece, sono più veloci ma solitamente costano dai 25 ai 30 dollari. Inoltre, molti broker ora permettono di iniziare con un investimento minimo di 1-50 dollari, grazie alle azioni frazionarie.
Comprensione delle tipologie di ordini
Ordine a mercato: acquista o vendi immediatamente al prezzo corrente. Ideale per ETF e azioni ad alta liquidità, dove il prezzo si muove a malapena tra il clic su "acquista" e l'esecuzione dell'operazione.
Ordine limite: si imposta il prezzo esatto che si è disposti a pagare o ad accettare e la transazione viene eseguita solo a quel prezzo o a un prezzo migliore. Utile per i titoli azionari più volatili. Ad esempio, se le azioni Microsoft sono quotate a 450 dollari e si imposta un ordine limite a 445 dollari, la transazione verrà eseguita solo se il prezzo scende a 445 dollari o meno.
Ordine stop-loss: un ordine che vende automaticamente se il prezzo di un'azione scende al di sotto di un valore da te impostato. Si tratta di uno strumento più avanzato. La maggior parte dei principianti non ne ha bisogno per gli ETF a larga capitalizzazione, poiché di solito è meglio aspettare che la volatilità si plachi.
Effettuare la tua prima transazione
Accedi alla tua app di intermediazione.
Cerca il ticker (ad esempio, "VOO" per l'ETF Vanguard S&P 500).
Esamina il prezzo attuale, il rapporto costi/ricavi e le prestazioni recenti.
Tocca "Acquista" o "Scambia".
Inserisci l'importo che desideri investire, in azioni intere oppure in un importo in dollari se sono supportate le azioni frazionarie.
Se sei un principiante, per semplicità scegli "Ordine di mercato".
Conferma e invia. La maggior parte delle transazioni viene eseguita in pochi secondi.
Controlla il tuo saldo per confermare che l'acquisto sia andato a buon fine.
Dopodiché, la cosa più importante da fare è impostare investimenti mensili automatici e attivare il reinvestimento dei dividendi, in modo che i dividendi guadagnati vengano automaticamente investiti in ulteriori azioni anziché rimanere inutilizzati.
Per maggiori informazioni su come iniziare a investire in ETF, la nostra guida sui migliori ETF da acquistare ora illustra in dettaglio le diverse opzioni disponibili.
Strategie di investimento per principianti
Le diverse strategie di investimento per principianti
Media del costo in dollari: la strategia pensata per i principianti.
Il metodo del costo medio ponderato (DCA, Dollar-Cost Averaging) consiste semplicemente nell'investire una somma fissa di denaro a intervalli regolari, indipendentemente dall'andamento del mercato in quel determinato giorno. Invece di cercare di indovinare il momento perfetto per investire, si investe con costanza e si lascia che la media lavori a proprio favore.
Supponiamo di investire 500 dollari al mese in un ETF per tre mesi. Il primo mese, il prezzo è di 500 dollari per azione, quindi si acquista un'azione. Il secondo mese, il prezzo scende a 475 dollari, quindi con i 500 dollari se ne acquistano un po' di più. Il terzo mese, il prezzo sale a 525 dollari, quindi se ne acquista un po' di meno. Nel tempo, questo sistema uniforma il costo medio ed elimina completamente le incertezze.
John Bogle, fondatore di Vanguard e pioniere degli investimenti indicizzati, lo ha spiegato in modo semplice:
Il tempo è tuo amico; l'impulsività è tua nemica.
Prevedere il momento giusto per entrare e uscire dal mercato è davvero difficile, anche per i professionisti, e perdere proprio i giorni migliori cercando di entrare e uscire rapidamente può compromettere significativamente i rendimenti a lungo termine.
Investimento a lungo termine (Buy-and-hold)
La filosofia è semplice: acquistare investimenti di qualità e diversificati e mantenerli per anni, idealmente per decenni, invece di reagire a ogni notizia.
"Il peggior nemico di un investitore è probabilmente se stesso."
La paura e l'impazienza sono alla base della maggior parte delle cattive decisioni di investimento, non le informazioni errate. I principianti spesso faticano con la strategia "compra e tieni" per alcuni motivi prevedibili: vendono in preda al panico durante una fase di ribasso, inseguono il titolo di tendenza o controllano il proprio portafoglio così spesso che ogni piccolo calo viene percepito come una crisi.
La soluzione è di una semplicità disarmante: automatizzate i vostri investimenti e controllate il vostro conto trimestralmente anziché quotidianamente.
Asset allocation per età
Una regola empirica di partenza comune è che "110 meno la tua età" equivale a una percentuale approssimativa del tuo portafoglio investito in azioni, con il resto in obbligazioni. Quindi, a 25 anni, questo suggerisce circa l'85% in azioni e il 15% in obbligazioni. A 65 anni, più vicino al 45% in azioni e al 55% in obbligazioni.
Poiché le persone vivono e lavorano più a lungo, alcuni consulenti ora utilizzano la formula "120 meno la tua età", che tende leggermente di più a privilegiare le azioni.
Un esempio semplificato per fascia d'età:
Anni '20 -'30: 85-90% azioni, 10-15% obbligazioni
40: 70-80% azioni, 20-30% obbligazioni
Anni '50 -'60: 55-65% azioni, 35-45% obbligazioni
65 +: 40-50% in azioni, il resto in obbligazioni e liquidità
Questa non è una formula rigida. È un punto di partenza da adattare in base alla propria tolleranza al rischio e ai propri obiettivi.
riequilibrio
Una volta all'anno, verifica se la composizione effettiva del tuo portafoglio tra azioni e obbligazioni si è discostata dal tuo obiettivo. Se il tuo obiettivo è l'80% di azioni e il 20% di obbligazioni, ma un mercato azionario in rialzo ti ha portato all'85/15, valuta la possibilità di vendere una parte delle azioni e aumentare l'esposizione obbligazionaria per tornare in linea con l'obiettivo. I robo-advisor in genere gestiscono questa operazione automaticamente.
Indicatori chiave che ogni principiante dovrebbe conoscere
Comprendere questi indicatori chiave semplifica il tuo percorso di investimento.
Capitalizzazione di mercato
Questo rappresenta il valore totale di un'azienda: prezzo delle azioni moltiplicato per il numero totale di azioni in circolazione. Le società a grande capitalizzazione (generalmente con una capitalizzazione pari o superiore a 10 miliardi di dollari) tendono ad essere più stabili. Le società a piccola capitalizzazione (all'incirca tra 250 milioni e 2 miliardi di dollari) comportano maggiori rischi e offrono un maggiore potenziale di crescita.
Rapporto prezzo/utili (P/E).
Il rapporto prezzo/utili (P/E) mostra quanto gli investitori sono disposti a pagare per ogni dollaro di utili di un'azienda. Un'azione quotata a 100 dollari con utili annui per azione pari a 5 dollari ha un P/E di 20. I titoli tecnologici ad alta crescita spesso vengono scambiati a rapporti P/E più elevati rispetto ai titoli value di aziende consolidate e stabili, perché gli investitori sono disposti a pagare un prezzo maggiore per la crescita futura prevista.
Guadagni per azione (EPS)
L'EPS (utile per azione) misura l'utile di un'azienda diviso per il numero di azioni in circolazione. Un EPS in crescita nel tempo è generalmente un segnale positivo, poiché i prezzi delle azioni tendono a seguire la crescita degli utili nel lungo periodo.
Dividend Yield
Questo valore si ottiene dividendo l'importo del dividendo annuale per il prezzo corrente dell'azione. Un'azione quotata a 60 dollari che paga 1.80 dollari di dividendi all'anno ha un rendimento del 3%. Rendimenti insolitamente elevati, superiori al 6% circa, possono talvolta indicare che un'azienda si trova in difficoltà finanziarie, piuttosto che rappresentare un ottimo affare.
beta
Il beta misura la volatilità di un titolo azionario rispetto all'andamento generale del mercato. Un beta pari a 1.0 indica che il titolo tende a muoversi in linea con il mercato. Un beta superiore a 1.0 indica oscillazioni più ampie in entrambe le direzioni; un beta inferiore a 1.0 indica oscillazioni più contenute. I principianti che cercano un investimento più stabile spesso preferiscono titoli con un beta più basso.
Errori comuni da principianti da evitare
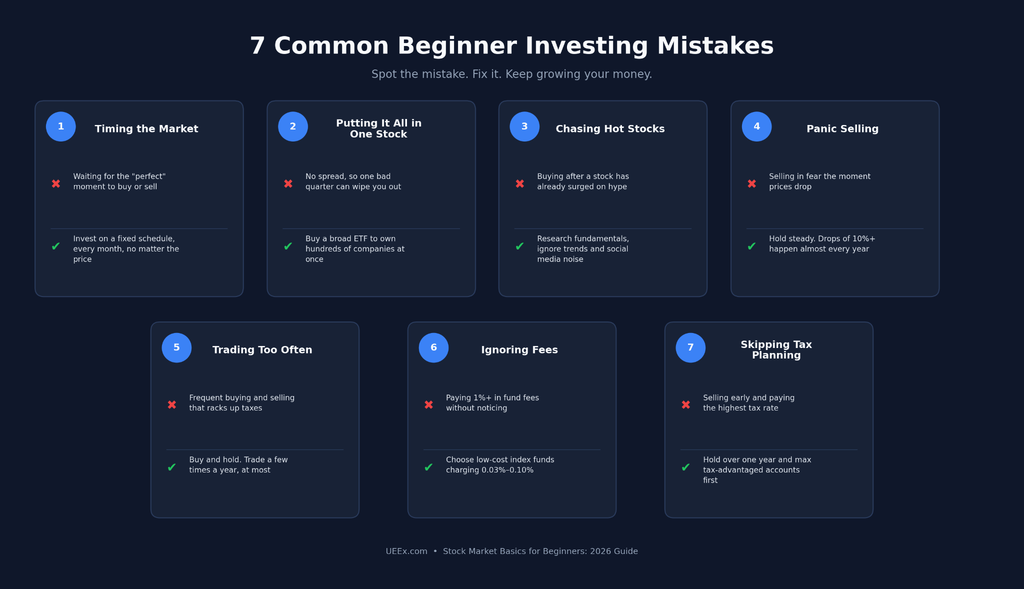
Questi sono errori comuni che ogni principiante dovrebbe evitare
Cercando di prevedere l'andamento del mercato
Aspettare il momento perfetto per comprare, o vendere poco prima di un temuto crollo, sembra una strategia intelligente ma raramente si rivela vincente, nemmeno per i professionisti. Un approccio costante basato sulla media del costo in dollari elimina completamente questa pressione.
Non diversificare
Investire una grossa fetta del proprio capitale in un singolo titolo azionario o in un singolo settore è uno dei modi più rapidi per assumersi rischi inutili. Un singolo ETF risolve questo problema all'istante, diversificando il capitale su centinaia di società.
A caccia di titoli azionari di successo
Acquistare qualcosa solo perché ha già registrato un'impennata e tutti ne parlano è una trappola comune. Quando un titolo entra in trend, gran parte del guadagno facile è spesso già alle spalle.
Vendite dettate dal panico durante le fasi di recessione.
I mercati tendono a subire cali del 10% o più con una certa regolarità, storicamente all'incirca ogni uno o due anni. Vendere durante una fase ribassista significa consolidare una perdita che un investitore paziente potrebbe non aver mai effettivamente subito.
overtrading
Comprare e vendere frequentemente comporta un aumento delle tasse e spesso porta a risultati peggiori rispetto al semplice mantenimento a lungo termine. La stragrande maggioranza dei trader attivi a breve termine ottiene risultati inferiori rispetto a una strategia di acquisto e mantenimento a lungo termine, secondo una ricerca riassunta da Morningstar.
Ignorare le commissioni
Una commissione annua dell'1% può sembrare irrisoria, ma se capitalizzata su 20 anni, può erodere silenziosamente una parte significativa dei rendimenti rispetto a un fondo che applica una commissione dello 0.03%. È sempre consigliabile verificare il rapporto di spesa di un fondo prima di investire.
Non pensare alle tasse
La vendita di un investimento detenuto per meno di un anno è generalmente tassata con l'aliquota ordinaria dell'imposta sul reddito. Se l'investimento è detenuto per più di un anno, in genere si ha diritto all'aliquota agevolata prevista per le plusvalenze a lungo termine. Di solito, la strategia più saggia è quella di massimizzare i versamenti in conti con agevolazioni fiscali come un 401(k) o un IRA prima di investire in un conto soggetto a tassazione ordinaria.
Gestione del rischio e protezione del portafoglio
Ecco come gestire il rischio e proteggere il tuo portafoglio
Conoscere la Tolleranza al Rischio
Chiediti onestamente: se il tuo portafoglio perdesse il 30% in pochi mesi, venderesti tutto, manterresti la posizione o lo considereresti un'opportunità di acquisto? La tua risposta, unitamente al tuo orizzonte temporale e alla stabilità del tuo reddito, dovrebbe determinare la percentuale del tuo portafoglio investita in azioni rispetto ad attività più sicure come obbligazioni o liquidità.
Prima di tutto, create il vostro fondo di emergenza.
Prima di investire un solo dollaro in borsa, la maggior parte dei consulenti finanziari raccomanda di accantonare una somma pari a tre-sei mesi di spese di sostentamento in un conto di risparmio ad alto rendimento. I mercati finanziari e la perdita del lavoro tendono a presentarsi insieme, come è successo nel 2008 e nel 2020, quindi avere liquidità a disposizione significa non essere mai costretti a vendere investimenti in un momento inopportuno per far fronte a un'emergenza.
Un percorso ragionevole potrebbe essere il seguente: creare un piccolo fondo di emergenza iniziale, estinguere eventuali debiti con interessi elevati, sfruttare al massimo il contributo del datore di lavoro al piano pensionistico 401(k), completare la costituzione del fondo di emergenza per 3-6 mesi, quindi iniziare a versare il massimo possibile in un conto IRA e investire al di là dei fondi pensione.
Dimensionamento della posizione
Una regola generale è quella di evitare di investire più del 5% del proprio portafoglio in un singolo titolo azionario. Questa regola non si applica agli ETF diversificati, poiché un fondo come VOO è già, per sua natura, diversificato su 500 società.
Un semplice esempio di portafoglio iniziale diversificato da 10,000 dollari potrebbe essere il seguente:
70% investito in un ETF azionario statunitense diversificato (come VOO)
10% in un ETF azionario internazionale
10% in un ETF obbligazionario
Il 10% è suddiviso tra i singoli titoli azionari che hai analizzato.
Se stai valutando se costruire un portafoglio azionario o esplorare le criptovalute, la nostra guida "Criptovalute o azioni: quale investimento fa per te?" analizza nel dettaglio i rischi e i rendimenti di ciascuna opzione.
Investimenti con agevolazioni fiscali per principianti
401 (k) Piani
Il 401(k) è un piano pensionistico aziendale. Per il 2026, i dipendenti possono versare fino a 24,500 dollari, o fino a 32,500 dollari se hanno 50 anni o più, secondo l'IRS (Internal Revenue Service).
Se il tuo datore di lavoro offre un contributo integrativo, ad esempio il 50% del tuo versamento fino al 6% del tuo stipendio, si tratta di denaro gratuito. Contribuisci sempre almeno quanto basta per ottenere il massimo contributo integrativo prima di investire altrove.
IRA tradizionale vs. Roth IRA
Caratteristica
IRA tradizionale
Roth IRA
Limite di contribuzione
7,500 dollari nel 2026 (8,600 dollari se si hanno più di 50 anni)
7,500 dollari nel 2026 (8,600 dollari se si hanno più di 50 anni)
Beneficio fiscale
Le donazioni possono essere deducibili dalle tasse
I contributi vengono versati con reddito al netto delle imposte.
Crescita
Tasse differite
Senza tasse
Prelievo qualificato
Tassato come reddito ordinario
Senza tasse
Limiti di reddito
La detrazione può ridursi gradualmente in base al reddito e alla copertura assicurativa sul lavoro.
Il contributo si riduce progressivamente per redditi compresi tra $153,000 e $168,000 per i contribuenti single e tra $242,000 e $252,000 per le coppie sposate che presentano la dichiarazione congiunta.
Ideale per
Persone che desiderano una potenziale detrazione fiscale ora e si aspettano un'aliquota fiscale inferiore al momento del pensionamento.
Persone che prevedono tasse più elevate in futuro e desiderano prelievi qualificati esenti da imposte
Soprattutto per i giovani investitori, un conto Roth IRA può essere molto vantaggioso, perché decenni di crescita degli investimenti vengono prelevati completamente esenti da imposte al momento del pensionamento. Detto questo, la situazione fiscale di ognuno è diversa, quindi vale la pena valutare il proprio reddito e la fascia di reddito prevista per il pensionamento, oppure consultare un consulente fiscale, prima di decidere quale conto sia più adatto alle proprie esigenze.
HSA: il triplice vantaggio fiscale spesso trascurato
Un conto di risparmio sanitario (Health Savings Account - HSA) offre una combinazione rara: contributi deducibili dalle tasse, crescita esente da imposte e prelievi esenti da imposte per spese mediche ammissibili. Per il 2026, i limiti di contribuzione sono di 4,400 dollari per i singoli e di 8,300 dollari per le famiglie.
Dopo i 65 anni, è possibile prelevare fondi per qualsiasi scopo senza penalità, tassati come un IRA tradizionale. Alcuni investitori pagano deliberatamente le spese mediche di tasca propria e lasciano crescere il saldo del loro HSA, trattandolo come un ulteriore conto pensionistico.
Questa sezione illustra quando e come vendere le proprie azioni.
Buoni motivi per vendere
Hai raggiunto un obiettivo finanziario specifico, come ad esempio il versamento di un acconto per l'acquisto di una casa.
Il tuo portafoglio si è discostato dall'allocazione target e necessita di un ribilanciamento.
I fondamentali di un'azienda si sono effettivamente deteriorati: quota di mercato in costante calo, utili in diminuzione per diversi trimestri o un grave problema di governance.
Cattivi motivi per vendere
Il prezzo è sceso, ma nulla è effettivamente cambiato riguardo ai fondamentali dell'azienda.
Il prezzo è schizzato alle stelle e si è tentati di "bloccare i profitti" senza un vero piano per il denaro.
Hai paura a causa di un titolo allarmante o di un calo generalizzato del mercato.
La regola del possesso di un anno
Mantenere un investimento per più di un anno prima di venderlo generalmente dà diritto all'aliquota fiscale più bassa sulle plusvalenze a lungo termine, anziché all'aliquota più alta applicata alle plusvalenze a breve termine, che vengono tassate come reddito ordinario.
In caso di guadagno significativo, tale differenza può facilmente superare i mille dollari, a seconda della fascia di reddito. A meno che non si tratti di una vera emergenza, di solito conviene segnarselo sul calendario e aspettare oltre il termine di un anno.
Tendenze di mercato da tenere d'occhio nel 2026
Queste sono le tendenze di mercato attuali a cui gli investitori dovrebbero prestare attenzione
Il boom degli investimenti nell'intelligenza artificiale
La spesa per chip e data center legati all'intelligenza artificiale è diventata una delle principali forze trainanti del mercato, con Nvidia che da sola rappresenta una delle maggiori ponderazioni nell'indice S&P 500. Un ETF su un indice diversificato offre un'esposizione automatica a questo trend senza la necessità di puntare su una singola azienda.
Azioni frazionarie e commissioni pari a $0
Questi due cambiamenti hanno silenziosamente ridefinito chi può investire. Non servono più migliaia di dollari per acquistare un'azione di una società come Amazon; molti broker ora permettono di investire una somma specifica in dollari, acquistando una frazione di azione.
Elevata concentrazione del mercato statunitense
Poiché le prime 10 aziende dell'indice S&P 500 rappresentano circa il 37-38% dell'indice stesso, alcuni consulenti, tra cui strateghi di società come Vanguard, hanno sottolineato che la diversificazione internazionale potrebbe essere un'opzione da considerare per gli investitori che desiderano ridurre la dipendenza da un ristretto numero di giganti tecnologici statunitensi.
Investimenti sostenibili ed ESG
I fondi che selezionano gli investitori in base a fattori ambientali, sociali e di governance (ESG) continuano ad attrarre ingenti capitali a livello globale. Le performance si sono generalmente allineate a quelle del mercato nel suo complesso, sebbene le preoccupazioni relative al "greenwashing" rimangano una critica legittima che merita di essere approfondita prima di scegliere un fondo con etichetta ESG.
Risorse e piano d'azione per gli investimenti azionari
Utilizza questi piani per creare un percorso di investimento redditizio
Settimana 1: Apri un conto di intermediazione presso un fornitore come Fidelity, Schwab o Vanguard. Collega il tuo conto bancario e trasferisci i tuoi primi 50 dollari fino a 1,000 dollari.
Settimana 2: Acquista le tue prime quote di un ETF sull'indice S&P 500. Imposta i versamenti mensili automatici e attiva il reinvestimento dei dividendi.
Mesi 2-3: Impara come funzionano le ponderazioni settoriali. Inizia a fare ricerche su alcune singole aziende, senza però acquistare ancora azioni. Valuta la possibilità di leggere un libro come "The Little Book of Common Sense Investing" di John Bogle.
Mesi 4-6: Se ti senti a tuo agio, valuta la possibilità di aggiungere una piccola quota di ETF internazionali. Se sei particolarmente interessato a una società specifica, potresti aggiungere uno o due titoli azionari, mantenendoli in una piccola parte del tuo portafoglio complessivo.
Anno 1: Costituisci un fondo di emergenza pari a tre-sei mesi di spese. Verifica di sfruttare appieno il contributo del tuo datore di lavoro al piano pensionistico 401(k). Apri un conto Roth IRA se ne hai i requisiti.
Una volta acquisite le nozioni di base, vale la pena imparare a leggere i bilanci effettivi di un'azienda prima di acquistare singole azioni.
Niente di tutto ciò richiede di diventare un esperto di mercato. Richiede solo di aprire un conto, acquistare un portafoglio diversificato e a basso costo, continuare ad alimentarlo con regolarità e resistere alla tentazione di toccarlo ogni volta che le notizie si fanno più insistenti.
Il mercato azionario non è un modo per arricchirsi velocemente. È uno strumento di accumulo di ricchezza a lungo termine che premia la pazienza, la disciplina e la costanza. Nel 2026, circa il 58% degli americani dichiarava di possedere azioni, a dimostrazione di quanto gli investimenti siano ormai parte integrante delle finanze familiari.
Per i principianti, le lezioni fondamentali sono semplici: storicamente, l'indice S&P 500 ha generato rendimenti totali annualizzati di circa il 10% su lunghi periodi, sebbene i singoli anni possano variare notevolmente.
Anziché cercare di prevedere ogni movimento del mercato, concentratevi sul rimanere investiti, utilizzando ETF indicizzati diversificati, investendo con costanza tramite la strategia del costo medio ponderato (dollar-cost averaging) e mantenendo un orizzonte temporale di lungo termine.
I conti con agevolazioni fiscali come i 401(k) e gli IRA possono ulteriormente incrementare l'effetto composto. L'obiettivo non è battere il mercato ogni anno, ma dare al proprio denaro il tempo necessario per crescere.
Unisciti a UEEx
Scopri la piattaforma di gestione patrimoniale digitale leader al mondo
Di quanti soldi ho bisogno per iniziare a investire in azioni?
Grazie alle azioni frazionarie, molti broker ora permettono di iniziare a investire con somme minime che vanno da 1 a 50 dollari. Non esiste alcuna regola che imponga un importo elevato. Ciò che conta molto più della somma iniziale è investire con costanza e mantenere l'investimento nel tempo.
Qual è la differenza tra azioni ed ETF?
Un'azione rappresenta la proprietà di una singola società. Un ETF è un paniere di molte azioni raggruppate in un unico fondo che viene negoziato come una singola azione. Acquistando un ETF, il tuo capitale viene immediatamente diversificato tra tutte le società che lo compongono, mentre l'acquisto di una singola azione limita il tuo rendimento a una sola azienda.
Quale broker dovrei scegliere come principiante?
Fidelity, Charles Schwab e Vanguard sono generalmente considerate ottime scelte per i principianti, grazie a conti correnti senza deposito minimo, commissioni di negoziazione pari a zero per azioni ed ETF e solide risorse formative. La scelta migliore dipende spesso dall'app e dagli strumenti di ricerca che risultano più facili da usare.
Dovrei investire in singole azioni o in ETF?
Per la maggior parte dei principianti, un ETF sull'indice S&P 500 a basso costo rappresenta il punto di partenza migliore, in quanto offre una diversificazione immediata e richiede molta meno ricerca continua. Le singole azioni possono avere senso come parte minore del portafoglio una volta acquisita maggiore esperienza, un fondo di emergenza e un reale interesse per la ricerca su specifiche aziende.
Disclaimer : Questo articolo ha scopo puramente informativo e non deve essere considerato un consiglio di trading o di investimento. Nulla di quanto contenuto nel presente documento deve essere interpretato come consulenza finanziaria, legale o fiscale. Il trading o l'investimento in criptovalute comporta un considerevole rischio di perdita finanziaria. Effettuate sempre le dovute verifiche prima di prendere qualsiasi decisione di trading o di investimento.
Scambi commerciali con prova delle riserve
UEEx pubblica audit mensili e verifiche di terze parti su ogni mercato quotato.
Analisi di mercato, strategie di trading, approfondimenti sui future e avvisi di sicurezza, consegnati settimanalmente. Letto da oltre 10,000 trader di criptovalute.
Niente spam. Puoi disiscriverti in qualsiasi momento.