La distinzione tra token di utilità e token di sicurezza è fondamentale per i progetti crypto, poiché una classificazione errata può comportare multe, chiusure o controversie legali. Nel 2026, quadri normativi più chiari renderanno più semplice la classificazione dei token.
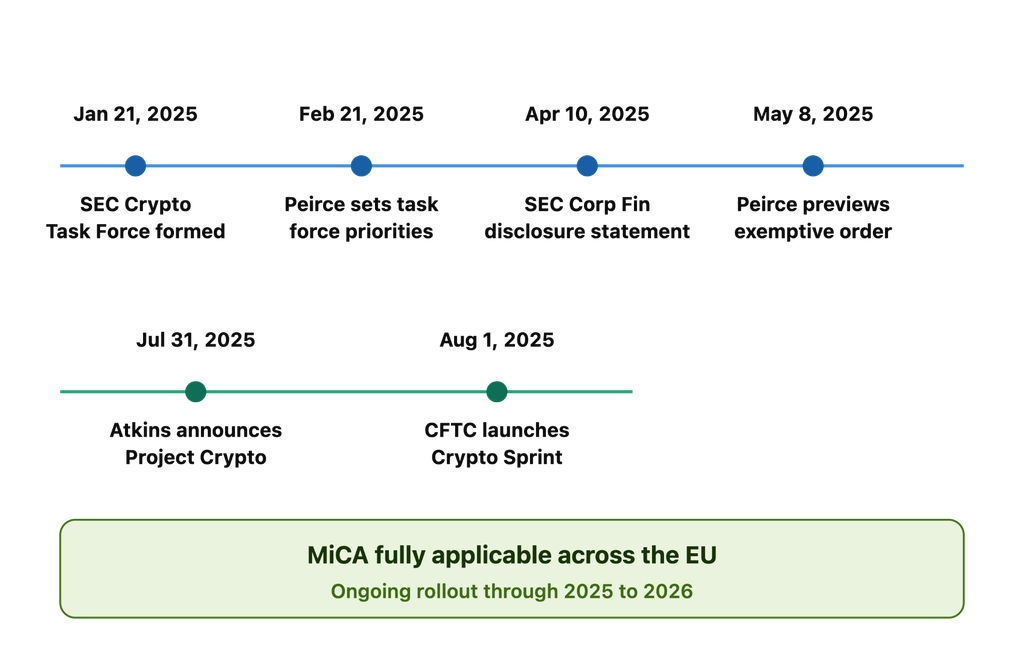
Gli Stati Uniti hanno introdotto linee guida più chiare attraverso l'iniziativa Project Crypto della Securities and Exchange Commission (SEC), mentre il quadro normativo europeo MiCA è pienamente operativo dalla fine del 2024.
Anche Singapore, Dubai e Giappone hanno consolidato approcci normativi. Comprendere queste regole aiuta gli emittenti a determinare quali requisiti si applicano, quale documentazione è necessaria e come i token possono essere offerti legalmente.
Questa guida spiega in termini semplici cosa sono i token di utilità e i token di sicurezza, analizza come le autorità di regolamentazione li distinguono, esamina le principali sentenze dei tribunali e fornisce un quadro pratico per determinare a quale categoria appartiene un token.
Punti chiave
L'etichetta non conta; ciò che conta è la sostanza. Definire un token "utility" non lo protegge dal diventare un titolo finanziario se si comporta e parla come un investimento.
Il tempismo è fondamentale. Vendere un token prima che il prodotto sia effettivamente funzionante è uno dei principali segnali d'allarme che le autorità di regolamentazione prendono in considerazione.
La decentralizzazione può modificare lo status di un token nel tempoma ciò non esonera dalla responsabilità per le modalità di vendita iniziali.
I token di sicurezza non sono qualcosa di cui aver paura. Se il tuo token è effettivamente un investimento, come una quota in un'operazione immobiliare, è concepito come un titolo finanziario. Strutturalo in questo modo fin dal primo giorno.
Il 2026 ha portato una vera chiarezza normativa. Il Project Crypto della SEC, il MiCA nell'UE e i quadri normativi di Dubai e Singapore offrono a fondatori e investitori una mappa più chiara rispetto a quella disponibile anche solo due anni fa.
Unisciti a UEEx
Scopri la piattaforma di gestione patrimoniale digitale leader al mondo
Un utility token è un asset digitale che ti dà accesso a qualcosa: un servizio, una funzionalità o un prodotto all'interno di una specifica piattaforma blockchain. Pensalo meno come un'azione e più come un gettone da sala giochi. Lo acquisti per poterlo utilizzare, non per tenerlo fermo e aspettare che aumenti di valore.
Cosa rende un token un utility token?
È fatto per essere utilizzato, non per essere investito. Lo si spende per pagare qualcosa, come una commissione di transazione o lo spazio di archiviazione.
Non viene venduto come un investimento. Nessuna promessa di crescita del prezzo, nessun invito a "entrare subito".
Il suo valore deriva dall'utilizzo, non dalle prestazioni di un'azienda.
Spesso viene consumato. L'ETH di Ethereum, ad esempio, viene utilizzato per pagare le transazioni di rete.
Di solito ha importanza solo all'interno del proprio ecosistema.
Esempi comuni:
ETH copre le commissioni di transazione ("gas") sulla rete Ethereum.
FIL Si ottiene pagando per l'archiviazione decentralizzata dei dati su Filecoin o fornendo spazio di archiviazione.
BAT Il browser Brave premia gli utenti che visualizzano annunci pubblicitari che rispettano la privacy e consente loro di dare una mancia ai creatori.
Ecco il punto: definire il proprio token "utility token" non lo rende tale agli occhi della legge. La SEC ha chiarito che non considera le etichette come il fattore determinante. Ciò che conta è come il token viene effettivamente venduto e cosa gli acquirenti si aspettano ragionevolmente da esso.
Un security token rappresenta la proprietà o una partecipazione finanziaria in qualcosa di reale: un'azienda, un immobile, un debito o una quota di profitti futuri. È la versione blockchain di un certificato azionario o di un'obbligazione.
Cosa rende un token un token di sicurezza?
Rappresenta la proprietà o un diritto su un valore, come ad esempio un'azione, un debito o un immobile.
Gli acquirenti si aspettano un ritorno finanziario, sia esso sotto forma di crescita del prezzo, dividendi o partecipazione agli utili.
Il suo valore è legato a un bene sottostante o alla performance di un'azienda, non all'utilizzo di un prodotto.
È un settore regolamentato; i security token sono soggetti alla legislazione sui titoli, il che implica la registrazione o un'esenzione valida, obblighi di informativa e rendicontazione periodica.
Tipi comuni:
Gettoni azionari che rappresentano azioni di una società
Gettoni di debito che rappresentano prestiti o obbligazioni
token immobiliari che rappresenta la proprietà frazionaria di un immobile
Token di condivisione dei ricavi che pagano ai titolari una quota dei ricavi di un progetto
Un paragone utile, seppur imperfetto, con il mondo reale: un token immobiliare che paga un reddito da locazione giornaliero ai detentori funziona in modo molto simile al possesso di una piccola quota di un immobile in affitto tramite una LLC (Società a Responsabilità Limitata). Questa è esattamente la struttura utilizzata da piattaforme come RealT negli Stati Uniti, ed è per questo che questi token sono trattati come titoli finanziari e non come utility token.
Il test di Howey: come le autorità di regolamentazione decidono se i token di utilità o i token di sicurezza.
Questo è lo strumento legale più importante in tutto l'argomento, quindi merita una sezione a parte.
Il test di Howey deriva da una sentenza della Corte Suprema del 1946, SEC contro WJ Howey Co. , che non aveva nulla a che fare con le criptovalute. Il caso riguardava degli agrumeti in Florida. Gli investitori acquistarono dei terreni e li affittarono alla società, che si occupava della coltivazione degli agrumeti e ne divideva i profitti. La Corte Suprema dovette decidere: questo accordo costituisce un titolo finanziario?
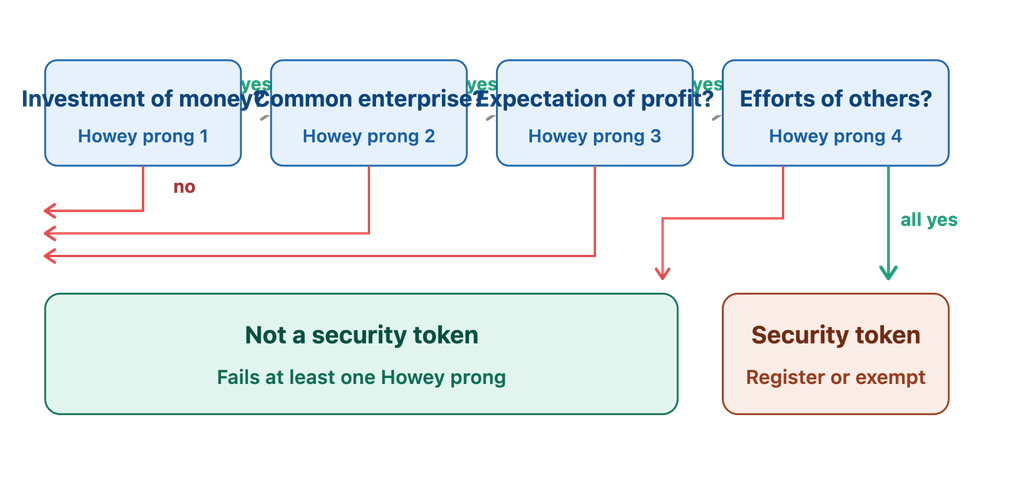
La Corte ha risposto affermativamente, creando così un test in quattro fasi. Un accordo è un "contratto di investimento" (un tipo di titolo) se prevede:
Un investimento di denaro (o criptovalute, o qualsiasi altra cosa di valore)
In un'impresa comune
Con l'aspettativa di profitto
Ciò deriva principalmente dagli sforzi di qualcun altro
Se un'operazione di tokenizzazione soddisfa tutti e quattro i requisiti, si tratta di un titolo finanziario. Se fallisce chiaramente anche solo in uno di essi, probabilmente non lo è.
"Se la rete su cui il token o la moneta deve funzionare è sufficientemente decentralizzata... gli asset potrebbero non rappresentare un contratto di investimento", ha affermato William Hinman, ex direttore della Divisione Finanza Societaria della SEC, parlando di Ether nel 2018, un commento che ancora oggi influenza il modo in cui le autorità di regolamentazione considerano la decentralizzazione.
Applicazione delle quattro parti ai token:
1. Investimento di denaro: quasi tutte le vendite di token soddisfano questo requisito. Pagare in dollari, Bitcoin o persino fornire servizi è tutto valido.
2. Impresa comune: le fortune degli acquirenti sono legate l'una all'altra o al successo del progetto? Questo punto è stato in realtà controverso. La SEC ha sostenuto in precedenti linee guida che non è strettamente necessario un fondo comune per individuare un'impresa comune, una posizione che estende il significato letterale della sentenza Howey originale e rimane un punto di dibattito legale.
3. Aspettativa di profitto: è qui che il marketing diventa davvero importante. Se la tua presentazione parla di valore futuro, di paragoni con le azioni o di una roadmap che aumenterà il valore del token, stai puntando dritto a un titolo finanziario.
4. L'impegno di altri: se gli acquirenti sono passivi e il successo dipende interamente dal vostro team principale che sviluppa il prodotto, la sicurezza è un fattore da tenere in considerazione. Se la rete funziona autonomamente senza un singolo soggetto di controllo, la sicurezza non è un fattore determinante.
Un modo semplice per ricordarlo:
Il Bitcoin fallisce quasi immediatamente la prova, poiché non esiste un'azienda, un promotore o una persona i cui sforzi lo rendano operativo. Ecco perché le autorità di regolamentazione lo hanno a lungo trattato come una merce piuttosto che come un titolo finanziario.
Un token nuovissimo venduto prima ancora che la piattaforma esista, con un sito web che promette al team di "creare valore", soddisfa tutti i requisiti. La maggior parte dei token reali si colloca in una posizione intermedia, ed è per questo che i dettagli della vendita sono così importanti.
Utility Token vs Security Token: un confronto diretto
Caratteristica / Aspetto
Token di utilità
Token di sicurezza
Scopo principale
Fornire accesso a prodotti, servizi, funzionalità o funzioni all'interno di un ecosistema blockchain
Rappresentare un investimento o un interesse finanziario, come azioni, obbligazioni, quote di fondi o altri titoli.
Derivazione del valore
Principalmente legato all'utilizzo della rete, all'utilità, all'offerta e alla domanda.
Generalmente collegato a un titolo, un'attività, un'impresa o un rendimento finanziario sottostante.
Stato normativo
Potrebbe non rientrare nelle leggi sui titoli azionari se strutturato e offerto come un vero e proprio asset crittografico di utilità/non di natura finanziaria.
Soggetto alle leggi sui titoli quando il token stesso rappresenta un titolo o viene offerto nell'ambito di una transazione in titoli
Test di Howey
L'utilità non esenta automaticamente un token; la transazione specifica e le circostanze sono fondamentali.
I contratti di investimento generalmente implicano un investimento di denaro, un'impresa comune e l'aspettativa di profitti derivanti dagli sforzi altrui.
Metodi di emissione
Lanci di token, ICO, eventi di generazione di token, distribuzioni dell'ecosistema
Offerte di token di sicurezza (STO), offerte registrate o esenzioni dai titoli come i collocamenti privati
Investitore/Utente tipico
Utenti, clienti, partecipanti alla rete e commercianti
Investitori che cercano diritti economici, di proprietà o altri diritti finanziari
Diritti concessi
Accesso alla piattaforma, diritti di utilizzo, sconti, governance o funzioni di rete
Capitale proprio, reddito, dividendi, diritti di voto, crediti, quote di fondi o altri diritti contrattuali
Registrazione alla SEC
Non è necessariamente richiesto se l'attività e la transazione sono al di fuori delle leggi federali sui titoli.
Generalmente richiesto, a meno che l'offerta non rientri in un'esenzione.
KYC / AML
Dipende dalla piattaforma, dalla giurisdizione e dal caso d'uso.
In genere più esteso a causa dei requisiti relativi a titoli, antiriciclaggio e verifica degli investitori.
Trading
È consentito negoziare su piattaforme di scambio di criptovalute laddove legalmente permesso.
Le negoziazioni potrebbero richiedere sedi di negoziazione regolamentate, intermediari finanziari, sistemi di negoziazione alternativi (ATS) o altre infrastrutture autorizzate.
Trasferibilità
Spesso concepito per essere trasferibile, soggetto alle leggi applicabili e alle regole della piattaforma.
Spesso soggetto a restrizioni previste dalla legge sui titoli, da accordi contrattuali o da periodi di detenzione.
Aspettative di profitto
Un modello di utilità autentico pone l'accento sull'utilizzo piuttosto che sui profitti generati dagli sforzi del promotore.
I rendimenti degli investimenti sono generalmente un elemento centrale della tesi di investimento.
Supporto patrimoniale
Solitamente non supportato da un'attività finanziaria sottostante
Può rappresentare o essere garantito da azioni, obbligazioni, fondi, beni immobili o altri titoli.
Esempi
ETH come servizio di rete, strumenti digitali e alcune criptovalute non legate alla sicurezza
Azioni tokenizzate, obbligazioni tokenizzate, quote di fondi e altri titoli tokenizzati
Complessità normativa
Da basso ad alto a seconda della giurisdizione, della struttura e dell'offerta
Generalmente elevato perché si applicano le normative sui titoli
Costi legali e di conformità
Può essere inferiore, ma dipende fortemente dalla giurisdizione e dalla struttura
Solitamente più elevati a causa dei requisiti di registrazione, divulgazione, ammissibilità degli investitori, custodia e negoziazione.
Time to Market
Potenzialmente più veloce quando non è richiesta la registrazione dei titoli o un'autorizzazione equivalente.
Solitamente più lento a causa delle normative e degli obblighi di conformità in materia di titoli.
Conformità continua
Potrebbe essere limitata, sebbene possano comunque applicarsi norme a tutela dei consumatori, antiriciclaggio, fiscali e di altro tipo.
In genere include obblighi di rendicontazione, divulgazione, tenuta dei registri, trasferimento e adempimenti normativi in corso.
Posizione normativa degli Stati Uniti per il 2026
Il quadro normativo della SEC del 2026 riconosce categorie come strumenti digitali e altri asset crittografici non finanziari; tuttavia, un asset non finanziario può comunque essere coinvolto in un contratto di investimento.
La SEC identifica i titoli digitali come strumenti finanziari tokenizzati che rientrano nella definizione di titoli; la tokenizzazione non elimina gli obblighi previsti dalla legge sui titoli.
Importante aggiornamento del 2026
La principale differenza rispetto ai vecchi paragoni tra criptovalute e token è che l'affermazione "utility token = non regolamentato" è troppo semplicistica. Nel marzo 2026, la SEC ha emesso un'interpretazione che crea una tassonomia più chiara per le criptovalute, includendo beni digitali, oggetti da collezione digitali, strumenti digitali, stablecoin e titoli digitali.
Ha inoltre chiarito che un asset crittografico non finanziario può comunque far parte di un contratto di investimento, a seconda di come viene offerto e delle promesse fatte agli acquirenti.
Per quanto riguarda i titoli tokenizzati, le linee guida della SEC del 2026 chiariscono in modo particolare la distinzione: l'inserimento di un titolo tradizionale su una blockchain non ne modifica la natura giuridica sottostante.
Esempi concreti che chiariscono questo concetto
Ecco alcuni esempi concreti per una comprensione più agevole.
I token di utilità nella pratica
Basic Attention Token (BAT)
BAT alimenta il modello pubblicitario del browser Brave. Gli utenti che aderiscono guadagnano BAT visualizzando annunci che rispettano la privacy e possono utilizzare questi BAT per dare mance ai creatori di contenuti o per sbloccare funzionalità.
Nessuno compra BAT aspettandosi che il team di Brave "ne faccia salire il valore". Lo si usa perché ha una sua utilità. Questa struttura funzionale, basata sul principio "spendilo per usarlo", è esattamente il motivo per cui BAT ha evitato di essere considerato un titolo finanziario.
Filecoin (FIL)
FIL funziona allo stesso modo per l'archiviazione dei dati. Hai bisogno di spazio di archiviazione? Paga in FIL. Hai spazio libero su un disco rigido? Guadagna FIL affittandolo. Il token è la valuta di un vero e proprio mercato, non uno strumento di investimento passivo.
Ethereum (ETH)
Questo utility token è il classico caso di transizione. Ethereum ha raccolto fondi tramite una vendita di token nel 2014, che all'epoca assomigliava molto a un'offerta di titoli. Ma nel corso di un decennio, la rete è diventata realmente decentralizzata: migliaia di sviluppatori, validatori e operatori di nodi indipendenti, senza che un'unica azienda prenda le decisioni.
Oggi, ETH è necessario per pagare ogni transazione e ogni smart contract sulla rete. Le autorità di regolamentazione non hanno perseguito Ethereum come strumento finanziario, principalmente a causa di questo passaggio da un modello gestito da team a uno gestito dalla comunità.
Questo token permette agli investitori di acquistare quote frazionarie di immobili residenziali statunitensi destinati alla locazione. Ogni immobile è intestato a una propria LLC (Limited Liability Company) e i detentori del token ricevono una parte del reddito da locazione, distribuito periodicamente. Non si tratta di un servizio di pubblica utilità, bensì di una forma di proprietà con un flusso di reddito, motivo per cui RealT struttura le sue offerte in regime di esenzione dalle normative sui titoli e limita le vendite agli investitori qualificati.
Immobili tokenizzati nella regione del Golfo
Anche questo progetto ha riscosso un grande successo. L'Autorità di regolamentazione degli asset virtuali di Dubai ha creato una categoria specifica per gli asset reali tokenizzati e i progetti di tokenizzazione immobiliare in loco hanno attirato un forte interesse da parte degli investitori internazionali, un ulteriore segnale che i mercati regolamentati dei security token stanno maturando rapidamente al di fuori degli Stati Uniti.
REIT tokenizzati giapponesi
L'iniziativa dimostra fino a che punto si possa arrivare in un mercato ben regolamentato. L'Agenzia giapponese per i servizi finanziari ha consentito la negoziazione di fondi di investimento immobiliare tokenizzati (REIT) secondo le normative vigenti in materia di titoli, e negli ultimi anni le offerte tokenizzate hanno rappresentato una quota significativa delle nuove quotazioni alla Borsa di Tokyo.
Il quadro normativo nel 2026
Ecco come si sta delineando il quadro normativo nel 2026.
Stati Uniti: il progetto Crypto della SEC
Per anni, la SEC ha regolamentato le criptovalute principalmente attraverso cause legali piuttosto che con norme chiare. La situazione è cambiata nel 2025.
Il 31 luglio 2025, il presidente della SEC, Paul Atkins, ha annunciato il Project Crypto , un piano a livello di commissione per modernizzare il modo in cui la SEC tratta gli asset digitali. In quel discorso, Atkins ha sostenuto che la maggior parte delle criptovalute non sono affatto titoli e che la classificazione dovrebbe dipendere da come un token viene confezionato e venduto, non da una qualche qualità intrinseca della tecnologia.
"Un'iniziativa a livello di commissione per modernizzare le norme e i regolamenti sui titoli al fine di consentire ai mercati finanziari americani di passare alla tecnologia on-chain": così Atkins ha descritto Project Crypto nel suo annuncio.
Project Crypto si sta impegnando per:
Linee guida più chiare per distinguere titoli, materie prime e stablecoin
Nuove esenzioni e clausole di salvaguardia create appositamente per le vendite di token, tra cui possibili agevolazioni per i progetti in fase iniziale che non sono ancora stati lanciati.
Un percorso che consenta ai token di sicurezza di essere scambiati su tecnologia a registro distribuito con requisiti di registrazione più snelli, un'idea che la commissaria Hester Peirce ha sostenuto con forza.
C'è spazio perché la DeFi continui a operare, distinguendo i veri produttori di software dagli intermediari regolamentati.
Il cambio di approccio si è manifestato rapidamente nei casi concreti gestiti dalla SEC. Nel febbraio 2025, l'agenzia ha ritirato la causa contro Coinbase per negoziazione di titoli non registrati.
Inoltre, entro la metà del 2025, la SEC e Ripple Labs hanno posto fine alla loro lunga battaglia legale su XRP: Ripple ha pagato una sanzione di 125 milioni di dollari legata alle sue vendite istituzionali, entrambe le parti hanno ritirato i loro ricorsi e la precedente sentenza del tribunale, secondo cui XRP non è un titolo finanziario quando viene negoziato sul mercato aperto, è diventata definitiva.
Unione Europea: MiCA
Mentre gli Stati Uniti si sono affidati ad analisi caso per caso, l'UE ha creato un vero e proprio regolamento. Il Regolamento sui mercati delle criptovalute (MiCA) è entrato pienamente in vigore in tutti i 27 Stati membri nel dicembre 2024 e classifica i token in categorie ben definite, anziché basarsi su un criterio obsoleto risalente a decenni fa.
Le tre categorie principali di MiCA:
Token di moneta elettronica (EMT): ancorate a una singola valuta, come le stablecoin ancorate al dollaro statunitense
Token di riferimento ad asset (ART): supportato da un paniere di attività, come diverse valute o materie prime
Altri asset crittografici, inclusi i token di utilità: token destinati esclusivamente a fornire accesso a un bene o servizio dell'emittente, non a detenere un valore stabile o a fungere da investimento
In base alla normativa MiCA, un token di utilità autentico necessita di un white paper chiaro e di un marketing onesto, ma evita le rigide regole di licenza che si applicano alle stablecoin e ai token di investimento. Ciò offre ai progetti con sede nell'UE un percorso molto più prevedibile rispetto all'approccio caso per caso degli Stati Uniti.
Asia-Pacifico: Singapore, Dubai e Giappone
di Singapore La Monetary Authority (MAS) considera i token con caratteristiche di proprietà o di partecipazione agli utili come titoli ai sensi della sua vigente legge sui titoli e i futures, con piattaforme autorizzate che gestiscono le offerte conformi.
Dubai di La Virtual Assets Regulatory Authority (VARA) ha creato una categoria specifica per gli asset reali tokenizzati, supportando un'ondata di progetti di tokenizzazione immobiliare.
Giappone L'Agenzia per i Servizi Finanziari ha autorizzato i REIT tokenizzati a operare nell'ambito del suo quadro normativo sui titoli, rendendo il Giappone uno dei mercati più maturi per i security token regolamentati.
Approccio MiCA vs. approccio SEC: differenze principali
Il MiCA dell'UE fornisce un quadro armonizzato con categorie e requisiti definiti, mentre l'approccio della SEC statunitense del 2026 utilizza una tassonomia dei token più dettagliata, affiancata ai principi esistenti del diritto dei titoli. La SEC ha pubblicato un'importante interpretazione sulle criptovalute nel marzo 2026, che ha sostituito il precedente quadro normativo del 2019 in materia di asset digitali.
Aspetto
MiCA (UE)
Approccio della SEC (USA)
Contesto
Un quadro generale, basato su categorie, che comprende cripto-attività, ART (Advanced Reduction Traders), EMT (Electronic Money Trading) e fornitori di servizi.
L'interpretazione della SEC del 2026 stabilisce categorie che includono materie prime digitali, oggetti da collezione digitali, strumenti digitali, stablecoin e titoli digitali.
Chiarezza normativa
Relativamente elevato, con regole definite per diverse categorie di criptovalute e attività regolamentate.
Maggiore chiarezza rispetto al quadro normativo precedente, ma lo status dei titoli può comunque dipendere dall'asset, dalla transazione e dalle circostanze circostanti.
Token di utilità
Copre le criptovalute che non sono strumenti finanziari, con requisiti specifici per l'emissione e la divulgazione.
Gli “strumenti digitali” che svolgono funzioni pratiche non sono generalmente considerati titoli, a condizione che non comportino un contratto di investimento.
Stablecoins
Suddivide le stablecoin in token di riferimento ad asset (Art) e token di moneta elettronica (EMT), con requisiti specifici per emittenti e riserve.
Le stablecoin di pagamento che soddisfano determinate condizioni generalmente non sono considerate titoli; altre stablecoin possono ricevere un trattamento diverso a seconda delle loro caratteristiche.
Autorizzazione
I fornitori di servizi relativi alle criptovalute generalmente necessitano di autorizzazione ai sensi del MiCA, fatte salve le esenzioni applicabili e le disposizioni transitorie.
Le attività legate alle criptovalute e ai titoli finanziari potrebbero richiedere la registrazione o beneficiare di un'esenzione applicabile ai sensi delle leggi federali sui titoli.
Focus su consumatori e investitori
Pone l'accento sulla tutela dei consumatori, l'integrità del mercato, la trasparenza e i requisiti prudenziali.
Il quadro normativo del 2026 si concentra principalmente sulla tutela degli investitori ai sensi delle leggi sui titoli, ma mira anche a definire confini normativi più chiari per i mercati delle criptovalute.
Cosa hanno deciso realmente le principali sentenze giudiziarie
Le sentenze dei tribunali influenzano questo ambito del diritto tanto quanto qualsiasi regolamento. Ecco cosa è realmente accaduto nei casi più importanti, verificato a settembre 2026.
Il rapporto DAO (2017)
È qui che tutto è iniziato per le criptovalute. La SEC ha indagato su "The DAO", uno dei primi fondi di investimento basati su Ethereum, e ha concluso che i suoi token erano titoli azionari perché gli investitori avevano versato denaro aspettandosi rendimenti generati dagli organizzatori del fondo. Questo caso ha stabilito il precedente su cui si sono basati tutti i casi successivi.
SEC contro Telegram (2020)
Telegram ha raccolto 1.7 miliardi di dollari vendendo token "Gram" prima ancora del lancio della sua rete. Un tribunale ha bloccato la distribuzione, stabilendo che gli acquirenti stavano investendo sulla base della promessa di Telegram di costruire una blockchain funzionante, e non su una reale utilità preesistente.
La lezione : vendere un token prima che il prodotto funzioni è uno dei modi più sicuri per commettere una violazione dei diritti di proprietà intellettuale, a prescindere da cosa farà effettivamente il token.
SEC contro LBRY (2022)
LBRY sosteneva che il suo token LBC fosse un utility token per la sua piattaforma di contenuti. Il tribunale non ha condiviso questa interpretazione, sottolineando che LBRY aveva pubblicizzato il potenziale di investimento di LBC e che il token, al momento della vendita, aveva ben poca funzionalità reale. L'etichetta di "utility token" non è bastata a salvare l'azienda.
SEC v Ripple Labs
Questo caso ha prodotto una delle sentenze più discusse nel campo del diritto delle criptovalute. Nel 2023, un giudice federale ha stabilito che le vendite dirette di XRP da parte di Ripple a investitori istituzionali costituivano transazioni in titoli.
Tuttavia, le sue vendite tramite borse pubbliche ad acquirenti al dettaglio non lo erano, poiché gli acquirenti delle borse non avevano modo di sapere che stavano acquistando da Ripple. Entro il 2025, Ripple accettò di pagare una penale di 125 milioni di dollari per le vendite istituzionali, entrambe le parti ritirarono i loro ricorsi e il caso si chiuse con quella sentenza non unanime.
SEC contro Coinbase
Presentata nel 2023, questa causa accusava Coinbase di gestire una piattaforma di scambio di titoli non registrata. Sotto la nuova dirigenza della SEC, l'agenzia ha archiviato volontariamente il caso nel febbraio 2025, adducendo come motivazione il suo più ampio cambiamento di rotta verso la definizione di regole chiare anziché la gestione caso per caso.
Come capire se il tuo token è di utilità o di sicurezza
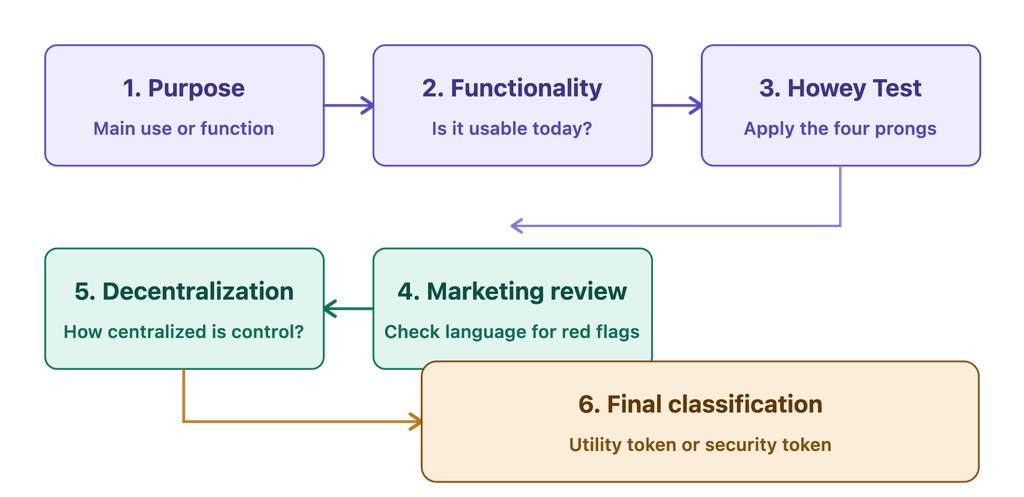
Esaminate queste domande in ordine.
1. Qual è la funzione effettiva del token? Se sblocca una funzionalità, paga un servizio o viene consumato durante l'utilizzo, si tratta di un bene di utilità. Se invece rappresenta la proprietà, una quota di profitti o un diritto su un bene, si tratta di un bene di sicurezza.
2. Il token avrebbe valore anche se nessuno si aspettasse di trarne profitto? Un utility token dovrebbe avere un valore proprio perché le persone desiderano utilizzare la piattaforma. Se il suo valore dipendesse interamente dall'aumento del prezzo, si tratterebbe di un investimento, non di un'utilità.
3. Applica il test di Howey. Le persone hanno pagato? Si aspettavano un profitto? Tale profitto dipende principalmente dal lavoro del tuo team piuttosto che dal loro utilizzo del prodotto? Se la risposta a tutte le domande è "sì", probabilmente si tratta di un titolo azionario.
4. Quando intendi venderlo? Vendere prima che la piattaforma sia operativa è il principale campanello d'allarme che le autorità di regolamentazione prendono in considerazione. Il caso SEC contro Telegram è nato proprio per questo motivo. Se il token è già funzionante al momento della vendita, la tua argomentazione sulla sua utilità è molto più solida.
5. Quanto è realmente decentralizzata la rete? Chiedetevi chi controlla lo sviluppo, chi prende le decisioni di governance e se la rete sarebbe in grado di continuare a funzionare qualora la vostra azienda scomparisse domani. Una maggiore indipendenza da un team centrale indebolisce l'argomentazione del "lavoro altrui" che trasforma un token in un titolo finanziario.
6. Rileggete attentamente il vostro materiale di marketing. Espressioni come "opportunità di investimento", "rendimenti attesi" o "entrate prima che il prezzo aumenti" sono segnali d'allarme. Frasi come "utilizzare la piattaforma" o "accedere alle funzionalità" supportano un'argomentazione di tipo utilitaristico. Fate esaminare ogni documento destinato al pubblico da un avvocato prima del lancio, non dopo.
Se il tuo token soddisfa i requisiti di sicurezza, non è un fallimento. Significa semplicemente che devi strutturare l'offerta correttamente, utilizzando un'esenzione come la Regulation D o la Regulation A+ negli Stati Uniti, oppure il percorso MiCA o MAS appropriato se stai lanciando il token nell'UE o a Singapore.
Idee sbagliate comuni sulla regolamentazione dei token crittografici
Ecco alcuni errori comuni sulla regolamentazione dei token crittografici che dovresti conoscere.
1. Chiamarlo token di utilità significa che non è un titolo
In realtà, l'etichetta da sola non determina il trattamento legale. Le autorità di regolamentazione e i tribunali esaminano le caratteristiche dell'asset, la struttura della transazione e la sostanza economica. L'interpretazione della SEC del 2026 distingue tra l'asset crittografico in sé e un contratto di investimento che coinvolge tale asset. Il caso LBRY dimostra inoltre che definire un token "utility token" non protegge automaticamente l'emittente dalle leggi sui titoli.
2. Utilità significa che un token non può essere un titolo
In realtà, un token può avere una reale utilità, mentre una particolare vendita o accordo si qualifica come contratto di investimento. La questione chiave è se gli acquirenti si aspettino ragionevolmente profitti dagli sforzi gestionali essenziali di altri. Funzionalità, marketing, promesse e la transazione stessa sono tutti elementi importanti.
3. Se Bitcoin non è un titolo finanziario, ogni criptovaluta è al sicuro.
In realtà, le criptovalute richiedono un'analisi individuale. Secondo l'interpretazione della SEC del 2026, Bitcoin ed Ether, insieme a diverse altre criptovalute specificate, sono esempi di beni digitali piuttosto che di titoli. Tuttavia, una transazione che coinvolge una criptovaluta non classificabile come titolo può comunque costituire un contratto di investimento a seconda della sua struttura.
4. Il decentramento elimina tutte le problematiche relative alla legislazione sui titoli.
In realtà, la decentralizzazione può influenzare la classificazione di un asset, ma non cancella automaticamente le conseguenze legali delle transazioni precedenti. Il quadro normativo della SEC del 2026 riconosce esplicitamente che un asset crittografico non finanziario può essere collegato a un contratto di investimento e che tale relazione può successivamente terminare.
5. Il regolamento D consente la raccolta fondi da parte di chiunque
In realtà: la regola 506(c) consente la sollecitazione generale, ma richiede che tutti gli acquirenti siano investitori accreditati, con ragionevoli procedure di verifica. La regola 506(b) consente la partecipazione di un massimo di 35 investitori non accreditati che soddisfino specifici requisiti di competenza, ma generalmente vieta la sollecitazione generale. La sola autocertificazione non è sufficiente ai fini della regola 506(c).
6. Vendere all'estero permette di evitare le leggi statunitensi sui titoli.
In realtà, il semplice fatto di rivolgersi ad acquirenti stranieri non elimina automaticamente gli obblighi previsti dalla normativa statunitense in materia di titoli. Il Regolamento S fornisce un quadro di riferimento per le offerte offshore ammissibili, ma gli emittenti devono soddisfare condizioni quali l'esecuzione di una transazione offshore e l'evitare attività di vendita mirate negli Stati Uniti.
7. Gli airdrop sono sempre esenti
In realtà, il trattamento di un airdrop dipende dalla sua struttura e dalle circostanze. L'interpretazione della SEC del 2026 affronta specificamente gli airdrop e riconosce che le transazioni che coinvolgono criptovalute altrimenti non classificabili come titoli possono comunque implicare un'analisi dei contratti di investimento. Pertanto, i dettagli della distribuzione sono importanti.
In sintesi: la regolamentazione dei token non si limita più a stabilire se un asset abbia "utilità". Nel 2026, gli emittenti dovranno esaminare le caratteristiche del token, nonché le specifiche transazioni, le promesse, il metodo di distribuzione e le aspettative economiche ad esso connesse.
Fattori di rischio e considerazioni
I progetti basati su token presentano rischi diversi a seconda che siano strutturati come utility token o come titoli.
Rischi per i progetti di token di utilità
1. Classificazione regolamentare
Definire un token "utility token" non ne determina automaticamente lo status legale. Negli Stati Uniti, le autorità di regolamentazione e i tribunali esaminano la struttura del token, la sua vendita e le transazioni ad essa correlate. L'interpretazione della SEC del 2026 distingue ora tra criptovalute e contratti di investimento, rendendo l'analisi più specifica e contestualizzata.
I principali rischi includono:
Azione esecutiva o contenzioso
Requisiti di registrazione o esenzione
Sanzioni e potenziali richieste di risarcimento da parte degli investitori
Restrizioni di cambio o liquidità ridotta
Misure di mitigazione: Richiedere consulenza a un avvocato esperto in materia di titoli, assicurarsi che esista una reale utilità, evitare il marketing basato sui rendimenti degli investimenti e mantenere una documentazione chiara sullo scopo e sulla funzionalità del token.
2. Mancata erogazione dei servizi promessi
Se le funzionalità pubblicizzate non si concretizzano, i progetti potrebbero essere accusati di marketing ingannevole o di violazione delle norme a tutela dei consumatori.
Buone pratiche: lanciare il prodotto solo quando le funzionalità principali sono realizzabili, pubblicare roadmap realistiche, fornire aggiornamenti regolari sullo sviluppo ed evitare di esagerare le capacità future.
3. Volatilità e limitata tutela degli investitori
I token di utilità possono subire oscillazioni di prezzo considerevoli. Gli acquirenti potrebbero inoltre godere di minori tutele rispetto agli investitori in titoli registrati, il che rende la trasparenza volontaria, la divulgazione dei rischi e una solida governance particolarmente importanti.
4. Dipendenza dalla piattaforma
Il valore di un token può dipendere in larga misura dal successo della piattaforma sottostante. Una scarsa adozione, un controllo centralizzato, guasti tecnici o la presenza di concorrenti più forti possono minare la domanda.
Rischi per i progetti di security token
1. Maggiore onere di conformità
Gli emittenti di security token potrebbero dover affrontare obblighi continuativi in materia di informativa, tenuta dei registri, verifica degli investitori, restrizioni al trasferimento e adempimenti normativi. I costi di conformità possono essere significativi e dovrebbero essere integrati nel modello di business fin dall'inizio.
2. Liquidità e accesso al mercato limitati
I security token non possono essere scambiati liberamente sui principali exchange di criptovalute. A seconda dell'esenzione applicata, i trasferimenti possono essere soggetti a restrizioni e l'accesso ai mercati secondari può essere limitato. Ad esempio, i titoli soggetti a restrizioni possono prevedere periodi di detenzione di sei mesi o un anno ai sensi della Regola 144.
3. Restrizioni per gli investitori qualificati
Ai sensi della Regola 506(c) del Regolamento D, gli emittenti possono generalmente pubblicizzare un'offerta, ma ogni acquirente deve essere un investitore qualificato e l'emittente deve adottare misure ragionevoli per verificarne lo status. Ciò può ridurre significativamente la potenziale base di investitori.
4. Sfide di valutazione
I token che rappresentano beni reali come gli immobili possono incontrare difficoltà in relazione alle valutazioni, alla determinazione del prezzo, alla liquidità e alla relazione tra il prezzo del token e il valore dell'asset sottostante. Valutazioni indipendenti e una rendicontazione trasparente degli asset possono contribuire a ridurre l'incertezza.
5. Complessità normativa transfrontaliera
Le offerte internazionali aggiungono un ulteriore livello di conformità. Nell'UE, il MiCA stabilisce un quadro armonizzato per molti cripto-asset, che copre aree quali la divulgazione, l'autorizzazione, la vigilanza e la tutela degli investitori. Tuttavia, gli asset che si qualificano come strumenti finanziari possono non rientrare nell'ambito di applicazione del MiCA e rimanere soggetti alle normative vigenti in materia di titoli.
In definitiva, entrambi i modelli implicano dei compromessi: i token di utilità possono offrire maggiore flessibilità ma comportano rischi di classificazione ed esecuzione, mentre i token di sicurezza forniscono un quadro più regolamentato ma in genere presentano maggiori vincoli in termini di conformità, trasferimento e accesso al mercato.
Di seguito sono riportate le tendenze future da tenere d'occhio
Evoluzione normativa
Maggiore allineamento globale
La regolamentazione delle criptovalute si sta evolvendo verso classificazioni più chiare, requisiti basati sul rischio e regole più definite per i titoli tokenizzati. Il MiCA dell'UE fornisce già un quadro armonizzato, mentre la SEC statunitense ha introdotto nel marzo 2026 un'interpretazione delle criptovalute che distingue i titoli digitali da categorie come le materie prime digitali e gli strumenti digitali.
Entro il 2027, è probabile che le principali giurisdizioni diventino più compatibili sui principi fondamentali, sebbene un'armonizzazione completa rimanga improbabile poiché gli approcci normativi differiscono ancora.
Norme statunitensi più flessibili
Il presidente della SEC, Paul Atkins, ha proposto una potenziale "safe harbor" per i token che potrebbe offrire ai progetti maggiore certezza su quando le criptovalute rientrano al di fuori delle leggi sui titoli, a determinate condizioni. Ciò potrebbe ridurre gli ostacoli alla conformità e incoraggiare l'emissione legittima di token.
Più indicazioni, meno incertezza
Gli organismi di regolamentazione forniscono sempre più spesso interpretazioni e quadri normativi formali, anziché affidarsi esclusivamente all'applicazione delle sanzioni. Tuttavia, le frodi e le offerte non conformi rimarranno priorità in materia di applicazione della legge.
Tendenze tecnologiche e di mercato
La tokenizzazione RWA assume un ruolo centrale
Gli asset del mondo reale, tra cui immobili, obbligazioni, private equity e materie prime, si stanno spostando sulle reti blockchain. Stanno emergendo standard di livello istituzionale come l'ERC-7943, mentre gli sviluppi normativi rendono la tokenizzazione conforme più praticabile.
Entro il 2027, gli asset tokenizzati potrebbero diventare un'opzione di investimento più diffusa, al pari dei titoli tradizionali e dei REIT (Real Estate Investment Trust).
La DeFi incontra la finanza regolamentata
La fase successiva combinerà probabilmente l'efficienza della DeFi con controlli di conformità come KYC, restrizioni sui trasferimenti e custodia regolamentata. Questo approccio ibrido potrebbe consentire ai security token di accedere a prestiti, scambi e regolamenti basati su blockchain senza rinunciare alla tutela degli investitori.
L'interoperabilità tra catene migliora
Gli istituti finanziari stanno lavorando a un'infrastruttura che consenta il trasferimento di asset tokenizzati tra diverse reti. Swift, ad esempio, ha testato l'interoperabilità della blockchain con Chainlink e sta ora preparando progetti pilota per pagamenti tokenizzati che coinvolgono 17 banche.
Accelera l'adozione istituzionale
Le banche e gli istituti finanziari stanno passando dalla fase sperimentale a quella pratica, orientandosi verso un'infrastruttura blockchain. Questa tendenza dovrebbe estendere l'utilizzo dei titoli tokenizzati alla gestione patrimoniale, ai pagamenti e ai mercati dei capitali.
L'intelligenza artificiale rafforza la conformità
L'intelligenza artificiale automatizzerà sempre più le procedure KYC (Know Your Customer), il monitoraggio delle transazioni, i contratti intelligenti, l'individuazione dei rischi e i controlli normativi. In combinazione con la trasparenza della blockchain, ciò potrebbe ridurre i costi di conformità, aiutando al contempo le aziende a identificare i rischi in anticipo.
Uno sguardo al futuro
Il dilemma tra utility token e security token non scomparirà, ma le regole per risolverlo stanno finalmente diventando più chiare. Project Crypto, MiCA e i framework di Singapore, Dubai e Giappone convergono su un'idea simile: bisogna guardare a cosa fa effettivamente un token e a come viene effettivamente venduto, non a come viene chiamato.
Per chiunque crei, acquisti o scambi token nel 2026, questa chiarezza è una buona notizia. I progetti che strutturano le proprie offerte in modo onesto, sia come utility token che come titoli regolarmente registrati, saranno quelli che resisteranno ancora tra qualche anno. Al contrario, quelli che cercano di mascherare un investimento come un "utility" sono quelli che le autorità di regolamentazione terranno sotto stretta osservazione.
Unisciti a UEEx
Scopri la piattaforma di gestione patrimoniale digitale leader al mondo
Un token può nascere come titolo finanziario e successivamente trasformarsi in un utility token?
Sì, questo può accadere attraverso un processo a volte chiamato decentralizzazione progressiva. Se una rete diventa effettivamente gestita dalla comunità, senza che una singola azienda o un team siano essenziali per il suo funzionamento, le transazioni successive potrebbero non essere soggette alla normativa sui titoli. Tuttavia, ciò non elimina la responsabilità per le modalità di vendita originarie del token. Una vendita effettuata prima che la rete fosse operativa può comunque essere considerata un'offerta di titoli non registrata, anche se oggi il token non è più un titolo.
I token di governance sono considerati titoli finanziari?
Dipende dai dettagli. Un token di governance utilizzato esclusivamente per votare sulle modifiche al protocollo, senza diritti di partecipazione agli utili o ai dividendi, tende ad essere considerato un token di utilità. Ma se il token dà anche diritto ai detentori a una quota dei ricavi della piattaforma, o se è stato commercializzato con promesse di apprezzamento del prezzo, può assomigliare molto di più a un titolo finanziario. Non esiste una risposta univoca; ogni token di governance deve essere valutato in base alle sue specifiche caratteristiche.
Qual è la differenza tra un gettone e una moneta?
Una moneta (come Bitcoin o Litecoin) opera su una propria blockchain indipendente e in genere funziona come una forma di valuta. Un token, invece, viene creato su una blockchain esistente, come Ethereum, utilizzando l'infrastruttura di quella rete e può rappresentare quasi qualsiasi cosa: diritti di accesso, proprietà, punti fedeltà o oggetti da collezione.
Se mi trovo fuori dagli Stati Uniti, devo comunque preoccuparmi delle normative della SEC?
Probabilmente. Se vendi token ad acquirenti con sede negli Stati Uniti, ti rivolgi a un pubblico statunitense o utilizzi infrastrutture statunitensi in determinati modi, le normative della SEC potrebbero comunque applicarsi indipendentemente dalla sede della tua azienda. Vendere esclusivamente ad acquirenti non statunitensi in base a un'esenzione come la Regulation S può evitare l'applicazione della legge statunitense sui titoli, ma dovrai poi rispettare le normative del luogo in cui si trovano effettivamente i tuoi acquirenti, come ad esempio la MiCA nell'UE o le normative MAS a Singapore.
Disclaimer : Questo articolo ha scopo puramente informativo e non deve essere considerato un consiglio di trading o di investimento. Nulla di quanto contenuto nel presente documento deve essere interpretato come consulenza finanziaria, legale o fiscale. Il trading o l'investimento in criptovalute comporta un considerevole rischio di perdita finanziaria. Effettuate sempre le dovute verifiche prima di prendere qualsiasi decisione di trading o di investimento.
Scambi commerciali con prova delle riserve
UEEx pubblica audit mensili e verifiche di terze parti su ogni mercato quotato.
Analisi di mercato, strategie di trading, approfondimenti sui future e avvisi di sicurezza, consegnati settimanalmente. Letto da oltre 10,000 trader di criptovalute.
Niente spam. Puoi disiscriverti in qualsiasi momento.