A distinção entre tokens de utilidade e tokens de segurança é fundamental para projetos de criptomoedas, pois a classificação incorreta pode levar a multas, encerramentos ou disputas legais. Em 2026, estruturas regulatórias mais claras estão facilitando a classificação de tokens.
Os EUA introduziram diretrizes mais claras por meio da iniciativa Project Crypto da Comissão de Valores Mobiliários (SEC), enquanto a estrutura MiCA da Europa está totalmente operacional desde o final de 2024.
Singapura, Dubai e Japão também estabeleceram abordagens regulatórias. Compreender essas regras ajuda os emissores a determinar quais requisitos se aplicam, qual documentação é necessária e como os tokens podem ser oferecidos legalmente.
Este guia explica tokens de utilidade e tokens de segurança em termos simples, explora como os reguladores os distinguem, analisa decisões judiciais importantes e fornece uma estrutura prática para determinar a qual categoria um token pertence.
Principais lições
O rótulo não importa; o que importa é a substância. Chamar um token de "utilitário" não o protege de ser um valor mobiliário se ele se comportar como um investimento.
O momento certo é crucial. Vender um token antes que seu produto realmente funcione é um dos maiores sinais de alerta que os reguladores procuram.
A descentralização pode alterar o status de um token ao longo do tempo.Mas isso não elimina a responsabilidade pela forma como o produto foi vendido inicialmente.
Os tokens de segurança não são algo a temer. Se o seu token for realmente um investimento, como uma participação em um negócio imobiliário, ele deve ser considerado um valor mobiliário. Estruture-o dessa forma desde o primeiro dia.
2026 trouxe clareza regulatória real. O Projeto Crypto da SEC, o MiCA na UE e as estruturas regulatórias em Dubai e Singapura oferecem aos fundadores e investidores um roteiro mais claro do que existia há apenas dois anos.
Junte-se à UEEx
Experimente a plataforma líder mundial em gestão de patrimônio digital
Um token de utilidade é um ativo digital que lhe dá acesso a algo: um serviço, uma funcionalidade ou um produto dentro de uma plataforma blockchain específica. Pense nele menos como uma ação e mais como uma ficha de fliperama. Você o compra para usá-lo, não para guardá-lo esperando que se valorize.
O que define um token como token de utilidade:
É para uso próprio, não para investimento. Você usa para pagar algo, como uma taxa de transação ou espaço de armazenamento.
Não é vendido como investimento. Sem promessas de valorização, sem discursos do tipo "compre agora".
Seu valor vem do uso, não do desempenho da empresa.
Ele costuma ser consumido. O ETH do Ethereum, por exemplo, é gasto para pagar transações na rede.
Geralmente, isso só importa dentro do seu próprio ecossistema.
Exemplos comuns:
ETH Paga as taxas de transação ("gas") na rede Ethereum.
FIL O Filecoin paga pelo armazenamento descentralizado de dados ou é ganho ao fornecer armazenamento.
BAT O Brave recompensa os usuários do navegador por visualizarem anúncios que respeitam a privacidade e permite que eles deem gorjetas aos criadores.
Eis a questão: o simples fato de chamar seu token de "token de utilidade" não o torna um perante a lei. A SEC (Comissão de Valores Mobiliários dos EUA) deixou claro que não considera os rótulos como fator decisivo. O que importa é como o token é efetivamente vendido e o que os compradores esperam razoavelmente dele.
Um token de segurança representa a propriedade ou uma participação financeira em algo real: uma empresa, um imóvel, uma dívida ou uma parcela dos lucros futuros. É a versão blockchain de um certificado de ações ou de um título.
O que define um token como um token de segurança:
Representa a propriedade ou um direito sobre um valor, como ações, dívidas ou bens.
Os compradores esperam um retorno financeiro, seja por meio do aumento dos preços, dividendos ou participação nos lucros.
Seu valor está atrelado a um ativo subjacente ou ao desempenho de uma empresa, e não ao uso de um produto.
É regulamentado; os tokens de segurança estão sujeitos à legislação de valores mobiliários, o que significa registro ou isenção válida, requisitos de divulgação e relatórios contínuos.
Tipos comuns:
Tokens de capital representando ações de uma empresa
Tokens de dívida representando empréstimos ou títulos
Tokens imobiliários representando a propriedade fracionada de um imóvel
Tokens de participação na receita que pagam aos detentores uma parte da receita do projeto
Uma comparação útil, ainda que imperfeita, com o mundo real: um token imobiliário que paga renda diária de aluguel aos seus detentores funciona de maneira muito semelhante a possuir uma pequena fração de um imóvel alugado por meio de uma LLC (Sociedade de Responsabilidade Limitada). Essa é exatamente a estrutura que plataformas como a RealT utilizam nos EUA, e é por isso que esses tokens são tratados como valores mobiliários, e não como tokens de utilidade.
O Teste de Howey: Como os Reguladores Decidem entre Tokens de Utilidade e Tokens de Segurança
Esta é a ferramenta jurídica mais importante em todo este tópico, por isso merece uma seção própria.
O Teste de Howey tem origem em um caso da Suprema Corte de 1946, SEC v. WJ Howey Co. , que não tinha nada a ver com criptomoedas. Envolvia laranjais na Flórida. Investidores compravam terras e as arrendavam de volta para a empresa, que cuidava dos laranjais e dividia os lucros. A Suprema Corte teve que decidir: esse arranjo configura um valor mobiliário?
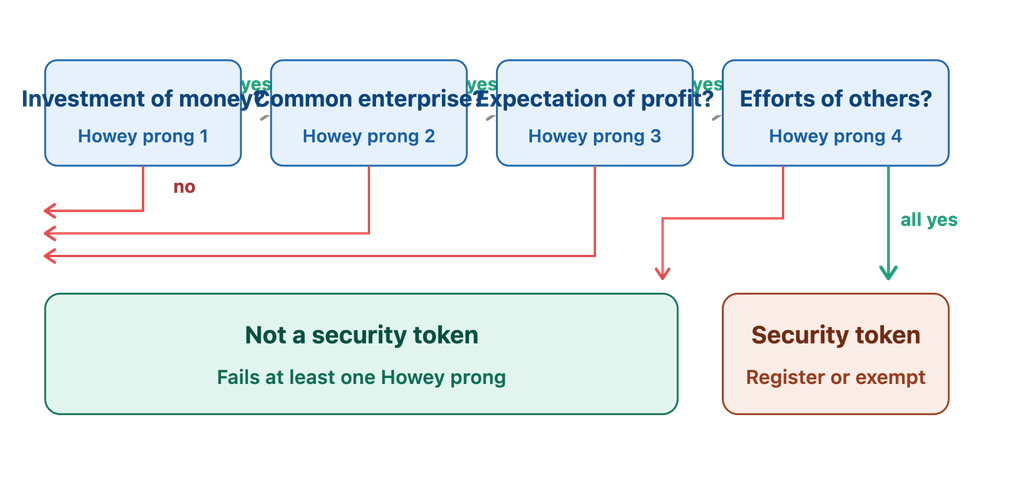
O Tribunal disse que sim e, ao fazê-lo, criou um teste de quatro partes. Um acordo é um “contrato de investimento” (um tipo de título mobiliário) se envolver:
Um investimento de dinheiro (ou criptomoedas, ou qualquer coisa de valor)
Em uma empresa comum
Com expectativa de lucro
Isso se deve principalmente aos esforços de outra pessoa.
Se uma oferta de tokens atender a todos os quatro critérios, é um valor mobiliário. Se falhar claramente em pelo menos um deles, provavelmente não é.
“Se a rede na qual o token ou a moeda irá funcionar for suficientemente descentralizada… os ativos podem não representar um contrato de investimento”, disse William Hinman, ex-diretor da Divisão de Finanças Corporativas da SEC, ao discutir o Ether em 2018, um comentário que ainda influencia a forma como os reguladores pensam sobre a descentralização atualmente.
Aplicando as quatro partes aos tokens:
1. Investimento financeiro: Quase todas as vendas de tokens atendem a esse requisito. Pagar com dólares, Bitcoin ou até mesmo fornecer serviços, tudo isso conta.
2. Empreendimento comum: O sucesso dos compradores está atrelado ao sucesso do projeto ou ao sucesso mútuo? Este ponto tem sido controverso. A SEC argumentou em orientações anteriores que não exige estritamente que os fundos agrupados estabeleçam um empreendimento comum, uma posição que extrapola o texto original da decisão Howey e permanece um ponto de debate jurídico.
3. Expectativa de lucro: É aqui que o marketing realmente importa. Se sua apresentação menciona valor futuro, comparações com ações ou um roteiro que aumentará o valor do token, você está apontando diretamente para um valor mobiliário.
4. Esforços de terceiros: Se os compradores forem passivos e o sucesso depender inteiramente da sua equipe principal que desenvolve o produto, isso indica um cenário favorável à segurança. Se a rede funcionar de forma autônoma, sem uma única entidade controladora, isso indica um cenário desfavorável.
Uma maneira simples de lembrar:
O Bitcoin falha no teste quase imediatamente, já que não há empresa, promotor ou alguém cujos esforços o façam funcionar. É por isso que os reguladores há muito tratam o Bitcoin como uma commodity, e não como um valor mobiliário.
Um token totalmente novo, vendido antes mesmo da plataforma existir, com um site que promete que a equipe "criará valor", preenche todos os requisitos. A maioria dos tokens reais se encontra em algum ponto intermediário, e é por isso que os detalhes da venda são tão importantes.
Tokens de utilidade vs. tokens de segurança: comparação lado a lado
Recurso / Aspecto
Tokens de utilidade
Tokens de segurança
Objetivo Primário
Fornecer acesso a produtos, serviços, recursos ou funcionalidades dentro de um ecossistema blockchain.
Representam um investimento ou interesse financeiro, como ações, dívidas, participações em fundos ou outros títulos.
Derivação de valor
Principalmente relacionado ao uso da rede, utilidade, oferta e demanda.
Geralmente vinculado a um título, ativo, negócio ou retorno financeiro subjacente.
Status Regulatório
Pode estar fora do âmbito das leis de valores mobiliários quando estruturado e oferecido como um criptoativo genuíno de utilidade/não-valor mobiliário.
Sujeito às leis de valores mobiliários quando o próprio token representa um valor mobiliário ou é oferecido como parte de uma transação de valores mobiliários.
Teste de Howey
A utilidade não isenta automaticamente um token; a transação e as circunstâncias específicas são importantes.
Os contratos de investimento geralmente envolvem um investimento de dinheiro, uma empresa comum e a expectativa de lucros provenientes dos esforços de terceiros.
Métodos de Emissão
Lançamentos de tokens, ICOs, eventos de geração de tokens, distribuições do ecossistema
Ofertas de Tokens de Segurança (STOs), ofertas registradas ou isenções de valores mobiliários, como colocações privadas.
Investidor/Usuário típico
Usuários, clientes, participantes da rede e negociadores
Investidores que buscam direitos econômicos, de propriedade ou outros direitos financeiros.
Direitos Concedidos
Acesso à plataforma, direitos de utilização, descontos, governança ou funções de rede
Participação acionária, rendimentos, dividendos, direitos de voto, créditos, quotas de fundos ou outros direitos contratuais.
Registro da SEC
Não é necessariamente exigido se o ativo e a transação estiverem fora das leis federais de valores mobiliários.
Geralmente exigido, a menos que a oferta se qualifique para uma isenção.
KYC / AML
Depende da plataforma, da jurisdição e do caso de uso.
Normalmente mais abrangente devido aos requisitos de segurança, AML (Anti-Money Laundering - Prevenção à Lavagem de Dinheiro) e verificação de investidores.
Pode negociar em corretoras de criptomoedas onde for legalmente permitido.
A negociação pode exigir plataformas de valores mobiliários regulamentadas, corretoras, sistemas de negociação alternativos (ATS) ou outras infraestruturas autorizadas.
Transferibilidade
Geralmente concebidos para serem transferíveis, sujeitos às leis aplicáveis e às regras da plataforma.
Frequentemente sujeitas a restrições de leis de valores mobiliários, contratuais ou de período de retenção.
Expectativas de lucro
Um modelo de utilidade genuíno enfatiza o uso em vez dos retornos gerados pelos esforços de um promotor.
Os retornos do investimento são geralmente fundamentais para a tese de investimento.
Garantia de Ativos
Geralmente não é lastreado por um ativo financeiro subjacente.
Pode representar ou ser garantido por ações, dívidas, fundos, imóveis ou outros títulos.
Exemplos
ETH como utilidade de rede, ferramentas digitais e certos criptoativos não relacionados a valores mobiliários.
Ações tokenizadas, títulos tokenizados, participações em fundos e outros valores mobiliários tokenizados.
Complexidade regulatória
De baixo a alto, dependendo da jurisdição, estrutura e oferta.
Geralmente alto devido às regulamentações de valores mobiliários.
Custos Legais e de Conformidade
Pode ser menor, mas depende muito da jurisdição e da estrutura.
Geralmente mais altas devido aos requisitos de registro, divulgação, elegibilidade do investidor, custódia e negociação.
Time to Market
Potencialmente mais rápido quando não é necessário registro de valores mobiliários ou autorização equivalente.
Geralmente mais lento devido aos requisitos de conformidade e à legislação de valores mobiliários.
Conformidade contínua
Pode ser limitado, embora as normas de proteção ao consumidor, AML (Antilavagem de Dinheiro), tributárias e outras ainda possam ser aplicadas.
Normalmente inclui obrigações contínuas de reporte, divulgação, manutenção de registros, transferência e regulamentação.
Posição regulatória dos EUA para 2026
A estrutura da SEC para 2026 reconhece categorias como ferramentas digitais e outros criptoativos que não sejam valores mobiliários; no entanto, um ativo que não seja valor mobiliário ainda pode estar envolvido em um contrato de investimento.
A SEC define títulos digitais como instrumentos financeiros tokenizados que se enquadram na definição de títulos mobiliários; a tokenização não elimina as obrigações da legislação de valores mobiliários.
Atualização importante de 2026
A principal mudança em relação às comparações anteriores de criptoativos é que a ideia de que “token de utilidade = não regulamentado” é simplista demais. Em março de 2026, a SEC (Comissão de Valores Mobiliários dos EUA) publicou uma interpretação que criou uma taxonomia mais clara para criptoativos, incluindo commodities digitais, itens colecionáveis digitais, ferramentas digitais, stablecoins e títulos digitais.
Esclareceu ainda que um criptoativo que não seja um valor mobiliário pode, mesmo assim, fazer parte de um contrato de investimento, dependendo de como é oferecido e das promessas feitas aos compradores.
Para títulos tokenizados, a orientação da SEC para 2026 deixa a distinção particularmente clara: colocar um título tradicional em uma blockchain não altera sua natureza jurídica intrínseca.
Exemplos práticos que comprovam isso
Aqui estão alguns exemplos práticos para facilitar a compreensão.
Tokens de utilidade na prática
Símbolo de atenção básica (BAT)
O BAT é a base do modelo de publicidade do navegador Brave. Os usuários que optam por participar ganham BAT ao visualizar anúncios que respeitam a privacidade e podem usar esses BAT para dar gorjetas aos criadores de conteúdo ou desbloquear recursos.
Ninguém compra BAT esperando que o time da Brave "faça o preço subir". As pessoas usam porque o ativo tem alguma utilidade. Esse design funcional, do tipo "use depois de gastar", é exatamente o motivo pelo qual o BAT não foi tratado como um valor mobiliário.
Filecoin (FIL)
FIL funciona da mesma forma para armazenamento de dados. Precisa de espaço de armazenamento? Pague em FIL. Tem espaço livre no disco rígido? Ganhe FIL alugando-o. O token é a moeda de um mercado real, não um veículo de investimento passivo.
Ethereum (ETH)
Este token de utilidade é o caso clássico de transição. O Ethereum arrecadou fundos por meio de uma venda de tokens em 2014, que na época se assemelhava muito a uma oferta de valores mobiliários. Mas, ao longo de uma década, a rede tornou-se genuinamente descentralizada: milhares de desenvolvedores, validadores e operadores de nós independentes, sem nenhuma empresa centralizada no comando.
Hoje, o ETH é necessário para pagar por todas as transações e contratos inteligentes na rede. Os órgãos reguladores não têm considerado o Ethereum como um valor mobiliário, principalmente devido a essa mudança de uma gestão colaborativa para uma gestão comunitária.
Este token permite que investidores comprem frações de imóveis para aluguel nos EUA. Cada imóvel pertence a uma LLC (Sociedade de Responsabilidade Limitada) independente, e os detentores do token recebem uma parte da renda do aluguel, distribuída regularmente. Não se trata de um serviço público; é propriedade com fluxo de renda, e é por isso que a RealT estrutura suas ofertas sob isenções de valores mobiliários e restringe as vendas a investidores qualificados.
Imóveis tokenizados na região do Golfo
Este projeto também decolou. A Autoridade Reguladora de Ativos Virtuais de Dubai criou uma categoria específica para ativos do mundo real tokenizados , e os projetos de tokenização de imóveis por lá atraíram forte interesse de investidores internacionais, mais um sinal de que os mercados regulamentados de tokens de segurança estão amadurecendo rapidamente fora dos EUA.
REITs tokenizados do Japão
A iniciativa demonstra o potencial de crescimento em um mercado bem regulamentado. A Agência de Serviços Financeiros do Japão permitiu que fundos imobiliários tokenizados sejam negociados sob as normas de valores mobiliários vigentes, e as ofertas tokenizadas representam uma parcela significativa das novas listagens na Bolsa de Valores de Tóquio nos últimos anos.
O panorama regulatório em 2026
Assim se desenrolará o cenário regulatório em 2026.
Estados Unidos: O Projeto Crypto da SEC
Durante anos, a SEC regulamentou as criptomoedas principalmente por meio de processos judiciais, em vez de regras claras. Isso mudou em 2025.
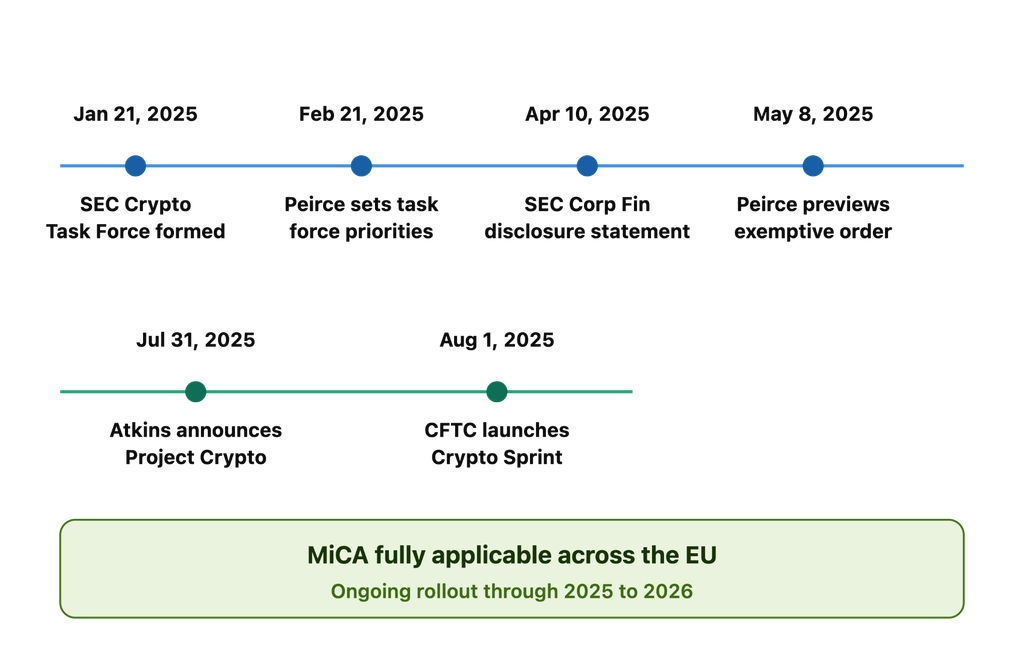
Em 31 de julho de 2025, o presidente da SEC, Paul Atkins, anunciou o Projeto Crypto , um plano abrangente da comissão para modernizar a forma como a SEC trata os ativos digitais. Nesse discurso, Atkins argumentou que a maioria das criptomoedas não são valores mobiliários e que a classificação deveria depender de como um token é estruturado e vendido, e não de alguma qualidade inerente à tecnologia.
"Uma iniciativa de toda a comissão para modernizar as regras e regulamentos de valores mobiliários, permitindo que os mercados financeiros americanos operem na blockchain" foi como Atkins descreveu o Projeto Crypto em seu anúncio.
O Projeto Crypto está avançando em direção a:
Diretrizes mais claras para diferenciar títulos, commodities e stablecoins.
Novas isenções e medidas de proteção criadas especificamente para vendas de tokens, incluindo possível alívio para projetos em estágio inicial que ainda não foram lançados.
Um caminho para que os tokens de segurança sejam negociados em tecnologia de registro distribuído com requisitos de registro mais leves, uma ideia defendida pela Comissária Hester Peirce.
Há espaço para o DeFi continuar operando, distinguindo os verdadeiros desenvolvedores de software dos intermediários regulamentados.
A mudança de abordagem se refletiu rapidamente nos casos concretos da SEC. Em fevereiro de 2025, a agência desistiu do processo contra a Coinbase por negociação de valores mobiliários não registrados.
Além disso, em meados de 2025, a SEC e a Ripple Labs encerraram sua longa batalha judicial sobre o XRP: a Ripple pagou uma multa de US$ 125 milhões relacionada às suas vendas institucionais, ambas as partes desistiram de seus recursos e a decisão judicial anterior de que o XRP não é um valor mobiliário quando negociado no mercado aberto tornou-se a palavra final.
União Europeia: MiCA
Enquanto os EUA se basearam em análises caso a caso, a UE criou um conjunto de regras concreto. O Regulamento sobre os Mercados de Criptoativos (MiCA) tornou-se totalmente aplicável em todos os 27 Estados-Membros em dezembro de 2024 e classifica os tokens em categorias claras, em vez de depender de um teste com décadas de existência.
As três categorias principais do MiCA:
Tokens de dinheiro eletrônico (EMTs): atreladas a uma única moeda, como as stablecoins lastreadas em dólar americano.
Tokens referenciados a ativos (ARTs): lastreado por uma cesta de ativos, como múltiplas moedas ou commodities.
Outros criptoativos, incluindo tokens de utilidade: Tokens destinados exclusivamente a fornecer acesso a um bem ou serviço do emissor, não para manter valor estável ou servir como investimento.
Sob a égide do MiCA, um token de utilidade genuíno precisa de um whitepaper claro e marketing honesto, mas evita as regras de licenciamento mais rigorosas que se aplicam a stablecoins e tokens com características de investimento. Isso proporciona aos projetos sediados na UE um caminho muito mais previsível do que a abordagem caso a caso dos EUA.
Ásia-Pacífico: Singapura, Dubai e Japão
Cingapura A Autoridade Monetária (MAS) trata os tokens com características de propriedade ou partilha de lucros como valores mobiliários ao abrigo da sua atual Lei de Valores Mobiliários e Futuros, sendo que as plataformas licenciadas processam as ofertas em conformidade com a lei.
Dubai's A Autoridade Reguladora de Ativos Virtuais (VARA) criou uma categoria específica para ativos do mundo real tokenizados, apoiando uma onda de projetos de tokenização imobiliária.
Japão A Agência de Serviços Financeiros permitiu que os REITs tokenizados operem sob sua estrutura de valores mobiliários, tornando o Japão um dos mercados mais maduros para tokens de segurança regulamentados.
Abordagem MiCA vs. SEC: Principais Diferenças
A MiCA da UE fornece uma estrutura harmonizada com categorias e requisitos definidos, enquanto a abordagem da SEC dos EUA para 2026 utiliza uma taxonomia de tokens mais detalhada, juntamente com os princípios existentes da legislação de valores mobiliários. A SEC publicou uma importante interpretação sobre criptoativos em março de 2026, substituindo sua estrutura anterior de 2019 para ativos digitais.
Aspecto
MiCA (EU)
Abordagem da SEC (EUA)
Quadro
Uma estrutura ampla, baseada em categorias, que abrange criptoativos, ARTs (Tecnologias de Reinvestimento Alternativas), EMTs (Tecnologias de Transferência Eletrônica de Fundos) e provedores de serviços.
A interpretação da SEC de 2026 estabelece categorias que incluem commodities digitais, itens colecionáveis digitais, ferramentas digitais, stablecoins e títulos digitais.
Clareza regulatória
Relativamente alto, com regras definidas para diferentes categorias de criptoativos e atividades regulamentadas.
Há maior clareza do que no âmbito anterior, mas o estatuto dos títulos ainda pode depender do ativo, da transação e das circunstâncias que a envolvem.
Tokens de utilidade
Abrange criptoativos que não são instrumentos financeiros, com requisitos específicos para emissão e divulgação.
As “ferramentas digitais” que desempenham funções práticas geralmente não são consideradas valores mobiliários, desde que não envolvam um contrato de investimento.
Stablecoins
Separa as stablecoins em Tokens Referenciados a Ativos (ARTs) e Tokens de Dinheiro Eletrônico (EMTs), com requisitos específicos para emissores e reservas.
As stablecoins de pagamento que atendem a determinadas condições geralmente não são consideradas valores mobiliários; outras stablecoins podem receber tratamento diferenciado dependendo de suas características.
Autorização
Em geral, os provedores de serviços de criptoativos precisam de autorização de acordo com a MiCA, sujeitos às isenções e disposições transitórias aplicáveis.
Atividades relacionadas a criptomoedas e valores mobiliários podem exigir registro ou se qualificar para uma isenção aplicável de acordo com as leis federais de valores mobiliários.
Foco no consumidor/investidor
Enfatiza a proteção do consumidor, a integridade do mercado, a transparência e os requisitos prudenciais.
O foco principal é a proteção do investidor sob as leis de valores mobiliários, enquanto a estrutura de 2026 também busca limites regulatórios mais claros para os mercados de criptomoedas.
O que os principais casos judiciais realmente decidiram
As decisões judiciais moldam essa área do direito tanto quanto qualquer regulamentação. Veja o que realmente aconteceu nos casos mais importantes, com dados verificados até setembro de 2026.
Relatório DAO (2017)
Foi aqui que tudo começou para as criptomoedas. A SEC investigou o "The DAO", um dos primeiros fundos de investimento baseados em Ethereum, e concluiu que seus tokens eram valores mobiliários porque os investidores entregaram dinheiro esperando retornos gerados pelos organizadores do fundo. Isso estabeleceu o modelo sobre o qual todos os casos posteriores se basearam.
SEC v. Telegram (2020)
O Telegram arrecadou US$ 1.7 bilhão com a venda de tokens "Gram" antes mesmo do lançamento de sua rede. Um tribunal bloqueou a distribuição, alegando que os compradores estavam investindo com base na promessa do Telegram de construir um blockchain funcional, e não em qualquer utilidade existente.
A lição : vender um token antes que seu produto esteja funcionando é um dos caminhos mais claros para uma violação de valores mobiliários, independentemente do que o token venha a fazer no futuro.
SEC v. LBRY (2022)
A LBRY argumentou que seu token LBC era um token de utilidade para sua plataforma de conteúdo. O tribunal discordou, apontando que a LBRY promoveu o potencial de investimento do LBC e que o token tinha pouca funcionalidade real na época em que foi vendido. O rótulo de "token de utilidade" não salvou a empresa.
SEC vs. Ripple Labs
Este caso gerou uma das decisões mais comentadas no direito das criptomoedas. Em 2023, um juiz federal considerou que as vendas diretas de XRP da Ripple para investidores institucionais constituíam transações com valores mobiliários.
No entanto, suas vendas por meio de bolsas de valores públicas para compradores de varejo não eram, já que os compradores das bolsas não tinham como saber que estavam comprando da Ripple. Em 2025, a Ripple concordou em pagar uma multa de US$ 125 milhões pelas vendas institucionais, ambas as partes desistiram de seus recursos e o caso foi encerrado com essa decisão dividida.
SEC x Coinbase
Ajuizada em 2023, essa ação acusava a Coinbase de operar uma bolsa de valores não registrada. Sob a nova gestão da SEC, a agência arquivou voluntariamente o caso em fevereiro de 2025, citando sua mudança mais ampla em direção à criação de regras claras em vez de litigar caso a caso.
Como saber se seu token é de utilidade ou de segurança
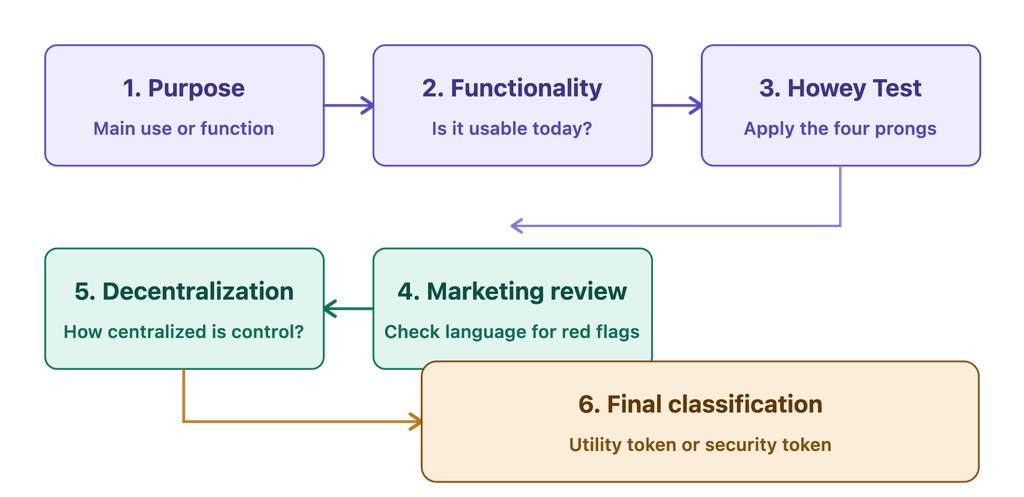
Responda a estas perguntas em ordem.
1. O que o token realmente faz? Se ele desbloqueia uma funcionalidade, paga por um serviço ou é consumido durante o uso, isso indica utilidade. Se ele representa propriedade, uma participação nos lucros ou um direito sobre um ativo, isso indica segurança.
2. O token teria valor mesmo que ninguém esperasse lucrar com ele? Um token de utilidade deve ter algum valor simplesmente porque as pessoas querem usar a plataforma. Se todo o seu valor depende da valorização do preço, trata-se de um investimento, não de uma utilidade.
3. Aplique o Teste de Howey. As pessoas pagaram? Elas esperavam lucro? Esse lucro depende principalmente do trabalho da sua equipe e não do uso que elas fazem do produto? Se a resposta for "sim" para todas as perguntas, provavelmente você está diante de um título.
4. Quando você vai vendê-lo? Vender antes que sua plataforma esteja funcionando é o maior sinal de alerta que os reguladores procuram. O caso SEC vs. Telegram existe exatamente por causa disso. Se o token já estiver funcional no momento da venda, seu argumento de utilidade será muito mais forte.
5. Quão descentralizada é a rede, na realidade? Pergunte-se quem controla o desenvolvimento, quem toma as decisões de governança e se a rede continuaria funcionando caso sua empresa desaparecesse amanhã. Uma maior independência de uma equipe central enfraquece o argumento dos "esforços de terceiros" que caracteriza um token como valor mobiliário.
6. Releia o seu próprio material de marketing. Palavras como "oportunidade de investimento", "retornos esperados" ou "entre antes que o preço suba" são sinais de alerta. Linguagem sobre "usar a plataforma" ou "acessar recursos" reforça o argumento da utilidade. Peça a um advogado para revisar todos os documentos públicos antes do lançamento, não depois.
Se o seu token atender aos requisitos de segurança, isso não significa que você falhou. Significa apenas que você precisa estruturar a oferta corretamente, utilizando uma isenção como a Regulação D ou a Regulação A+ nos EUA, ou o caminho apropriado da MiCA ou da MAS se estiver lançando na UE ou em Singapura.
Conceitos errôneos comuns sobre a regulamentação de tokens criptográficos
Aqui estão alguns erros comuns sobre a regulamentação de criptomoedas que você deve conhecer.
1. Chamá-lo de token de utilidade significa que não é um valor mobiliário.
Na realidade: o rótulo por si só não determina o tratamento jurídico. Órgãos reguladores e tribunais analisam as características do ativo, a estrutura da transação e sua substância econômica. A interpretação da SEC de 2026 distingue entre o criptoativo em si e um contrato de investimento que envolva esse ativo. O caso LBRY também demonstra que chamar um token de "token de utilidade" não protege automaticamente o emissor das leis de valores mobiliários.
2. Utilidade significa que um token não pode ser um valor mobiliário.
Na realidade: um token pode ter utilidade genuína, enquanto uma venda ou acordo específico se qualifica como um contrato de investimento. A questão fundamental é se os compradores esperam razoavelmente obter lucros com os esforços gerenciais essenciais de terceiros. Funcionalidade, marketing, promessas e a transação em si são todos fatores importantes.
3. Se o Bitcoin não é um valor mobiliário, então todos os criptoativos são seguros.
Na realidade: os criptoativos exigem análise individual. De acordo com a interpretação da SEC de 2026, Bitcoin e Ether, juntamente com diversos outros ativos específicos, são exemplos de commodities digitais, e não de valores mobiliários. No entanto, uma transação envolvendo um criptoativo que não seja um valor mobiliário ainda pode constituir um contrato de investimento, dependendo de sua estrutura.
4. A descentralização elimina todas as preocupações com a legislação de valores mobiliários.
Na realidade: a descentralização pode afetar a classificação de um ativo, mas não elimina automaticamente as consequências legais de transações anteriores. A estrutura regulatória da SEC para 2026 reconhece especificamente que um criptoativo não mobiliário pode estar vinculado a um contrato de investimento e que essa relação pode ser encerrada posteriormente.
5. O Regulamento D permite a arrecadação de fundos de qualquer pessoa.
Na realidade: a Regra 506(c) permite a solicitação geral, mas exige que todos os compradores sejam investidores credenciados, com etapas razoáveis de verificação. A Regra 506(b) permite até 35 investidores não credenciados que atendam a requisitos específicos de sofisticação, mas geralmente proíbe a solicitação geral. A autodeclaração por si só é insuficiente para a Regra 506(c).
6. Vender no exterior evita as leis de valores mobiliários dos EUA.
Na realidade: o simples direcionamento a compradores estrangeiros não elimina automaticamente as exigências da legislação de valores mobiliários dos EUA. O Regulamento S fornece uma estrutura para ofertas qualificadas no exterior, mas os emissores devem atender a condições como realizar uma transação no exterior e evitar esforços de venda direcionados nos Estados Unidos.
7. Os airdrops são sempre isentos.
Na realidade: o tratamento de um airdrop depende de sua estrutura e circunstâncias. A interpretação da SEC de 2026 aborda especificamente os airdrops e reconhece que transações envolvendo criptoativos que não são considerados valores mobiliários ainda podem implicar análise de contrato de investimento. Os detalhes da distribuição, portanto, são importantes.
Resumindo: a regulamentação de tokens não se resume mais a simplesmente avaliar se um ativo possui "utilidade". Em 2026, os emissores deverão examinar as características do token, bem como as transações específicas, as promessas, o método de distribuição e as expectativas econômicas que o envolvem.
Fatores de risco e considerações
Os projetos de tokens enfrentam riscos diferentes dependendo se são estruturados como tokens de utilidade ou valores mobiliários.
Riscos para projetos de tokens de utilidade
1. Classificação regulamentar
Chamar um token de "token de utilidade" não determina automaticamente seu status legal. Nos EUA, reguladores e tribunais examinam a estrutura, a venda e as transações relacionadas ao token. A interpretação da SEC de 2026 agora distingue entre criptoativos e contratos de investimento, tornando a análise mais específica para cada caso.
Os principais riscos incluem:
Ação de execução ou litígio
Requisitos de inscrição ou isenção
Penalidades e possíveis reclamações de investidores
Restrições cambiais ou liquidez reduzida
Mitigação: Obtenha aconselhamento de um advogado especializado em valores mobiliários, assegure-se de que a utilidade do token seja genuína, evite marketing focado em retorno de investimento e mantenha registros claros da finalidade e funcionalidade do token.
2. Falha em fornecer o serviço prometido
Caso a funcionalidade anunciada nunca se concretize, os projetos podem enfrentar acusações de marketing enganoso ou violações da proteção do consumidor.
Boas práticas: lance o produto somente quando a funcionalidade principal for viável, publique roteiros realistas, forneça atualizações de desenvolvimento regulares e evite exagerar nas expectativas em relação às capacidades futuras.
3. Volatilidade e proteção limitada ao investidor
Os tokens de utilidade podem sofrer oscilações de preço substanciais. Os compradores também podem ter menos proteções do que os investidores em títulos registrados, tornando a transparência voluntária, a divulgação de riscos e uma governança robusta particularmente importantes.
4. Dependência de plataforma
O valor de um token pode depender fortemente do sucesso da plataforma subjacente. Baixa adoção, controle centralizado, falhas técnicas ou concorrentes mais fortes podem prejudicar a demanda.
Riscos para projetos de tokens de segurança
1. Maior ônus de conformidade
Os emissores de tokens de segurança podem enfrentar obrigações contínuas relacionadas a divulgações, manutenção de registros, verificação de investidores, restrições de transferência e arquivamentos regulatórios. Os custos de conformidade podem ser significativos e devem ser incorporados ao modelo de negócios desde o início.
2. Liquidez e acesso ao mercado restritos
Os tokens de segurança não podem ser negociados livremente nas principais corretoras de criptomoedas. Dependendo da isenção utilizada, as transferências podem ser restritas e os mercados secundários podem ser limitados. Por exemplo, títulos com restrições podem estar sujeitos a períodos de retenção de seis meses ou um ano, conforme a Regra 144.
3. Restrições para investidores credenciados
De acordo com a Regra 506(c) do Regulamento D, os emissores geralmente podem anunciar uma oferta, mas cada comprador deve ser um investidor qualificado, e o emissor deve tomar medidas razoáveis para verificar essa qualificação. Isso pode restringir significativamente a base potencial de investidores.
4. Desafios de avaliação
Tokens que representam ativos do mundo real, como imóveis, podem enfrentar dificuldades relacionadas a avaliações, formação de preços, liquidez e à relação entre o preço do token e o valor do ativo subjacente. Avaliações independentes e relatórios transparentes sobre os ativos podem ajudar a reduzir a incerteza.
5. Complexidade regulatória transfronteiriça
As ofertas internacionais adicionam mais uma camada de conformidade. Na UE, o MiCA estabelece uma estrutura harmonizada para muitos criptoativos, abrangendo áreas como divulgação, autorização, supervisão e proteção do investidor. No entanto, os ativos que se qualificam como instrumentos financeiros podem ficar fora do âmbito do MiCA e permanecer sujeitos às regras de valores mobiliários existentes.
Em última análise, ambos os modelos envolvem concessões: os tokens de utilidade podem oferecer maior flexibilidade, mas enfrentam riscos de classificação e execução, enquanto os tokens de segurança fornecem uma estrutura mais regulamentada, mas normalmente acarretam maiores restrições de conformidade, transferência e acesso ao mercado.
Abaixo estão as tendências futuras que podemos esperar.
Evolução Regulatória
Maior alinhamento global
A regulamentação das criptomoedas está caminhando para classificações mais claras, requisitos baseados em risco e regras mais definidas para títulos tokenizados. O MiCA da UE já fornece uma estrutura harmonizada, enquanto a SEC dos EUA introduziu uma interpretação de criptoativos em março de 2026 que distingue títulos digitais de categorias como commodities digitais e ferramentas digitais.
Até 2027, é provável que as principais jurisdições se tornem mais compatíveis em relação aos princípios fundamentais, embora a harmonização completa permaneça improvável, visto que as abordagens regulatórias ainda diferem.
Regras americanas mais flexíveis
O presidente da SEC, Paul Atkins, propôs uma possível proteção legal para tokens que poderia dar aos projetos maior segurança sobre quando os criptoativos se enquadram fora das leis de valores mobiliários, sujeitos a certas condições. Isso poderia reduzir as barreiras de conformidade e incentivar a emissão legítima de tokens.
Mais orientação, menos incerteza.
Os órgãos reguladores estão cada vez mais fornecendo interpretações e estruturas formais, em vez de dependerem exclusivamente da aplicação da lei. No entanto, a fraude e as ofertas não conformes continuarão sendo prioridades de fiscalização.
Tecnologia e Tendências de Mercado
A tokenização RWA ganha destaque.
Ativos do mundo real, incluindo imóveis, títulos, capital privado e commodities, estão migrando para redes blockchain. Padrões de nível institucional, como o ERC-7943, estão surgindo, enquanto os desenvolvimentos regulatórios estão tornando a tokenização em conformidade com as normas mais viável.
Até 2027, os ativos tokenizados poderão se tornar uma opção de investimento mais comum, ao lado de títulos tradicionais e REITs (Fundos de Investimento Imobiliário).
DeFi encontra finanças regulamentadas
A próxima fase provavelmente combinará a eficiência do DeFi com controles de conformidade, como KYC (Conheça Seu Cliente), restrições de transferência e custódia regulamentada. Essa abordagem híbrida poderá permitir que tokens de segurança acessem empréstimos, negociações e liquidações baseadas em blockchain sem abrir mão da proteção ao investidor.
A interoperabilidade entre cadeias é aprimorada.
As instituições financeiras estão trabalhando em uma infraestrutura que permita a movimentação de ativos tokenizados entre diferentes redes. A Swift, por exemplo, testou a interoperabilidade do blockchain com a Chainlink e agora está preparando projetos-piloto de pagamentos tokenizados em tempo real, envolvendo 17 bancos.
A adoção institucional acelera
Bancos e instituições financeiras estão deixando de lado a experimentação e caminhando em direção a uma infraestrutura blockchain prática. Essa tendência deve expandir a utilização de títulos tokenizados para os setores de gestão de patrimônio, pagamentos e mercados de capitais.
A IA fortalece a conformidade.
A IA automatizará cada vez mais os processos de KYC (Conheça Seu Cliente), monitoramento de transações, contratos inteligentes, detecção de riscos e verificações regulatórias. Combinada com a transparência do blockchain, isso poderá reduzir os custos de conformidade e, ao mesmo tempo, ajudar as empresas a identificar riscos mais cedo.
Olhando para o futuro
A questão dos tokens de utilidade versus tokens de segurança não vai desaparecer, mas as regras para respondê-la estão finalmente ficando mais claras. O Project Crypto, o MiCA e as estruturas em Singapura, Dubai e Japão estão convergindo para uma ideia semelhante: analisar o que um token realmente faz e como ele é efetivamente vendido, e não o seu nome.
Para quem estiver criando, comprando ou negociando tokens em 2026, essa clareza é uma boa notícia. Os projetos que estruturam suas ofertas de forma honesta, seja como um token de utilidade ou um título devidamente registrado, são os que permanecerão de pé daqui a alguns anos. Aqueles que tentam disfarçar um investimento como "utilidade" são os que os reguladores estão observando atentamente.
Junte-se à UEEx
Experimente a plataforma líder mundial em gestão de patrimônio digital
Um token pode começar como um valor mobiliário e posteriormente se tornar um token de utilidade?
Sim, isso pode acontecer por meio de um processo às vezes chamado de descentralização progressiva. Se uma rede se torna genuinamente administrada pela comunidade, sem nenhuma empresa ou equipe essencial para sua operação, as transações posteriores podem ficar fora do âmbito da legislação de valores mobiliários. No entanto, isso não elimina a responsabilidade pela forma como o token foi originalmente vendido. Uma venda inicial realizada antes da rede estar funcional ainda pode ser considerada uma oferta de valores mobiliários não registrada, mesmo que o token não seja um valor mobiliário atualmente.
Os tokens de governança são considerados valores mobiliários?
Depende dos detalhes. Um token de governança usado exclusivamente para votar em mudanças de protocolo, sem participação nos lucros ou direito a dividendos, tende a ser considerado utilitário. Mas se o token também der aos detentores o direito a uma parte da receita da plataforma, ou se for comercializado com promessas de valorização, pode se assemelhar muito mais a um valor mobiliário. Não há uma resposta definitiva; cada token de governança precisa ser avaliado individualmente, considerando suas particularidades.
Qual a diferença entre uma ficha e uma moeda?
Uma criptomoeda (como Bitcoin ou Litecoin) opera em sua própria blockchain independente e geralmente funciona como uma forma de moeda. Um token é construído sobre uma blockchain existente, como o Ethereum, usando a infraestrutura dessa rede e pode representar quase tudo: direitos de acesso, propriedade, pontos de fidelidade ou itens colecionáveis.
Se eu estiver fora dos EUA, ainda preciso me preocupar com as regras da SEC?
Possivelmente. Se você vende tokens para compradores nos EUA, faz marketing para um público americano ou usa infraestrutura americana de certas maneiras, as regras da SEC ainda podem se aplicar, independentemente de onde sua empresa esteja sediada. Vender exclusivamente para compradores fora dos EUA sob uma isenção como a Regulação S pode evitar a legislação de valores mobiliários dos EUA, mas você precisará cumprir as regras do país onde seus compradores estão localizados, como a MiCA na UE ou as regras da MAS em Singapura.
Aviso : Este artigo tem caráter meramente informativo e não deve ser considerado como aconselhamento de investimento ou negociação. Nada aqui contido deve ser interpretado como aconselhamento financeiro, jurídico ou tributário. Negociar ou investir em criptomoedas acarreta um risco considerável de perda financeira. Sempre realize uma pesquisa completa antes de tomar qualquer decisão de investimento ou negociação.
Negocie com comprovante de reservas.
A UEEx publica auditorias mensais e verificações de terceiros em todos os mercados em que está cotada.
Análises de mercado, estratégias de negociação, insights sobre futuros e alertas de segurança entregues semanalmente. Lido por mais de 10,000 traders de criptomoedas.