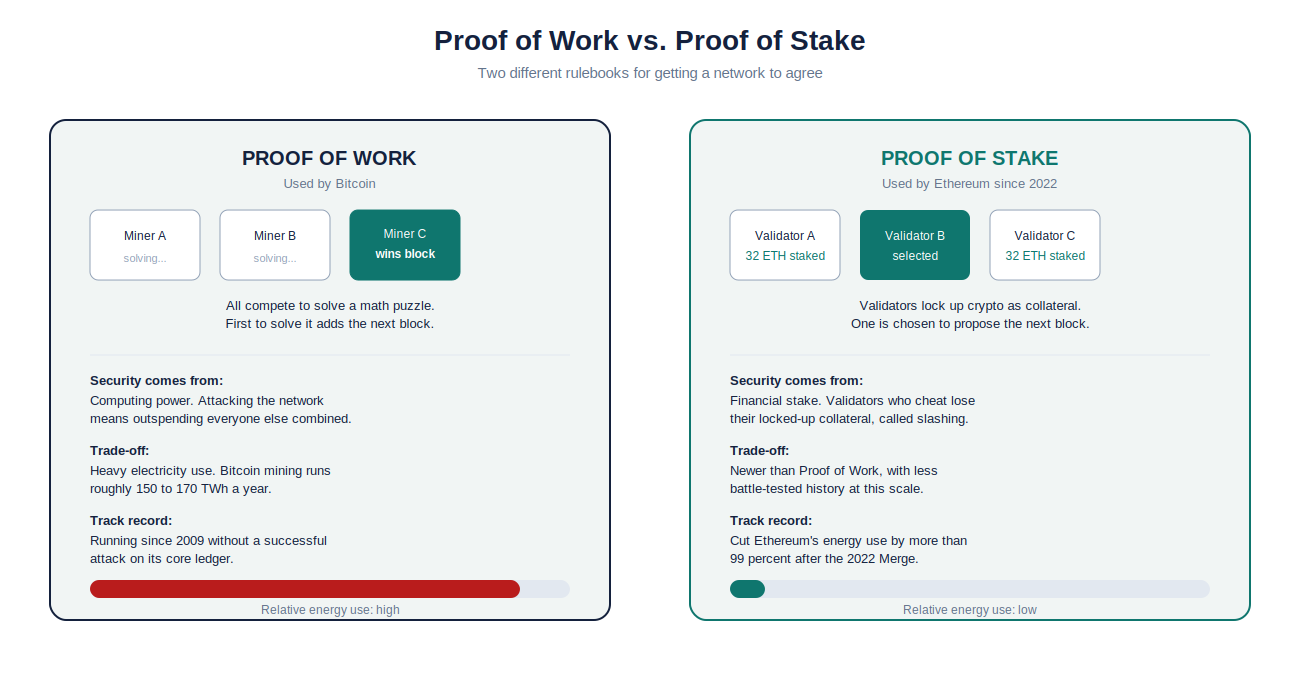
Ликвидационный стейкинг — это механизм децентрализованных финансов, позволяющий держателям криптовалюты размещать свои токены в стейкинге для обеспечения безопасности сети блокчейна с алгоритмом Proof-of-Stake (PoS) , одновременно получая ликвидный производный токен — известный как Liquid Staking Token (LST) — который представляет собой их застейканную позицию плюс начисляемые вознаграждения. Этот производный токен может свободно торговаться, передаваться, использоваться в качестве залога в протоколах кредитования DeFi или развертываться в стратегиях доходного фермерства, эффективно устраняя традиционный компромисс между получением вознаграждения за стейкинг и поддержанием ликвидности активов.
В традиционном стейкинге держатели токенов блокируют свои активы в валидаторе или стейкинговом контракте на фиксированный период, в течение которого токены неликвидны — их нельзя продать, передать или использовать в других протоколах. Это создает альтернативные издержки: хотя стейкеры получают вознаграждение (обычно 3-8% годовых в зависимости от сети), они отказываются от возможности использовать эти активы в потенциально более доходных стратегиях DeFi. Ликвидный стейкинг решает эту фундаментальную проблему, выпуская токен-квитанцию, которая отслеживает стоимость застейканного актива плюс накопленное вознаграждение, позволяя держателям одновременно участвовать в стейкинге и DeFi.
Lido Finance с момента своего запуска в 2020 году является крупнейшим протоколом ликвидного стейкинга по общей заблокированной стоимости (TVL), выпустив stETH (стейкинговый ETH). Его доля в общем объеме стейкингового ETH колебалась со временем – она достигла пика примерно в 30-33% около 2023 года, а затем снизилась до диапазона 20-25%, поскольку институциональные и биржевые провайдеры стейкинга расширили свою долю. Другие крупные провайдеры включают Rocket Pool (выпускающий rETH), Coinbase (выпускающий cbETH), Frax Finance (выпускающий frxETH/sfrxETH) и Jito (выпускающий JitoSOL для стейкинга Solana). Вместе эти протоколы сделали ликвидный стейкинг одной из крупнейших категорий DeFi по TVL.
Ликвидные токены для стейкинга используют две основные модели: токены с перебалансировкой (например, stETH от Lido), где баланс токенов в кошельке держателя автоматически увеличивается ежедневно, отражая полученные вознаграждения, и токены, приносящие вознаграждения (например, rETH от Rocket Pool), где обменный курс токена по отношению к базовому активу со временем растет, в то время как баланс токенов остается постоянным. Обе модели достигают одного и того же экономического результата — начисления вознаграждений за стейкинг — но с помощью разных механизмов, которые имеют различные последствия для налоговой отчетности, компоновки DeFi и пользовательского опыта.
Появление ликвидного стейкинга также ускорило развитие рестейкинга, впервые реализованного компанией EigenLayer, где сами токены ликвидного стейкинга могут быть повторно использованы для обеспечения безопасности дополнительных сетей и протоколов, что приводит к увеличению доходности и расширению гарантий безопасности набора валидаторов Ethereum на более широкую экосистему сервисов.
Происхождение и история
2020 год: Концепция ликвидного стейкинга начала кристаллизоваться с запуском Beacon Chain на платформе Ethereum 2.0 в декабре 2020 года, представившей стейкинг ETH с минимальным требованием в 32 ETH и без графика вывода средств. Заблокированный характер стейкинга ETH — вывод средств не планировался до обновления до Шанхая спустя несколько лет — создал высокий спрос на ликвидную альтернативу. В декабре 2020 года была запущена Lido Finance, позволяющая пользователям стейкать любое количество ETH и получать stETH взамен.
2021 год: stETH от Lido быстро завоевал популярность, став одним из самых распространенных токенов в DeFi. Пул stETH/ETH от Curve Finance стал одним из крупнейших пулов ликвидности в DeFi, позволяя держателям stETH выводить средства из стейкинга путем торговли, а не ожидая вывода средств в блокчейне. Rocket Pool запустил свою основную сеть в ноябре 2021 года, представив децентрализованную альтернативу Lido с операторами узлов без разрешений и минимальным требованием в 16 ETH (позже сниженным до 8 ETH) для запуска валидатора минипула. Общий объем ETH, размещенных в стейкинговых протоколах, быстро рос в течение года, при этом TVL только Lido достиг примерно 15 миллиардов долларов на пике в конце 2021 года.
2022 год: Обвал Terra/Luna в мае 2022 года временно дестабилизировал привязку stETH к ETH, поскольку продавцы, оказавшиеся в затруднительном положении (в частности, Three Arrows Capital и Celsius), вывели значительные объемы ликвидности из пула Curve stETH/ETH и продали stETH на вторичных рынках. Курс обмена stETH/ETH упал примерно до 0.93-0.95 в худший момент, вызвав панику, но в конечном итоге восстановился, поскольку это была не алгоритмическая привязка, а рыночная цена производной от реально застейканного ETH. Этот стресс-тест продемонстрировал как риски, так и устойчивость ликвидных токенов для стейкинга. Coinbase запустила cbETH, а Frax Finance представила frxETH, еще больше диверсифицировав рынок ликвидных токенов для стейкинга.
2023 год: Обновление Ethereum Shanghai/Capella в апреле 2023 года наконец-то позволило выводить средства из стейкинга ETH, что стало поворотным моментом для ликвидного стейкинга. Парадоксально, но вместо снижения спроса на ликвидный стейкинг (поскольку нативный стейкинг стал более гибким), обновление повысило доверие к LST, устранив риск бессрочной блокировки. Jito запустил JitoSOL на Solana, внедрив ликвидный стейкинг в крупную экосистему PoS за пределами Ethereum с дополнительной функцией распределения вознаграждения MEV (максимальная извлекаемая стоимость).
2023-2024: EigenLayer представил концепцию рестейкинга, позволяющую депонировать stETH и другие LST в контракты EigenLayer для обеспечения дополнительных активно валидированных сервисов (AVS). Это создало новый уровень дохода поверх ликвидного стейкинга, при этом держатели LST получали как вознаграждения за стейкинг Ethereum, так и дополнительные вознаграждения за рестейкинг. В качестве нового класса активов появились ликвидные токены для рестейкинга (LRT), такие как eETH (от ether.fi), ezETH (от Renzo) и pufETH (от Puffer Finance).
2024-2026: Стейкинг ликвидных средств превратился в основной метод стейкинга для Ethereum. Регуляторный контроль за тем, являются ли стейкинг ликвидных средств ценными бумагами, продолжался, хотя SEC впоследствии указала, что некоторые модели стейкинга ликвидных средств могут не представлять собой операции с ценными бумагами. Рыночная доля Lido сократилась по сравнению с предыдущим пиком, поскольку институциональные хранители, биржи (Binance) и крупные держатели (такие как BitMine и Grayscale) расширили свою деятельность по стейкингу. Многоцепочечный стейкинг ликвидных средств значительно расширился, появились протоколы на Cosmos (Stride), Celestia, Sui и других PoS-сетях. К середине 2026 года общий объем стейкинга ETH в сети приблизился примерно к трети от общего объема в обращении.
Простыми словами
Представьте, что вы кладёте деньги на сберегательный счёт, где обычно средства блокируются на год. Теперь представьте, что банк выдаёт вам специальный сертификат на сумму, равную вашему депозиту, плюс на него автоматически начисляются проценты. Вы можете потратить, продать или использовать этот сертификат в качестве залога по кредиту — и всё это в то время, как ваш первоначальный депозит продолжает приносить проценты на сберегательном счёте. По сути, этот сертификат и есть токен для ликвидного стейкинга.
Представьте, что вы сдаете свою квартиру в долгосрочную аренду. Обычно, после сдачи в аренду, продать квартиру не так-то просто. Но благодаря ликвидному стейкингу вы получаете торгуемый токен, который представляет собой ваше право собственности на арендованную квартиру плюс поступающий арендный доход. Вы можете продать этот токен другому человеку, и он получит квартиру и будущую арендную плату, а вы получите наличные деньги немедленно, не расторгая договор аренды.
Представьте себе концерт, где ваш билет (ваши застейканные ETH) дает вам долю прибыли площадки каждый вечер. Традиционно, чтобы получить свою долю, вам пришлось бы сидеть на своем месте весь сезон. Стейкинг Liquid дает вам передаваемый VIP-пропуск (stETH), который дает право тому, кто его владеет, на получение прибыли каждый вечер. Вы можете продать пропуск, одолжить его другу или использовать в качестве залога в ломбарде — и тот, кто его владеет, все равно будет получать эти ежедневные вознаграждения.
Это как рабочий на заводе, который вкладывает свою зарплату в облигации компании (стейкинг), но получает квитанцию, которая действует как наличные деньги в любом месте города (LST). Облигации продолжают приносить проценты тому, кто владеет квитанцией, а квитанцию можно положить в другие банки, использовать для покупки продуктов или обменять с соседями. Рабочий получает лучшее из обоих миров – проценты по облигациям и деньги на карманные расходы.
Важно: ликвидные токены для стейкинга не являются безрисковыми. Они несут в себе риск смарт-контрактов (ошибка в контрактах Lido может повлиять на всех держателей stETH), риск штрафных санкций (если базовые валидаторы будут вести себя ненадлежащим образом, застейканные ETH могут быть оштрафованы) и риск депривации (во время рыночного стресса LST могут торговаться со скидкой по отношению к базовому активу). Кроме того, ликвидный стейкинг исторически вызывал опасения по поводу концентрации власти валидаторов, поскольку один протокол, контролирующий очень большую долю застейканных ETH, может повлиять на децентрализацию Ethereum и его устойчивость к цензуре. Пользователям следует диверсифицировать свои инвестиции, используя несколько поставщиков LST, и понимать, что «ликвидность» в ликвидном стейкинге не означает «безрисковость».
Присоединяйтесь к UEEx
Познакомьтесь с ведущей в мире платформой цифрового управления капиталом
Протоколы ликвидного стейкинга используют объединенные контракты стейкинга, в которых депозиты пользователей агрегируются и распределяются между несколькими профессиональными операторами узлов.
Каждый вкладчик получает LST пропорционально своему взносу, независимо от минимального количества в 32 ETH, необходимого для запуска одиночного валидатора.
Протокол выбирает, отслеживает и ротирует операторов узлов для поддержания производительности и минимизации риска штрафных санкций.
Страховые фонды или механизмы сокращения страхового покрытия защищают вкладчиков от штрафов, налагаемых валидаторами.
Модели с перераспределением базовых значений против моделей с токенами, приносящими вознаграждение.
Перебазирование токенов (stETH): Баланс токенов в кошельке пользователя ежедневно увеличивается, отражая вознаграждения за стейкинг. Если сегодня у вас 10 stETH, завтра у вас может быть 10.003 stETH. Курс обмена по отношению к ETH остается близким к 1:1.
Токены, приносящие вознаграждение (rETH, cbETH): Баланс токенов остается постоянным, но обменный курс по отношению к ETH со временем увеличивается. 1 rETH сегодня может стоить 1.05 ETH, а через год — 1.10 ETH.
Токены с перераспределением баланса проще для понимания, но могут вызывать сложности в некоторых протоколах DeFi, которые не обрабатывают изменение баланса изначально.
Токены, приносящие вознаграждение, более совместимы с DeFi, но требуют от пользователей понимания того, что 1 LST не равен 1 базовому токену.
Как работает стейкинг Liquid (пример Lido stETH)
Пользователь вносит ETH в смарт-контракт стейкинга Lido через децентрализованное приложение Lido или напрямую в блокчейне.
Lido выпускает эквивалентное количество stETH и отправляет его на кошелек пользователя (1 ETH внесен = 1 stETH получен).
Внесенные ETH распределяются децентрализованной автономной организацией Lido среди тщательно отобранного и не требующего разрешений набора операторов узлов (несколько сотен по состоянию на 2026 год, включая профессиональных операторов и домашних стейкеров).
Операторы узлов запускают валидаторы Ethereum, используя внесенные ETH, и получают вознаграждения за консенсус и чаевые на уровне исполнения/MEV.
Оракул Lido регулярно передает смарт-контракту stETH информацию об общей сумме вознаграждений, полученных всеми валидаторами.
Контракт stETH осуществляет перебалансировку — пропорционально увеличивая балансы всех держателей, чтобы отразить новые вознаграждения (за вычетом комиссии протокола Lido, которая со временем корректировалась управлением DAO).
Пользователь может хранить stETH для получения постоянного дохода, обменять его на ETH на Curve/Uniswap, использовать в качестве залога на Aave/MakerDAO или внести в EigenLayer для стейкинга.
Механизмы отмены
Первичный вывод средств: Пользователи сжигают LST для получения базовых активов, находящихся в стейкинге, через очередь вывода средств протокола, которая обрабатывает запросы валидаторов на выходе из блокчейна. В обычных условиях это может занять от одного дня до нескольких недель в зависимости от размера очереди вывода, которая в 2025-2026 годах временами значительно увеличивалась по мере роста объемов стейкинга.
Выход на вторичном рынке: пользователи могут мгновенно обменять LST на базовый актив на децентрализованных биржах, таких как Curve, Uniswap или Balancer, хотя и с потенциально небольшой скидкой в периоды высокого спроса.
Обновление Shanghai/Capella обеспечило надежный первичный вывод средств для Ethereum LST, повысив стабильность привязки LST и снизив зависимость от ликвидности вторичного рынка.
Повторная интеграция (EigenLayer)
Ликвидные токены для стейкинга можно вносить в смарт-контракты EigenLayer для обеспечения «пересписанной» безопасности для активно валидированных сервисов (AVS).
Участники рестейкинга получают дополнительный доход от протоколов AVS в дополнение к базовому вознаграждению за стейкинг в Ethereum.
Токены для ликвидного рестейкинга (LRT), такие как eETH, ezETH и pufETH, обеспечивают ликвидность рестейкинговой позиции даже на уровне рестейкинга.
Это создает структуру доходности: базовые вознаграждения за стейкинг ETH + вознаграждения за рестейкинг + потенциальная доходность DeFi на LRT, хотя доходность от рестейкинга со временем снизилась по мере развития этого сегмента.
Преимущества недостатки
Преимущества
Недостатки
Эффективное использование капитала: пользователи получают вознаграждения за стейкинг, одновременно инвестируя тот же капитал в DeFi-кредитование, заимствование и доходное фермерство — фактически получая множественную доходность от одного актива.
Риск, связанный со смарт-контрактами: все застейканные активы проходят через сложные смарт-контракты, взлом которых может привести к катастрофической потере средств для большого числа пользователей одновременно.
Отсутствие минимального порога стейкинга: такие протоколы, как Lido, позволяют стейкать любое количество ETH, устраняя барьер в 32 ETH для соло-стейкинга и демократизируя доступ к вознаграждениям за стейкинг.
Опасения по поводу централизации: единый протокол ликвидного стейкинга, контролирующий значительную долю застейканных ETH, концентрирует власть валидаторов и исторически вызывал опасения по поводу устойчивости Ethereum к цензуре и децентрализации, хотя эта концентрация несколько снизилась по мере диверсификации рынка.
Мгновенная ликвидность: держатели LST могут немедленно выйти из своей позиции, торгуя на вторичных рынках, вместо того чтобы ждать в очередях валидаторов, которые могут занять дни или недели.
Риск депривации: Во время рыночной нестабильности (как это наблюдалось во время депривации stETH в 2022 году) LST могут торговаться со значительным дисконтом к базовому активу, что приводит к убыткам по рыночной стоимости для держателей и ликвидации для тех, кто использует LST в качестве залога.
Совместимость с DeFi: LST — это стандартные токены ERC-20, которые легко интегрируются с протоколами DeFi — их можно использовать в качестве залога на Aave, торговать ими на Uniswap, а также вносить в оптимизаторы доходности.
Штрафные санкции: Если валидаторы, работающие в рамках протокола Liquid Stake, будут оштрафованы за простои или неправомерное поведение, держатели LST могут пропорционально разделить убытки от штрафных санкций.
Профессиональное управление валидаторами: протоколы стейкинга Liquid курируют и контролируют операторов узлов, снижая техническую нагрузку и риск штрафных санкций по сравнению с соло-стейкингом.
Регуляторная неопределенность: Регуляторы в различных юрисдикциях изучали вопрос о том, являются ли LST незарегистрированными ценными бумагами, что может повлиять на работу протокола в зависимости от юрисдикции.
Рестейкинг с накоплением дохода: LST можно рестейкать через EigenLayer и аналогичные протоколы, получая дополнительные уровни дохода и расширяя безопасность Ethereum на новые сети и сервисы.
Накопление системного риска: многоуровневая структура доходов (стейкинг + рестейкинг + DeFi) создает взаимосвязанный риск – сбой на любом уровне может распространиться по всей системе.
Повышение безопасности сети: ликвидный стейкинг увеличивает общее количество ETH, размещенных в сети, за счет устранения штрафа за ликвидность, что укрепляет общую экономическую безопасность Ethereum.
Зависимость от оракула: Токены, используемые для перебазирования, такие как stETH, полагаются на системы оракулов для точного отображения вознаграждений валидаторов; манипуляции с оракулами или сбои могут привести к некорректному распределению вознаграждений.
Налоговая эффективность (модель вознаграждения): токены, подобные rETH, которые растут в цене, а не переоцениваются, могут предоставлять налоговые преимущества в некоторых юрисдикциях, поскольку они потенциально откладывают налогооблагаемые события до момента продажи токена.
Взимание комиссий: Протоколы ликвидного стейкинга взимают процент от вознаграждений за стейкинг в качестве комиссий, размер которых варьируется в зависимости от провайдера, что снижает чистую доходность по сравнению с соло-стейкингом, где все вознаграждения остаются у валидаторов.
Протоколы ликвидного стейкинга хранят смарт-контракты на миллиарды долларов, которые являются высокоприоритетными целями для злоумышленников.
Меры по смягчению последствий: крупные протоколы, такие как Lido, проходят многочисленные независимые аудиты (компаниями вроде Sigma Prime, Quantstamp и Trail of Bits), поддерживают программы вознаграждения за обнаружение ошибок и внедряют механизмы обновления с привязкой ко времени.
Пользователям следует диверсифицировать использование нескольких поставщиков LST (stETH, rETH, cbETH), а не концентрироваться на одном протоколе.
Риск штрафования валидатора
Если валидаторы, работающие в рамках протокола стейкинга Liquid, совершают ошибки, которые могут быть связаны с их действиями (двойная подпись, длительный простой), то протокол Ethereum частично удерживает застейканные ETH.
Меры по смягчению последствий: Lido требует, чтобы операторы были проверены и имели хорошую репутацию; Rocket Pool требует, чтобы каждый оператор узла предоставлял залог, покрывающий убытки от штрафных санкций, прежде чем это повлияет на держателей rETH.
Снижение стоимости страховых продуктов в рамках таких протоколов, как Nexus Mutual, обеспечивает дополнительные уровни защиты.
Депенг и риск ликвидности
В периоды рыночной паники принудительная продажа LST может обрушить их цену ниже стоимости базовых активов, в которые они были вложены.
Меры по смягчению последствий: доступность первичных выводов средств (после Шанхайской сделки) создает естественный нижний предел для цен LST, поскольку арбитражеры могут покупать LST со скидкой и обменивать их в соотношении 1:1 на базовый ETH, хотя это зависит от длины очереди на вывод средств.
Пользователям, берущим займы под залог LST, следует поддерживать консервативное соотношение суммы займа к стоимости залога, чтобы выдержать временную депривацию.
Централизация и риски управления
Теоретически, протокол стейкинга с высокой ликвидностью, контролирующий очень большую долю застейканных ETH, может влиять на результаты консенсуса или способствовать цензуре.
Меры по снижению рисков: в системе управления Lido внедрены такие механизмы, как двойное управление, для снижения риска контрагентов, связанного с противоречивыми решениями в области управления; более широкий рынок также диверсифицировался по мере роста институционального и биржевого стейкинга.
В сообществе Ethereum продолжаются обсуждения мер защиты на уровне протокола от чрезмерной концентрации ликвидных средств в стейкинге.
Риски, связанные с регулированием и соблюдением нормативных требований.
Классификация LST в соответствии с нормативными требованиями претерпела изменения и остается предметом активного обсуждения в различных юрисдикциях.
Меры по смягчению последствий: децентрализованные протоколы, такие как Lido и Rocket Pool, работают без централизованных посредников, что потенциально сокращает площадь регуляторной поверхности по сравнению с централизованными предложениями, такими как cbETH.
Пользователям, работающим в условиях неопределенности в нормативно-правовой среде, следует проконсультироваться с налоговыми и юридическими специалистами по вопросам владения LST и начисления вознаграждений.
Культурная значимость
Ликвидный стейкинг коренным образом изменил рынок DeFi и экономическую модель Ethereum. До появления ликвидного стейкинга криптосообщество рассматривало стейкинг как пассивное действие, не требующее постоянного вложения средств: блокировка токенов, получение вознаграждений и ожидание. Проект stETH от Lido разрушил эту модель, превратив застейканный ETH в один из самых универсальных залоговых активов в DeFi, породив целую категорию финансовых стратегий, известных как «LST-fi».
Фраза «зачем хранить обычный ETH?» стала распространенным лейтмотивом в кругах DeFi к 2023 году, отражая растущее мнение о том, что хранение нестейкингового ETH означает упущенную выгоду. В этом контексте stETH стал чем-то вроде «безрисковой ставки» для экономики Ethereum — базовой доходностью, по которой часто сравнивают другие стратегии DeFi, по аналогии с тем, как доходность казначейских облигаций США служит ориентиром в традиционных финансах.
Снижение привязки stETH в 2022 году во время краха Three Arrows Capital и Celsius стало одним из наиболее изучаемых событий на криптовалютном рынке. Оно продемонстрировало, что ликвидные токены для стейкинга, хотя и обеспечены реальными активами, всё же подвержены влиянию рыночных сил, настроений и условий ликвидности. Сообщество поняло, что «ликвидность» не означает «идеальную привязку», и это событие подтолкнуло к улучшению механизмов вывода средств, страховых продуктов и раскрытия информации о рисках.
Появление возможности рестейкинга через EigenLayer в 2023-2024 годах еще больше усилило культурное значение ликвидного стейкинга, поскольку создало рекурсивную возможность получения дохода, которая захватила воображение участников DeFi, жаждущих прибыли. Концепция «фарминга баллов» — внесение LST в протоколы рестейкинга перед запуском токенов — на некоторое время стала доминирующим нарративом, и миллиарды долларов поступали в протоколы LRT. Критики предупреждали о рисках «внедрения дохода», когда слои накопленного дохода могут создать системную нестабильность, в то время как сторонники утверждали, что рестейкинг распространяет модель безопасности Ethereum на всю экосистему децентрализованных сервисов.
Дискуссия о доминировании Lido на рынке также стала определяющим культурным моментом. Пуристы Ethereum утверждали, что большая доля стейкинга ETH, осуществляемого через единый протокол, угрожает нейтральности сети и устойчивости к цензуре, в то время как сторонники Lido возражали, что протокол более децентрализован, чем централизованные биржи стейкинга (Coinbase, Kraken), и что реальная угроза исходит от централизованных провайдеров, а не от децентрализованных протоколов. Эта дискуссия кристаллизовала более широкие противоречия внутри сообщества Ethereum относительно компромиссов между инновациями в сфере DeFi и децентрализацией сети, и несколько поутихла по мере снижения относительной доли Lido и диверсификации рынка за счет институционального стейкинга.
Примеры из реального мира
Стратегия использования кредитного плеча DeFi с помощью stETH на Aave
Сценарий: Активный пользователь DeFi вносит stETH в Aave V3 в качестве залога, берет ETH под его залог, размещает заемные ETH в стейкинге через Lido для получения дополнительных stETH и повторно вносит их в Aave, создавая позицию для стейкинга с кредитным плечом.
Реализация: Пользователь получает вознаграждение за стейкинг на весь баланс stETH с кредитным плечом, одновременно оплачивая комиссию за заимствование ETH. Если доходность от стейкинга превышает комиссию за заимствование, спред увеличивается за счет кредитного плеча, что обеспечивает более высокую эффективную годовую доходность (APY), чем при простом стейкинге.
Результат: Стратегия работает до тех пор, пока обменный курс stETH/ETH остается стабильным, а стоимость заимствования не превышает доходность от стейкинга. Во время депривации 2022 года аналогичные позиции с использованием кредитного плеча столкнулись с ликвидацией по мере увеличения дисконта stETH, что демонстрирует как возможности, так и риски стратегий с использованием кредитного плеча на основе LST.
Работа узла Rocket Pool без разрешений
Ситуация: Независимый энтузиаст Ethereum, имеющий 8 ETH, хочет запустить валидатор, не полагаясь на централизованный процесс курирования оператором. Он присоединяется к Rocket Pool в качестве оператора узла, внося 8 ETH вместе с ETH из депозитного пула Rocket Pool для создания полномасштабного мини-пула валидаторов.
Реализация: Оператор узла запускает программное обеспечение валидатора Ethereum на собственном оборудовании, получая комиссию с вклада пула плюс полное вознаграждение в виде собственных ETH, в отличие от пассивных держателей rETH, которые получают базовую ставку стейкинга за вычетом комиссий. Они также получают вознаграждение в токенах RPL за предоставление залога в RPL.
Результат: Rocket Pool предоставляет децентрализованную альтернативу протоколам с курируемыми операторами, не требующую разрешений, где любой желающий может стать оператором узла, заплатив лишь часть от обычно необходимых 32 ETH, тем самым способствуя децентрализации Ethereum и получая повышенную доходность. Владельцы rETH получают выгоду от диверсифицированного набора валидаторов, управляемых сообществом.
Институциональное управление казначейскими операциями с использованием cbETH
Ситуация: Криптовалютная компания с большим объемом ETH-активов хочет получать доход от стейкинга, сохраняя при этом возможность покрывать операционные расходы в ETH. Она конвертирует часть своих средств в Coinbase cbETH через свой институциональный счет Coinbase Prime.
Реализация: Компания хранит cbETH, получая доход от стейкинга Coinbase после вычета комиссии Coinbase. cbETH можно обменять на ETH через Coinbase или продать на вторичных рынках, когда компании необходима ликвидность для операционных расходов. Оставшаяся часть остается в виде ликвидных ETH для неотложных нужд.
Результат: Компания получает доход от стейкинга на своих казначейских счетах, сохраняя при этом операционную ликвидность. Четкость регулирования cbETH, обеспечиваемая публично торгуемой регулируемой организацией, удовлетворяет многим институциональным требованиям соответствия, даже несмотря на то, что чистая доходность обычно ниже, чем у децентрализованных альтернатив, из-за структуры комиссий Coinbase.
Стейкинг Solana Liquid с вознаграждениями JitoSOL MEV
Сценарий: Пользователь Solana DeFi размещает SOL через Jito, чтобы получить JitoSOL, которые включают в себя как стандартные вознаграждения за стейкинг в Solana, так и долю от MEV (максимальной извлекаемой стоимости), собираемых клиентом валидатора Jito.
Реализация: Модифицированный клиент валидатора Jito получает чаевые в MEV от ордеров транзакций и распределяет их держателям JitoSOL, обеспечивая дополнительную доходность сверх базовой доходности от стейкинга в Solana. Пользователи могут вносить JitoSOL в другие протоколы Solana DeFi для получения дополнительной прибыли.
Результат: Пользователи получают комбинацию вознаграждений за стейкинг и чаевых в MEV, что в целом превосходит обычный стейкинг SOL. Успех JitoSOL продемонстрировал, что перераспределение MEV между стейкерами, а не исключительное присвоение их валидаторами, является мощным конкурентным преимуществом на рынке ликвидного стейкинга и послужил толчком для аналогичных инициатив по распределению MEV в других экосистемах.
Сравнительная таблица
Характеристика
Читать (stETH)
Ракетный пул (rETH)
Coinbase (cbETH)
Frax (sfrxETH)
Джито (JitoSOL)
Модель токена
Перераспределение баланса (ежедневное увеличение баланса)
Приносящий вознаграждение (обменный курс укрепляется)
вознаграждающий
Награда (хранилище sfrxETH)
вознаграждающий
Cеть
Эфириум
Эфириум
Эфириум
Эфириум
Solana
Операторы узлов
Отборный контент, не требующий разрешения (несколько сотен операторов)
Доступ без разрешений (любой, кто соответствует минимальному требованию по ETH)
Coinbase управляет
Подборка
Выбранные Jito валидаторы
Децентрализация
Средний уровень (управляемый DAO, смешанный набор операторов)
Высокий уровень (для операторов без прав доступа)
Низкий уровень (централизованная структура)
Средний уровень (управляемый DAO)
Средний (выбранный по методу Джито)
Награды MEV
Входит в состав MEV-Boost
Входит в состав MEV-Boost
Есть
Входит в состав MEV-Boost
В комплекте + наконечники Jito MEV
Интеграция DeFi
Самый глубокий (Aave, Curve, MakerDAO, EigenLayer)
Сильный (Aave, Uniswap, EigenLayer)
Умеренный уровень (экосистема Coinbase, некоторые DeFi-проекты)
Рост (экосистема Frax, Curve)
Strong (Solana DeFi: Marinade, Raydium)
Примечание: показатели TVL и доли рынка для протоколов ликвидного стейкинга часто меняются; перед использованием этих данных в опубликованном контенте проверяйте актуальную информацию в таких источниках, как DefiLlama.
Связанные условия
Доказательство ставки (PoS) – Механизм консенсуса, в котором валидаторы блокируют криптовалюту в качестве залога для обеспечения безопасности сети и получения вознаграждений, доступ к которому обеспечивает ликвидный стейкинг без ущерба для ликвидности.
Рестейкинг – Практика использования уже размещенных активов (или LST) для повторного размещения их в дополнительных протоколах, таких как EigenLayer, с целью получения дополнительной прибыли при одновременном расширении гарантий безопасности. См. Рестейкинг
EigenLayer – это протокол промежуточного программного обеспечения для Ethereum, позволяющий осуществлять репейкинг ETH и LST для обеспечения безопасности активно валидированных сервисов (AVS), создавая дополнительные уровни дохода поверх базовых вознаграждений за стейкинг.
Lido Finance – крупнейший протокол стейкинга ликвидных средств от TVL, выпускающий stETH на Ethereum и работающий в нескольких сетях PoS.
Rocket Pool – децентрализованный протокол для ликвидного стейкинга, который выпускает rETH и уникальным образом позволяет осуществлять работу узлов без разрешений с низким минимальным порогом в ETH, способствуя децентрализации валидаторов Ethereum.
Дериватив для стейкинга — токенизированное представление застейканной позиции, которым можно торговать или использовать в DeFi, наиболее ярким примером которого являются ликвидные токены для стейкинга.
Validator – Узел, участвующий в создании и подтверждении блоков в блокчейне PoS, управляемый протоколами ликвидного стейкинга от имени вкладчиков LST.
Слэшинг — механизм штрафных санкций в сетях PoS, который уничтожает часть застейканных активов валидатора за неправомерные действия, представляя собой ключевой фактор риска для держателей ликвидных токенов для стейкинга.
MEV (Maximal Extractable Value) – прибыль, которую валидаторы могут извлекать путем переупорядочивания, вставки или цензурирования транзакций внутри блоков, и протоколы ликвидного стейкинга все чаще делятся этой информацией с держателями LST через MEV-Boost и аналогичные системы.
Композитность DeFi — способность протоколов DeFi взаимодействовать друг с другом подобно строительным блокам, которую используют LST, выступая в качестве залога, торговых пар и источников дохода одновременно в нескольких протоколах.
Урожайное фермерство – Практика размещения криптоактивов в рамках протоколов DeFi для максимизации прибыли, которую значительно повышают ликвидные токены для стейкинга, предлагая базовую доходность от стейкинга плюс возможности получения дохода от DeFi.
Обновление Shanghai/Capella – обновление сети Ethereum в апреле 2023 года, которое впервые позволило выводить средства из стейкинга ETH, что коренным образом улучшило стабильность привязки и профиль риска всех ликвидных токенов Ethereum для стейкинга.
FAQ
В: В чем разница между ликвидным стейкингом и обычным стейкингом? О: Обычный стейкинг предполагает блокировку ваших токенов в валидаторе или стейкинговом контракте, что делает их неликвидными до момента вывода средств (что может занять дни или недели). Ликвидный стейкинг предоставляет вам производный токен (например, stETH или rETH), который представляет вашу застейканную позицию и приносит вознаграждение, оставаясь при этом свободно торгуемым и пригодным для использования в DeFi. Вы получаете вознаграждение за стейкинг, не теряя возможности использовать или продавать свои активы.
В: stETH — это то же самое, что и ETH? О: Нет. stETH — это производный токен, представляющий собой застейканный ETH плюс накопленные вознаграждения. Хотя он разработан для того, чтобы точно следовать за стоимостью ETH, сам по себе он не является ETH. На вторичных рынках stETH может торговаться с небольшой премией или дисконтом по отношению к ETH в зависимости от спроса и предложения. После обновления до Шанхайской биржи stETH можно обменять на ETH через процедуру вывода средств Lido, хотя время ожидания варьируется в зависимости от размера очереди на вывод, что обеспечивает естественный механизм привязки.
В: Как протоколы ликвидного стейкинга зарабатывают деньги? О: Протоколы ликвидного стейкинга взимают процентную комиссию с вознаграждений за стейкинг, которая варьируется в зависимости от провайдера и менялась со временем в результате решений руководства. Эта комиссия обычно делится между операторами узлов и казначейством протокола или DAO и уменьшает чистую доходность для держателей LST по сравнению с валовой доходностью от стейкинга.
В: Могу ли я потерять деньги при использовании стейкинга Liquid? О: Да, по нескольким причинам: (1) Взлом смарт-контрактов – если контракты протокола LST будут взломаны, застейканные активы могут быть выведены; (2) Штрафные санкции валидаторов – если валидаторы протокола будут оштрафованы, убытки могут быть распределены между держателями LST; (3) Депривация – во время рыночного стресса вы можете быть вынуждены продать свои LST со скидкой; (4) Регулятивные меры – правительства могут ограничить или запретить услуги стейкинга Liquid; (5) Рыночный риск – базовый застейканный актив (ETH, SOL) может по-прежнему снижаться в цене.
В: Какой токен для стейкинга лучше всего? О: Единого лучшего токена для стейкинга не существует — выбор зависит от приоритетов. stETH от Lido предлагает глубокую интеграцию с DeFi и высокую ликвидность. rETH от Rocket Pool обычно считается наиболее децентрализованным вариантом. cbETH от Coinbase часто предпочитают институции, нуждающиеся в ясности регулирования. sfrxETH от Frax иногда предлагал более высокую доходность. JitoSOL от Jito является одним из ведущих вариантов для стейкеров Solana. Многие опытные пользователи диверсифицируют свои средства, используя несколько токенов для стейкинга, чтобы снизить риски, связанные с конкретным протоколом.
В: Что такое рестейкинг и как он связан с ликвидным стейкингом? О: Рестейкинг, впервые реализованный EigenLayer, позволяет повторно размещать ликвидные токены для стейкинга, чтобы обеспечить безопасность дополнительных протоколов и сервисов. Например, пользователь может внести stETH в EigenLayer, чтобы получать как вознаграждения за стейкинг Ethereum, так и вознаграждения за рестейкинг EigenLayer. Ликвидные токены для рестейкинга (LRT), такие как eETH от ether.fi, добавляют еще один уровень ликвидности поверх рестейкированной позиции.
В: Влияет ли ликвидный стейкинг на децентрализацию Ethereum? О: Это одна из самых обсуждаемых тем в сообществе Ethereum. Доля Lido в стейкинге ETH достигла пика примерно в 30-33% около 2023 года, приблизившись к пороговым значениям, при которых опасения по поводу концентрации становятся более острыми, и с тех пор сократилась до диапазона от 20% до 25% по мере роста институционального и биржевого стейкинга. Критики утверждают, что такой уровень концентрации угрожает нейтральности Ethereum. Защитники отмечают, что Lido — это децентрализованный протокол с большим и постоянно растущим числом независимых операторов узлов, что делает его более децентрализованным, чем централизованный биржевой стейкинг. Дискуссия подтолкнула к созданию механизмов безопасности на уровне управления и продолжению работы сообщества по диверсификации стейкинга у нескольких провайдеров.