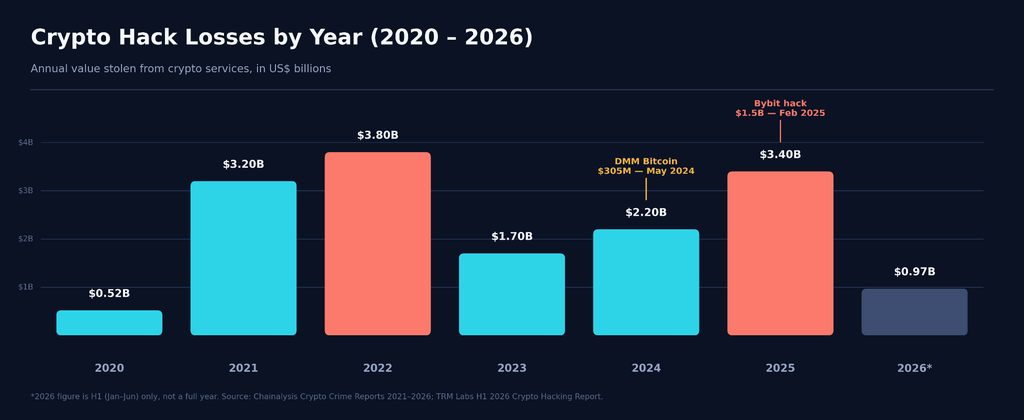
В 2025 году криптобиржи потеряли от хакеров больше денег, чем весь ВВП некоторых небольших стран. Одна-единственная атака на Bybit уничтожила 1.46 миллиарда долларов за несколько часов. И тем не менее, у большинства людей, владеющих криптовалютой сегодня, нет страховки на случай, если с ними случится что-то подобное.
В этом руководстве мы рассмотрим лучших поставщиков страхования криптовалют в 2026 году, что именно они покрывают, сколько стоят их услуги и как выбрать тот, который подходит именно вам. Для составления этого списка мы учитывали лимиты покрытия, историю обращений за выплатами, соответствие нормативным требованиям и отзывы реальных пользователей.
Если вы являетесь частным владельцем, трейдером в сфере DeFi или компанией, осуществляющей депозитарные операции, вы найдете здесь подходящее решение.
Присоединяйтесь к UEEx
Познакомьтесь с ведущей в мире платформой цифрового управления капиталом
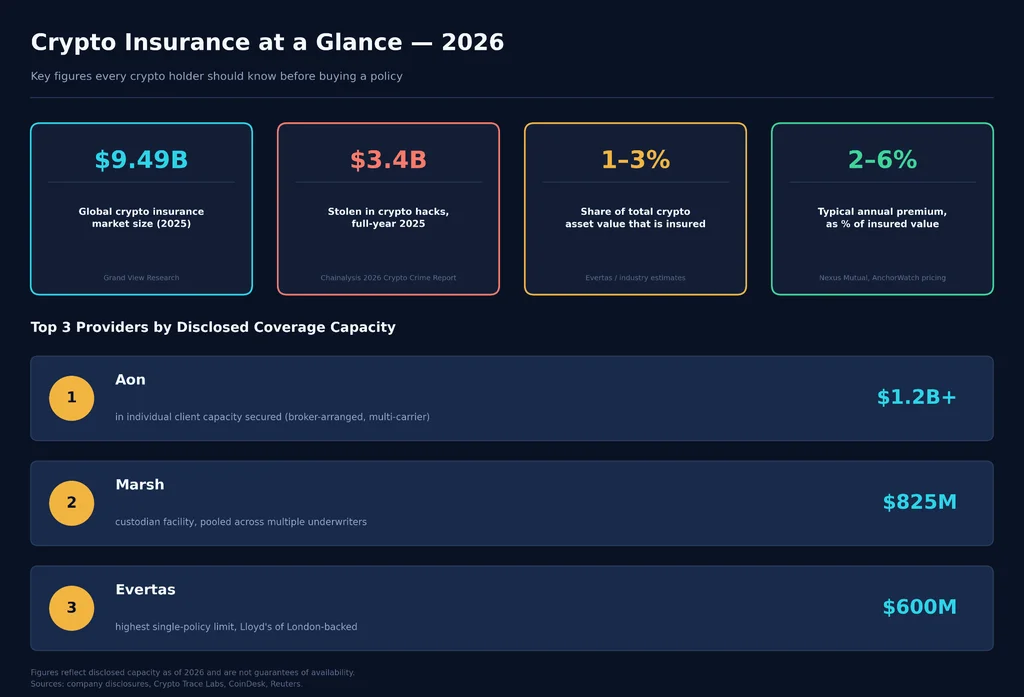
Сегодня застрахована лишь небольшая часть криптовалютных активов. По большинству оценок, застрахованная доля всего рынка составляет от 1% до 3%, что создает огромный пробел в страховой защите.
Evertas и Canopius возглавляют традиционное страховое покрытие для крупных институциональных инвесторов, а Nexus Mutual и InsurAce – децентрализованное страховое покрытие для пользователей DeFi.
Никакая страховка для криптовалют не покрывает рыночные убытки. Страховка действует только в случае кражи, взломов, ненадлежащего хранения или использования уязвимостей в конкретных контрактах, поэтому перед покупкой ознакомьтесь с исключениями из страхового покрытия.
Что такое криптострахование?
Криптовалютное страхование защищает владельцев цифровых активов от потерь в результате взломов, кражи кошельков, сбоев на биржах и уязвимостей смарт-контрактов. Традиционные поставщики, такие как Evertas и Canopius, получают поддержку от устоявшихся страховых рынков, таких как Lloyd's of London. Децентрализованные варианты, такие как Nexus Mutual, используют пулы, финансируемые участниками, на блокчейне, вместо традиционной страховой компании. В любом случае, страховое покрытие не распространяется на падение цен. Выплаты производятся только в случае кражи, потери или недоступности вашей криптовалюты не по вашей вине.
Вот что большинство людей упускают из виду: страхование криптовалют — это не один продукт. Это группа узких, специфических видов страхования, и каждый из них защищает от разных рисков.
Основные виды доступного страхового покрытия
Страхование депозитарных услуг (защищает активы, находящиеся у депозитария или биржи)
Страхование смарт-контрактов (защита от уязвимостей в коде протокола DeFi)
Страхование биржевых операций или от преступлений (защищает от взломов и внутренних краж)
Страхование ответственности директоров и должностных лиц (D&O) для руководства криптокомпаний.
Страхование киберрисков от утечек данных и операционных сбоев
Реальный пример делает это яснее. Когда компания Bybit потеряла около 1.46 миллиарда долларов в феврале 2025 года, ни один отдельный страховой полис не смог бы покрыть убытки такого размера. Даже компании Evertas, которая сейчас предлагает до 600 миллионов долларов на один полис, потребовалось бы несколько объединенных синдикатов, чтобы приблизиться к этому показателю. Именно этот разрыв и является причиной того, почему рынок стремится создать более крупные и эффективные страховые продукты в 2026 году.
Виды страховых компаний, предоставляющих страхование криптовалют.
Вот различные типы страховых компаний.
Традиционное страхование
Традиционные страховые компании, такие как Evertas и Canopius, работают через лицензированных андеррайтеров (андеррайтер оценивает и измеряет финансовые риски), обычно поддерживаемых синдикатами Lloyd's of London. Они предлагают самые высокие лимиты покрытия в отрасли, иногда достигающие сотен миллионов долларов за полис, и обладают необходимым для учреждений признанием со стороны регулирующих органов. Компромисс заключается в более медленном и трудоемком процессе андеррайтинга и обработки претензий.
Децентрализованное страхование
Такие платформы, как Nexus Mutual и InsurAce, работают на основе смарт-контрактов . Участники объединяют капитал, голосуют по страховым случаям, и все данные отображаются в блокчейне. Страховые взносы, как правило, ниже, чем по традиционным полисам, а выплаты по страховым случаям могут производиться в течение нескольких дней, а не месяцев. Однако есть один нюанс: страховое покрытие ограничено рисками, связанными с криптовалютами, в основном сбоями смарт-контрактов, а размер пулов капитала значительно меньше, чем у традиционных страховщиков.
Гибридные модели
Coincover и AnchorWatch сочетают традиционную страховую поддержку со специализированными криптотехнологиями, такими как инструменты восстановления ключей и инфраструктура хранения. Эти поставщики услуг уделяют большое внимание предотвращению убытков до их возникновения, а не только выплатам после того, как они произошли.
Специализированное покрытие
Для некоторых рисков требуется более специализированный инструмент. Компания Munich Re разработала специальный продукт для управления рисками, связанными с выплатами по стейкингу. Другие нишевые продукты охватывают NFT или используют параметрические триггеры, что означает, что выплата происходит автоматически при наступлении определенного события в блокчейне; специалист по урегулированию претензий не требуется.
В то же время, процент возврата украденного остается низким. Большая часть украденной криптовалюты никогда не возвращается жертвам, и именно этот пробел призвано заполнить страхование.
Регуляторы оказывают давление на поставщиков медицинских услуг, чтобы те получили страховое покрытие.
В соответствии с Регламентом ЕС о рынках криптоактивов (MiCA), статья 67 требует от поставщиков услуг в сфере криптоактивов соблюдения пруденциальных гарантий, равных большей из двух величин: минимальному требованию к капиталу или одной четверти постоянных накладных расходов за предыдущий год.
Поставщики услуг могут обеспечить это за счет собственного капитала, страхового полиса, покрывающего территории ЕС, или аналогичной гарантии. Это подтолкнуло множество европейских страховых компаний к созданию криптопродуктов, соответствующих требованиям MiCA.
Рынок быстро растёт.
По данным Grand View Research, глобальный рынок страхования криптовалют в 2025 году оценивался примерно в 9.49 миллиарда долларов и, согласно прогнозам, к 2033 году достигнет почти 192.72 миллиарда долларов, чему способствуют рост институционального хранения активов, развитие DeFi и ужесточение регулирования.
«Цифровая инфраструктура стала одним из важнейших и наиболее капиталоемких классов активов в мировой экономике». — сказал Джо Пейзер, генеральный директор Risk Capital в Aon, описывая продолжающийся рост спроса на крупномасштабное специализированное страховое покрытие на цифровых рынках.
Лучшие страховые компании для криптовалют в 2026 году: полное сравнение
Сравнительная таблица
Разработчик
Тип
Максимальное покрытие
поддержка
Для каких задач
Эвертас
Традиционном
До 600 миллионов долларов США на один полис
Ллойдс из Лондона (Арч и другие)
Крупные биржи, депозитарии, майнинговые компании
Нексус Взаимный
Децентрализованная
Стоимость зависит от покрытия, обеспечивается за счет членского пула.
Капитал участников сети
Пользователи DeFi, казначейства протоколов
Canopius
Традиционном
Стоимость одной линии до $130 млн и более, рекордная глобальная пропускная способность.
Синдикат Ллойда 4444
Институциональные хранители, биржи
Обложка монеты
Гибридный
Защищает более 15 000 кошельков и активы на сумму более 300 миллионов долларов.
Ллойдс (Атриум, TMK, Маркел)
Розничные кошельки, биржи, нуждающиеся в инструментах восстановления.
Munich Re
Традиционный/Специализированный
Индивидуальные институциональные ограничения
Munich Re перестрахование
Операторы стейкинга, протоколы DeFi
Страхование
Децентрализованная
Более 20 миллионов долларов за протокол, охвачено более 140 протоколов.
Общественный капитал, многоканальная сеть
Пользователи DeFi с несколькими цепочками
Ллойд из Лондона
Традиционный рынок
Динамичный, масштабируется в зависимости от синдиката.
Рынок, существующий более 300 лет
Поддержка большинства других поставщиков из этого списка.
Aon
брокер
Обеспечено привлечение более 1.2 млрд долларов США в виде индивидуальных клиентских кредитных средств.
Множество перестраховочных компаний и синдикатов Ллойда
Учреждениям, нуждающимся в индивидуальном страховом покрытии, организованном брокером.
Болото
брокер
Кредитная линия для депозитариев на сумму до 825 миллионов долларов.
Множество страховых компаний
Крупные депозитарии и финансовые учреждения
Якорные часы
Гибридный
До 500 миллионов долларов на одного клиента
Ллойдс оф Лондон (Арч Страхование)
Владельцы биткоинов (частные лица и компании)
Ниже представлен подробный обзор 10 лучших страховых компаний, работающих с криптовалютами.
1. Эвертас
Источник: evertas.com
Тип: Традиционный, поддерживаемый Lloyd's of London
Максимальное покрытие: до 600 миллионов долларов США на один полис.
Компания Evertas позиционирует себя как первая в мире компания, созданная исключительно для страхования криптовалют, и это утверждение соответствует действительности. Она является держателем полисов Lloyd's of London, что означает, что она может страховать полисы, поддерживаемые синдикатами Lloyd's, такими как Arch, и имеет рейтинг A+ (Superior) по многим своим продуктам. Лимиты по каждому полису значительно выросли с 2023 года, когда они составляли всего 5 миллионов долларов.
Плюсы:
Самые высокие публично раскрытые лимиты по каждому полису на рынке страхования криптовалют.
Андеррайтеры, обладающие глубокими техническими знаниями в области криптовалют, а не специалисты широкого профиля.
Страховка покрывает широкий спектр активов: хранение, горнодобывающее оборудование и страхование ответственности директоров и должностных лиц (D&O).
Минусы:
Создано для учреждений, а не для отдельных розничных продавцов.
Индивидуальный ценообразование означает, что вы не получите мгновенную онлайн-оценку стоимости.
Процесс андеррайтинга может занять больше времени, чем при использовании децентрализованных альтернатив.
Наилучший вариант для: Бирж и депозитариев, управляющих крупными пулами активов, которым необходимы максимально возможные лимиты на каждый инцидент.
2. Нексус Взаимный
Источник : nexusmutual.io
Тип: Децентрализованная взаимная страховая компания, построенная на платформе Ethereum.
Страховое покрытие: Благодаря капиталу, принадлежащему членам организации, с 2019 года было застраховано на сумму более 7 миллиардов долларов в рамках более чем 13 000 страховых случаев.
Nexus Mutual стала пионером в области децентрализованного криптострахования еще в 2019 году и остается доминирующим игроком в этой нише. Участники вносят ETH, USDC или cbBTC для создания токенов NXM, которые представляют собой долю в общем пуле капитала.
Этот пул затем служит прикрытием для уязвимостей смарт-контрактов, сбоев в хранении средств, случаев штрафных санкций и отмены привязки стейблкоинов.
Основатель Nexus Mutual, Хью Карп, откровенно рассказал о масштабах проблемы, заявив CoinDesk, что «сегодня застраховано или обеспечено менее 2% от общего объема капитала DeFi», и назвав этот пробел одним из самых больших препятствий для массового внедрения DeFi.
Плюсы:
Самый длительный стаж работы среди всех децентрализованных поставщиков криптострахования.
Полностью прозрачная история обращений и информация о капитале, вся информация в блокчейне.
Более быстрая обработка заявок, чем у большинства традиционных страховых компаний.
Минусы:
Для получения полного членства требуется прохождение процедуры KYC (однако при покупке подарочного сертификата NXM эта процедура может быть пропущена).
Ограничения по покрытию расходов значительно меньше, чем могут предложить традиционные поставщики медицинских услуг.
По закону, страховое покрытие является продуктом взаимного страхования, предоставляемым по усмотрению страховой компании, а не регулируемым договором страхования.
Лучше всего подходит для: пользователей DeFi, которым нужна прозрачная, управляемая сообществом защита от рисков на уровне протокола.
3. Канопиус
Источник : canopius.com
Тип: Традиционный, синдикат Ллойдс 4444
Страховое покрытие: отдельные линии страхования объемом до 130 миллионов долларов и более, с рекордным глобальным гарантированным объемом страховых услуг.
Компания Canopius создала одну из крупнейших в мире сетей страхования хранения цифровых активов, осуществляя страховую деятельность в Великобритании, США, Бермудских островах, Сингапуре и Гонконге.
Это была первая компания, запустившая продукт по хранению цифровых активов на платформе Lloyd's Asia, и недавно она расширила свою деятельность в Гонконге благодаря партнерству с MGA Qubit.
Плюсы:
Широкий географический охват с местными страхователями в различных регионах.
Страховое покрытие охватывает хранение активов, кибератаки и мошеннические операции в рамках одной продуктовой линейки.
Убедительный опыт установления новых институциональных партнерских отношений в течение 2025 и 2026 годов.
Минусы:
Компания ориентирована практически исключительно на институциональных клиентов, а не на частных лиц.
Условия и ценообразование требуют участия брокера, а не самостоятельного решения вопроса.
Условия страхового покрытия сильно различаются в зависимости от региона и страхователя.
Наилучший вариант для: Бирж и депозитариев, работающих в различных юрисдикциях и нуждающихся в готовом к соблюдению нормативных требований страховом покрытии.
4. Ковер для монет
Источник : coincover.com
Тип: Гибридный, защита и восстановление, поддерживаемые Lloyd's.
Защита: Обеспечивает безопасность криптовалюты на сумму более 300 миллионов долларов в более чем 15 000 кошельках.
Компания Coincover, основанная в Кардиффе в 2018 году, сочетает страхование с технологиями безопасности. Страховые полисы компании заключаются через синдикаты Lloyd's, включая Atrium, TMK и Markel. Линейка продуктов включает Coincover Protect, который проверяет транзакции и выявляет подозрительную активность, и Coincover Recover, который обеспечивает резервное копирование зашифрованных ключей и аварийное восстановление.
Плюсы:
Сочетает активную защиту от кражи с реальной страховой гарантией.
Надежная инфраструктура восстановления утерянных закрытых ключей — пробел, который большинство конкурентов не заполняют.
Сотрудничает с более чем 550 компаниями и обеспечивает безопасность десятков миллионов электронных кошельков по всему миру.
Минусы:
Общая страховая стоимость невелика по сравнению с Evertas или Canopius.
Наиболее эффективные функции ориентированы на корпоративный сектор и менее полезны для обычных розничных продавцов.
Для большинства товаров требуется индивидуальный расчет стоимости.
Лучше всего подходит для: Бирж и поставщиков кошельков, которым нужны встроенные инструменты восстановления наряду со страхованием.
Munich Re, одна из крупнейших в мире перестраховочных компаний, разработала действительно специализированную линейку продуктов для работы с криптовалютами: комплексный полис страхования от преступлений в сфере цифровых активов, страхование рисков смарт-контрактов и страхование рисков стейкинга, специально предназначенное для предотвращения сбоев в сетях с алгоритмом Proof-of-Stake, таких как Ethereum. Партнерство с Boerse Stuttgart Digital в 2023 году стало одним из первых полностью застрахованных предложений по институциональному стейкингу в Европе.
Плюсы:
Одна из немногих крупных перестраховочных компаний, предлагающих специализированное страхование от снижения рисков.
Компания опирается на один из крупнейших балансов в мировой страховой отрасли.
Охватывает как обязательства по хранению, так и по нехранению цифровых активов.
Минусы:
Продукты ориентированы исключительно на учреждения и платформы, а не на отдельных лиц.
Отсутствует общедоступный инструмент для самостоятельного получения расценок.
Условия страхового покрытия значительно различаются в зависимости от партнера и юрисдикции.
Лучше всего подходит для: Провайдеров стейкинга и институциональных DeFi-платформ, которым необходима защита от штрафных санкций.
6. СТРАХОВАНИЕ
Источник : Google картинки
Тип: Децентрализованный многоцепочечный протокол
Охват: Более 140 протоколов в более чем 20 блокчейнах.
Компания InsurAce была основана в 2020 году с использованием портфельной модели ценообразования, разработанной для снижения страховых премий за счет распределения рисков между множеством протоколов одновременно.
Теперь она охватывает уязвимости смарт-контрактов, депривацию стейблкоинов и риски, связанные с хранением средств, в различных блокчейнах, включая Ethereum, BNB Chain, Polygon и Avalanche. Самое серьезное испытание в реальных условиях произошло во время краха Terra в 2022 году, когда она выплатила около 12 миллионов долларов по искам, связанным с депривацией казначейских облигаций США.
Плюсы:
Наиболее широкое покрытие несколькими цепочками среди децентрализованных провайдеров.
Ценообразование на основе портфеля обычно обходится дешевле, чем страхование по одному протоколу.
Имеет реальный опыт выплаты страховых компенсаций во время крупных рыночных событий.
Минусы:
Меньший объем капитала по сравнению с традиционными страховщиками ограничивает размер выплат.
Решения в сфере управления и рассмотрения претензий принимаются на основе мнения сообщества, что может замедлять процесс в спорных случаях.
Условия страхования нельзя изменить после покупки, отменить можно только с частичным возвратом средств.
Лучше всего подходит для: пользователей DeFi с несколькими цепочками соединений, которым нужна одна политика, охватывающая сразу несколько протоколов.
Страховое покрытие: Поддерживает большинство крупных традиционных страховых компаний, специализирующихся на криптовалютах, из этого списка.
Lloyd's — это не одна страховая компания. Это торговая площадка, где синдикаты, такие как Arch, Atrium, Beazley и Canopius, страхуют риски, связанные с криптовалютами. Lloyd's был первым крупным страховым учреждением, которое начало страховать риски, связанные с криптовалютами, начиная с 2019 года, и остается основой для Evertas, Coincover, Canopius и AnchorWatch. Его полисы имеют высокий рейтинг финансовой безопасности от AM Best и Standard & Poor's (известных рейтинговых агентств).
Плюсы:
Поддерживает лучшие в мире политики в отношении криптовалют.
Многовековая история выплат по страховым случаям и финансовая устойчивость.
Широкий глобальный охват благодаря сети страхователей.
Минусы:
Как правило, вы не можете купить страховой полис напрямую у Lloyd's, только через страхователя или брокера.
Условия сильно различаются в зависимости от того, какой именно страховой синдикат предоставляет ваши страховые полисы.
Предназначено не для индивидуальных розничных продавцов, не имеющих брокерских отношений.
Лучше всего подходит для: всех, кто сравнивает страховые компании и хочет проверить, насколько надежна страховая гарантия, лежащая в основе полиса.
8. Aon
Источник : aon.com
Тип: Глобальный страховой брокер
Страховое покрытие: обеспечено страховое покрытие для индивидуальных клиентов на сумму более 1.2 миллиарда долларов.
Aon не является страховщиком. Это брокер, который от имени клиента формирует страховое покрытие от нескольких страховых компаний, и его практика в области цифровых активов и блокчейна действует с тех пор, как появились одни из первых полисов страхования от преступлений, связанных с криптовалютами.
В 2025 году компания Aon организовала страхование от преступлений и страхование драгоценных металлов на сумму 120 миллионов долларов для Custody Trust Company компании Crypto.com, используя в качестве источника страховые полисы Lloyd's. Aon также начала тестирование системы оплаты страховых премий на основе стейблкоинов с такими клиентами, как Coinbase и Paxos.
Плюсы:
Доступ к широкой сети страховых компаний, не привязанный к одному конкретному страховщику.
Обширный опыт ведения переговоров по крупным, индивидуальным институциональным программам.
Один из первых, кто внедрил такие инновации, как оплата премиальных бонусов в блокчейне.
Минусы:
Компания Aon не является прямым страховщиком, поэтому цены и условия зависят от того, к каким страховым компаниям Aon может обратиться для вас.
Создано для крупных клиентов, а не для индивидуальных страхователей.
Требуется прямое взаимодействие и переговоры, а не процесс "предложение и покупка".
Идеально подходит для: крупных бирж и депозитариев, которым нужен брокер для составления индивидуальной страховой программы с участием нескольких страховых компаний.
9. Марш
Источник: marsh.com
Тип: Глобальный страховой брокер
Покрытие: Кредитная линия, предоставляющая возможности хранения цифровых активов на сумму до 825 миллионов долларов.
Компания Marsh, один из крупнейших страховых брокеров в мире, создала специализированный механизм, способный обеспечить страховое покрытие до 825 миллионов долларов для владельцев цифровых активов, используя одновременно услуги нескольких страховщиков. Такая расширенная система страхового покрытия — именно то, что нужно крупным владельцам активов, поскольку ни один синдикат Lloyd's не может в одиночку покрыть убытки масштаба взлома, сравнимого с атакой на Bybit.
Плюсы:
Одна из крупнейших компаний по совокупной мощности страховых объектов на рынке криптострахования.
Прочные связи с традиционными страховыми компаниями, выходящими на крипторынок.
Обширный опыт структурирования крупных, многоуровневых институциональных программ.
Минусы:
Предназначено для крупных депозитариев и финансовых учреждений, а не для частных лиц или малых предприятий.
Требуется согласование условий с брокером, а не самостоятельное получение ценового предложения.
Условия взаимодействия с основными страховыми компаниями различаются в зависимости от структуры программы.
Наилучший вариант для: депозитариев и финансовых учреждений, которым необходимы очень большие, суммируемые лимиты страхового покрытия.
10. AnchorWatch
Источник : anchorwatch.com
Тип: Гибридный, поддерживаемый Lloyd's сервис хранения и страхования биткоинов.
Страховое покрытие: до 500 миллионов долларов на одного клиента, стандартный лимит — 100 миллионов долларов на одно хранилище.
AnchorWatch — один из относительно новых игроков в этом списке, но он заполняет реальный пробел: застрахованное хранение биткоинов, разработанное специально для частных лиц и предприятий, владеющих активами на сумму от 250 000 до 100 миллионов долларов, а не только для крупных учреждений.
Это компания, являющаяся страхователем Lloyd's of London и работающая совместно с Arch Insurance. Она использует модель хранения активов между несколькими учреждениями, которая распределяет ключевые функции между AnchorWatch, BitGo и CoinCorner, так что ни одна сторона не может самостоятельно перемещать средства. Стоимость страхования начинается примерно с 4,000 долларов за 1 миллион долларов страхового покрытия в год.
Плюсы:
Один из немногих поставщиков, предлагающих индивидуальные страховые полисы для розничных держателей биткоинов.
Многоучрежденческая система содержания под стражей устраняет единые точки отказа.
Прозрачный, опубликованный калькулятор цен — редкость в этой отрасли.
Минусы:
Только для биткоина, поэтому не поможет держателям других криптоактивов.
Более молодая компания с меньшим опытом работы, чем ветераны Ллойдс, такие как Эвертас.
Внедрение некоторых функций, таких как квалифицированное хранение активов, будет продолжаться до 2026 года.
Лучше всего подходит для: частных владельцев биткоинов и малых предприятий, которым нужен именной страховой полис, а не корпоративный инвестиционный фонд.
Традиционное и децентрализованное криптострахование
Главный компромисс сводится к выбору между скоростью и прозрачностью, а также масштабом и юридическим признанием.
Выберите традиционное страхование, если:
Вы — компания, биржа или депозитарий, нуждающиеся в страховом покрытии, соответствующем нормативным требованиям.
Стоимость ваших активов превышает сумму, которую любой децентрализованный пул мог бы реально выплатить.
Для соблюдения нормативных требований вам необходим лицензированный страховой договор, например, MiCA.
Выбирайте децентрализованное страхование, если:
Вы являетесь пользователем DeFi, и вас в первую очередь беспокоят уязвимости смарт-контрактов.
Вам нужна полная прозрачность в отношении капитала, обеспечивающего ваше страховое покрытие.
Вам удобнее принимать решения по страховым случаям на основе мнения сообщества, а не с помощью официального оценщика.
Можно ли использовать оба варианта? Да, и многие опытные держатели так и делают. Распространенный подход заключается в страховании депозитарных активов через традиционного провайдера и отдельном покрытии активных позиций в DeFi через децентрализованный пул. Такой многоуровневый подход сопоставляет каждый тип риска с провайдером, наиболее подходящим для его обработки.
Сколько стоит страхование криптовалюты?
Размер страховых взносов сильно варьируется в зависимости от типа страховой компании и вида страхования.
Обложка протокола DeFi: Примерно от 2 до 6% от страховой стоимости в год на децентрализованных платформах, таких как Nexus Mutual.
Страхование хранения биткоинов: Компания AnchorWatch оценивает этот показатель примерно в 0.40–0.80% годовых, что составляет приблизительно 4,000 долларов на каждые 1 миллион долларов страхового покрытия.
Институциональная опека: Индивидуальные цены, как правило, согласовываются через брокера, такого как Aon или Marsh, с учетом уровня безопасности и истории страховых случаев.
Что влияет на повышение или понижение вашей страховой премии:
Общая стоимость активов и способ их хранения (страхование холодного хранения, как правило, обходится дешевле, чем страхование горячих кошельков).
Внедрены меры безопасности, включая настройку многоподписных систем и историю аудита.
История претензий, как ваша, так и история претензий протокола.
Вы сами выбираете лимит покрытия и размер франшизы.
Географические и нормативные факторы, поскольку политика ЕС, соответствующая требованиям MiCA, может предусматривать иную ценовую политику, чем политика США.
Примерное правило: холодное хранение с надежными средствами защиты — один из самых дешевых вариантов страхования в криптовалюте, в то время как горячие кошельки и неаудированные смарт-контракты относятся к дорогостоящим вариантам.
Что не покрывает страхование криптовалюты
Этот раздел большинство людей пропускают, и именно он впоследствии вызывает наибольшее разочарование. Ни один из полисов в этом списке, ни традиционный, ни децентрализованный, не охватывает следующие пункты:
Волатильность рынка: Если цена вашей криптовалюты упадет, это не будет покрываться страховкой ни одного страховщика.
Ошибка пользователя: Отправка средств на неверный адрес или потеря сид-фразы без службы восстановления обычно не покрываются стандартным страховым покрытием.
Фишинг: В большинстве страховых полисов ответственность за убытки от фишинга лежит на пользователе, если только вы специально не приобрели продукт, например, от Coincover, который проверяет наличие фишинга.
Существующие уязвимости: Как правило, компенсация за ошибку в смарт-контракте, существовавшую до приобретения вами страховки, не производится.
Нарушения нормативных требований, связанные с изъятием имущества или применением санкций: Эти обстоятельства подпадают под стандартные исключения, связанные с форс-мажорными обстоятельствами и соблюдением нормативных требований.
Война и подобные крупномасштабные события: Стандартные формулировки исключений, используемые в страховой отрасли, не являются уникальными для криптовалют.
Понимание этих исключений важнее, чем выбор «лучшего» поставщика, потому что неподходящий полис, не покрывающий ваши реальные риски, практически бесполезен. Перед покупкой всегда читайте полный текст полиса, а не только рекламную страницу.
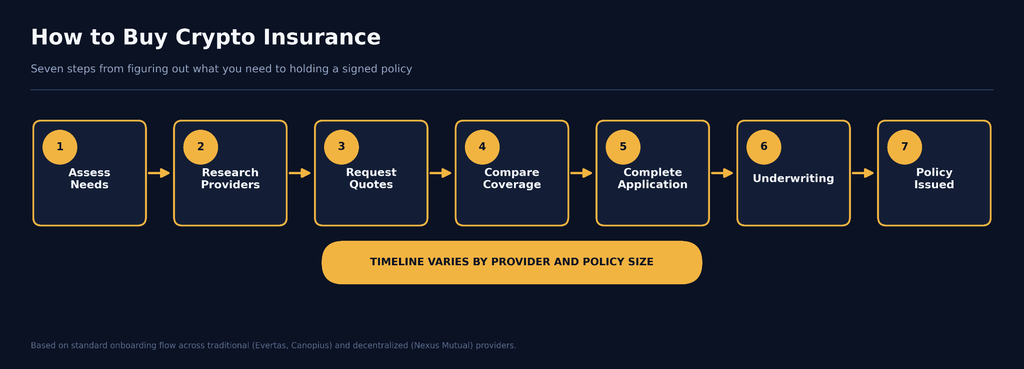
Как приобрести страхование криптовалюты: пошаговая инструкция
Покупка страхования для криптовалют начинается с определения рисков, от которых вам действительно необходимо защититься.
1. Оцените свои потребности в страховом покрытии
Перед тем как связаться с поставщиками услуг:
Задокументируйте свои активы: Записывайте активы, их стоимость, адреса кошельков, биржи и протоколы DeFi.
Проанализируйте свою систему хранения: Выявите риски, связанные с собственными кошельками, биржами, депозитариями и платформами для стейкинга.
Определите риски: Определите, нужна ли вам защита от взломов, сбоев смарт-контрактов, депривации, потери прав на хранение или штрафных санкций.
Установите премиальный бюджет: Сравните потенциальные убытки со стоимостью страхового покрытия.
Поставщики исследований: Сравните традиционные страховые компании с поставщиками услуг в блокчейне, такими как Nexus Mutual и другими платформами страхования DeFi.
Проверить право на участие: Убедитесь, что провайдер поддерживает вашу юрисдикцию, активы, блокчейн и протокол.
2. Получите предложения и сравните страховые полисы.
По возможности запросите предложения у нескольких подходящих поставщиков. Обзор:
Ограничения и продолжительность действия страхового покрытия
Премии и франшизы
События, на которые распространяется страховое покрытие, и исключения из него.
Требования к заявкам и условия выплат
Регулирование деятельности поставщиков медицинских услуг или модель андеррайтинга
Требования KYC и безопасности
Никогда не покупайте страховой полис, основываясь только на цене . Внимательно прочитайте полный текст полиса и точно убедитесь, что именно является основанием для выплаты. Например, в настоящее время Nexus Mutual предлагает периоды покрытия от 28 до 365 дней, а стоимость определяется конкретным продуктом и уровнем риска.
3. Заполните заявку и пройдите андеррайтинг.
Традиционные страховые компании могут оценить ваши условия хранения активов, меры безопасности, историю транзакций и степень риска, прежде чем одобрить страховое покрытие.
Поставщики услуг в блокчейне могут использовать другую модель. Например, Nexus Mutual требует членства и прохождения процедуры KYC (идентификации клиента) перед приобретением страхового полиса, а ее модель капитала основана на предоставлении страховых возможностей стейкерами NXM.
Пройдите необходимую проверку личности, подключите соответствующий кошелек, предоставьте запрашиваемую информацию и дождитесь одобрения, если требуется андеррайтинг.
4. Активируйте и управляйте своим полисом.
После одобрения:
Оплатите страховой взнос и убедитесь, что страховое покрытие действует.
Сохраните ваши страховые полисы, тексты страхового покрытия и записи о транзакциях.
Запишите даты истечения срока действия и продления.
Пересматривайте условия страхования всякий раз, когда меняются ваши активы, условия хранения или степень риска.
Сохраняйте доказательства, которые могут послужить основанием для подачи иска в будущем.
Для проверки страхового покрытия в блокчейне, ознакомьтесь с условиями полиса непосредственно на платформе поставщика. Nexus Mutual токенизирует приобретенное страховое покрытие в виде NFT, что делает детали покрытия доступными из кошелька участника.
5. Знайте, как работают страховые претензии.
В случае возникновения страхового случая немедленно следуйте процедуре подачи заявления о страховом возмещении, установленной страховой компанией. К необходимым документам могут относиться: подтверждение права собственности, записи о транзакциях, подписи в кошельке и доказательства убытка. Например, компания Nexus Mutual требует подтверждения убытка и рассматривает заявления через свой Комитет по урегулированию страховых случаев.
Совет: Не следует предполагать, что любой ущерб от операций с криптовалютой подлежит страхованию. Рыночные убытки, убытки от операций с необеспеченными активами, исключенные из страхового покрытия события и убытки, выходящие за рамки условий полиса, могут не подлежать компенсации.
Страхование и регулирование криптовалют до 2026 года
Страхование криптовалют все больше привязывается к соблюдению нормативных требований.
ЕС: Требования MiCA к страхованию и пруденциальному обеспечению
В соответствии со статьей 67 MiCA , поставщики услуг в сфере криптоактивов (CASP) обязаны поддерживать пруденциальные гарантии, равные большей из двух величин: их постоянному минимальному требованию к капиталу или 25% от фиксированных накладных расходов предыдущего года. Эти гарантии могут включать в себя использование собственных средств, страхование или аналогичную гарантию.
В случае использования страхования, полис должен:
Охватывает территории ЕС, на которых действует CASP.
Договор должен действовать не менее одного года, с уведомлением об отмене не менее чем за 90 дней.
Предоставьте данные страховщика, уполномоченного в соответствии с законодательством ЕС или национальным законодательством.
Предоставляется третьей стороной и публикуется.
Страхование покрывает риски, включая вводящие в заблуждение заявления, нарушения нормативных требований, несоблюдение конфиденциальности, сбои в работе бизнеса, системные сбои и, в соответствующих случаях, грубую халатность при защите активов клиентов.
Контрольный список соответствия: CASP должны проверять требования к капиталу, поддерживать надлежащее страхование или гарантии, документировать меры по контролю рисков, ежегодно пересматривать страховое покрытие и убедиться, что их страховщик соответствует требованиям авторизации MiCA.
США: Развивающаяся федеральная структура
В США до сих пор отсутствует единый федеральный закон об обязательном страховании криптовалют. Вместо этого требования зависят от вида деятельности, регулирующего органа и штата.
Законопроект CLARITY Act все еще находится на рассмотрении Конгресса в сентябре 2026 года и направлен на установление более четких границ между ценными бумагами и товарами, а также на определение надзора со стороны SEC и CFTC. Его окончательное влияние на хранение криптовалюты, биржи и страхование остается неопределенным.
Для страховых компаний и криптобизнеса обязательства перед FinCEN/AML остаются важными в тех случаях, когда деятельность подпадает под определение «бизнес, предоставляющий финансовые услуги». Поэтому компаниям следует сочетать страховой контроль с процедурами «знай своего клиента» (KYC), мониторингом транзакций, проверкой на соответствие санкциям и отчетностью о подозрительной деятельности.
На уровне штатов такие юрисдикции, как Вайоминг, Техас и Флорида, продолжают разрабатывать благоприятные для криптовалют нормативные акты, что приводит к большей фрагментации нормативно-правовой среды.
Великобритания, Сингапур и Гонконг
Великобритания движется к полноценному режиму регулирования криптовалют. Новая система регулирования, разработанная Управлением по финансовому регулированию и надзору (FCA), вступает в силу 25 октября 2027 года, а прием заявок начнется 30 сентября 2026 года. Компаниям следует подготовиться к получению разрешений, соблюдению пруденциальных стандартов, защите прав потребителей, вопросам корпоративного управления и контролю за финансовыми преступлениями.
Сингапур продолжает выдавать лицензии поставщикам цифровых платежных токенов, и по состоянию на июль 2026 года 38 крупных платежных учреждений зарегистрированы для предоставления услуг в области цифровых платежных токенов. Тем временем Гонконг также усиливает надзор за поставщиками услуг виртуальных активов (VASP), включая кибербезопасность, отчетность по борьбе с отмыванием денег и предлагаемые правила для консультационных, торговых и депозитарных услуг в сфере виртуальных активов.
Направление очевидно: страхование криптовалют все чаще становится частью более широкой системы управления рисками и регулирования, с более жесткими требованиями к капиталу, хранению активов, кибербезопасности, борьбе с отмыванием денег и защите потребителей.
Присоединяйтесь к UEEx
Познакомьтесь с ведущей в мире платформой цифрового управления капиталом
Криптострахование — это форма управления рисками, которая защищает владельцев цифровых активов от потерь в результате взломов, краж и сбоев в хранении. Оно работает за счет объединения капитала, либо через традиционные страховые синдикаты, такие как Lloyd's of London, либо через децентрализованные пулы, принадлежащие участникам, для компенсации страхователям при наступлении определенных страховых случаев.
Важно отметить, что эти полисы, как правило, не покрывают убытки, возникшие в результате волатильности рынка, ошибок пользователей, таких как потеря закрытых ключей, или падения цен, поэтому перед покупкой необходимо внимательно ознакомиться с условиями страхования, исключающими определенные виды убытков.
Нужна ли мне страховка криптовалюты, если я храню её только на бирже?
Вам может потребоваться независимое страхование криптовалюты, даже если вы храните активы на бирже, поскольку большинство платформ не страхуют полностью каждый доллар средств пользователей. Хотя некоторые биржи поддерживают внутренние резервные фонды, их часто недостаточно для покрытия крупных хакерских атак или банкротства платформы.
Оформление собственного отдельного полиса хранения активов гарантирует наличие специализированного страхового покрытия, адаптированного к вашему конкретному профилю риска и стоимости активов, обеспечивая резервную защиту, которую одна только биржа может не предоставить.
В чём разница между традиционным и децентрализованным криптострахованием?
Разница между традиционным и децентрализованным криптострахованием заключается в способе их обеспечения, регулирования и обработки страховых случаев. Традиционное страхование обеспечивается регулируемыми страховщиками, такими как Lloyd's of London, предлагающими более высокие лимиты покрытия и признание со стороны регулирующих органов, в то время как децентрализованное страхование использует пулы, финансируемые участниками, на блокчейне для более быстрых выплат, управляемых сообществом.
Каждая модель отвечает разным потребностям: традиционные варианты подходят для учреждений, требующих соблюдения законодательства, в то время как децентрализованные альтернативы часто предпочитают пользователи DeFi, стремящиеся к прозрачности и скорости.
Сколько стоит страхование криптовалюты?
Стоимость страхования криптовалют сильно варьируется в зависимости от поставщика услуг, типа актива и модели покрытия, обычно составляя от 0.40% до 6% от застрахованной стоимости в год. Децентрализованные протоколы DeFi часто взимают страховые взносы в размере от 2% до 6%, в то время как специализированное страхование хранения биткоинов может составлять от 0.40% до 0.80%.
Страховые полисы для институциональных клиентов предполагают индивидуальное ценообразование, которое согласовывается через брокеров, таких как Aon или Marsh, с учетом ваших конкретных мер безопасности, истории обращений и уровня риска.
Предупреждение : Данная статья предназначена исключительно для информационных целей и не должна рассматриваться как торговая или инвестиционная рекомендация. Ничто из изложенного здесь не должно рассматриваться как финансовая, юридическая или налоговая консультация. Торговля криптовалютами или инвестирование в них сопряжены со значительным риском финансовых потерь. Всегда проводите тщательную проверку перед принятием каких-либо торговых или инвестиционных решений.
Торговля с подтверждением резервов
UEEx ежемесячно публикует результаты аудита и независимой проверки по каждому котируемому на бирже рынку.