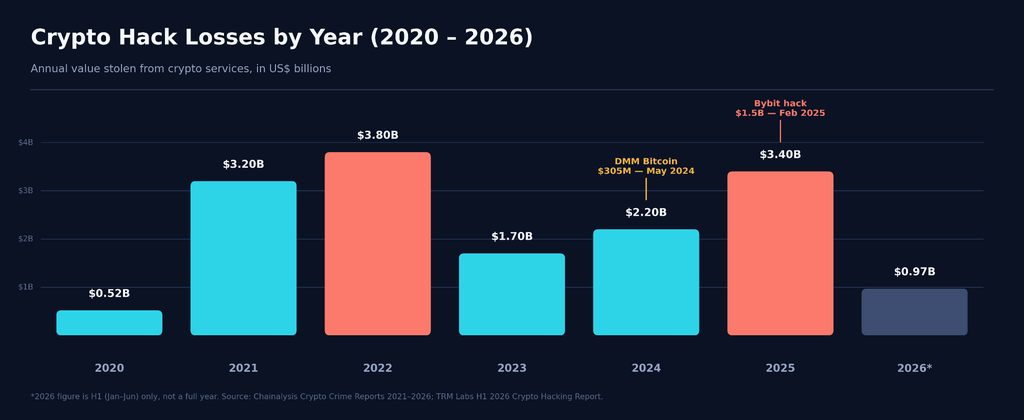
Kryptobörsen erlitten im Jahr 2025 durch Hackerangriffe höhere Verluste als das gesamte BIP mancher kleiner Länder. Ein einziger Angriff auf Bybit vernichtete innerhalb weniger Stunden 1.46 Milliarden US-Dollar. Und dennoch haben die meisten Kryptobesitzer heute keine Absicherung für den Fall, dass ihnen etwas Ähnliches widerfährt.
Dieser Leitfaden stellt die besten Krypto-Versicherungsanbieter des Jahres 2026 vor, erläutert deren Leistungen, Kosten und hilft Ihnen, den passenden Anbieter für Ihre Bedürfnisse zu finden. Für die Erstellung dieser Liste haben wir Deckungssummen, Schadenshistorie, regulatorische Rahmenbedingungen und echte Nutzerbewertungen berücksichtigt.
Ob Sie ein privater Wertpapierinhaber, ein DeFi-Händler oder ein Unternehmen sind, das eine Verwahrstelle betreibt – hier werden Sie fündig.
Treten Sie UEEx bei
Erleben Sie die weltweit führende digitale Vermögensverwaltungsplattform
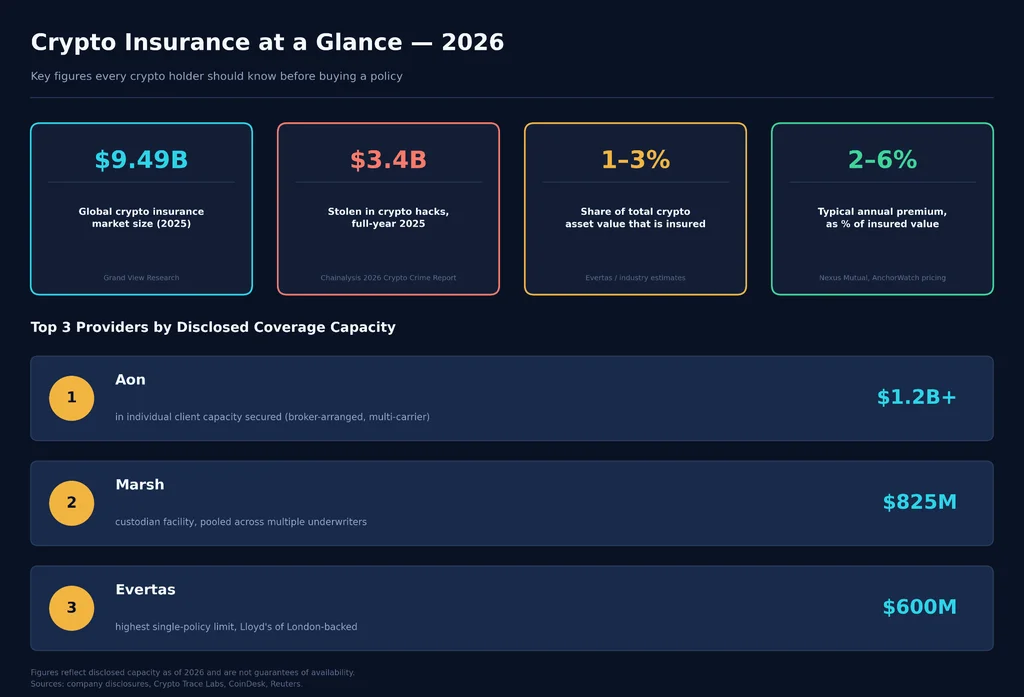
Nur ein kleiner Teil der Kryptobestände ist derzeit versichert. Die meisten Schätzungen gehen von einem Versicherungsanteil von lediglich 1 % bis 3 % am Gesamtmarkt aus, was eine massive Schutzlücke hinterlässt.
Evertas und Canopius sind führend im Bereich der traditionellen Absicherung für große Institutionen, während Nexus Mutual und InsurAce führend im Bereich der dezentralen Absicherung für DeFi-Nutzer sind.
Keine Kryptoversicherung deckt Marktverluste ab. Der Versicherungsschutz greift nur bei Diebstahl, Hackerangriffen, Verwahrungsausfällen oder der Ausnutzung bestimmter Vertragsrisiken. Lesen Sie daher die Ausschlüsse sorgfältig durch, bevor Sie eine Kryptowährung erwerben.
Was ist eine Kryptoversicherung?
Kryptoversicherungen schützen Besitzer digitaler Vermögenswerte vor Verlusten durch Hackerangriffe, Wallet-Diebstahl, Börsenpleiten und die Ausnutzung von Smart Contracts. Traditionelle Anbieter wie Evertas und Canopius werden von etablierten Versicherungsmärkten wie Lloyd’s of London abgesichert. Dezentrale Alternativen wie Nexus Mutual nutzen mitgliederfinanzierte Pools auf der Blockchain anstelle traditioneller Versicherungsgesellschaften. In beiden Fällen deckt der Versicherungsschutz keine Kursverluste ab. Er leistet nur, wenn Ihre Kryptowährungen gestohlen werden, verloren gehen oder ohne Ihr Verschulden unzugänglich werden.
Hier ist der Punkt, den die meisten Leute übersehen: Kryptoversicherung ist kein einzelnes Produkt. Es handelt sich um eine Gruppe eng gefasster, spezifischer Deckungen, von denen jede gegen ein anderes Risiko schützt.
Verfügbare Hauptdeckungsarten
Verwahrungsversicherung (schützt Vermögenswerte, die von einem Verwahrer oder einer Börse verwahrt werden)
Smart-Contract-Versicherung (Schutz vor Sicherheitslücken im DeFi-Protokollcode)
Börsen- oder Kriminalversicherung (schützt vor Hackerangriffen und internem Diebstahl)
D&O-Versicherungsschutz (Directors and Officers Liability Insurance) für die Führungsebene von Krypto-Unternehmen
Cyber-Haftpflichtversicherung für Datenpannen und Betriebsausfälle
Ein konkretes Beispiel verdeutlicht dies. Als Bybit im Februar 2025 einen Verlust von rund 1.46 Milliarden US-Dollar erlitt, hätte keine einzelne Versicherungspolice einen solchen Schaden abdecken können. Selbst Evertas, die mittlerweile Policen mit einer Deckungssumme von bis zu 600 Millionen US-Dollar anbietet, hätte mehrere Versicherungssyndikate benötigt, um annähernd den gleichen Betrag zu decken. Genau diese Lücke ist der Grund, warum der Markt im Jahr 2026 mit Hochdruck an der Entwicklung umfassenderer und intelligenterer Versicherungsprodukte arbeitet.
Arten von Krypto-Versicherungsanbietern
Hier sind die verschiedenen Arten von Versicherungsanbietern.
Traditionelle Versicherung
Traditionelle Anbieter wie Evertas und Canopius arbeiten mit lizenzierten Versicherern zusammen (ein Versicherer bewertet und misst das finanzielle Risiko), die in der Regel von Lloyd’s of London-Syndikaten unterstützt werden. Sie bieten die branchenweit höchsten Deckungssummen, mitunter Hunderte von Millionen Dollar pro Police, und verfügen über die regulatorische Anerkennung, die institutionelle Anleger benötigen. Der Nachteil ist ein langsamerer und bürokratischerer Zeichnungs- und Schadenbearbeitungsprozess.
Dezentrale Versicherung
Plattformen wie Nexus Mutual und InsurAce basieren auf Smart Contracts . Mitglieder bündeln ihr Kapital, stimmen über Schadensfälle ab, und alles ist in der Blockchain transparent. Die Prämien sind in der Regel niedriger als bei herkömmlichen Versicherungen, und Schadensfälle können innerhalb von Tagen statt Monaten ausgezahlt werden. Der Haken: Der Versicherungsschutz beschränkt sich auf Krypto-spezifische Risiken, hauptsächlich Smart-Contract-Fehler, und die Kapitalpools sind deutlich kleiner als bei traditionellen Versicherern.
Hybridmodelle
Coincover und AnchorWatch kombinieren traditionelle Versicherungslösungen mit kryptospezifischer Technologie, wie etwa Tools zur Schlüsselwiederherstellung und Verwahrungsinfrastruktur. Diese Anbieter konzentrieren sich stark darauf, Verluste präventiv zu verhindern, anstatt erst im Nachhinein Entschädigung zu leisten.
Spezialisierte Abdeckung
Manche Risiken erfordern ein spezialisiertes Instrument. Munich Re hat ein spezielles Produkt für das Staking-Slashing-Risiko entwickelt. Andere Nischenprodukte decken NFTs ab oder nutzen parametrische Auslöser, d. h. die Auszahlung erfolgt automatisch, sobald ein definiertes Ereignis in der Blockchain eintritt; ein Schadensregulierer ist nicht erforderlich.
Typ
Backing
Typischer Grenzwert
Geschwindigkeit der Ansprüche
Beste Passform
Traditionell
Lloyd’s-Syndikate, Rückversicherer
Bis zu 600 Millionen Dollar pro Police
Wochen bis Monate
Börsen, Depotbanken, große Institutionen
Dezentral
Kapitalpools der Mitglieder
Zehn Millionen pro Protokoll
Tage
DeFi-Nutzer, Protokoll-Treasuries
Hybrid
von Versicherern unterstützte Technologieplattformen
Variiert je nach Stufe
Tage bis Wochen
Einzelhändler, Wallet-Anbieter
Specialized
Rückversicherer, Generalagenten
Maßgeschneidert
Wochen
Staker, Miner, NFT-Inhaber
Warum Kryptoversicherungen im Jahr 2026 wichtig sind
Hier sind die Gründe, warum eine Kryptoversicherung wichtig ist:
Gleichzeitig bleiben die Rückgewinnungsquoten niedrig. Der Großteil der gestohlenen Kryptowährung wird nie an die Opfer zurückgegeben, und genau diese Lücke soll die Versicherung schließen.
Regulierungsbehörden drängen Anbieter zum Abschluss einer Versicherung.
Gemäß Artikel 67 der EU-Verordnung über Märkte für Krypto-Assets (MiCA) müssen Krypto-Asset-Dienstleister aufsichtsrechtliche Sicherheiten in Höhe des höheren der beiden folgenden Beträge vorhalten: einer Mindestkapitalanforderung oder einem Viertel der fixen Gemeinkosten des Vorjahres.
Anbieter können dies durch eigenes Kapital, eine Versicherungspolice mit EU-Abdeckung oder eine vergleichbare Garantie erfüllen. Dies hat zahlreiche europäische Versicherer dazu veranlasst, MiCA-konforme Kryptoprodukte zu entwickeln.
Der Markt wächst schnell
Laut Grand View Research wurde der globale Krypto-Versicherungsmarkt im Jahr 2025 auf rund 9.49 Milliarden US-Dollar geschätzt und soll bis 2033 auf fast 192.72 Milliarden US-Dollar anwachsen. Treiber dieser Entwicklung sind die zunehmende institutionelle Verwahrung, das Wachstum von DeFi und die Verschärfung der Regulierung.
„Die digitale Infrastruktur hat sich zu einer der wichtigsten und kapitalintensivsten Anlageklassen in der Weltwirtschaft entwickelt.“ -sagte Joe Peiser, CEO von Risk Capital bei Aon, und beschrieb damit, wie die Nachfrage nach groß angelegten Spezialversicherungen in den digitalen Märkten stetig steigt.
Die besten Krypto-Versicherer 2026: Vollständiger Vergleich
Vergleichstabelle
Provider
Typ
Maximale Abdeckung
Backing
Am besten geeignet für
Evertas
Traditionell
Bis zu 600 Millionen Dollar pro Police
Lloyd's of London (Arch und andere)
Große Börsen, Verwahrstellen, Miner
Nexus Mutual
Dezentral
Variiert je nach Deckung, Mitgliedspool unterstützt
On-Chain-Mitgliedskapital
DeFi-Nutzer, Protokoll-Treasuries
Canopius
Traditionell
Bis zu 130 Millionen US-Dollar pro Leitung, weltweite Rekordkapazität
Lloyd's Syndicate 4444
Institutionelle Verwahrstellen, Börsen
Münzhülle
Hybrid
Schützt über 15,000 Wallets und Vermögenswerte im Wert von über 300 Millionen US-Dollar.
Lloyd's (Atrium, TMK, Markel)
Wallets für Privatkunden, Börsen, die Wiederherstellungstools benötigen
Münchener Rück
Traditionell/Spezialisiert
Benutzerdefinierte institutionelle Grenzen
Munich Re Rückversicherung
Staking-Betreiber, DeFi-Protokolle
Versicherung
Dezentral
Mehr als 20 Millionen Dollar pro Protokoll, über 140 Protokolle abgedeckt
Gemeinschaftskapital, Multi-Kette
Multi-Chain-DeFi-Nutzer
Lloyd's von London
Traditioneller Marktplatz
Dynamisch, skaliert mit dem Syndikat
Markt mit über 300 Jahren
Unterstützung für die meisten anderen Anbieter auf dieser Liste
Aon
Makler
Über 1.2 Milliarden US-Dollar an Einzelkundenvolumen gesichert
Mehrere Rückversicherer und Lloyd’s-Syndikate
Institutionen, die eine maßgeschneiderte, von einem Makler vermittelte Deckung benötigen
Sumpf
Makler
Einrichtung für Hausmeister im Wert von bis zu 825 Millionen Dollar
Mehrere Versicherer
Große Depotbanken und Finanzinstitutionen
AnchorWatch
Hybrid
Bis zu 500 Millionen Dollar pro Kunde
Lloyd's of London (Arch Insurance)
Bitcoin-Inhaber (Privatpersonen und Unternehmen)
Nachfolgend finden Sie unsere ausführliche Bewertung der 10 besten Krypto-Versicherungsanbieter.
1. Evertas
Quelle: evertas.com
Typ: Traditionell, durch Lloyd’s of London abgesichert
Maximale Deckungssumme: Bis zu 600 Millionen US-Dollar pro Police
Evertas bezeichnet sich selbst als weltweit erstes Unternehmen, das sich ausschließlich auf Kryptoversicherungen spezialisiert hat, und diese Behauptung ist zutreffend. Als Coverholder bei Lloyd’s of London kann Evertas Policen zeichnen, die von Lloyd’s-Syndikaten wie Arch abgesichert sind, und verfügt für viele seiner Produkte über ein A+-Rating (Superior). Die Deckungssummen pro Police sind seit 2023, als die Obergrenze noch bei 5 Millionen US-Dollar lag, enorm gestiegen.
Vorteile:
Höchste öffentlich bekanntgegebene Deckungssummen pro Police im Krypto-Versicherungsmarkt
Versicherer mit fundierten kryptospezifischen Fachkenntnissen, keine Generalisten.
Deckt ein breites Spektrum an Vermögenswerten ab: Verwahrung, Bergbauhardware und D&O (Directors and Officers Liability Insurance).
Nachteile:
Konzipiert für Institutionen, nicht für einzelne Einzelhandelskunden.
Individuelle Preisgestaltung bedeutet, dass Sie online kein Sofortangebot erhalten.
Die Risikoprüfung kann länger dauern als bei dezentralen Alternativen.
Ideal für: Börsen und Verwahrstellen, die große Vermögenspools verwalten und die höchstmöglichen Schadensbegrenzungen pro Vorfall benötigen.
2. Nexus Gegenseitigkeit
Quelle : nexusmutual.io
Typ: Dezentrale Genossenschaftsbank, basierend auf Ethereum
Deckungsumfang: Gestützt auf einen mitgliedereigenen Kapitalpool, hat das Unternehmen seit 2019 über 13,000 Versicherungsfälle mit einem Wert von mehr als 7 Milliarden US-Dollar abgesichert.
Nexus Mutual leistete 2019 Pionierarbeit im Bereich dezentraler Kryptoversicherungen und ist nach wie vor Marktführer in diesem Segment. Mitglieder zahlen ETH, USDC oder cbBTC ein, um NXM-Token zu prägen, die einen Anteil am gemeinsamen Kapitalpool repräsentieren.
Dieser Pool dient dann als Schutz gegen Sicherheitslücken in Smart Contracts, Verwahrungsfehler, Slashing-Ereignisse und die Abwertung von Stablecoins.
Hugh Karp, der Gründer von Nexus Mutual, hat sich unmissverständlich zum Ausmaß des Problems geäußert und gegenüber CoinDesk erklärt, dass „heute weniger als 2 % des TVL im DeFi-Sektor abgedeckt oder versichert sind“, und bezeichnete diese Lücke als eines der größten Hindernisse für die breite Akzeptanz von DeFi.
Vorteile:
Längste Erfolgsbilanz aller dezentralen Krypto-Versicherungsanbieter
Vollständig transparente Schadenhistorie und Kapitalpool, alles On-Chain.
Schnellere Schadensabwicklung als bei den meisten traditionellen Versicherern
Nachteile:
Für die Vollmitgliedschaft ist eine KYC-Prüfung erforderlich (dies kann jedoch beim Kauf einer NXM-Schutzhülle übersprungen werden).
Die Deckungsobergrenzen sind deutlich niedriger als das, was traditionelle Anbieter anbieten können.
Die Deckung ist rechtlich gesehen ein freiwilliges Gegenseitigkeitsprodukt und kein regulierter Versicherungsvertrag.
Ideal für: DeFi-native Nutzer, die einen transparenten, gemeinschaftlich verwalteten Schutz vor Protokollrisiken wünschen.
3. Canopius
Quelle : canopius.com
Typ: Traditionell, Lloyd’s Syndicate 4444
Deckung: Einzelne Leitungsgrößen bis zu über 130 Millionen US-Dollar, mit rekordverdächtiger globaler zugesagter Kapazität
Canopius hat sich weltweit eine der größten Präsenzen im Bereich der Verwahrungsversicherung für digitale Vermögenswerte aufgebaut, mit Versicherungsaktivitäten, die sich über Großbritannien, die USA, Bermuda, Singapur und Hongkong erstrecken.
Lloyd’s war die erste Fluggesellschaft, die ein digitales Verwahrungsprodukt auf der Lloyd’s Asia-Plattform einführte und expandierte kürzlich durch eine Partnerschaft mit MGA Qubit nach Hongkong.
Vorteile:
Weitreichende geografische Abdeckung mit lokalen Coverholdern in mehreren Regionen
Der Versicherungsschutz umfasst Verwahrung, Cyberangriffe und betrügerische Transaktionen in einer einzigen Produktlinie.
Starke Erfolgsbilanz bei der Gewinnung neuer institutioneller Partnerschaften in den Jahren 2025 und 2026
Nachteile:
Der Fokus liegt fast ausschließlich auf institutionellen Kunden, nicht auf Privatkunden.
Konditionen und Preise erfordern die Beteiligung eines Maklers, Selbstbedienung ist nicht möglich.
Die Details des Versicherungsschutzes variieren stark je nach Region und Versicherungsnehmer.
Ideal für: Börsen und Verwahrstellen, die in mehreren Jurisdiktionen tätig sind und einen Compliance-fähigen Versicherungsschutz benötigen.
4. Münzabdeckung
Quelle : coincover.com
Typ: Hybrid, Lloyd’s-gestützter Schutz und Wiederherstellung
Schutzumfang: Schützt Kryptowährungen im Wert von über 300 Millionen US-Dollar in mehr als 15,000 Wallets.
Coincover, gegründet 2018 in Cardiff, kombiniert Versicherung mit Sicherheitstechnologie. Die Policen werden über Lloyd’s-Syndikate wie Atrium, TMK und Markel gezeichnet. Das Produktportfolio gliedert sich in Coincover Protect, das Transaktionen prüft und verdächtige Aktivitäten kennzeichnet, und Coincover Recover, das die Sicherung verschlüsselter Schlüssel und die Wiederherstellung nach einem Datenverlust übernimmt.
Vorteile:
Kombiniert aktiven Diebstahlschutz mit einer echten Versicherungsdeckung
Eine solide Wiederherstellungsinfrastruktur für verlorene private Schlüssel – eine Lücke, die die meisten Wettbewerber nicht schließen.
Arbeitet mit über 550 Unternehmen zusammen und sichert weltweit zig Millionen Wallets.
Nachteile:
Der gesamte Versicherungswert ist im Vergleich zu Evertas oder Canopius bescheiden.
Die besten Funktionen richten sich an Unternehmen und sind für Gelegenheitsnutzer weniger nützlich.
Für die Preisgestaltung der meisten Produkte ist ein individuelles Angebot erforderlich.
Ideal für: Börsen und Wallet-Anbieter, die neben ihrer Versicherung auch integrierte Wiederherstellungstools wünschen.
Munich Re, einer der weltweit größten Rückversicherer, hat ein spezialisiertes Krypto-Produktportfolio entwickelt: eine umfassende Kriminalversicherung für digitale Vermögenswerte, eine Smart-Contract-Risikoversicherung und eine Staking-Risikoversicherung, die speziell auf Slashing-Events in Proof-of-Stake-Netzwerken wie Ethereum abzielt. Die Partnerschaft mit der Börse Stuttgart Digital im Jahr 2023 war eines der ersten vollständig versicherten institutionellen Staking-Angebote in Europa.
Vorteile:
Einer der wenigen großen Rückversicherer, der eine spezielle Deckung gegen Lohnkürzungen anbietet.
Unterstützt durch eine der größten Bilanzen im globalen Versicherungswesen
Deckt sowohl verwahrte als auch nicht verwahrte digitale Vermögensverbindlichkeiten ab.
Nachteile:
Die Produkte richten sich eindeutig an Institutionen und Plattformen, nicht an Einzelpersonen.
Kein öffentliches Tool zur Selbstbedienung bei der Angebotserstellung.
Die Versicherungsbedingungen variieren je nach Partner und Gerichtsbarkeit erheblich.
Ideal geeignet für: Staking-Anbieter und institutionelle DeFi-Plattformen, die einen spezifischen Schutz vor Slashing benötigen.
6. Versicherung
Quelle : Google Bilder
Typ: Dezentrales Multi-Chain-Protokoll
Abdeckung: Mehr als 140 Protokolle in über 20 Ketten
InsurAce wurde 2020 mit einem portfoliobasierten Preismodell gegründet, das darauf abzielt, die Prämien durch die gleichzeitige Risikostreuung auf viele Protokolle zu senken.
Es deckt nun Sicherheitslücken in Smart Contracts, die Aufhebung der Stablecoin-Abhängigkeit und das Verwahrungsrisiko über verschiedene Blockchains hinweg ab, darunter Ethereum, BNB Chain, Polygon und Avalanche. Seine größte Bewährungsprobe in der Praxis kam während des Zusammenbruchs von Terra im Jahr 2022, als es im Zusammenhang mit der Aufhebung der US-Währung Entschädigungen in Höhe von rund 12 Millionen US-Dollar auszahlte.
Vorteile:
Umfassendste Multi-Chain-Abdeckung unter den dezentralen Anbietern
Portfoliobasierte Preisgestaltung ist in der Regel günstiger als Einzelprotokoll-Abdeckungen.
Hat in der Vergangenheit zuverlässig Ansprüche auch während bedeutender Marktereignisse beglichen.
Nachteile:
Kleinerer Kapitalpool als bei traditionellen Versicherern, was die Auszahlungshöhe begrenzt
Die Entscheidungsfindung in Bezug auf Governance und Schadensfälle erfolgt gemeinschaftlich, was in strittigen Fällen zu Verzögerungen führen kann.
Der Versicherungsschutz kann nach dem Kauf nicht mehr geändert, sondern nur gegen eine teilweise Rückerstattung storniert werden.
Ideal für: Multi-Chain-DeFi-Nutzer, die eine Police benötigen, die mehrere Protokolle gleichzeitig abdeckt.
Deckung: Deckt die meisten großen traditionellen Krypto-Versicherer auf dieser Liste ab
Lloyd’s ist kein einzelner Versicherer. Es handelt sich um einen Marktplatz, auf dem Syndikate wie Arch, Atrium, Beazley und Canopius Kryptorisiken versichern. Lloyd’s war 2019 das erste große Versicherungsinstitut, das Kryptoversicherungen anbot und bildet weiterhin das Rückgrat von Evertas, Coincover, Canopius und AnchorWatch. Die Policen von Lloyd’s weisen ein hohes Rating für Finanzsicherheit von AM Best und Standard & Poor’s (renommierten Ratingagenturen) auf.
Vorteile:
Unterstützt die am besten bewerteten Krypto-Versicherungen, die es überall gibt.
Jahrhundertelange Erfahrung in der Schadensregulierung und finanzielle Stärke
Weitreichende globale Präsenz durch sein Netzwerk von Coverholdern
Nachteile:
Man kann in der Regel nicht direkt bei Lloyd’s kaufen, sondern nur über einen Coverholder oder Makler.
Die Bedingungen variieren stark je nachdem, welches Konsortium Ihre spezifische Police zeichnet.
Nicht für Privatanleger ohne Brokerbeziehung konzipiert.
Ideal für: Alle, die Anbieter vergleichen und prüfen möchten, ob die einer Police zugrunde liegende Absicherung glaubwürdig ist.
8. Aon
Quelle : aon.com
Typ: Globaler Versicherungsmakler
Deckung: Mehr als 1.2 Milliarden US-Dollar an individuellem Kundenvolumen gesichert
Aon ist kein Versicherer. Es ist ein Makler, der im Auftrag eines Kunden Versicherungsschutz von mehreren Versicherern zusammenstellt, und seine Abteilung für digitale Vermögenswerte und Blockchain ist seit den Anfängen der Krypto-Kriminalitätsversicherungen aktiv.
Im Jahr 2025 arrangierte Aon für die Custody Trust Company von Crypto.com eine Kriminalitäts- und Wertschadenversicherung in Höhe von 120 Millionen US-Dollar, die über Lloyd’s abgeschlossen wurde. Aon testet außerdem mit Kunden wie Coinbase und Paxos Prämienzahlungen auf Basis von Stablecoins.
Vorteile:
Zugang zu einem breiten Netzwerk von Versicherern, nicht an einen einzigen Anbieter gebunden.
Umfassende Erfahrung in der Verhandlung großer, maßgeschneiderter institutioneller Programme
Vorreiter bei Innovationen wie On-Chain-Premium-Zahlungen
Nachteile:
Aon ist kein Direktversicherer, daher hängen Preise und Konditionen davon ab, auf welche Versicherer Aon für Sie zugreifen kann.
Konzipiert für Großkunden, nicht für einzelne Versicherungsnehmer.
Erfordert eine direkte Beziehung und Verhandlung, keinen Angebots- und Kaufprozess.
Ideal für: Große Börsen und Depotbanken, die einen Broker benötigen, um ein maßgeschneidertes, auf mehrere Versicherer zugeschnittenes Versicherungsprogramm zusammenzustellen.
9. Sumpf
Quelle: marsh.com
Typ: Globaler Versicherungsmakler
Abdeckung: Einrichtung mit einer Kapazität von bis zu 825 Millionen US-Dollar für Verwahrer digitaler Vermögenswerte
Marsh, einer der größten Versicherungsmakler weltweit, hat eine spezielle Einrichtung geschaffen, die Verwahrstellen digitaler Vermögenswerte eine Versicherungskapazität von bis zu 825 Millionen US-Dollar bietet und dabei gleichzeitig auf die Angebote mehrerer Versicherer zurückgreift. Diese Art von gebündelter Kapazität ist genau das, was große Verwahrstellen benötigen, da kein einzelnes Lloyd’s-Syndikat Verluste in der Größenordnung eines Hackerangriffs wie Bybit allein abdecken kann.
Vorteile:
Zu den größten Gesamtkapazitätseinrichtungen im Krypto-Versicherungsmarkt
Starke Beziehungen zwischen traditionellen Versicherern, die in den Kryptobereich einsteigen
Umfassende Erfahrung in der Strukturierung großer, vielschichtiger institutioneller Programme
Nachteile:
Zielt auf große Depotbanken und Finanzinstitute ab, nicht auf Privatpersonen oder kleine Unternehmen.
Erfordert Verhandlungen mit einem Makler anstelle eines Selbstauskunftsangebots.
Die zugrunde liegenden Vertragsbedingungen der Anbieter variieren je nach Programmstruktur.
Ideal für: Depotbanken und Finanzinstitute, die sehr hohe, gestaffelte Deckungssummen benötigen.
10. AnchorWatch
Quelle : anchorwatch.com
Typ: Hybrid, Lloyd’s-gestützte Bitcoin-Verwahrung und -Versicherung
Deckungssumme: Bis zu 500 Millionen US-Dollar pro Kunde, mit einem Standardlimit von 100 Millionen US-Dollar pro Tresor.
AnchorWatch ist einer der neueren Anbieter auf dieser Liste, füllt aber eine echte Lücke: eine versicherte Bitcoin-Verwahrung, die speziell für Privatpersonen und Unternehmen mit einem Vermögen zwischen etwa 250,000 und 100 Millionen US-Dollar entwickelt wurde, nicht nur für große Institutionen.
Es handelt sich um einen Coverholder von Lloyd’s of London, der mit Arch Insurance zusammenarbeitet und ein Multi-Institutionen-Verwahrungsmodell nutzt. Dieses teilt die Schlüsselkontrolle zwischen AnchorWatch, BitGo und CoinCorner auf, sodass keine einzelne Partei eigenständig Gelder transferieren kann. Die Versicherungskosten beginnen bei etwa 4,000 US-Dollar pro 1 Million US-Dollar Deckungssumme und Jahr.
Vorteile:
Einer der wenigen Anbieter, die namentlich genannte, individuelle Versicherungspolicen für Bitcoin-Privatanleger anbieten.
Die Verwahrungsstruktur mit mehreren Institutionen beseitigt einzelne Schwachstellen.
Transparenter, veröffentlichter Preisrechner, selten in dieser Branche
Nachteile:
Nur für Bitcoin, daher hilft es Inhabern anderer Kryptowährungen nicht.
Neueres Unternehmen mit kürzerer Erfolgsbilanz als Lloyds Veteranen wie Evertas
Einige Funktionen, wie beispielsweise die qualifizierte Verwahrung, werden erst im Laufe des Jahres 2026 eingeführt.
Ideal für: Einzelne Bitcoin-Besitzer und kleine Unternehmen, die eine namentlich genannte Versicherungspolice wünschen, nicht einen gemeinsamen Firmenfonds.
Traditionelle vs. dezentralisierte Kryptoversicherung
Der zentrale Zielkonflikt besteht letztendlich zwischen Geschwindigkeit und Transparenz einerseits und Umfang und rechtlicher Anerkennung andererseits.
Wählen Sie eine traditionelle Versicherung, wenn:
Sie sind ein Unternehmen, eine Börse oder eine Depotbank, die eine regulatorisch einwandfreie Abdeckung benötigt.
Der Wert Ihres Vermögens übersteigt das, was ein dezentraler Pool realistischerweise auszahlen könnte.
Sie benötigen aus Compliance-Gründen einen lizenzierten Versicherungsvertrag, wie beispielsweise MiCA.
Wählen Sie eine dezentrale Versicherung, wenn:
Sie sind ein DeFi-Nutzer, der sich hauptsächlich Sorgen um Sicherheitslücken in Smart Contracts macht.
Sie wünschen sich volle Transparenz hinsichtlich des Kapitals, das Ihre Berichterstattung stützt.
Sie bevorzugen gemeinschaftsbasierte Schadensentscheidungen gegenüber einem formellen Schadensregulierer.
Kann man beides nutzen? Ja, und viele erfahrene Anleger tun dies. Üblicherweise werden Depotbestände über einen traditionellen Anbieter versichert, während aktive DeFi- Positionen separat über einen dezentralen Pool abgesichert werden. Dieser gestaffelte Ansatz ordnet jedem Risiko den jeweils am besten geeigneten Anbieter zu.
Wie viel kostet eine Kryptoversicherung?
Die Prämien variieren stark je nach Art des Anbieters und dem zu versichernden Gegenstand.
Abdeckung des DeFi-Protokolls: Ungefähr 2 bis 6 % des Versicherungswertes pro Jahr auf dezentralen Plattformen wie Nexus Mutual
Bitcoin-Verwahrungsversicherung: AnchorWatch beziffert dies mit etwa 0.40 % bis 0.80 % jährlich, was ungefähr 4,000 US-Dollar pro 1 Million US-Dollar Versicherungssumme entspricht.
Institutionelle Verwahrung: Individuelle Preisgestaltung, in der Regel über einen Makler wie Aon oder Marsh ausgehandelt, basierend auf der Sicherheitslage und der Schadenshistorie.
Was beeinflusst Ihre Prämie, ob sie steigt oder sinkt?
Gesamtwert der Vermögenswerte und Art der Aufbewahrung (Cold Storage ist in der Regel günstiger zu versichern als Hot Wallets).
Es sind Sicherheitskontrollen eingerichtet, einschließlich Multi-Signatur-Systemen und Prüfprotokollen.
Schadenshistorie, sowohl Ihre als auch die des Protokolls.
Deckungssumme und Selbstbeteiligung nach Ihren Wünschen
Geografische und regulatorische Faktoren spielen eine Rolle, da MiCA-konforme Policen in der EU möglicherweise andere Preise haben als US-Policen.
Als Faustregel gilt: Cold Storage mit starken Sicherheitsvorkehrungen ist eine der günstigsten Möglichkeiten, Kryptowährungen zu versichern, während Hot Wallets und ungeprüfte Smart Contracts am teuren Ende des Spektrums liegen.
Was die Kryptoversicherung nicht abdeckt
Diesen Abschnitt überspringen die meisten, und genau dieser sorgt später für die größte Enttäuschung. Keine der hier aufgeführten Maßnahmen, weder traditionelle noch dezentralisierte, deckt Folgendes ab:
Marktvolatilität: Wenn der Preis Ihrer Kryptowährung sinkt, ist das bei keinem Anbieter ein versicherter Verlust.
Benutzerfehler: Das Senden von Geldern an die falsche Adresse oder der Verlust einer Seed-Phrase ohne Wiederherstellungsdienst fällt in der Regel nicht unter den Standardversicherungsschutz.
Phishing: Die meisten Versicherungsbedingungen sehen Phishing-Verluste als Verantwortung des Nutzers an, es sei denn, man hat speziell ein Produkt wie beispielsweise das von Coincover erworben, das vor Phishing schützt.
Bereits bestehende Schwachstellen: Ein Fehler im Smart Contract, der bereits vor dem Kauf der Versicherung bestand, wird in der Regel nicht vergütet.
Verstöße gegen behördliche Beschlagnahmungen oder Sanktionen: Diese Fälle fallen unter die üblichen Ausnahmen für höhere Gewalt und Compliance-Vorschriften.
Krieg und ähnliche Großereignisse: Standardmäßige Ausschlussklauseln in der gesamten Versicherungsbranche, nicht spezifisch für Kryptowährungen.
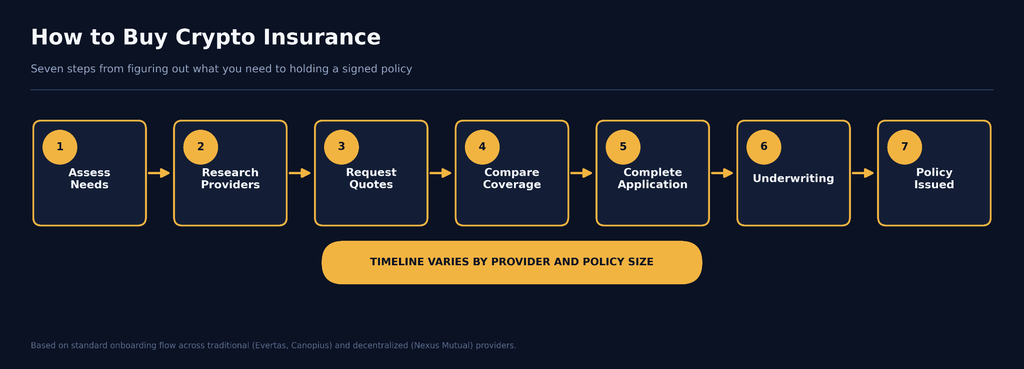
So kaufen Sie eine Krypto-Versicherung: Schritt für Schritt
Der Kauf einer Kryptoversicherung beginnt damit, die Risiken zu identifizieren, gegen die man sich tatsächlich absichern möchte.
1. Bewerten Sie Ihren Versicherungsbedarf
Vor der Kontaktaufnahme mit Anbietern:
Dokumentieren Sie Ihre Bestände: Vermögenswerte, Werte, Wallet-Adressen, Börsen und DeFi-Protokolle erfassen.
Überprüfen Sie Ihre Sorgerechtsregelung: Identifizieren Sie Risiken in Bezug auf Self-Custody-Wallets, Börsen, Verwahrstellen und Staking-Plattformen.
Definieren Sie die Risiken: Entscheiden Sie, ob Sie Schutz gegen Hacks, Smart-Contract-Fehler, Depegging, Verwahrungsverluste oder Slashing benötigen.
Legen Sie ein Premium-Budget fest: Vergleichen Sie den potenziellen Schaden mit den Kosten der Versicherung.
Forschungsanbieter: Vergleichen Sie traditionelle Versicherer mit On-Chain-Anbietern wie Nexus Mutual und anderen DeFi-Versicherungsplattformen.
Berechtigung prüfen: Vergewissern Sie sich, dass der Anbieter Ihre Gerichtsbarkeit, Ihr Asset, Ihre Blockchain und Ihr Protokoll unterstützt.
2. Angebote einholen und Versicherungspolicen vergleichen
Holen Sie nach Möglichkeit Angebote von mehreren geeigneten Anbietern ein. Rezension:
Deckungsgrenzen und Dauer
Prämien und Selbstbehalte
Abgedeckte Ereignisse und Ausschlüsse
Anspruchsvoraussetzungen und Auszahlungsbedingungen
Anbieterregulierung oder Zeichnungsmodell
KYC- und Sicherheitsanforderungen
Kaufen Sie niemals nur aufgrund des Preises . Lesen Sie die vollständigen Versicherungsbedingungen und prüfen Sie genau, unter welchen Bedingungen eine Auszahlung erfolgt. Nexus Mutual bietet beispielsweise derzeit Deckungszeiträume von 28 bis 365 Tagen an, wobei die Preise vom jeweiligen Produkt und Risiko abhängen.
3. Vollständiger Antrag und Risikoprüfung
Traditionelle Versicherer prüfen möglicherweise Ihre Verwahrungsvereinbarungen, Sicherheitskontrollen, Transaktionshistorie und Ihr Risikoprofil, bevor sie Versicherungsschutz gewähren.
On-Chain-Anbieter können ein anderes Modell verwenden. Nexus Mutual beispielsweise verlangt eine Mitgliedschaft und KYC-Prüfung, bevor Nutzer Versicherungsschutz erwerben können, während das Kapitalmodell auf NXM-Stakern basiert, die Zeichnungskapazität bereitstellen.
Führen Sie alle erforderlichen Identitätsprüfungen durch, verbinden Sie die entsprechende Wallet, geben Sie die angeforderten Informationen an und warten Sie auf die Genehmigung, falls eine Risikoprüfung erforderlich ist.
4. Aktivieren und verwalten Sie Ihre Police
Nach der Genehmigung:
Bezahlen Sie die Prämie und vergewissern Sie sich, dass der Versicherungsschutz aktiv ist.
Bewahren Sie Ihre Versicherungsunterlagen, den Versicherungstext und die Transaktionsbelege auf.
Notieren Sie das Ablauf- und Verlängerungsdatum.
Überprüfen Sie Ihren Versicherungsschutz immer dann, wenn sich Ihre Anlagen, Verwahrungsvereinbarungen oder Ihr Risikoprofil ändern.
Bewahren Sie Beweismaterial auf, das einen späteren Anspruch stützen könnte.
Bei On-Chain-Versicherungsschutz überprüfen Sie die Police direkt auf der Plattform des Anbieters. Nexus Mutual tokenisiert den erworbenen Versicherungsschutz als NFT, wodurch die Deckungsdetails über die Wallet des Mitglieds zugänglich sind.
5. Verstehen, wie Schadensfälle funktionieren
Im Schadenfall befolgen Sie unverzüglich das Schadenregulierungsverfahren des Anbieters. Erforderliche Unterlagen können Eigentumsnachweise, Transaktionsbelege, Wallet-Signaturen und ein Nachweis des Schadens sein. Nexus Mutual beispielsweise verlangt einen Schadensnachweis und prüft Schadensfälle über seinen Schadensausschuss.
Hinweis: Gehen Sie nicht davon aus, dass jeder Kryptoverlust versicherbar ist. Marktverluste, Verluste aus nicht gedeckten Vermögenswerten, ausgeschlossene Ereignisse und Verluste außerhalb der Versicherungsbedingungen sind möglicherweise nicht erstattungsfähig.
Kryptoversicherung und Regulierungen 2026
Kryptoversicherungen sind zunehmend an die Einhaltung regulatorischer Vorgaben gekoppelt.
EU: MiCA Versicherungs- und Aufsichtsanforderungen
Gemäß Artikel 67 des MiCA müssen Krypto-Asset-Dienstleister (CASPs) aufsichtsrechtliche Sicherheitsvorkehrungen in Höhe des höheren der beiden folgenden Beträge unterhalten: ihrer permanenten Mindestkapitalanforderung oder 25 % der fixen Gemeinkosten des Vorjahres. Diese Sicherheitsvorkehrungen können aus der Bereitstellung eigener Mittel, einer Versicherung oder einer vergleichbaren Garantie bestehen.
Wenn eine Versicherung abgeschlossen wird, muss die Police Folgendes enthalten:
Die Abdeckung umfasst die EU-Gebiete, in denen das CASP tätig ist.
Die Laufzeit beträgt mindestens ein Jahr, die Kündigungsfrist mindestens 90 Tage.
Von einem nach EU- oder nationalem Recht zugelassenen Versicherer stammen.
von einem Dritten bereitgestellt und öffentlich bekannt gegeben.
Die Versicherung deckt Risiken wie irreführende Aussagen, Verstöße gegen regulatorische Bestimmungen, Verletzungen der Vertraulichkeit, Betriebsunterbrechungen, Systemausfälle und gegebenenfalls grobe Fahrlässigkeit bei der Sicherung von Kundenvermögen ab.
Checkliste zur Einhaltung der Vorschriften: CASPs sollten die Kapitalanforderungen überprüfen, angemessene Versicherungen oder Garantien aufrechterhalten, Risikokontrollen dokumentieren, den Versicherungsschutz jährlich überprüfen und sicherstellen, dass ihr Versicherer die Zulassungsanforderungen von MiCA erfüllt.
USA: Ein sich entwickelnder föderaler Rahmen
In den USA fehlt weiterhin eine einheitliche bundesweite Kryptoversicherungspflicht. Stattdessen hängen die Anforderungen von der jeweiligen Aktivität, der Aufsichtsbehörde und dem einzelnen Bundesstaat ab.
Der CLARITY Act befindet sich noch im Kongress und soll im September 2026 verabschiedet werden. Ziel ist es, klarere Grenzen zwischen Wertpapieren und Rohstoffen zu ziehen und gleichzeitig die Aufsichtsbefugnisse der SEC und der CFTC zu definieren. Seine endgültigen Auswirkungen auf die Verwahrung, den Handel und die Versicherung von Kryptowährungen sind noch ungewiss.
Für Versicherer und Kryptounternehmen bleiben die FinCEN/AML-Vorschriften relevant, sofern ihre Aktivitäten unter den Rahmen für Geldtransferdienste fallen. Unternehmen sollten daher Versicherungskontrollen mit KYC-Prüfungen, Transaktionsüberwachung, Sanktionsprüfungen und der Meldung verdächtiger Aktivitäten kombinieren.
Auf Ebene der Bundesstaaten entwickeln Jurisdiktionen wie Wyoming, Texas und Florida weiterhin kryptofreundliche Rahmenbedingungen, wodurch ein fragmentierteres regulatorisches Umfeld entsteht.
Großbritannien, Singapur und Hongkong
Großbritannien strebt ein umfassendes Kryptoregime an. Der neue Rahmen der FCA tritt am 25. Oktober 2027 in Kraft; Anträge können ab dem 30. September 2026 gestellt werden. Unternehmen sollten sich auf die Anforderungen hinsichtlich Zulassung, Aufsichtsstandards, Verbraucherschutz, Unternehmensführung und Maßnahmen zur Bekämpfung von Finanzkriminalität vorbereiten.
Singapur vergibt weiterhin Lizenzen an Anbieter digitaler Zahlungstoken; 38 große Zahlungsinstitute sind bis Juli 2026 für DPT-Dienstleistungen gelistet. Gleichzeitig verstärkt Hongkong die Aufsicht über Anbieter virtueller Vermögenswerte (VASP), unter anderem in den Bereichen Cybersicherheit, Geldwäschebekämpfung und geplante Regelungen für Beratungs-, Handels- und Verwahrungsdienste für virtuelle Vermögenswerte.
Die Richtung ist klar: Kryptoversicherungen werden zunehmend Teil eines umfassenderen Risikomanagement- und Regulierungsrahmens, mit höheren Erwartungen an Kapital, Verwahrung, Cybersicherheit, Geldwäschebekämpfung und Verbraucherschutz.
Treten Sie UEEx bei
Erleben Sie die weltweit führende digitale Vermögensverwaltungsplattform
Was ist eine Kryptoversicherung und wie funktioniert sie?
Kryptoversicherungen sind eine Form des Risikomanagements, die Inhaber digitaler Vermögenswerte vor Verlusten durch Hackerangriffe, Diebstahl und Verwahrungsfehler schützt. Sie funktionieren, indem Kapital gebündelt wird – entweder über traditionelle Versicherungssyndikate wie Lloyd’s of London oder dezentrale, mitgliedergeführte Pools –, um Versicherungsnehmer im Falle bestimmter versicherter Ereignisse zu entschädigen.
Wichtig zu beachten ist, dass diese Policen im Allgemeinen keine Verluste abdecken, die durch Marktschwankungen, Benutzerfehler wie den Verlust privater Schlüssel oder Preisrückgänge entstehen. Daher ist es unerlässlich, die Ausschlüsse der Police vor dem Kauf sorgfältig zu lesen.
Benötige ich eine Kryptoversicherung, wenn ich meine Kryptowährungen nur an einer Börse halte?
Auch wenn Sie Ihre Kryptowährungen auf einer Börse halten, kann eine separate Kryptoversicherung sinnvoll sein, da die meisten Plattformen nicht jeden Dollar der Kundengelder vollständig versichern. Zwar verfügen einige Börsen über interne Reservefonds, diese reichen jedoch oft nicht aus, um groß angelegte Hackerangriffe oder eine Insolvenz der Plattform abzudecken.
Mit einer eigenen, separaten Verwahrungspolice sichern Sie sich einen auf Ihr spezifisches Risikoprofil und Ihren Vermögenswert zugeschnittenen Versicherungsschutz, der eine Absicherung bietet, die die Börse allein möglicherweise nicht bieten kann.
Worin besteht der Unterschied zwischen traditioneller und dezentraler Kryptoversicherung?
Der Unterschied zwischen traditionellen und dezentralen Kryptoversicherungen liegt in ihrer Absicherung, Regulierung und Schadensabwicklung. Traditionelle Versicherungen werden von regulierten Versicherern wie Lloyd’s of London getragen und bieten höhere Deckungssummen sowie regulatorische Anerkennung. Dezentrale Versicherungen hingegen nutzen mitgliederfinanzierte Pools auf der Blockchain für schnellere, gemeinschaftlich gesteuerte Auszahlungen.
Jedes Modell erfüllt unterschiedliche Bedürfnisse: Traditionelle Optionen eignen sich für Institutionen, die auf die Einhaltung gesetzlicher Bestimmungen angewiesen sind, während dezentrale Alternativen oft von DeFi-Nutzern bevorzugt werden, die Transparenz und Geschwindigkeit suchen.
Wie viel kostet eine Kryptoversicherung?
Die Kosten für Kryptoversicherungen variieren stark je nach Anbieter, Art des Vermögenswerts und Deckungsmodell und liegen typischerweise zwischen 0.40 % und 6 % des Versicherungswertes pro Jahr. Dezentrale DeFi-Protokolle verlangen oft Prämien zwischen 2 % und 6 %, während spezialisierte Bitcoin-Verwahrungsversicherungen zwischen 0.40 % und 0.80 % kosten können.
Institutionelle Policen beinhalten individuelle Preisgestaltung, die über Makler wie Aon oder Marsh ausgehandelt wird und Ihre spezifischen Sicherheitskontrollen, Schadenshistorie und Ihr Risikoprofil berücksichtigt.
Haftungsausschluss : Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Anlage- oder Handelsberatung dar. Die hierin enthaltenen Informationen sind nicht als Finanz-, Rechts- oder Steuerberatung zu verstehen. Der Handel mit Kryptowährungen birgt ein erhebliches Risiko finanzieller Verluste. Führen Sie stets eine sorgfältige Prüfung durch, bevor Sie Handels- oder Anlageentscheidungen treffen.
Handel mit Nachweis von Reserven
UEEx veröffentlicht monatliche Prüfberichte und Bestätigungen von Drittanbietern für jeden gelisteten Markt.
Wöchentlich erhalten Sie Marktanalysen, Handelsstrategien, Einblicke in den Futures-Markt und Sicherheitswarnungen. Gelesen von über 10,000 Krypto-Händlern.