Die Unterscheidung zwischen Utility- und Security-Token ist für Kryptoprojekte von zentraler Bedeutung, da eine Fehlklassifizierung zu Geldstrafen, Betriebsschließungen oder Rechtsstreitigkeiten führen kann. Ab 2026 werden klarere regulatorische Rahmenbedingungen die Tokenklassifizierung vereinfachen.
Die USA haben mit der Initiative „Project Crypto“ der Securities and Exchange Commission (SEC) klarere Richtlinien eingeführt, während der europäische MiCA-Rahmen seit Ende 2024 vollständig in Betrieb ist.
Singapur, Dubai und Japan verfügen ebenfalls über etablierte regulatorische Ansätze. Das Verständnis dieser Regeln hilft Emittenten, die geltenden Anforderungen, die benötigten Dokumente und die rechtlichen Rahmenbedingungen für das Angebot von Token zu ermitteln.
Dieser Leitfaden erklärt Utility- und Security-Token auf einfache Weise, untersucht, wie Regulierungsbehörden zwischen ihnen unterscheiden, gibt einen Überblick über wichtige Gerichtsentscheidungen und bietet einen praktischen Rahmen zur Bestimmung der Kategorie, zu der ein Token gehört.
Wichtige Erkenntnisse
Die Bezeichnung ist unwichtig, der Inhalt zählt. Die Bezeichnung eines Tokens als „Utility-Token“ schützt ihn nicht davor, ein Wertpapier zu sein, wenn er sich wie eine Investition verhält und verhält.
Das Timing spielt eine große Rolle. Der Verkauf eines Tokens, bevor das Produkt tatsächlich funktioniert, ist eines der größten Warnsignale, auf die Regulierungsbehörden achten.
Dezentralisierung kann den Status eines Tokens im Laufe der Zeit verändern.Dies befreit jedoch nicht von der Haftung für die Art und Weise, wie es ursprünglich verkauft wurde.
Sicherheitstoken sind nichts, wovor man Angst haben muss. Wenn Ihr Token tatsächlich eine Investition darstellt, wie beispielsweise eine Beteiligung an einem Immobiliengeschäft, sollte er als Wertpapier gelten. Strukturieren Sie ihn von Anfang an entsprechend.
Das Jahr 2026 brachte echte regulatorische Klarheit. Das Projekt Crypto der SEC, MiCA in der EU und die Rahmenbedingungen in Dubai und Singapur bieten Gründern und Investoren eine deutlichere Orientierung als noch vor zwei Jahren.
Treten Sie UEEx bei
Erleben Sie die weltweit führende digitale Vermögensverwaltungsplattform
Ein Utility-Token ist ein digitaler Vermögenswert, der Ihnen Zugang zu etwas verschafft: einem Dienst, einer Funktion oder einem Produkt innerhalb einer bestimmten Blockchain-Plattform. Stellen Sie ihn sich weniger wie eine Aktie und mehr wie einen Spielautomaten-Token vor. Sie kaufen ihn, um ihn zu nutzen, nicht um ihn zu halten und auf Wertsteigerung zu warten.
Was macht ein Token zu einem Utility-Token?
Es ist zum Gebrauch gedacht, nicht zum Investieren. Man gibt es aus, um etwas zu bezahlen, wie zum Beispiel eine Transaktionsgebühr oder Speicherplatz.
Es wird nicht als Investition vermarktet. Keine Versprechen auf Preissteigerungen, keine „Frühzeitig einsteigen“-Angebote.
Sein Wert ergibt sich aus der Nutzung, nicht aus der Leistung eines Unternehmens.
Es wird häufig verbraucht. Die ETH von Ethereum wird beispielsweise zur Bezahlung von Netzwerktransaktionen verwendet.
Es spielt in der Regel nur innerhalb seines eigenen Ökosystems eine Rolle.
Häufige Beispiele:
ETH bezahlt die Transaktionsgebühren („Gas“) im Ethereum-Netzwerk.
FIL bezahlt für die dezentrale Datenspeicherung auf Filecoin oder wird durch die Bereitstellung von Speicherplatz verdient.
BAT Der Brave-Browser belohnt Nutzer für das Ansehen datenschutzfreundlicher Werbung und ermöglicht es ihnen, den Urhebern Trinkgeld zu geben.
Hier liegt der Haken: Die bloße Bezeichnung eines Tokens als „Utility-Token“ macht ihn rechtlich noch nicht zu einem solchen. Die SEC hat klargestellt, dass sie Bezeichnungen nicht als ausschlaggebenden Faktor betrachtet. Entscheidend ist, wie der Token tatsächlich verkauft wird und was Käufer berechtigterweise davon erwarten.
Ein Security-Token repräsentiert Eigentum oder eine finanzielle Beteiligung an einem realen Vermögenswert: einem Unternehmen, einer Immobilie, einer Schuld oder einem Anteil an zukünftigen Gewinnen. Er ist die Blockchain-Version einer Aktie oder einer Anleihe.
Was macht ein Token zu einem Sicherheitstoken?
Es repräsentiert Eigentum oder einen Anspruch auf einen Wert, wie Eigenkapital, Schulden oder Immobilien.
Käufer erwarten eine finanzielle Rendite, sei es durch Preissteigerungen, Dividenden oder Gewinnbeteiligungen.
Sein Wert ist an einen zugrunde liegenden Vermögenswert oder die Leistung eines Unternehmens gebunden, nicht an die Nutzung eines Produkts.
Es ist reguliert; Security-Token fallen unter das Wertpapierrecht, was eine Registrierung oder eine gültige Ausnahme, Offenlegungspflichten und eine laufende Berichterstattung bedeutet.
Gängige Typen:
Eigenkapital-Token die Anteile an einem Unternehmen repräsentieren
Schuldenmarken die Darlehen oder Anleihen darstellen
Immobilien-Token die Teilhaberschaft an Immobilien darstellt
Umsatzbeteiligungs-Token dass die Inhaber einen Anteil am Einkommen eines Projekts erhalten.
Ein hilfreicher, wenn auch nicht perfekter, Vergleich aus der Praxis: Ein Immobilien-Token, der seinen Inhabern tägliche Mieteinnahmen auszahlt, funktioniert ähnlich wie der Besitz eines kleinen Anteils an einer Mietimmobilie über eine GmbH. Genau diese Struktur nutzen Plattformen wie RealT in den USA, und deshalb werden diese Token als Wertpapiere und nicht als Utility-Token behandelt.
Der Howey-Test: Wie Regulierungsbehörden über Utility- und Security-Token entscheiden
Dies ist das mit Abstand wichtigste juristische Instrument in diesem gesamten Themenbereich und verdient daher einen eigenen Abschnitt.
Der Howey-Test stammt aus einem Urteil des Obersten Gerichtshofs der USA aus dem Jahr 1946, SEC gegen WJ Howey Co. , das nichts mit Kryptowährungen zu tun hatte. Es ging um Orangenplantagen in Florida. Investoren kauften Land und verpachteten es an das Unternehmen zurück, das die Plantagen bewirtschaftete und die Gewinne teilte. Der Oberste Gerichtshof musste entscheiden: Handelt es sich bei dieser Vereinbarung um ein Wertpapier?
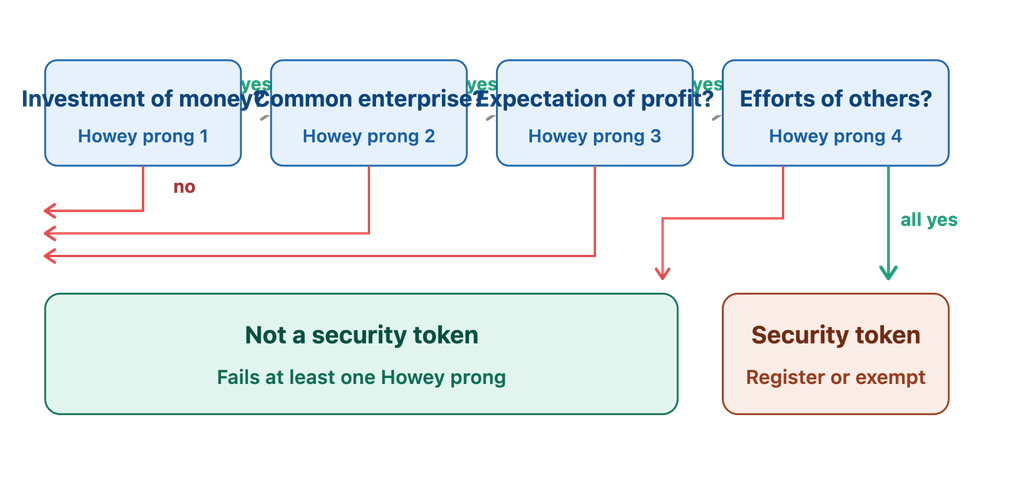
Das Gericht bejahte die Frage und schuf damit einen vierteiligen Test. Ein Geschäft ist ein „Investitionsvertrag“ (eine Art Wertpapier), wenn es Folgendes beinhaltet:
Eine Geldanlage (oder Kryptowährung oder irgendetwas von Wert)
In einem gemeinsamen Unternehmen
Mit Gewinnerwartung
Das ist hauptsächlich auf die Bemühungen anderer zurückzuführen.
Wenn ein Token-Deal alle vier Kriterien erfüllt, handelt es sich um ein Wertpapier. Wenn er auch nur eines davon eindeutig nicht erfüllt, ist er es wahrscheinlich nicht.
„Wenn das Netzwerk, auf dem der Token oder die Münze funktionieren soll, ausreichend dezentralisiert ist, … stellen die Vermögenswerte möglicherweise keinen Investitionsvertrag dar“, sagte der ehemalige Direktor der SEC-Abteilung für Unternehmensfinanzierung, William Hinman, im Jahr 2018 in einer Diskussion über Ether – eine Aussage, die bis heute prägt, wie Regulierungsbehörden über Dezentralisierung denken.
Anwendung der vier Teile auf Spielsteine:
1. Geldinvestition: Fast jeder Token-Verkauf erfüllt diese Voraussetzung. Zahlungen mit Dollar, Bitcoin oder auch die Erbringung von Dienstleistungen zählen dazu.
2. Gemeinsames Unternehmen: Sind die Vermögen der Käufer untereinander oder mit dem Erfolg des Projekts verknüpft? Dieser Punkt ist umstritten. Die SEC argumentierte in früheren Richtlinien, dass gebündelte Gelder nicht zwingend erforderlich seien, um ein gemeinsames Unternehmen zu begründen – eine Position, die den Wortlaut des ursprünglichen Howey-Urteils etwas ausdehnt und weiterhin Gegenstand juristischer Debatten ist.
3. Gewinnerwartung: Hier kommt es wirklich auf das Marketing an. Wenn Sie in Ihrer Präsentation über zukünftigen Wert, Vergleiche mit Aktien oder einen Fahrplan zur Wertsteigerung des Tokens sprechen, zielen Sie direkt auf ein Wertpapier ab.
4. Bemühungen Dritter: Wenn Käufer passiv sind und der Erfolg ausschließlich von Ihrem Kernteam bei der Produktentwicklung abhängt, spricht das für Sicherheit. Wenn das Netzwerk ohne zentrale Kontrollinstanz selbstständig funktioniert, spricht das dagegen.
Eine einfache Eselsbrücke:
Bitcoin scheitert fast sofort am Test, da es kein Unternehmen, keinen Förderer und niemanden gibt, dessen Bemühungen für sein Funktionieren verantwortlich sind. Deshalb behandeln Regulierungsbehörden Bitcoin seit Langem eher als Ware denn als Wertpapier.
Ein brandneuer Token, der vor dem Bestehen der Plattform verkauft wird und dessen Website verspricht, das Team werde „Wert schaffen“, erfüllt alle Kriterien. Die meisten echten Token bewegen sich irgendwo dazwischen, weshalb die Details des Verkaufs so wichtig sind.
Utility-Token vs. Security-Token: Ein direkter Vergleich
Funktion / Aspekt
Dienstprogramm-Token
Sicherheitstoken
Hauptzweck
Ermöglichen Sie den Zugang zu Produkten, Dienstleistungen, Funktionen oder Features innerhalb eines Blockchain-Ökosystems.
Sie stellen eine Investition oder ein finanzielles Interesse dar, wie beispielsweise Aktien, Fremdkapital, Fondsanteile oder andere Wertpapiere.
Wertableitung
In erster Linie verbunden mit Netzwerknutzung, Versorgungsleistungen, Angebot und Nachfrage
Im Allgemeinen ist es mit einer zugrunde liegenden Wertpapier-, Vermögenswert-, Geschäfts- oder Finanzrendite verbunden.
Regulatorischer Status
Kann nicht unter die Wertpapiergesetze fallen, wenn es als echter Utility-/Nicht-Wertpapier-Krypto-Asset strukturiert und angeboten wird.
Unterliegt den Wertpapiergesetzen, wenn der Token selbst ein Wertpapier darstellt oder im Rahmen einer Wertpapiertransaktion angeboten wird.
Howey Test
Ein Token wird durch seinen Nutzen nicht automatisch von der Ausnahmeregelung befreit; die jeweilige Transaktion und die Umstände sind entscheidend.
Investitionsverträge beinhalten im Allgemeinen eine Geldinvestition, ein gemeinsames Unternehmen und die Erwartung von Gewinnen aus den Bemühungen anderer.
Security Token Offerings (STOs), registrierte Angebote oder Wertpapierbefreiungen wie Privatplatzierungen
Typischer Investor/Nutzer
Nutzer, Kunden, Netzwerkteilnehmer und Händler
Investoren, die wirtschaftliche, Eigentums- oder andere finanzielle Rechte anstreben
Gewährte Rechte
Plattformzugang, Nutzungsrechte, Rabatte, Governance oder Netzwerkfunktionen
Eigenkapital, Einkommen, Dividenden, Stimmrechte, Schuldenansprüche, Fondsanteile oder sonstige vertragliche Rechte
SEC Registrierung
Nicht unbedingt erforderlich, wenn die Vermögenswerte und die Transaktion nicht den US-amerikanischen Wertpapiergesetzen unterliegen.
Grundsätzlich erforderlich, es sei denn, das Angebot erfüllt die Voraussetzungen für eine Ausnahme.
KYC / AML
Hängt von der Plattform, der Gerichtsbarkeit und dem Anwendungsfall ab.
In der Regel umfangreicher aufgrund von Wertpapier-, Geldwäsche- und Anlegerverifizierungsanforderungen
Handel
Darf an Kryptobörsen gehandelt werden, sofern dies gesetzlich zulässig ist.
Für den Handel können regulierte Wertpapierhandelsplätze, Broker-Dealer, ATSs oder andere autorisierte Infrastrukturen erforderlich sein.
Übertragbarkeit
Oftmals so konzipiert, dass sie übertragbar sind, vorbehaltlich geltender Gesetze und Plattformregeln.
Unterliegen häufig Wertpapiergesetzen, vertraglichen Bestimmungen oder Haltefristbeschränkungen
Gewinnerwartungen
Ein echtes Nutzenmodell betont den Nutzen und nicht den Ertrag, der durch die Bemühungen eines Förderers erzielt wird.
Die Rendite einer Investition ist im Allgemeinen ein zentraler Bestandteil der Investitionsthese.
Vermögenssicherung
Üblicherweise nicht durch einen zugrunde liegenden finanziellen Vermögenswert gedeckt
Kann Eigenkapital, Fremdkapital, Fonds, Immobilien oder andere Wertpapiere darstellen oder durch diese gedeckt sein.
Beispiele
ETH als Netzwerkdienstleistung, digitale Werkzeuge und bestimmte Krypto-Assets, die nicht auf Wertpapiere spezialisiert sind
Tokenisierte Aktien, tokenisierte Anleihen, Fondsanteile und andere tokenisierte Wertpapiere
Regulatorische Komplexität
Niedrig bis hoch, abhängig von Rechtsordnung, Struktur und Angebot.
Im Allgemeinen hoch, da Wertpapiergesetze gelten
Rechts- und Compliance-Kosten
Kann niedriger sein, hängt aber stark von der jeweiligen Gerichtsbarkeit und Struktur ab.
Üblicherweise höher aufgrund von Registrierungs-, Offenlegungs-, Anlegerberechtigungs-, Verwahrungs- und Handelsanforderungen
Time to Market
Potenziell schneller, wenn keine Wertpapierregistrierung oder gleichwertige Genehmigung erforderlich ist.
In der Regel langsamer aufgrund von Wertpapiergesetzen und Compliance-Anforderungen
Laufende Compliance
Kann eingeschränkt sein, obwohl Verbraucherschutz-, Geldwäschebekämpfungs-, Steuer- und andere Vorschriften weiterhin gelten können.
Typischerweise umfasst dies laufende Berichtspflichten, Offenlegungspflichten, Aufzeichnungspflichten, Übermittlungspflichten und regulatorische Verpflichtungen.
Regulierungsposition der USA im Jahr 2026
Der Rahmenplan der SEC für 2026 erkennt Kategorien wie digitale Werkzeuge und andere Krypto-Assets an, die keine Wertpapiere sind; allerdings können auch solche Assets, die keine Wertpapiere sind, Bestandteil eines Anlagevertrags sein.
Die SEC definiert digitale Wertpapiere als tokenisierte Finanzinstrumente, die unter die Definition von Wertpapieren fallen; die Tokenisierung befreit nicht von den Verpflichtungen nach dem Wertpapierrecht.
Wichtiges Update für 2026
Der größte Unterschied zu früheren Vergleichen von Krypto-Token besteht darin, dass die Annahme „Utility-Token = unreguliert“ zu vereinfachend ist. Im März 2026 veröffentlichte die SEC eine Auslegung, die eine klarere Taxonomie für Krypto-Assets schuf, darunter digitale Rohstoffe, digitale Sammlerstücke, digitale Werkzeuge, Stablecoins und digitale Wertpapiere.
Es wurde außerdem klargestellt, dass ein Krypto-Asset, das kein Wertpapier ist, dennoch Teil eines Anlagevertrags sein kann, je nachdem, wie es angeboten wird und welche Versprechen den Käufern gemacht werden.
Für tokenisierte Wertpapiere macht die SEC-Leitlinie von 2026 die Unterscheidung besonders deutlich: Die Übertragung eines traditionellen Wertpapiers auf eine Blockchain ändert nichts an dessen grundlegendem Rechtscharakter.
Praxisbeispiele, die das verdeutlichen
Hier sind einige Beispiele aus der Praxis zum besseren Verständnis.
Utility-Token in der Praxis
Grundlegende Aufmerksamkeitstoken (BAT)
BAT ist die Grundlage des Werbemodells des Brave-Browsers. Nutzer, die sich dafür anmelden, erhalten BAT für das Ansehen datenschutzfreundlicher Werbung und können diese BAT für Trinkgelder an Content-Ersteller oder zum Freischalten von Funktionen ausgeben.
Niemand kauft BAT in der Erwartung, dass das Brave-Team den Kurs in die Höhe treibt. Man nutzt es, weil es einen Nutzen hat. Genau dieses funktionale, nutzungsorientierte Design ist der Grund, warum BAT bisher nicht als Wertpapier eingestuft wurde.
Filecoin (FIL)
FIL funktioniert genauso für Datenspeicherung. Benötigen Sie Speicherplatz? Bezahlen Sie mit FIL. Haben Sie freien Festplattenspeicher? Verdienen Sie FIL, indem Sie ihn vermieten. Der Token ist die Währung eines realen Marktplatzes, kein passives Anlageinstrument.
Ethereum (ETH)
Dieser Utility-Token ist ein klassisches Beispiel für einen Übergang. Ethereum sammelte 2014 durch einen Token-Verkauf Kapital ein, der damals stark an eine Wertpapieremission erinnerte. Doch innerhalb eines Jahrzehnts entwickelte sich das Netzwerk zu einer wirklich dezentralisierten Infrastruktur: Tausende unabhängige Entwickler, Validatoren und Node-Betreiber, ohne dass ein einzelnes Unternehmen die Kontrolle übernimmt.
Heute wird ETH benötigt, um jede Transaktion und jeden Smart Contract im Netzwerk zu bezahlen. Regulierungsbehörden haben Ethereum nicht als Wertpapier eingestuft, vor allem aufgrund des Wandels von einem teamorientierten zu einem gemeinschaftlich betriebenen System.
Mit diesem Token können Anleger Bruchteile von US-Mietimmobilien erwerben. Jede Immobilie ist in einer eigenen LLC (Limited Liability Company) organisiert, und Token-Inhaber erhalten regelmäßig einen Anteil der Mieteinnahmen. Es handelt sich hierbei nicht um eine reine Nutzungsbeteiligung, sondern um Eigentum mit einem regelmäßigen Einkommensstrom. Aus diesem Grund unterliegt das Angebot von RealT den Wertpapierausnahmen und ist auf qualifizierte Anleger beschränkt.
Tokenisierte Immobilien in der Golfregion
Dieses Projekt hat ebenfalls Fahrt aufgenommen. Die Regulierungsbehörde für virtuelle Vermögenswerte in Dubai hat eine spezielle Kategorie für tokenisierte reale Vermögenswerte geschaffen, und Immobilientokenisierungsprojekte haben dort starkes internationales Investoreninteresse geweckt – ein weiteres Zeichen dafür, dass regulierte Märkte für Security-Token außerhalb der USA schnell reifen.
Japans tokenisierte REITs
Die Initiative zeigt, wie weit dies in einem gut regulierten Markt gehen kann. Die japanische Finanzdienstleistungsbehörde hat den Handel mit tokenisierten Immobilien-Investmentfonds gemäß den bestehenden Wertpapiervorschriften zugelassen, und tokenisierte Angebote machen in den letzten Jahren einen bedeutenden Anteil der Neunotierungen an der Tokioter Börse aus.
Die regulatorische Lage im Jahr 2026
So wird sich das regulatorische Bild im Jahr 2026 gestalten.
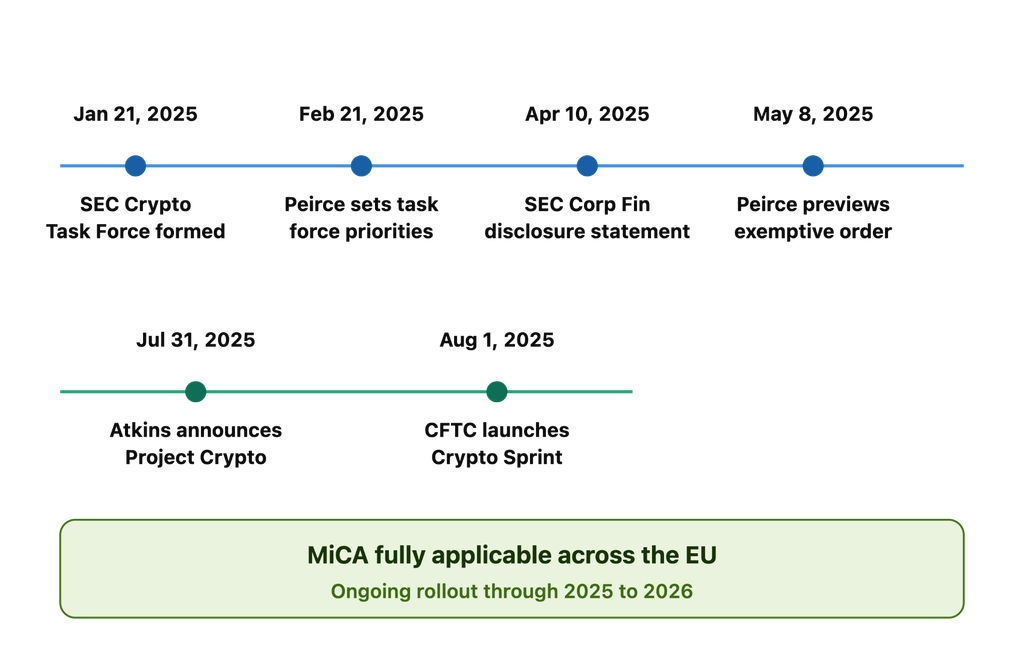
Am 31. Juli 2025 kündigte der SEC-Vorsitzende Paul Atkins das Projekt Crypto an , einen kommissionsweiten Plan zur Modernisierung des Umgangs der SEC mit digitalen Vermögenswerten. In seiner Rede argumentierte Atkins, dass die meisten Kryptowährungen gar keine Wertpapiere seien und die Klassifizierung davon abhängen sollte, wie ein Token verpackt und verkauft wird, und nicht von einer inhärenten Eigenschaft der Technologie.
„Eine kommissionsweite Initiative zur Modernisierung der Wertpapierregeln und -vorschriften, um den amerikanischen Finanzmärkten den Übergang zur Blockchain zu ermöglichen“, so beschrieb Atkins das Projekt Crypto in seiner Ankündigung.
Project Crypto strebt Folgendes an:
Klarere Richtlinien zur Unterscheidung von Wertpapieren, Rohstoffen und Stablecoins
Neue Ausnahmeregelungen und Safe-Harbor-Regelungen speziell für Token-Verkäufe, einschließlich möglicher Erleichterungen für Projekte in der Frühphase, die noch nicht gestartet sind
Ein Weg für den Handel mit Security-Token auf Basis der Distributed-Ledger-Technologie mit geringeren Registrierungsanforderungen – eine Idee, für die sich Kommissarin Hester Peirce starkgemacht hat.
Spielraum für den Weiterbetrieb von DeFi, wobei echte Softwarehersteller von regulierten Intermediären unterschieden werden.
Der Strategiewechsel zeigte sich schnell in der konkreten Fallbearbeitung der SEC. Im Februar 2025 stellte die Behörde ihre Klage gegen Coinbase wegen nicht registrierten Wertpapierhandels ein.
Mitte 2025 beendeten die SEC und Ripple Labs außerdem ihren jahrelangen Rechtsstreit um XRP: Ripple zahlte eine Strafe von 125 Millionen Dollar im Zusammenhang mit seinen institutionellen Verkäufen, beide Seiten zogen ihre Berufungen zurück, und die frühere Gerichtsentscheidung, dass XRP beim Handel am freien Markt kein Wertpapier sei, blieb endgültig.
Europäische Union: MiCA
Während sich die USA auf Einzelfallanalysen stützten, schuf die EU ein konkretes Regelwerk. Die Verordnung über Märkte für Krypto-Assets (MiCA) trat im Dezember 2024 in allen 27 Mitgliedstaaten in Kraft und kategorisiert Token klar, anstatt sich auf einen jahrzehntealten Test zu stützen.
Die drei Hauptkategorien von MiCA:
E-Geld-Token (EMTs): an eine einzige Währung gekoppelt, wie beispielsweise an den US-Dollar gekoppelte Stablecoins
Asset-referenzierte Token (ARTs): gedeckt durch einen Korb von Vermögenswerten, wie beispielsweise mehrere Währungen oder Rohstoffe
Andere Krypto-Assets, einschließlich Utility-Token: Token, die ausschließlich dazu dienen, Zugang zu einer Ware oder Dienstleistung des Emittenten zu gewähren, nicht um einen stabilen Wert zu halten oder als Investition zu dienen.
Im Rahmen des MiCA-Gesetzes benötigt ein echter Utility-Token zwar ein klares Whitepaper und ehrliches Marketing, unterliegt aber nicht den strengeren Lizenzbestimmungen für Stablecoins und Investment-Token. Dadurch erhalten EU-Projekte einen deutlich planbareren Weg als im US-amerikanischen Einzelfallverfahren.
Asien-Pazifik: Singapur, Dubai und Japan
Singapur Die Monetary Authority (MAS) behandelt Token mit Eigentums- oder Gewinnbeteiligungsfunktionen als Wertpapiere gemäß ihrem bestehenden Securities and Futures Act, wobei lizenzierte Plattformen konforme Angebote abwickeln.
Dubais Die Virtual Assets Regulatory Authority (VARA) hat eine Kategorie speziell für tokenisierte reale Vermögenswerte geschaffen und damit eine Welle von Immobilien-Tokenisierungsprojekten unterstützt.
Japans Die japanische Finanzdienstleistungsbehörde hat tokenisierten REITs die Möglichkeit gegeben, im Rahmen ihres Wertpapierrahmens zu operieren, wodurch Japan zu einem der reiferen Märkte für regulierte Wertpapier-Token geworden ist.
MiCA-Ansatz vs. SEC-Ansatz: Wesentliche Unterschiede
Die EU-Richtlinie MiCA bietet einen harmonisierten Rahmen mit definierten Kategorien und Anforderungen, während der Ansatz der US-Börsenaufsicht SEC von 2026 eine detailliertere Token-Taxonomie in Verbindung mit bestehenden Wertpapierrechtsgrundsätzen verwendet. Die SEC veröffentlichte im März 2026 eine umfassende Auslegung zu Krypto-Assets und ersetzte damit ihren früheren Rahmen für digitale Assets aus dem Jahr 2019.
Aspekt
MiCA (EU)
SEC-Ansatz (USA)
Unser Ansatz
Ein breit angelegtes, kategorienbasiertes Rahmenwerk, das Krypto-Assets, ARTs, EMTs und Dienstleister umfasst.
Die SEC-Interpretation von 2026 legt Kategorien fest, darunter digitale Rohstoffe, digitale Sammlerstücke, digitale Werkzeuge, Stablecoins und digitale Wertpapiere.
Regulatorische Klarheit
Relativ hoch, mit festgelegten Regeln für verschiedene Krypto-Asset-Kategorien und regulierte Aktivitäten.
Mehr Klarheit als im vorherigen Rahmen, aber der Wertpapierstatus kann weiterhin vom Vermögenswert, der Transaktion und den jeweiligen Umständen abhängen.
Dienstprogramm-Token
Beinhaltet Krypto-Assets, die keine Finanzinstrumente sind, mit spezifischen Anforderungen an Emission und Offenlegung.
„Digitale Werkzeuge“, die praktische Funktionen erfüllen, sind im Allgemeinen keine Wertpapiere, sofern sie keinen Anlagevertrag beinhalten.
Stablecoins
Unterteilt Stablecoins in Asset-Referenced Tokens (ARTs) und E-Money Tokens (EMTs) mit spezifischen Anforderungen an Emittenten und Reserven.
Zahlungs-Stablecoins, die bestimmte Bedingungen erfüllen, sind im Allgemeinen keine Wertpapiere; andere Stablecoins können je nach ihren Eigenschaften unterschiedlich behandelt werden.
Genehmigung
Anbieter von Dienstleistungen im Bereich Krypto-Assets benötigen grundsätzlich eine Zulassung nach MiCA, vorbehaltlich anwendbarer Ausnahmen und Übergangsregelungen.
Kryptobezogene Wertpapieraktivitäten können eine Registrierung erfordern oder unter eine entsprechende Ausnahme nach den US-amerikanischen Wertpapiergesetzen fallen.
Fokus auf Konsumenten/Investoren
Schwerpunkt ist der Verbraucherschutz, die Integrität des Marktes, die Offenlegungspflichten und die aufsichtsrechtlichen Anforderungen.
Der Schwerpunkt liegt primär auf dem Anlegerschutz gemäß den Wertpapiergesetzen, während der Rahmen für 2026 auch klarere regulatorische Rahmenbedingungen für Kryptomärkte anstrebt.
Was die wichtigsten Gerichtsverfahren tatsächlich entschieden haben
Gerichtsurteile prägen diesen Rechtsbereich ebenso stark wie Verordnungen. Hier finden Sie die tatsächlichen Ergebnisse der wichtigsten Fälle (Stand: September 2026).
Der DAO-Bericht (2017)
Hier begann alles für Kryptowährungen. Die SEC untersuchte „The DAO“, einen frühen Ethereum-basierten Investmentfonds, und kam zu dem Schluss, dass dessen Token Wertpapiere darstellten, da Anleger Geld anvertrauten und Renditen von den Organisatoren des Fonds erwarteten. Damit wurde die Grundlage für alle späteren Fälle geschaffen.
SEC gegen Telegram (2020)
Telegram nahm 1.7 Milliarden US-Dollar durch den Verkauf von „Gram“-Token ein, noch bevor sein Netzwerk überhaupt gestartet war. Ein Gericht untersagte die Ausgabe mit der Begründung, die Käufer hätten auf Telegrams Versprechen, eine funktionierende Blockchain zu entwickeln, und nicht auf der Grundlage eines bereits bestehenden Nutzens investiert.
Die Lehre daraus : Der Verkauf eines Tokens, bevor das Produkt funktioniert, ist einer der deutlichsten Wege zu einem Wertpapierverstoß, unabhängig davon, was der Token letztendlich bewirkt.
SEC gegen LBRY (2022)
LBRY argumentierte, ihr LBC-Token sei ein Utility-Token für ihre Content-Plattform. Das Gericht wies diese Argumentation zurück und wies darauf hin, dass LBRY das Investitionspotenzial von LBC beworben hatte und der Token zum Zeitpunkt seines Verkaufs kaum praktische Funktionalität besaß. Die Bezeichnung „Utility-Token“ konnte das Unternehmen nicht retten.
SEC gegen Ripple Labs
Dieser Fall führte zu einem der meistdiskutierten Urteile im Kryptorecht. Im Jahr 2023 entschied ein Bundesrichter, dass Ripples Direktverkäufe von XRP an institutionelle Anleger Wertpapiertransaktionen darstellten.
Die Verkäufe an Privatanleger über öffentliche Börsen waren jedoch nicht zulässig, da die Börsenkäufer keine Möglichkeit hatten zu wissen, dass sie von Ripple kauften. Bis 2025 erklärte sich Ripple bereit, eine Strafe von 125 Millionen US-Dollar für die institutionellen Verkäufe zu zahlen, beide Seiten zogen ihre Berufungen zurück, und der Fall wurde mit diesem geteilten Urteil abgeschlossen.
SEC gegen Coinbase
In der 2023 eingereichten Klage wurde Coinbase vorgeworfen, eine nicht registrierte Wertpapierbörse zu betreiben. Unter der neuen Führung der SEC wurde die Klage im Februar 2025 freiwillig eingestellt. Als Grund wurde die Neuausrichtung der Behörde auf die Schaffung klarer Regeln anstelle der Einzelfallverfolgung angeführt.
Wie Sie feststellen, ob Ihr Token ein Utility- oder ein Security-Token ist
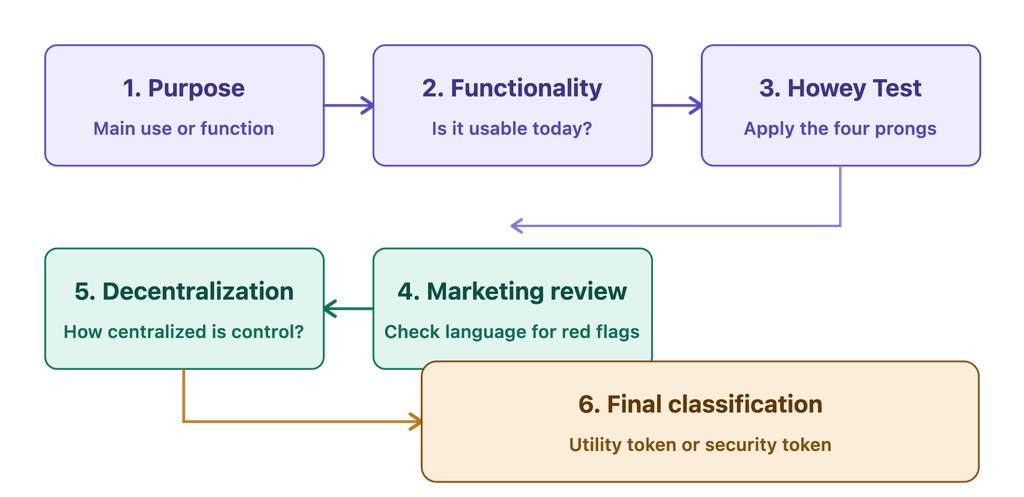
Beantworten Sie diese Fragen der Reihe nach.
1. Welche Funktion hat der Token konkret? Wenn er eine Funktion freischaltet, eine Dienstleistung bezahlt oder während der Nutzung verbraucht wird, deutet dies auf einen Nutzen hin. Wenn er Eigentum, einen Gewinnanteil oder einen Anspruch auf ein Vermögen repräsentiert, deutet dies auf Sicherheit hin.
2. Hätte der Token auch dann Wert, wenn niemand damit einen Gewinn erzielen würde? Ein Utility-Token sollte allein schon deshalb einen Wert haben, weil die Plattform genutzt werden soll. Hängt sein Wert ausschließlich von steigenden Kursen ab, handelt es sich um eine Investition, nicht um einen Utility-Token.
3. Führen Sie den Howey-Test durch. Haben die Leute Geld bezahlt? Erwarteten sie Gewinn? Hängt dieser Gewinn hauptsächlich von der Arbeit Ihres Teams ab und weniger von der eigenen Nutzung des Produkts? Wenn Sie alle Fragen mit „Ja“ beantworten, handelt es sich wahrscheinlich um ein Wertpapier.
4. Wann bieten Sie es an? Der Verkauf, bevor Ihre Plattform funktionsfähig ist, gilt als das größte Warnsignal, auf das Regulierungsbehörden achten. Der Rechtsstreit zwischen der SEC und Telegram beruht genau auf diesem Problem. Ist der Token zum Zeitpunkt des Verkaufs bereits funktionsfähig, ist Ihr Argument für den Nutzen deutlich überzeugender.
5. Wie dezentralisiert ist das Netzwerk tatsächlich? Fragen Sie sich, wer die Entwicklung steuert, wer die Governance-Entscheidungen trifft und ob das Netzwerk weiterlaufen könnte, wenn Ihr Unternehmen morgen nicht mehr existieren würde. Mehr Unabhängigkeit von einem zentralen Team schwächt das Argument der „Bemühungen anderer“, das einen Token zu einem Wertpapier macht.
6. Lesen Sie Ihre eigenen Marketingtexte kritisch durch. Formulierungen wie „Investitionsmöglichkeit“, „erwartete Rendite“ oder „Jetzt einsteigen, bevor der Preis steigt“ sind Warnsignale. Aussagen wie „Nutzung der Plattform“ oder „Zugriff auf Funktionen“ untermauern hingegen ein Nutzenargument. Lassen Sie jedes öffentlich zugängliche Dokument vor dem Launch von einem Anwalt prüfen, nicht erst danach.
Wenn Ihr Token die Sicherheitsstandards erfüllt, ist das kein Fehler. Es bedeutet lediglich, dass Sie Ihr Angebot entsprechend strukturieren müssen, beispielsweise durch die Nutzung einer Ausnahmeregelung wie Regulation D oder Regulation A+ in den USA oder des entsprechenden MiCA- oder MAS-Verfahrens, wenn Sie in der EU oder in Singapur starten.
Häufige Missverständnisse zur Regulierung von Krypto-Token
Hier sind häufige Fehler bezüglich der Regulierung von Kryptowährungen, die Sie kennen sollten.
1. Die Bezeichnung als Utility-Token bedeutet, dass es sich nicht um ein Wertpapier handelt.
Die Realität sieht so aus: Die Bezeichnung allein bestimmt nicht die rechtliche Behandlung. Aufsichtsbehörden und Gerichte prüfen die Eigenschaften des Vermögenswerts, die Transaktionsstruktur und die wirtschaftliche Substanz. Die Auslegung der SEC aus dem Jahr 2026 unterscheidet zwischen dem Krypto-Vermögenswert selbst und einem Anlagevertrag, der diesen Vermögenswert betrifft. Der Fall LBRY zeigt zudem, dass die Bezeichnung eines Tokens als „Utility-Token“ einen Emittenten nicht automatisch vor Wertpapiergesetzen schützt.
2. Der Begriff „Utility“ bedeutet, dass ein Token kein Wertpapier sein kann.
Realität: Ein Token kann durchaus einen echten Nutzen haben, während ein bestimmter Verkauf oder eine Vereinbarung als Investitionsvertrag gilt. Entscheidend ist, ob Käufer berechtigterweise Gewinne aus den wesentlichen Managementleistungen anderer erwarten können. Funktionalität, Marketing, Versprechen und die gesamte Transaktion spielen dabei eine wichtige Rolle.
3. Wenn Bitcoin kein Wertpapier ist, dann ist jede Kryptowährung sicher.
Fakt ist: Krypto-Assets erfordern eine individuelle Analyse. Gemäß der Auslegung der SEC von 2026 gelten Bitcoin und Ether sowie einige andere genannte Assets als digitale Rohstoffe und nicht als Wertpapiere. Allerdings kann eine Transaktion mit einem Krypto-Asset, das kein Wertpapier ist, je nach ihrer Struktur dennoch einen Anlagevertrag darstellen.
4. Durch die Dezentralisierung werden alle Bedenken hinsichtlich des Wertpapierrechts beseitigt.
Fakt ist: Dezentralisierung kann die Klassifizierung eines Vermögenswerts beeinflussen, hebt aber nicht automatisch die rechtlichen Folgen früherer Transaktionen auf. Der Rahmenplan der SEC für 2026 erkennt ausdrücklich an, dass ein Krypto-Asset, das kein Wertpapier ist, mit einem Anlagevertrag verbunden sein kann und dass diese Verbindung später beendet werden kann.
5. Verordnung D erlaubt die Mittelbeschaffung durch jede Person
Tatsächlich erlaubt Regel 506(c) die allgemeine Werbung, setzt aber voraus, dass alle Käufer akkreditierte Anleger sind und angemessene Überprüfungsmaßnahmen durchgeführt werden. Regel 506(b) erlaubt bis zu 35 nicht-akkreditierte Anleger, die bestimmte Anforderungen an die Anlagekompetenz erfüllen, verbietet aber grundsätzlich die allgemeine Werbung. Eine Selbstzertifizierung allein reicht für Regel 506(c) nicht aus.
6. Der Verkauf im Ausland umgeht die US-Wertpapiergesetze.
Die Realität sieht so aus: Die bloße Ansprache ausländischer Käufer befreit nicht automatisch von den Anforderungen des US-amerikanischen Wertpapierrechts. Die Regulation S bietet zwar einen Rahmen für qualifizierte Offshore-Angebote, doch müssen Emittenten Bedingungen erfüllen, wie beispielsweise die Durchführung einer Offshore-Transaktion und das Vermeiden gezielter Verkaufsbemühungen in den Vereinigten Staaten.
7. Airdrops sind immer ausgenommen.
Tatsächlich hängt die steuerliche Behandlung eines Airdrops von seiner Struktur und den Umständen ab. Die SEC-Interpretation von 2026 befasst sich speziell mit Airdrops und erkennt an, dass Transaktionen mit ansonsten nicht als Wertpapiere geltenden Krypto-Assets dennoch eine Prüfung nach dem Investmentvertragsrecht nach sich ziehen können. Die Details der Verteilung sind daher von Bedeutung.
Fazit: Bei der Regulierung von Token geht es nicht mehr nur um die Frage, ob ein Vermögenswert „Nutzen“ hat. Ab 2026 müssen Emittenten die Eigenschaften des Tokens sowie die jeweilige Transaktion, die Versprechen, die Vertriebsmethode und die damit verbundenen wirtschaftlichen Erwartungen prüfen.
Risikofaktoren und Überlegungen
Token-Projekte sind je nach ihrer Struktur – ob Utility-Token oder Wertpapiere – unterschiedlichen Risiken ausgesetzt.
Risiken für Utility-Token-Projekte
1. Regulatorische Klassifizierung
Die Bezeichnung eines Tokens als „Utility-Token“ bestimmt nicht automatisch seinen rechtlichen Status. In den USA prüfen Aufsichtsbehörden und Gerichte die Struktur, den Verkauf und die damit verbundenen Transaktionen des Tokens. Die SEC-Interpretation von 2026 unterscheidet nun zwischen Krypto-Assets und Anlageverträgen, wodurch die Analyse fallbezogener wird.
Zu den Hauptrisiken zählen:
Vollstreckungsmaßnahmen oder Rechtsstreitigkeiten
Registrierungs- oder Befreiungsanforderungen
Strafen und potenzielle Anlegeransprüche
Börsenbeschränkungen oder verringerte Liquidität
Abhilfemaßnahmen: Lassen Sie sich von erfahrenen Wertpapierberatern beraten, stellen Sie sicher, dass ein tatsächlicher Nutzen besteht, vermeiden Sie Marketingmaßnahmen, die auf die Rendite der Investition abzielen, und führen Sie klare Aufzeichnungen über den Zweck und die Funktionsweise des Tokens.
2. Nichterbringung des zugesagten Nutzens
Wenn die beworbenen Funktionen nicht eintreten, können Projekte mit Vorwürfen der irreführenden Werbung oder Verstößen gegen den Verbraucherschutz konfrontiert werden.
Bewährte Vorgehensweisen: Führen Sie das Produkt erst dann ein, wenn die Kernfunktionalität realisierbar ist, veröffentlichen Sie realistische Roadmaps, stellen Sie regelmäßig Entwicklungsupdates bereit und vermeiden Sie es, zukünftige Fähigkeiten zu übertreiben.
3. Volatilität und begrenzter Anlegerschutz
Utility-Token können erheblichen Preisschwankungen unterliegen. Käufer genießen unter Umständen auch weniger Schutz als Anleger in registrierten Wertpapieren, weshalb freiwillige Transparenz, Risikohinweise und eine solide Unternehmensführung besonders wichtig sind.
4. Plattformabhängigkeit
Der Wert eines Tokens kann stark vom Erfolg der zugrunde liegenden Plattform abhängen. Geringe Akzeptanz, zentralisierte Kontrolle, technische Ausfälle oder stärkere Wettbewerber können die Nachfrage beeinträchtigen.
Risiken für Security-Token-Projekte
1. Höhere Belastung durch die Einhaltung der Vorschriften
Emittenten von Security-Token unterliegen möglicherweise fortlaufenden Verpflichtungen in Bezug auf Offenlegungspflichten, Buchführung, Investorenverifizierung, Übertragungsbeschränkungen und behördliche Meldungen. Die Kosten für die Einhaltung dieser Vorschriften können erheblich sein und sollten von Anfang an in das Geschäftsmodell einkalkuliert werden.
2. Eingeschränkte Liquidität und eingeschränkter Marktzugang
Security-Token können nicht unbedingt frei an gängigen Kryptobörsen gehandelt werden. Je nach angewandter Ausnahmeregelung können Übertragungen eingeschränkt und Sekundärmärkte begrenzt sein. Beispielsweise können eingeschränkte Wertpapiere gemäß Regel 144 Haltefristen von sechs Monaten oder einem Jahr unterliegen.
3. Beschränkungen für akkreditierte Anleger
Gemäß Regulation D Rule 506(c) dürfen Emittenten ein Angebot grundsätzlich bewerben, jedoch muss jeder Käufer ein akkreditierter Anleger sein, und der Emittent muss angemessene Maßnahmen ergreifen, um diesen Status zu überprüfen. Dies kann den potenziellen Anlegerkreis erheblich einschränken.
4. Bewertungsherausforderungen
Token, die reale Vermögenswerte wie Immobilien repräsentieren, können Schwierigkeiten bei der Bewertung, Preisfindung, Liquidität und dem Verhältnis zwischen Tokenpreis und zugrunde liegendem Vermögenswert aufweisen. Unabhängige Bewertungen und transparente Vermögensberichterstattung können dazu beitragen, diese Unsicherheit zu verringern.
Internationale Angebote bringen zusätzliche Compliance-Anforderungen mit sich. In der EU schafft MiCA einen harmonisierten Rahmen für viele Krypto-Assets und deckt Bereiche wie Offenlegung, Zulassung, Aufsicht und Anlegerschutz ab. Vermögenswerte, die als Finanzinstrumente gelten, können jedoch von MiCA ausgenommen sein und weiterhin den bestehenden Wertpapiervorschriften unterliegen.
Letztlich bringen beide Modelle Kompromisse mit sich: Utility-Token bieten zwar eine größere Flexibilität, sind aber mit Klassifizierungs- und Ausführungsrisiken behaftet, während Security-Token einen stärker regulierten Rahmen bieten, aber typischerweise mit größeren Einschränkungen hinsichtlich Compliance, Transfer und Marktzugang einhergehen.
Nachfolgend die zukünftigen Trends, auf die wir uns freuen können
Regulatorische Entwicklung
Stärkere globale Ausrichtung
Die Regulierung von Kryptowährungen entwickelt sich hin zu klareren Klassifizierungen, risikobasierten Anforderungen und präziseren Regeln für tokenisierte Wertpapiere. Die EU-Richtlinie MiCA bietet bereits einen harmonisierten Rahmen, während die US-Börsenaufsicht SEC im März 2026 eine Auslegung von Krypto-Assets eingeführt hat, die digitale Wertpapiere von Kategorien wie digitalen Rohstoffen und digitalen Werkzeugen unterscheidet.
Bis 2027 werden die wichtigsten Rechtsordnungen voraussichtlich hinsichtlich ihrer Kernprinzipien besser harmonisieren, eine vollständige Harmonisierung bleibt jedoch unwahrscheinlich, da die regulatorischen Ansätze weiterhin unterschiedlich sind.
Flexiblere US-Regeln
SEC-Vorsitzender Paul Atkins hat einen möglichen Safe Harbor für Token vorgeschlagen, der Projekten unter bestimmten Bedingungen mehr Rechtssicherheit hinsichtlich der Nichtbeachtung von Wertpapiergesetzen durch Krypto-Assets bieten könnte. Dies könnte die Compliance-Hürden senken und die legitime Ausgabe von Token fördern.
Mehr Orientierung, weniger Unsicherheit
Die Regulierungsbehörden stellen zunehmend formale Auslegungen und Rahmenbedingungen bereit, anstatt sich ausschließlich auf die Durchsetzung von Vorschriften zu verlassen. Betrug und nicht konforme Angebote bleiben jedoch weiterhin Prioritäten der Durchsetzung.
Technologie- und Markttrends
Die Tokenisierung von RWAs steht im Mittelpunkt
Reale Vermögenswerte wie Immobilien, Anleihen, Private Equity und Rohstoffe werden zunehmend auf Blockchain-Netzwerken abgebildet. Institutionelle Standards wie ERC-7943 etablieren sich, und regulatorische Entwicklungen machen eine konforme Tokenisierung immer praktikabler.
Bis 2027 könnten tokenisierte Vermögenswerte neben traditionellen Wertpapieren und REITs zu einer gängigeren Anlageoption werden.
DeFi trifft auf regulierte Finanzen
Die nächste Phase wird voraussichtlich die Effizienz von DeFi mit Compliance-Kontrollen wie KYC, Transferbeschränkungen und regulierter Verwahrung kombinieren. Dieser hybride Ansatz könnte es Security-Token ermöglichen, Zugang zu Blockchain-basierter Kreditvergabe, Handel und Abwicklung zu erhalten, ohne den Anlegerschutz zu beeinträchtigen.
Die kettenübergreifende Interoperabilität verbessert
Finanzinstitute arbeiten an einer Infrastruktur, die den Transfer tokenisierter Vermögenswerte über verschiedene Netzwerke hinweg ermöglicht. Swift hat beispielsweise die Interoperabilität von Blockchains mit Chainlink getestet und bereitet derzeit Pilotprojekte für tokenisierte Zahlungen mit 17 Banken vor.
Institutionelle Akzeptanz beschleunigt sich
Banken und Finanzinstitute gehen von Experimenten mit der Blockchain-Technologie hin zu einer praktischen Infrastruktur. Dieser Trend dürfte tokenisierte Wertpapiere in den Bereichen Vermögensverwaltung, Zahlungsverkehr und Kapitalmärkte ausweiten.
KI stärkt die Compliance
Künstliche Intelligenz wird KYC-Prozesse, Transaktionsüberwachung, Smart Contracts, Risikoerkennung und regulatorische Prüfungen zunehmend automatisieren. In Kombination mit der Transparenz der Blockchain könnte dies die Compliance-Kosten senken und Unternehmen gleichzeitig helfen, Risiken frühzeitig zu erkennen.
Weiter denken
Die Frage nach Utility-Token versus Security-Token bleibt bestehen, doch die Regeln für ihre Beantwortung werden endlich klarer. Project Crypto, MiCA und ähnliche Frameworks in Singapur, Dubai und Japan verfolgen einen ähnlichen Ansatz: Entscheidend ist, was ein Token tatsächlich leistet und wie er gehandelt wird, nicht wie er heißt.
Für alle, die 2026 Token erstellen, kaufen oder handeln, ist diese Klarheit eine gute Nachricht. Projekte, die ihre Angebote ehrlich strukturieren – ob als Utility-Token oder ordnungsgemäß registriertes Wertpapier –, werden auch in einigen Jahren noch bestehen. Diejenigen hingegen, die versuchen, eine Investition als „Utility“ zu tarnen, werden von den Regulierungsbehörden genau beobachtet.
Treten Sie UEEx bei
Erleben Sie die weltweit führende digitale Vermögensverwaltungsplattform
Kann ein Token als Wertpapier beginnen und später zu einem Utility-Token werden?
Ja, dies kann durch einen Prozess geschehen, der mitunter als progressive Dezentralisierung bezeichnet wird. Wenn ein Netzwerk tatsächlich von der Community betrieben wird und kein einzelnes Unternehmen oder Team für seinen Betrieb unerlässlich ist, können spätere Transaktionen nicht mehr unter das Wertpapierrecht fallen. Dies entbindet jedoch nicht von der Haftung für die Art und Weise des ursprünglichen Token-Verkaufs. Ein früher Verkauf, bevor das Netzwerk funktionsfähig war, kann weiterhin als nicht registriertes Wertpapierangebot gelten, selbst wenn der Token heute kein Wertpapier mehr ist.
Gelten Governance-Token als Wertpapiere?
Es kommt auf die Details an. Ein Governance-Token, der ausschließlich zur Abstimmung über Protokolländerungen dient und keine Gewinnbeteiligung oder Dividendenansprüche gewährt, ähnelt eher einem Utility-Token. Berechtigt der Token seine Inhaber jedoch zusätzlich zu einem Anteil an den Plattformeinnahmen oder wurde er mit dem Versprechen auf Wertsteigerung vermarktet, kann er deutlich eher einem Wertpapier ähneln. Eine pauschale Antwort gibt es nicht; jeder Governance-Token muss individuell bewertet werden.
Worin besteht der Unterschied zwischen einem Token und einer Münze?
Eine Kryptowährung (wie Bitcoin oder Litecoin) basiert auf einer eigenen, unabhängigen Blockchain und dient typischerweise als Währung. Ein Token hingegen baut auf einer bestehenden Blockchain wie Ethereum auf und nutzt deren Netzwerkinfrastruktur. Er kann nahezu alles repräsentieren: Zugriffsrechte, Eigentumsrechte, Treuepunkte oder Sammlerstücke.
Muss ich mich auch außerhalb der USA um die SEC-Regeln kümmern?
Möglicherweise. Wenn Sie Token an Käufer mit Sitz in den USA verkaufen, sich an ein US-amerikanisches Publikum richten oder US-Infrastruktur in bestimmter Weise nutzen, können die SEC-Regeln weiterhin gelten, unabhängig vom Sitz Ihres Unternehmens. Der ausschließliche Verkauf an Käufer außerhalb der USA im Rahmen einer Ausnahmeregelung wie Regulation S kann zwar das US-amerikanische Wertpapierrecht umgehen, Sie müssen dann aber die Vorschriften des jeweiligen Landes, in dem sich Ihre Käufer tatsächlich befinden, einhalten, beispielsweise MiCA in der EU oder die MAS-Regeln in Singapur.
Haftungsausschluss : Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Anlage- oder Handelsberatung dar. Die hierin enthaltenen Informationen sind nicht als Finanz-, Rechts- oder Steuerberatung zu verstehen. Der Handel mit Kryptowährungen birgt ein erhebliches Risiko finanzieller Verluste. Führen Sie stets eine sorgfältige Prüfung durch, bevor Sie Handels- oder Anlageentscheidungen treffen.
Handel mit Nachweis von Reserven
UEEx veröffentlicht monatliche Prüfberichte und Bestätigungen von Drittanbietern für jeden gelisteten Markt.
Wöchentlich erhalten Sie Marktanalysen, Handelsstrategien, Einblicke in den Futures-Markt und Sicherheitswarnungen. Gelesen von über 10,000 Krypto-Händlern.