In juni 2024 had een jury minder dan twee uur nodig om te beslissen dat Terraform Labs zijn investeerders had opgelicht. Het bedrijf en zijn oprichter, Do Kwon, moesten uiteindelijk 4.5 miljard dollar aan de SEC betalen.
Het blijft de grootste cryptoboete ooit opgelegd, en deze kwam voort uit een tokenverkoop die klein begon, snel groeide en binnen een week instortte, waardoor meer dan 40 miljard dollar aan beleggersgeld verloren ging.
Die zaak staat aan het ene uiteinde van de ICO-regelgeving. Aan het andere uiteinde staat 17 maart 2026, toen de Amerikaanse Securities and Exchange Commission (SEC) en de Commodity Futures Trading Commission (CFTC) iets deden wat nog nooit eerder was gebeurd.
Ze gingen samen zitten en verdeelden cryptotokens in vijf duidelijke categorieën, zodat de meeste ontwikkelaars en investeerders eindelijk in eenvoudige bewoordingen konden zien welke regels op hen van toepassing zijn. Beide verhalen zijn belangrijk als je in 2026 een Initial Coin Offering (ICO) wilt opzetten, erin wilt investeren of deze simpelweg wilt begrijpen.
Deze gids beschrijft de huidige stand van zaken rondom ICO-regelgeving: de nieuwe Amerikaanse tokenregels, de MiCA-wetgeving van de Europese Unie, de status van lopende Amerikaanse wetgeving, de kosten van naleving en de gevolgen van niet-naleving.
Key Takeaways
Er bestaat geen uniform wereldwijd regelgevingskader voor ICO's. De regels variëren afhankelijk van het token, de structuur van het aanbod en de beoogde markt.
De Howey-test is nog steeds bepalend voor de Amerikaanse wetgeving, maar de SEC en CFTC delen tokens nu in vijf categorieën in, waarvan er drie helemaal geen effecten zijn.
MiCA is volledig actief in de EU.. Elk cryptobedrijf dat klanten in de EU bedient, heeft uiterlijk 1 juli 2026 een vergunning nodig, anders verliest het de toegang tot de markt.
Naleving van de regels is goedkoper dan betrapt worden. De meeste juridische procedures in de VS kosten tussen de $25,000 en $500,000. De boetes voor handhaving lopen in de miljarden.
Initial Coin Offerings (ICO's) halen geld op door een nieuwe token aan kopers te verkopen, meestal voordat het product zelfs maar is ontwikkeld. Het idee is simpel, maar de regels eromheen zijn dat niet.
Gedurende het grootste deel van het afgelopen decennium baseerden Amerikaanse toezichthouders zich op één enkele rechtszaak uit 1946, SEC v. Howey , om te bepalen of een token als een effect telde. Zo ja, dan moesten verkopers de aanbieding registreren, een vrijstelling aanvragen of boetes riskeren. Deze aanpak bood oprichters weinig zekerheid en leidde tot een overvloed aan handhavingszaken in plaats van duidelijke regels.
2026 is het jaar waarin de verandering begon. Hier is een korte samenvatting van wat er anders is:
Onder leiding van voorzitter Paul Atkins heeft de SEC het afgelopen jaar de overstap gemaakt van "regulering door handhaving" naar schriftelijke regels die oprichters van bedrijven daadwerkelijk van tevoren kunnen inzien.
Op 17 maart 2026 publiceerden de SEC en de CFTC gezamenlijk een interpretatie van 68 pagina's waarin cryptoactiva in vijf categorieën worden ingedeeld, waarvan er slechts één automatisch als effect wordt aangemerkt.
De Senaat onderhandelt nog steeds over de CLARITY Act, een omvangrijker wetsvoorstel dat bedoeld is om de regels voor de marktstructuur permanent vast te leggen, en heeft de deadline van augustus 2026 gemist.
In de Europese Unie is MiCA (Markets in Crypto-Assets Regulation) geen toekomstige deadline meer. Het is wet geworden en de overgangsperiode voor bestaande cryptobedrijven is op 1 juli 2026 afgesloten.
De ICO-markt zelf is van vorm veranderd. Minder projecten maken gebruik van de klassieke openbare tokenverkoop; meer projecten gebruiken IEO's (aanbiedingen via een beurs) of IDO's (aanbiedingen via gedecentraliseerde beurzen), die volgens ICO-marktgegevens van SQ Magazine in 2025 ongeveer twee derde van de tokenverkopen uitmaakten.
"Meer dan tien jaar lang opereerde de crypto-industrie zonder een duidelijk antwoord op de meest fundamentele regelgevingsvraag: is deze token een effect of een grondstof?", zo stelde een juridische analyse van de interpretatie van maart 2026, alvorens op te merken dat de gezamenlijke publicatie van de SEC en de CFTC de eerste bindende poging was om die vraag voor de gehele markt in één keer te beantwoorden..
Waarom dit voor jou van belang is
De interpretatie van de SEC uit 2026 verduidelijkt dat een cryptovaluta geen effect op zich hoeft te zijn, maar toch onderdeel kan uitmaken van een beleggingscontract wanneer deze wordt verkocht met beloftes over de beheerinspanningen van de uitgever en er aan de andere elementen van de Howey-test wordt voldaan. De richtlijnen hebben ook betrekking op airdrops , protocol mining, staking en wrapping.
Dit onderscheid is belangrijk omdat het activum en de transactie waarbij het betrokken is, afzonderlijke juridische kwesties zijn. Een token is misschien geen effect, maar de verkoop ervan kan wel onder de effectenwetgeving vallen als kopers winst verwachten van de toekomstige activiteiten van de uitgever.
Voor projecten kan dit gevolgen hebben voor fondsenwerving, juridische kosten, marketing en toegang tot investeerders. Effectenemissies moeten over het algemeen geregistreerd zijn of in aanmerking komen voor een vrijstelling. Volgens Regel 506(c) mogen emittenten openbaar adverteren, maar mogen ze alleen verkopen aan geverifieerde geaccrediteerde investeerders.
In de EU eindigde de overgangsperiode van MiCA op 1 juli 2026, waardoor niet-geautoriseerde aanbieders van cryptodiensten hun activiteiten in de EU moesten stopzetten.
De Howey-test uitgelegd
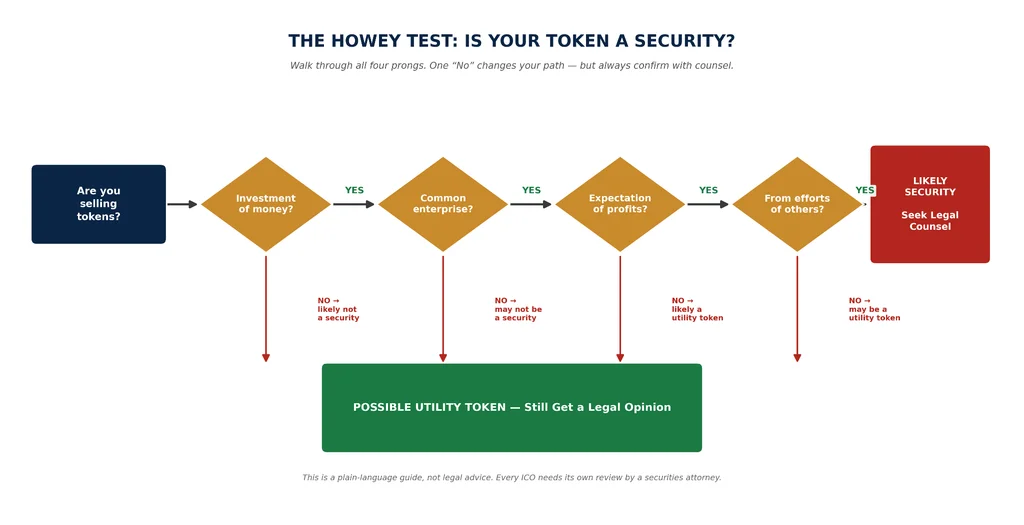
Die test uit 1946 is in 2026 nog steeds van toepassing op crypto, hoewel deze nu onderdeel uitmaakt van de nieuwe taxonomie van de SEC in plaats van op zichzelf te staan. Vier vragen bepalen of een token als een effect wordt beschouwd:
Hebben de kopers geld of iets van waarde ingelegd? Betalen met ETH of BTC is net zo geldig als betalen met contant geld. Dit is bij vrijwel elke ICO het geval.
Was er sprake van een gezamenlijke onderneming? Als het opgehaalde geld wordt samengevoegd om één product te ontwikkelen, is daar meestal aan voldaan.
Verwachtten de kopers winst? Dit is de vraag die in de meeste gevallen doorslaggevend is. Als marketing de nadruk legt op "wees er vroeg bij" of zinspeelt op prijsstijgingen, dan is die verwachting al ingebakken.
Was die winst afhankelijk van het werk van iemand anders? Als een oprichtingsteam de ontwikkeling, upgrades en de roadmap beheert, vertrouwen kopers op dat team, en niet alleen op hun eigen inspanningen.
Als aan alle vier voorwaarden is voldaan, beschouwt de Amerikaanse wet het token als een effect, en het oudere kader van de SEC uit 2019 probeerde emittenten te helpen dit te beoordelen aan de hand van 38 afzonderlijke factoren.
"De interpretatie neemt formeel het standpunt over dat rechtbanken consequent hebben ingenomen: een cryptovaluta is op zichzelf geen effect; de transactie is veeleer de juiste analyseenheid", aldus een cliëntbericht van een advocatenkantoor.Release van maart 2026Hij legde uit dat de verschuiving betekent dat hetzelfde token bij de ene verkoop wel een effect kan zijn en bij de volgende niet, afhankelijk van hoe het wordt verkocht.
Bitcoin en Ethereum scheppen een precedent.
Regulatoren beschouwen Bitcoin en Ethereum al lange tijd als voldoende gedecentraliseerd, waardoor de waarde ervan niet langer door één enkel team wordt bepaald. Daarom worden ze niet langer als effecten beschouwd. Deze "decentralisatieverdediging" vormde de basis voor de taxonomie van de SEC uit 2026, die nu specifieke tokens expliciet benoemt in plaats van oprichters te laten gissen.
Het DAO-rapport en Munchee: twee voorbeelden die elke oprichter zou moeten kennen.
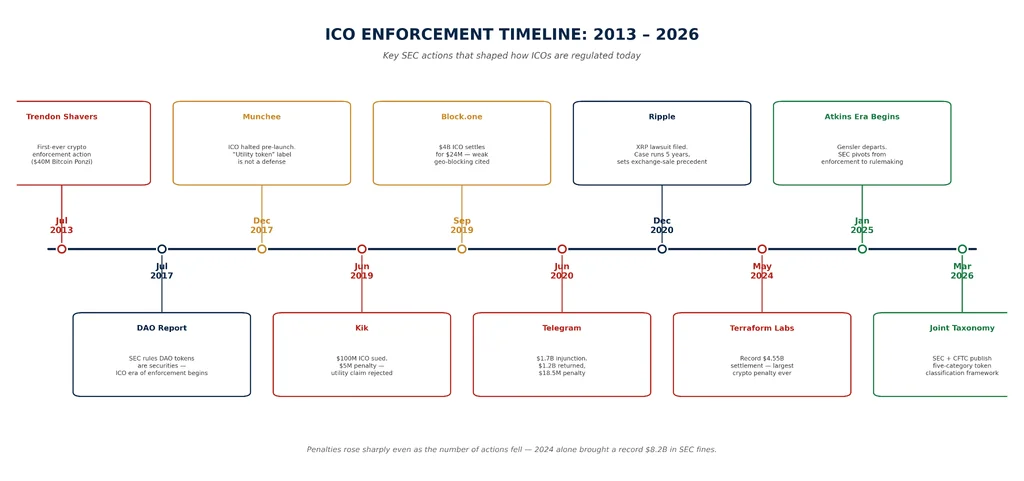
De eerste echte uitspraak van de SEC over een ICO kwam in juli 2017, toen het "The DAO" onderzocht, een project dat 150 miljoen dollar ophaalde en tokenhouders stemrecht en een deel van de winst gaf. De SEC oordeelde dat het aan alle criteria van de Howey-uitspraak voldeed en behandelde het als een effect, waarmee de toon werd gezet voor jarenlange handhaving.
Munchee Inc. biedt een tegengestelde les. In december 2017 was het bedrijf van plan een 'utility token' te verkopen die gekoppeld was aan een app voor restaurantrecensies. De SEC greep in voordat de verkoop van start ging, niet omdat de token geen reële toepassing had, maar omdat Munchee's marketing sterk leunde op het idee dat de prijs van de token zou stijgen.
Die les bleef jarenlang relevant: het maakt niet uit of je iets een utility token noemt, als het presentatieaanbod klinkt als een investering.
ICO-basisprincipes: Wat u daadwerkelijk koopt
Een Initial Coin Offering (ICO) stelt een blockchainproject in staat om geld in te zamelen door tokens te verkopen, meestal in ruil voor cryptovaluta of fiatgeld. Stel je bijvoorbeeld voor dat een bedrijf een op blockchain gebaseerd opslagnetwerk bouwt.
Het bedrijf zou een token kunnen creëren waarmee gebruikers uiteindelijk moeten betalen voor opslag. Mogelijk verkoopt het bedrijf een deel van die tokens voordat het netwerk volledig operationeel is om de ontwikkeling te financieren.
Dat klinkt eenvoudig, maar de juridische behandeling hangt af van de details.
Toezichthouders kunnen vragen:
Welke rechten geeft het token de koper?
Werkt het product al?
Verwacht de koper dat de waarde van het token zal stijgen?
Zal het werk van het ontwikkelingsteam het succes van de token bepalen?
Wie mag het kopen?
Waar bevinden de kopers zich?
Hoe wordt het token op de markt gebracht?
Daarom moet een ICO vanaf het begin worden beschouwd als een juridisch en financieel product, en niet simpelweg als een technologieproject.
Mastercoin wordt algemeen erkend als de eerste ICO, die in 2013 ongeveer $500,000 ophaalde. Ethereum volgde in 2014, haalde ongeveer $17.3 miljoen op en hielp het ICO-model vorm te geven. De hausse van 2017-2018 zorgde er vervolgens voor dat duizenden projecten meer dan $20 miljard ophaalden.
De markt is sindsdien volwassen geworden. Volgens gegevens van CoinLaw uit 2026 zal de mediane ICO-opbrengst in 2025 $3.7 miljoen bedragen , waarbij ICO's nog steeds goed zijn voor 49% van alle token-fondsenwervingsacties.
IEO's en STO's: de conforme neven en nichten
Een Initial Exchange Offering (IEO) verloopt via een beurs, die het project beoordeelt en vaak direct liquiditeit verschaft zodra de verkoop is afgerond. Het ontslaat de effecten niet van de wettelijke verplichtingen, maar voegt wel een extra controlemechanisme toe.
Een Security Token Offering (STO) gaat volledig de andere kant op: het wordt vanaf dag één geregistreerd als een effect. Dat betekent hogere juridische kosten, meestal $200,000 en meer, en een veel langere looptijd, maar het biedt echte rechtszekerheid en opent de deur voor institutioneel kapitaal dat geen interesse heeft in een niet-geregistreerd token.
Drie manieren om over een token na te denken
Beveiligingspenningen
Een security token werkt als een beleggingscontract en vertegenwoordigt een belang dat onder de effectenwetgeving kan vallen. Kopers betalen in de verwachting dat het oprichtingsteam iets bouwt en dat de waarde van de token daardoor zal stijgen. De meeste ICO-tokens uit de periode 2017-2018 bleken in deze categorie te vallen toen toezichthouders ze nader onderzochten.
Voorbeelden hiervan zijn tokens die het volgende vertegenwoordigen:
Eigendomsbelangen
Schuld
Winstrechten
Rechten op toekomstig inkomen
Overige beleggingsbelangen
Als een token of de verkoop ervan onder de effectenwetgeving valt, moet de uitgever mogelijk de aanbieding registreren of een vrijstelling aanvragen.
Utility Tokens
Een utility token is ontworpen om toegang te bieden tot een product of dienst: opslagruimte, een functie binnen een app of een stemrecht over de werking van een protocol. In theorie is een echte utility token geen effect.
In de praktijk kijken toezichthouders verder dan het label en controleren ze hoe de token is gepromoot. Als de marketing draaide om prijsstijging, zal "nut" de token niet redden.
MiCA hanteert een specifieke aanpak voor utility tokens. De regels van MiCA bieden een vrijstelling van bepaalde whitepaper-vereisten voor een utility token dat toegang biedt tot een product of dienst die al bestaat of al operationeel is.
Het onderscheid is belangrijk: een beloofd toekomstig gebruik is niet hetzelfde als een bestaand, operationeel gebruik.
Stablecoins
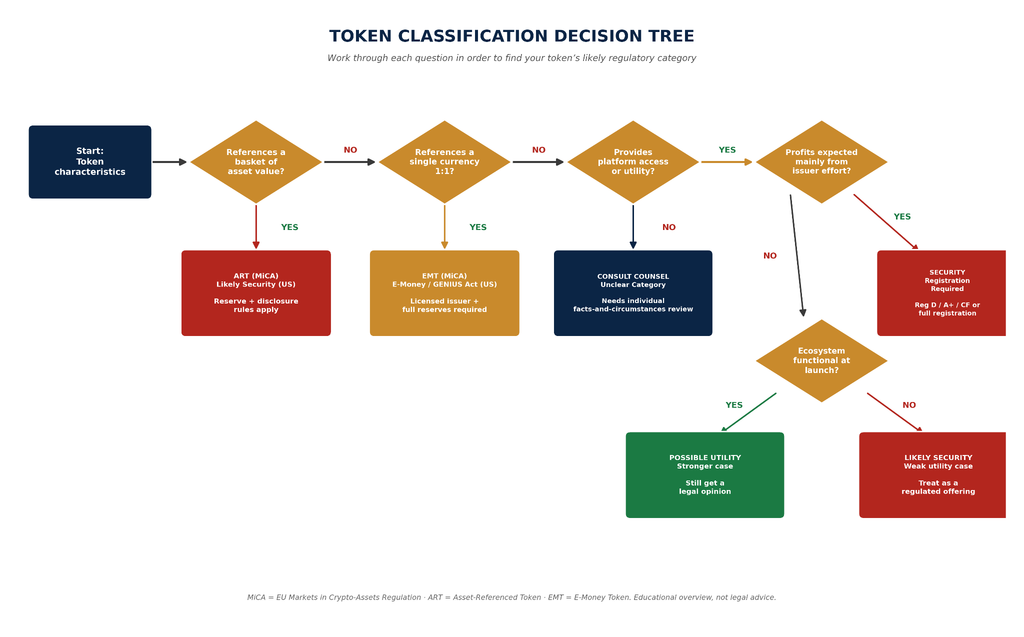
Stablecoins (USDT en USDC), ook wel asset-referenced tokens of e-money tokens genoemd volgens de EU-wetgeving, hebben als doel een stabiele prijs te behouden door zichzelf te dekken met reserves zoals contant geld of kortlopende staatsobligaties.
Een ICO kan stablecoins als betaalmethode gebruiken, maar het creëren of uitgeven van een stablecoin kan aparte wettelijke verplichtingen met zich meebrengen. De VS heeft nu een federaal kader voor betalingen met stablecoins gecreëerd via de GENIUS Act , die in juli 2025 van kracht werd.
Voor lezers die willen begrijpen wat er gebeurt wanneer een stablecoin zijn koppeling verliest, heeft UEEx ook een actuele handleiding over het loskoppelen van stablecoins.
De nieuwe taxonomie van tokens met vijf categorieën van de SEC
Dit is de grootste verandering in de Amerikaanse cryptowetgeving sinds de Howey-test zelf het standaardreferentiepunt van de sector werd. Op 17 maart 2026 publiceerden de SEC en de CFTC gezamenlijk een formele interpretatie die alle crypto-activa indeelt in een van de vijf groepen:
Categorie
Wordt het als een effect beschouwd?
Voorbeelden
Digitale grondstoffen
Nee
Benoemde tokens zoals BTC, ETH, SOL, XRP en andere zijn gekoppeld aan voldoende gedecentraliseerde netwerken.
Digitale verzamelobjecten
Nee
NFT's en vergelijkbare eenmalige digitale items
Digitale tools
Nee
Tokens die puur functioneren als toegangssleutels of softwarecomponenten.
Stablecoins
Afzonderlijk geregeld, onder de GENIUS-wet.
USDT, USDC en andere betaalstablecoins
Digitale effecten
Ja
Getokeniseerde versies van aandelen, obligaties of andere traditionele effecten.
De interpretatie van de SEC uit 2026 verduidelijkte dat een token bij de lancering onder een investeringscontract kan worden verkocht, maar later losgekoppeld kan worden van dat contract zodra de uitgever zijn beloften nakomt of deze niet nakomt.
Er staat ook vermeld dat bepaalde airdrops, protocol mining en staking-activiteiten over het algemeen geen effectentransacties inhouden. Dit heft echter geen eerdere aansprakelijkheid op. Als een tokenverkoop in 2021 de effectenwetgeving heeft overtreden, heft de latere status als niet-effecttransactie de potentiële aansprakelijkheid niet op.
Waar past de CLARITY Act in dit geheel?
De taxonomie is krachtig, maar het is een interpretatie van een overheidsinstantie, geen wet die door het Congres is aangenomen. Dat betekent dat een toekomstige voorzitter van de SEC de taxonomie ongedaan zou kunnen maken. Dat is precies wat de CLARITY Act (formeel de Digital Asset Market Clarity Act) beoogt te verhelpen.
Het Huis van Afgevaardigden keurde het wetsvoorstel in juli 2025 met een ruime meerderheid van beide partijen goed. De Senaatscommissie voor Bankzaken diende in mei 2026 haar versie in, maar medio augustus 2026 zat het wetsvoorstel nog steeds vast in procedurele stemmingen en een onopgeloste strijd over ethische bepalingen met betrekking tot functionarissen met banden met de cryptosector.
Een stemming wordt nu niet eerder dan september 2026 verwacht, en zelfs voorstanders geven toe dat de kans dat het wetsvoorstel dit jaar nog wordt aangenomen, kleiner wordt. Totdat het Congres actie onderneemt, baseren emittenten zich op de interpretatie van de SEC en de CFTC en op de belofte van Atkins dat het agentschap "klaarstaat" om zelf formele regels op te stellen als het wetsvoorstel volledig vastloopt.
Registratieprocedures voor Amerikaanse ICO-uitgevers
Als uw token in de categorie 'digitale effecten' valt, of als u uw project liever niet wilt laten afhangen van een taxonomische interpretatie, heeft u nog steeds een van de traditionele uitzonderingen voor effecten nodig.
Verordening D
Regulation D is de meest populaire route voor crypto-startups. De SEC-regelgeving stelt bedrijven in staat om kapitaal aan te trekken via private plaatsingen zonder volledige registratie. Het maakt gebruik van uitzonderingen onder de regels 504, 506(b) en 506(c) om het aantrekken van kapitaal voor bedrijven te vereenvoudigen.
Regel 504: Hiermee kunnen kleine bedrijven tot $10 miljoen ophalen in een periode van 12 maanden.
Regel 506(b): Maakt onbeperkte kapitaalwerving mogelijk van een onbeperkt aantal geaccrediteerde investeerders en maximaal 35 niet-geaccrediteerde investeerders, zonder algemene reclame.
Regel 506(c): Staat onbeperkte kapitaalverhoging en werving van het algemene publiek toe, mits alle investeerders geverifieerd zijn als geaccrediteerd.
Deze route is geschikt voor projecten die kapitaal willen aantrekken zonder tokens breed aan particuliere beleggers aan te bieden. Het stelt je in staat om publiekelijk te adverteren, maar alleen geaccrediteerde investeerders (over het algemeen mensen met een vermogen van meer dan $1 miljoen of een inkomen van meer dan $200,000) kunnen daadwerkelijk deelnemen. De kosten bedragen doorgaans $50,000 tot $150,000 en het proces duurt twee tot vier maanden.
Regelgeving A+ (niveau 2)
Deze regel opent de deur voor gewone particuliere beleggers en maakt het mogelijk om tot $75 miljoen per jaar op te halen, maar vereist wel goedkeuring van de SEC voor een prospectus en gecontroleerde jaarrekeningen. Reken op kosten van $200,000 tot $500,000 en een looptijd van vier tot zes maanden. De ICO van Blockstack in 2019 was de eerste die van deze methode gebruikmaakte.
Regelgeving CF (crowdfunding)
Deze regel hanteert een maximum van 5 miljoen dollar per jaar, maar is de goedkoopste optie, vaak tussen de 25,000 en 75,000 dollar, en stelt kleinere projecten in staat om particuliere kopers te bereiken via een erkend crowdfundingplatform.
Volledige SEC-registratie (formulier S-1)
Dit is de traditionele route naar een beursgang. Voor een tokenlancering is het zelden de moeite waard: $500,000 tot $2 miljoen aan startkapitaal, zes tot twaalf maanden en doorlopende kwartaal- en jaarlijkse rapportages. Het is alleen zinvol voor grote, gevestigde bedrijven.
Regulatie
Deze regel maakt het mogelijk om aan niet-Amerikaanse kopers te verkopen zonder Amerikaanse registratie, vaak in combinatie met Reg D om zowel binnenlandse geaccrediteerde investeerders als een internationaal publiek te bereiken. De crux: toezichthouders hebben actie ondernomen tegen "offshore" verkopen die stiekem toch op Amerikaanse kopers gericht waren, dus geoblocking moet daadwerkelijk worden toegepast en niet slechts een clausule in de algemene voorwaarden zijn.
De Europese Unie: MiCA is niet langer optioneel.
Terwijl de VS hun kader hebben opgebouwd via rechtszaken en nu een interpretatie door een agentschap, heeft de EU één uniforme wet opgesteld en deze volgens een vast schema ingevoerd. MiCA (Markets in Crypto-Assets Regulation) is sinds 2023 van kracht en tegen 2026 is vrijwel elk onderdeel ervan volledig operationeel.
Juni 30, 2024: De regels voor stablecoins (ook wel asset-referenced tokens en e-money tokens genoemd) zijn van kracht geworden.
December 30, 2024: Aanbieders van cryptodiensten hadden een MiCA-vergunning nodig om in de hele EU te kunnen opereren, met één licentie die geldig was in alle 27 lidstaten.
Juli 1, 2026: De laatste overgangsperioden, die sommige landen hadden verlengd voor bestaande bedrijven, zijn definitief afgelopen.
Dat betekent dat vanaf september 2026 elke beurs, wallet-aanbieder of token-uitgever die EU-klanten bedient, een echte MiCA-licentie nodig heeft, en niet alleen een belofte om er uiteindelijk een te verkrijgen. Als onderdeel van deze verandering werden niet-gelicentieerde, aan de dollar gekoppelde stablecoins van verschillende EU-handelsplatformen verwijderd nadat de deadline was verstreken.
Ook bedrijven zoals Tether, die buiten de EU zijn gevestigd, hebben publiekelijk verklaard dat ze helemaal geen MiCA-autorisatie willen aanvragen, zo blijkt uit recente ontwikkelingen op het gebied van wereldwijde stablecoin-regelgeving.
Hoe een conforme tokenverkoop eruitziet onder MiCA
Buiten stablecoins vallen de meeste tokens onder de categorie "overige crypto-activa" van MiCA. Om er een aan kopers in de EU te verkopen, moet je over het algemeen het volgende doen:
Publiceer een gestandaardiseerd whitepaper met daarin de uitgever, het project, de tokeneconomie en de risico's, gebruikmakend van het sjabloon van ESMA.
Breng uw nationale toezichthouder op de hoogte en wacht een beoordelingsperiode van 20 werkdagen af.
Vermijd misleidende marketing en neem duidelijke risicowaarschuwingen op.
Zorg ervoor dat u volledig buiten het zicht van MiCA blijft als u minder dan €1 miljoen ophaalt in 12 maanden of als u alleen aan minder dan 150 mensen verkoopt.
De kosten voor een conform whitepaperproces bedragen ongeveer €30,000 tot €100,000, en de meeste projecten zijn binnen twee tot drie maanden afgerond.
Als je in plaats daarvan een stablecoin uitgeeft, liggen de eisen veel hoger. E-money tokens hebben een erkende kredietinstelling of e-money instelling nodig, met 1:1 reserves en inwisselrechten.
Begin 2026 waren er volgens onafhankelijke gegevens over MiCA -autorisaties slechts 19 uitgevers geautoriseerd onder dit regime, voor 29 tokens en in 11 landen. Dat is een kleine groep, en die zal waarschijnlijk klein blijven gezien de kapitaal- en governance-vereisten.
Vereisten van andere landen
Een kort overzicht van de eisen die andere landen hebben gesteld.
Verenigd Koninkrijk
Het Verenigd Koninkrijk ontwikkelt een breder kader voor cryptoactiva onder toezicht van de FCA , los van het MiCA-regime van de EU. De FCA publiceerde haar definitieve regels en richtlijnen op 30 juni 2026, en het nieuwe regime zal naar verwachting op 25 oktober 2027 van kracht worden.
Bedrijven kunnen een vergunning aanvragen tussen 30 september 2026 en 28 februari 2027. Voor projecten gericht op het Verenigd Koninkrijk is een goede voorbereiding essentieel, met name voor bedrijven die momenteel geregistreerd staan onder de bestaande regelgeving.
Singapore
De Monetary Authority of Singapore (MAS) heeft sinds 2018 duidelijke richtlijnen gegeven en vereist een vergunning voor de meeste diensten die met tokens te maken hebben, waardoor het een populaire basis is geworden voor projecten die aan de regelgeving voldoen.
Zwitserland
Zwitserland hanteert een van de meest duidelijke en langlopende methoden voor de classificatie van tokens. FINMA verdeelt tokens in drie brede groepen:
Betalingstokens
Utility tokens
Activatokens
Hybride tokens kunnen kenmerken van meer dan één categorie hebben. FINMA stelt dat utility tokens over het algemeen niet als effecten kwalificeren wanneer hun enige doel is om digitale toegang te bieden tot een applicatie of dienst en de token bij uitgifte al voor dat doel gebruikt kan worden.
Als het token ook als investering fungeert, kan het als een effect worden beschouwd. De officiële FINMA ICO-richtlijnen blijven een nuttig uitgangspunt voor projecten die Zwitserland overwegen.
Japan
De Financial Services Agency hanteert een van de strengste vergunningsstelsels ter wereld, waardoor de Japanse ICO-markt relatief klein is gebleven in vergelijking met de VS, de EU en Singapore.
China
ICO's en de handel in cryptovaluta zijn sinds september 2017 volledig verboden, waardoor projecten van Chinese oorsprong in plaats daarvan naar Hongkong, Singapore of offshore jurisdicties zijn verplaatst.
Verenigde Arabische Emiraten
In Dubai reguleert VARA (Virtual Assets Regulatory Authority) de uitgifte van virtuele activa buiten de DIFC (financiële vrijhandelszones), terwijl SCA (Securities and Commodities Authority) en de toezichthouders van de financiële vrijhandelszones toezicht houden op andere effecten en financiële producten.
Het VARA-raamwerk voor 2026 vereist dat emittenten hun tokencategorie beoordelen, waar nodig goedkeuring of een vergunning verkrijgen, een conform whitepaper publiceren en voldoen aan de AML/CFT-, technologie-, openbaarmakings- en marketingvereisten.
Stablecoins hebben nu hun eigen wetgeving in de VS.
Jarenlang was het toezicht op stablecoins in de VS afhankelijk van de regels van de deelstaten voor geldtransacties en de richtlijnen van banken. Dat veranderde op 18 juli 2025, toen president Trump de GENIUS Act ondertekende , waarmee het eerste federale kader voor stablecoins in het land werd gecreëerd.
De wet vereist dat goedgekeurde emittenten 1:1-reserves aanhouden en voldoen aan de eisen op het gebied van openbaarmaking, naleving en consumentenbescherming. Tegen 2026 waren toezichthouders begonnen de wet om te zetten in gedetailleerde regels, waaronder voorstellen van het ministerie van Financiën met betrekking tot regelingen op staatsniveau en anti-witwasvereisten.
In Europa vereist MiCA inmiddels autorisatie en openbaarmaking voor stablecoins die als e-geldtokens worden geclassificeerd.
Hoe handhaving er in de praktijk uitziet
De toezichthouders zijn niet tot de duidelijkere regels van 2026 gekomen door onderweg malafide partijen te negeren. Een paar gevallen hebben de manier waarop elk project sindsdien met naleving omgaat, gevormd.
Terraform Labs (4.5 miljard dollar, 2024)
Een jury heeft Terraform en Do Kwon aansprakelijk gesteld voor effectenfraude in verband met de algoritmische stablecoin UST en de bijbehorende token LUNA. De schikking omvatte ongeveer 3.6 miljard dollar aan teruggave van onrechtmatig verkregen winst, 467 miljoen dollar aan rente en een civiele boete van 420 miljoen dollar, aldus de SEC in haar eigen aankondiging van de schikking. Do Kwon staat ook terecht in aparte strafzaken.
Ripple Labs (2020-2025)
De SEC klaagde Ripple in december 2020 aan vanwege de verkoop van XRP, en een rechterlijke uitspraak uit 2023 trok een duidelijke grens: institutionele verkopen van XRP werden beschouwd als niet-geregistreerde effecten, maar verkopen op openbare beurzen niet.
Beide partijen trokken uiteindelijk in augustus 2025 hun beroep in, en Ripple betaalde een boete van 125 miljoen dollar. Daarmee werd een van de langstlopende rechtszaken in de cryptogeschiedenis afgesloten en werd het onderscheid tussen publieke en institutionele partijen een blijvend precedent.
Kik (100 miljoen dollar, 2019)
Kik haalde 100 miljoen dollar op met de verkoop van "Kin"-tokens als een zogenaamd utility play. Een rechter was het daar niet mee eens en Kik schikte voor een boete van 5 miljoen dollar. Samen met de zaak Munchee is dit de reden waarom advocaten oprichters nog steeds vertellen dat een werkend product je niet automatisch vrijwaart van de effectenwetgeving als je marketing een ander verhaal vertelde.
Een praktisch stappenplan voor het lanceren van een conforme ICO
Als je daadwerkelijk een tokenverkoop plant, is dit de volgorde die de meeste projecten die aan de regels voldoen volgen:
1. Definieer wat het token doet : Voordat je ook maar één regel marketingtekst schrijft. Governance-, toegangs-, omzetdelings- en betaaltokens worden allemaal aan verschillende criteria onderworpen. Hier moet ook de tokenomics worden uitgewerkt; aanbod, distributie, vesting en incentives kunnen van invloed zijn op hoe toezichthouders en investeerders het token begrijpen.
2. Voer een Howey-analyse uit met een effectenadvocaat : toets uw project aan de hand van de vijfdelige taxonomie van de SEC en de vierdelige toets. Schrijf de redenering op. U hebt dit document nodig als iemand er ooit naar vraagt.
3. Kies uw rechtsgebieden weloverwogen: bepaal waar u zult verkopen, waar u transacties zult blokkeren en of u een Amerikaanse uitzondering, een MiCA-whitepaper of beide volgt.
4. Kies uw nalevingstraject : Reg D, Reg A+, Reg CF of volledige registratie in de VS; of een MiCA-whitepaper indiening in de EU, afhankelijk van hoeveel geld u wilt ophalen en aan wie u wilt verkopen.
5. Laat je smart contract auditeren : Dit kan door een bedrijf zoals CertiK, Trail of Bits of OpenZeppelin. Reken op een budget van $30,000 tot $100,000 en begin er vroeg mee; audits duren doorgaans vier tot acht weken. De smart contract-handleiding van UEEx legt uit waarom testen en onafhankelijke codebeoordeling belangrijk zijn.
6. Voer echte KYC- en AML-controles in : Gebruik niet zomaar een selectievakje. Maak gebruik van een gecertificeerde aanbieder zoals Jumio, Onfido of Sumsub en controleer aan de hand van sanctielijsten. Onze handleiding met bronnen voor KYC en identiteitsverificatie biedt een praktisch voorbeeld van hoe identiteitscontroles werken op een cryptoplatform.
7. Schrijf eerlijke marketing: Elk handhavingsgeval in deze handleiding bevatte taal die, zelfs indirect, winst beloofde. Als uw whitepaper gebaseerd is op prijsstijgingen, kunt u verwachten dat toezichthouders dit opmerken.
ICO-nalevingskosten
Er zijn geen universele kosten verbonden aan het lanceren van een conforme ICO.
Het bedrag is afhankelijk van:
Tokenstructuur
Doellanden
Aanbiedingsgrootte
Soort belegger
Legale structuur
Vereiste vergunningen
KYC- en AML-vereisten
Boekhoudkundig werk
Slimme contractontwikkeling
Beveiligingsaudits
Doorlopende rapportage
Hoewel het artikel kostenramingen noemt die afhankelijk zijn van de gekozen regelgeving, moeten deze cijfers uitsluitend als planningsramingen worden beschouwd en niet als vaste marktprijzen voor 2026.
Een klein tokenproject en een grote, gereguleerde effectenuitgifte kunnen totaal verschillende juridische kosten met zich meebrengen. Het is belangrijk om de kosten voor naleving van de regelgeving te budgetteren voordat de tokenverkoop van start gaat.
Veelvoorkomende fouten bij de regelgeving voor ICO's
Hieronder volgen enkele veelvoorkomende regelgevingsfouten waar je op moet letten.
1. Een token een utility token noemen zonder het te testen: Het label bepaalt niet de juridische uitkomst. Het gaat om het token zelf, de transactie en de marketing.
2. De aanname dat een offshorebedrijf alles oplost: Een bedrijf gevestigd op de Caymaneilanden, de Britse Maagdeneilanden of een ander offshorebedrijf heft de regelgeving in de landen waar investeerders wonen niet automatisch op.
3. Marketing negeren: Een juridisch getoetst whitepaper kan een project niet beschermen tegen misleidende publieke verklaringen.
4. Lancering vóór classificatie: Zodra er geld binnenkomt, wordt het lastiger om de structuur te wijzigen. Juridische classificatie moet vóór de verkoop plaatsvinden.
5. Alle landen gelijk behandelen: MiCA biedt weliswaar een gemeenschappelijk EU-kader, maar de VS, het VK, Singapore, Zwitserland, Japan en andere rechtsgebieden hanteren hun eigen regels.
6. Ervan uitgaande dat een beursnotering de ICO legaal maakt: Een beurs kan weliswaar haar eigen due diligence uitvoeren, maar dat betekent niet automatisch dat de oorspronkelijke tokenaanbieding voldoet aan de regelgeving.
De toekomst van ICO-regulering
Drie zaken zijn de moeite waard om in de gaten te houden voor de rest van 2026 en in 2027:
1. Of de CLARITY Act wordt aangenomen: Een stemming in de Senaat wordt nu niet eerder dan september 2026 verwacht. Als de wet niet wordt aangenomen of opnieuw vastloopt, heeft de SEC aangegeven dat zij hoe dan ook door zal gaan met haar eigen formele regelgeving voor cryptovaluta, genaamd "Regulation Crypto", die direct voortbouwt op de taxonomie van maart 2026.
2. Hoe ver reikt de invloed van MiCA? Het Verenigd Koninkrijk, Brazilië en diverse toezichthouders in de Aziatisch-Pacifische regio hebben al aangegeven dat ze onderdelen van de reserve- en openbaarmakingsregels van MiCA overnemen voor hun eigen regelgeving.
3. Of STO's blijven groeien: Security Token Offerings (STO's) vertegenwoordigden 18% van de tokenverkopen in 2024, een stijging ten opzichte van 8% het jaar ervoor, omdat steeds meer projecten zekerheid verkiezen boven snelheid.
Dit alles maakt de regulering van ICO's er niet eenvoudiger op. Maar vergeleken met de mist waarin oprichters en investeerders zich zelfs twee jaar geleden nog bevonden, is 2026 het eerste jaar waarin de regels daadwerkelijk op een kaart lijken in plaats van een mijnenveld.
Conclusie
De ICO-markt evolueert naar meer gestructureerde fondsenwerving. Projecten kunnen nu kiezen uit private tokenverkopen, gereguleerde effectenaanbiedingen, crowdfunding, lanceringen via beurzen en andere modellen.
Tegelijkertijd worden toezichthouders steeds specifieker over het verschil tussen een cryptovaluta en de transactie waarbij deze betrokken is.
De VS is een goed voorbeeld. De interpretatie van de SEC uit maart 2026 biedt een duidelijkere classificatie voor cryptoactiva en legt uit wanneer niet-effecten cryptoactiva onderdeel kunnen uitmaken van een beleggingscontract.
De EU heeft via MiCA een andere weg bewandeld, met specifieke eisen voor crypto-activa en dienstverleners. Het Verenigd Koninkrijk werkt aan een ander model, waarbij het nieuwe crypto-activa-regime naar verwachting in oktober 2027 van kracht wordt.
Dit betekent dat ICO-uitgevers meer regels kunnen verwachten, niet minder. Duidelijkere regels kunnen het echter ook gemakkelijker maken voor serieuze projecten om producten te ontwikkelen die beleggers en beurzen kunnen vertrouwen.
Ja, een ICO kan legaal zijn in de Verenigde Staten, maar dat hangt af van het token, het aanbod, de uitgever en de investeerders. Als de transactie effecten betreft, moet de uitgever het aanbod doorgaans registreren of een beroep doen op een beschikbare vrijstelling. De interpretatie van de SEC van maart 2026 biedt bijgewerkte richtlijnen voor cryptoactiva en transacties die daarmee verband houden.
Is elke ICO-token een effect?
Nee, sommige cryptoactiva zijn op zichzelf geen effecten. De interpretatie van de SEC uit 2026 identificeert categorieën zoals digitale grondstoffen, digitale verzamelobjecten en digitale tools die op zichzelf geen effecten zijn. Een transactie met een cryptoactiva die geen effect is, kan echter, afhankelijk van de omstandigheden, nog steeds een beleggingscontract creëren.
Kan ik Amerikaanse regelgeving omzeilen door Amerikaanse investeerders te weren?
Niet automatisch. Een emittent kan geografische beperkingen en controle op investeerders toepassen, maar de simpele verklaring dat Amerikaanse investeerders niet zijn toegestaan, beantwoordt niet alle juridische vragen. De feitelijke structuur en uitvoering van de aanbieding zijn van belang.
Is MiCA ook van toepassing op bedrijven buiten de EU?
Ja, dat kan. Een bedrijf buiten de EU moet nagaan of zijn aanbod of cryptodiensten onder de reikwijdte van MiCA vallen voordat het zich richt op inwoners van de EU. Het antwoord hangt af van de activiteit en de structuur.
Disclaimer : Dit artikel is uitsluitend bedoeld ter informatie en mag niet worden beschouwd als handels- of beleggingsadvies. Niets in dit artikel mag worden opgevat als financieel, juridisch of fiscaal advies. Handelen in of beleggen in cryptovaluta brengt een aanzienlijk risico op financieel verlies met zich mee. Voer altijd gedegen onderzoek uit voordat u handels- of beleggingsbeslissingen neemt.
Handel met bewijs van reserves
UEEx publiceert maandelijks audits en verificaties door derden voor elke beursgenoteerde markt.
Marktanalyses, handelsstrategieën, inzichten in futures en beveiligingswaarschuwingen worden wekelijks aangeleverd. Gelezen door meer dan 10,000 cryptohandelaren.