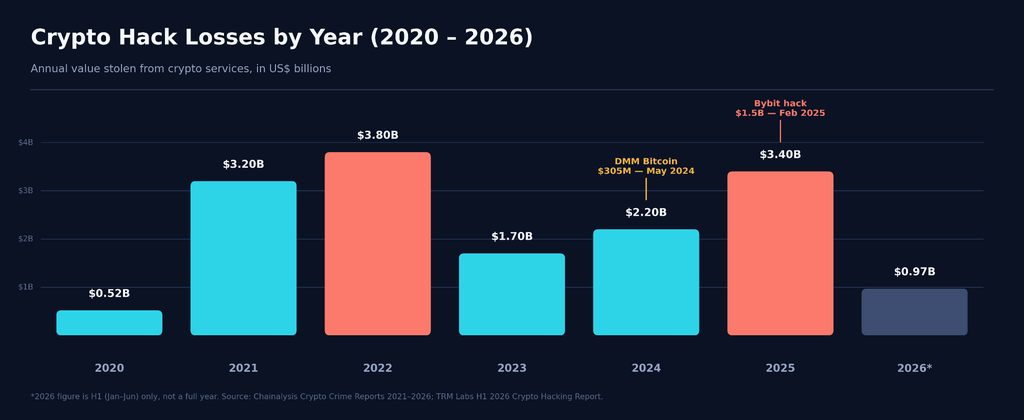
Cryptobeurzen verloren in 2025 meer geld aan hackers dan het totale bbp van sommige kleine landen. Eén enkele aanval op Bybit veegde in een paar uur tijd 1.46 miljard dollar weg. En toch hebben de meeste cryptobezitters vandaag de dag geen enkele verzekering als hen iets soortgelijks overkomt.
Deze gids geeft een overzicht van de beste crypto-verzekeraars van 2026, wat ze precies dekken, hoeveel ze kosten en hoe je er een kiest die bij jouw situatie past. We hebben gekeken naar dekkingslimieten, schadehistorie, wettelijke status en gebruikersrecensies om deze lijst samen te stellen.
Of je nu een particuliere houder bent, een DeFi-handelaar of een bedrijf dat een bewaarnemingsactiviteit uitvoert, je vindt hier zeker iets dat bij je past.
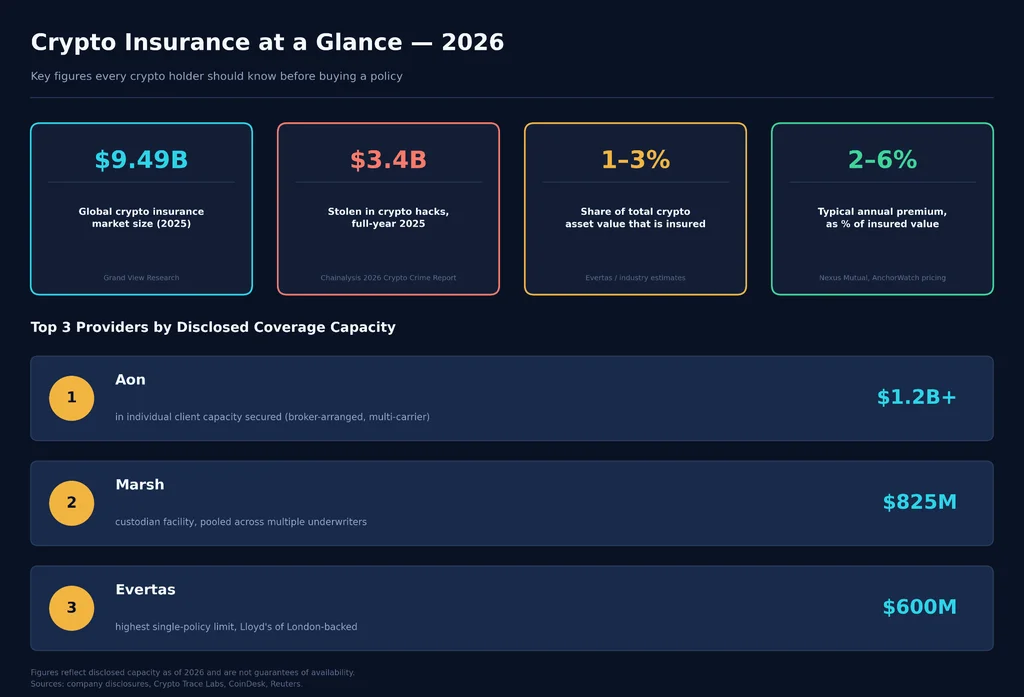
Slechts een klein deel van de cryptovaluta is momenteel verzekerd. De meeste schattingen gaan ervan uit dat slechts 1% tot 3% van de totale markt verzekerd is, wat een enorm beschermingsgat achterlaat.
Evertas en Canopius zijn toonaangevend in traditionele verzekeringen voor grote instellingen, terwijl Nexus Mutual en InsurAce toonaangevend zijn in gedecentraliseerde verzekeringen voor DeFi-gebruikers.
Geen enkele cryptoverzekering dekt marktverliezen. De dekking geldt alleen bij diefstal, hacks, problemen met de bewaring van cryptovaluta of specifieke contractuele misbruiken. Lees daarom de uitsluitingen goed door voordat u een verzekering afsluit.
Wat is cryptoverzekering?
Crypto-verzekeringen beschermen houders van digitale activa tegen verliezen als gevolg van hacks, diefstal van wallets, storingen bij exchanges en misbruik van smart contracts. Traditionele aanbieders zoals Evertas en Canopius worden ondersteund door gevestigde verzekeringsmaatschappijen zoals Lloyd's of London. Gedecentraliseerde opties, zoals Nexus Mutual, maken gebruik van door leden gefinancierde pools op de blockchain in plaats van een traditionele verzekeringsmaatschappij. In beide gevallen geldt de dekking niet voor prijsdalingen. Er wordt alleen uitgekeerd als uw crypto wordt gestolen, verloren gaat of ontoegankelijk wordt gemaakt buiten uw schuld.
Dit is het punt dat de meeste mensen over het hoofd zien: cryptoverzekeringen zijn geen enkel product. Het is een groep van specifieke dekkingen, en elk beschermt tegen een ander risico.
Belangrijkste soorten dekkingen die beschikbaar zijn
Bewaarverzekering (beschermt activa die worden aangehouden door een bewaarder of beurs)
Smart contract-verzekering (beschermt tegen exploits in de DeFi-protocolcode)
Inruil- of diefstalverzekering (beschermt tegen hacks en interne diefstal)
Bestuurders- en directieaansprakelijkheidsverzekering (D&O) voor leidinggevenden van cryptobedrijven
Cyberaansprakelijkheidsverzekering voor datalekken en operationele storingen
Een concreet voorbeeld maakt dit duidelijk. Toen Bybit in februari 2025 zo'n 1.46 miljard dollar verloor, had geen enkele polis die omvang kunnen dekken. Zelfs Evertas, dat nu tot 600 miljoen dollar per polis aanbiedt, zou meerdere syndicaten nodig hebben gehad om in de buurt te komen. Die kloof is precies de reden waarom de markt zich haast om grotere en slimmere verzekeringsproducten te ontwikkelen voor 2026.
Soorten aanbieders van cryptoverzekeringen
Hieronder vindt u de verschillende soorten verzekeringsmaatschappijen.
Traditionele verzekeringen
Traditionele aanbieders zoals Evertas en Canopius werken via erkende verzekeraars (een verzekeraar beoordeelt en meet het financiële risico), meestal ondersteund door syndicaten van Lloyd's of London. Ze bieden de hoogste dekkingslimieten in de branche, soms tot wel honderden miljoenen dollars per polis, en ze genieten de wettelijke erkenning die instellingen nodig hebben. De keerzijde is een trager en meer administratief proces voor het afsluiten en afhandelen van claims.
Decentrale verzekering
Platformen zoals Nexus Mutual en InsurAce werken met slimme contracten . Leden leggen kapitaal in, stemmen over claims en alles is zichtbaar op de blockchain. Premies zijn doorgaans lager dan bij traditionele verzekeringen en claims kunnen binnen enkele dagen in plaats van maanden worden uitbetaald. Het nadeel is dat de dekking beperkt is tot risico's die inherent zijn aan cryptovaluta, voornamelijk storingen in slimme contracten, en dat de kapitaalpools veel kleiner zijn dan wat traditionele verzekeraars kunnen bieden.
Hybride modellen
Coincover en AnchorWatch combineren traditionele verzekeringsdekking met cryptospecifieke technologie, zoals tools voor sleutelherstel en bewaarinfrastructuur. Deze aanbieders richten zich sterk op het voorkomen van verliezen voordat ze zich voordoen, in plaats van alleen achteraf uit te keren.
Gespecialiseerde dekking
Sommige risico's vereisen een specifiekere tool. Munich Re heeft een speciaal product ontwikkeld voor het afdekken van stakingrisico's. Andere nicheproducten richten zich op NFT's of maken gebruik van parametrische triggers, wat betekent dat de uitbetaling automatisch plaatsvindt zodra een gedefinieerd on-chain event zich voordoet; er is geen schadebehandelaar nodig.
Type
steun
Typische limiet
Claims Snelheid
Beste pasvorm
Traditioneel
Lloyd's syndicaten, herverzekeraars
Tot wel $600 miljoen+ per polis.
Weken tot maanden
Beurzen, bewaarders, grote instellingen
Decentrale
Kapitaalpools van leden
Tientallen miljoenen per protocol.
dagen
DeFi-gebruikers, protocolschatkisten
Hybride
Door verzekeraars gesteunde technologieplatforms
Verschilt per niveau
Dagen tot weken
Particuliere beleggers, aanbieders van digitale portemonnees
Gespecialiseerde
Herverzekeraars, MGAs
Op Maat
weken
Stakers, miners, NFT-houders
Waarom cryptoverzekeringen belangrijk zijn in 2026
Hieronder volgen de redenen waarom een cryptoverzekering belangrijk is:
Tegelijkertijd blijven de terugvorderingspercentages laag. Het grootste deel van de gestolen cryptovaluta wordt nooit teruggegeven aan de slachtoffers, en dat is precies het gat dat een verzekering probeert op te vullen.
Toezichthouders dringen er bij zorgaanbieders op aan zich te verzekeren.
Artikel 67 van de EU-verordening inzake markten voor cryptoactiva (MiCA) vereist dat aanbieders van diensten voor cryptoactiva prudentiële waarborgen aanhouden die gelijk zijn aan het hoogste van een minimumkapitaalvereiste of een kwart van de vaste overheadkosten van het voorgaande jaar.
Aanbieders kunnen hieraan voldoen met eigen kapitaal, een verzekeringspolis die EU-gebieden dekt, of een vergelijkbare garantie. Dit heeft ertoe geleid dat een golf van Europese verzekeraars cryptoproducten heeft ontwikkeld die voldoen aan de MiCA-normen.
De markt groeit snel.
De wereldwijde markt voor cryptoverzekeringen had in 2025 een waarde van ongeveer 9.49 miljard dollar en zal naar verwachting in 2033 bijna 192.72 miljard dollar bereiken, aldus Grand View Research. Deze groei wordt gedreven door toenemende institutionele bewaring, de groei van DeFi en strengere regelgeving.
"Digitale infrastructuur is uitgegroeid tot een van de belangrijkste en kapitaalintensieve activaklassen in de wereldeconomie." "Dat zei Joe Peiser, CEO van Risk Capital bij Aon, over hoe de vraag naar grootschalige specialistische verzekeringen in de digitale markt blijft stijgen."
Beste crypto-verzekeringsaanbieders in 2026: een complete vergelijking
Vergelijkingstabel
leverancier
Type
Maximale dekking
steun
beste voor
Evertas
Traditioneel
Tot $600 miljoen per polis.
Lloyd's of London (Arch en anderen)
Grote beurzen, bewaarders, mijnwerkers
Nexus onderling
Decentrale
Verschilt per dekking, gedekt door ledenpool.
On-chain ledenkapitaal
DeFi-gebruikers, protocolschatkisten
Canopius
Traditioneel
Tot wel $130 miljoen+ per lijn, recordcapaciteit wereldwijd.
Lloyd's Syndicaat 4444
Institutionele beheerders, beurzen
Muntdeksel
Hybride
Beschermt meer dan 15,000 wallets en meer dan $300 miljoen aan activa.
Lloyd's (Atrium, TMK, Markel)
Retail wallets, exchanges die hersteltools nodig hebben
München Re
Traditioneel/Gespecialiseerd
Aangepaste institutionele limieten
München Re herverzekering
Staking-operators, DeFi-protocollen
Verzekeren
Decentrale
Meer dan $20 miljoen per protocol, meer dan 140 protocollen gedekt
Gemeenschapskapitaal, meerdere ketens
Multi-chain DeFi-gebruikers
Lloyd's of London
Traditionele marktplaats
Dynamisch, schaalbaar met het syndicaat
Markt die al meer dan 300 jaar bestaat
Ondersteuning voor de meeste andere aanbieders op deze lijst
Aon
Makelaar
Meer dan $1.2 miljard aan individuele klantcapaciteit veiliggesteld
Meerdere herverzekeraars en Lloyd's-syndicaten
Instellingen die behoefte hebben aan een op maat gemaakte, door een broker geregelde verzekering.
Moeras
Makelaar
Faciliteit tot $825 miljoen voor beheerders
Meerdere verzekeraars
Grote bewaarders en financiële instellingen
AnchorWatch
Hybride
Tot wel $500 miljoen per klant
Lloyd's of London (Arch Insurance)
Particuliere en zakelijke Bitcoin-houders
Hieronder vindt u een uitgebreide review van onze top 10 aanbieders van crypto-verzekeringen.
1. Evertas
Bron: evertas.com
Type: Traditioneel, gegarandeerd door Lloyd's of London
Maximale dekking: tot $600 miljoen per polis.
Evertas noemt zichzelf 's werelds eerste bedrijf dat uitsluitend is opgericht voor cryptoverzekeringen, en die bewering klopt. Het is een coverholder van Lloyd's of London, wat betekent dat het polissen kan onderschrijven die worden gedekt door Lloyd's-syndicaten zoals Arch, en het heeft een A+ (Superior) rating voor veel van zijn producten. De limieten per polis zijn enorm gestegen sinds 2023, toen de limiet slechts $5 miljoen bedroeg.
Voors:
De hoogste openbaar bekendgemaakte limieten per polis in de cryptoverzekeringsmarkt.
Verzekeraars met diepgaande, cryptospecifieke technische kennis, geen generalisten.
De verzekering dekt een breed scala aan activa: bewaring, mijnbouwapparatuur en D&O-verzekering (aansprakelijkheidsverzekering voor bestuurders en commissarissen).
nadelen:
Ontworpen voor instellingen, niet voor individuele particuliere beleggers.
Bij een prijsopgave op maat ontvangt u online niet direct een offerte.
Het acceptatieproces kan langer duren dan bij gedecentraliseerde alternatieven.
Het meest geschikt voor: Beurzen en custodians die grote vermogenspools beheren en de hoogst beschikbare limieten per incident nodig hebben.
2. Nexus Mutual
Bron : nexusmutual.io
Type: Gedecentraliseerde onderlinge coöperatie, gebouwd op Ethereum
Dekking: Gesteund door een kapitaalpool in handen van leden, heeft het sinds 2019 meer dan 7 miljard dollar aan waarde gedekt via ruim 13,000 afgesloten verzekeringen.
Nexus Mutual was in 2019 een pionier op het gebied van gedecentraliseerde cryptodekking en is nog steeds de dominante speler in die niche. Leden storten ETH, USDC of cbBTC om NXM-tokens te genereren, die een aandeel vertegenwoordigen in de gezamenlijke kapitaalpool.
Die pool dient dan als dekking tegen misbruik van slimme contracten, problemen met de bewaring van activa, grootschalige prijsverlagingen en het loskoppelen van stablecoins.
Hugh Karp, de oprichter van Nexus Mutual, is openhartig geweest over de omvang van het probleem. Hij vertelde CoinDesk dat "minder dan 2% van de totale waarde van DeFi-activa (TVL) momenteel gedekt of verzekerd is" en noemde die kloof een van de grootste obstakels voor de acceptatie van DeFi door het grote publiek.
Voors:
Langste staat van dienst van alle aanbieders van gedecentraliseerde crypto-dekking.
Volledig transparante claimgeschiedenis en kapitaalpool, alles on-chain.
Snellere schadeafhandeling dan bij de meeste traditionele verzekeraars.
nadelen:
Voor een volledig lidmaatschap is KYC vereist (hoewel bij aankoop van een NXM-cover deze stap overgeslagen kan worden).
De maximale vergoedingen zijn veel lager dan wat traditionele aanbieders kunnen bieden.
De dekking is juridisch gezien een discretionair product van een onderlinge verzekeringsmaatschappij, geen gereguleerd verzekeringscontract.
Het meest geschikt voor: DeFi-gebruikers die transparante, door de community beheerde bescherming tegen risico's op protocolniveau willen.
3. Canopius
Bron : canopius.com
Type: Traditioneel, Lloyd's Syndicate 4444
Dekking: Individuele polissen tot meer dan $130 miljoen, met een record aan wereldwijde toegezegde capaciteit.
Canopius heeft wereldwijd een van de grootste aanwezigheidsposities opgebouwd in de verzekering van digitale activa, met verzekeringsactiviteiten in het VK, de VS, Bermuda, Singapore en Hongkong.
Het was de eerste verzekeraar die een product voor de bewaring van digitale activa lanceerde op het Lloyd's Asia-platform, en het is onlangs uitgebreid naar Hongkong via een partnerschap met MGA Qubit.
Voors:
Groot geografisch bereik met lokale distributeurs in meerdere regio's.
De dekking omvat bewaring, cyberaanvallen en frauduleuze transacties in één productlijn.
Sterke staat van dienst op het gebied van nieuwe institutionele partnerschappen gedurende 2025 en 2026.
nadelen:
Vrijwel volledig gericht op institutionele klanten, niet op particulieren.
Voorwaarden en prijzen vereisen tussenkomst van een makelaar, dit is geen zelfbediening.
De dekkingsdetails variëren sterk per regio en verzekeraar.
Het meest geschikt voor: Beursen en bewaarders die actief zijn in meerdere rechtsgebieden en behoefte hebben aan een dekking die voldoet aan de wettelijke eisen.
4. Muntomslag
Bron : coincover.com
Type: Hybride, door Lloyd's gegarandeerde bescherming en herstel
Dekking: Beschermt meer dan $300 miljoen aan cryptovaluta verdeeld over meer dan 15,000 wallets.
Coincover, opgericht in Cardiff in 2018, combineert verzekeringen met beveiligingstechnologie. De polissen worden onderschreven via Lloyd's-syndicaten, waaronder Atrium, TMK en Markel. Het productaanbod is onderverdeeld in Coincover Protect, dat transacties screent en verdachte activiteiten signaleert, en Coincover Recover, dat zorgt voor versleutelde sleutelback -up en noodherstel.
Voors:
Combineert actieve diefstalpreventie met een degelijke verzekeringsdekking.
Een robuuste infrastructuur voor het herstellen van verloren privésleutels, een tekortkoming die de meeste concurrenten niet opvullen.
Werkt samen met meer dan 550 bedrijven en beveiligt wereldwijd tientallen miljoenen wallets.
nadelen:
De totale verzekerde waarde is bescheiden in vergelijking met Evertas of Canopius.
De beste functies zijn gericht op bedrijven en minder nuttig voor incidentele winkeliers.
Voor de meeste producten is een prijsopgave op maat vereist.
Het meest geschikt voor: Beursplatformen en aanbieders van digitale portemonnees die naast hun verzekering ook ingebouwde hersteltools willen.
Munich Re, een van 's werelds grootste herverzekeraars, heeft een echt gespecialiseerd aanbod aan cryptoproducten ontwikkeld: een uitgebreide verzekering tegen criminaliteit met betrekking tot digitale activa, een verzekering tegen risico's voor slimme contracten en een verzekering tegen stakingrisico's die specifiek gericht is op slashing-evenementen op proof-of-stake-netwerken zoals Ethereum. De samenwerking met Boerse Stuttgart Digital in 2023 was een van de eerste volledig verzekerde institutionele staking-aanbiedingen in Europa.
Voors:
Een van de weinige grote herverzekeraars die een specifieke dekking voor schade door snijwonden aanbiedt.
Gesteund door een van de grootste balansen in de wereldwijde verzekeringssector.
Omvat zowel aansprakelijkheden voor digitale activa onder beheer als aansprakelijkheden voor aansprakelijkheden voor digitale activa die niet onder beheer vallen.
nadelen:
De producten zijn specifiek gericht op instellingen en platformen, niet op individuen.
Geen openbare tool voor het zelf aanvragen van offertes
De dekkingsvoorwaarden variëren aanzienlijk per partner en rechtsgebied.
Het meest geschikt voor: Stakingproviders en institutionele DeFi-platformen die specifieke bescherming tegen slashing nodig hebben.
6. Verzekering
Bron : Google Afbeeldingen
Type: Gedecentraliseerd, multi-chain protocol
Dekking: Meer dan 140 protocollen verspreid over meer dan 20 ketens.
InsurAce werd in 2020 gelanceerd met een op portfolio's gebaseerd prijsmodel, ontworpen om de premies te verlagen door het risico over meerdere protocollen tegelijk te spreiden.
Het dekt nu exploits van slimme contracten, het loskoppelen van stablecoins en het risico voor bewaarders op verschillende blockchains, waaronder Ethereum, BNB Chain, Polygon en Avalanche. De grootste praktijktest vond plaats tijdens de Terra-crash in 2022, toen het ongeveer 12 miljoen dollar aan claims uitbetaalde die verband hielden met het loskoppelen van de Amerikaanse dollar.
Voors:
Breedste dekking voor meerdere blockchains onder gedecentraliseerde aanbieders
Portfoliogebaseerde prijsstelling is doorgaans goedkoper dan prijsstelling per protocol.
Heeft een bewezen staat van dienst in het uitbetalen van claims tijdens grote marktschommelingen.
nadelen:
Een kleinere kapitaalpool dan traditionele verzekeraars, wat de hoogte van de uitkeringen beperkt.
Bestuurlijke beslissingen en beslissingen over schadeclaims worden door de gemeenschap gestuurd, wat in betwiste gevallen tot vertraging kan leiden.
De dekking kan na aankoop niet meer worden gewijzigd, alleen geannuleerd met gedeeltelijke terugbetaling.
Het meest geschikt voor: Multichain DeFi-gebruikers die één beleid willen dat meerdere protocollen tegelijk dekt.
Dekking: Ondersteunt de meeste grote traditionele cryptoverzekeraars op deze lijst.
Lloyd's is geen individuele verzekeraar. Het is een marktplaats waar syndicaten zoals Arch, Atrium, Beazley en Canopius cryptorisico's verzekeren. Lloyd's was de eerste grote verzekeringsmaatschappij die cryptodekking aanbood, al in 2019, en vormt nog steeds de ruggengraat van Evertas, Coincover, Canopius en AnchorWatch. De polissen van Lloyd's hebben een sterke rating van AM Best en Standard & Poor's (vooraanstaande kredietbeoordelaars).
Voors:
Ondersteunt het best beoordeelde cryptobeleid dat er bestaat.
Eeuwenlange ervaring in het uitbetalen van claims en financiële stabiliteit.
Groot wereldwijd bereik via haar netwerk van distributeurs.
nadelen:
Je kunt doorgaans niet rechtstreeks bij Lloyd's een verzekering afsluiten, maar alleen via een coverholder of broker.
De voorwaarden variëren sterk, afhankelijk van welke verzekeringsmaatschappij uw specifieke polis onderschrijft.
Niet bedoeld voor individuele particuliere beleggers zonder een relatie met een broker.
Het meest geschikt voor: Iedereen die aanbieders vergelijkt en wil controleren of de onderliggende dekking van een polis betrouwbaar is.
8. Aon
Bron : aon.com
Type: Wereldwijde verzekeringsmakelaar
Dekking: Meer dan $1.2 miljard aan individuele klantcapaciteit verzekerd
Aon is geen verzekeraar. Het is een tussenpersoon die namens een klant dekkingen van meerdere verzekeraars samenstelt, en de afdeling Digitale Activa & Blockchain is al actief sinds de eerste verzekeringen tegen cryptocriminaliteit bestonden.
In 2025 regelde Aon een verzekering van 120 miljoen dollar tegen criminaliteit en waardevolle goederen voor Crypto.com's Custody Trust Company, via Lloyd's. Aon is ook begonnen met het testen van premiebetalingen op basis van stablecoins met klanten zoals Coinbase en Paxos.
Voors:
Toegang tot een breed netwerk van verzekeraars, niet gebonden aan één enkele aanbieder.
Ruime ervaring met het onderhandelen over grote, op maat gemaakte institutionele programma's.
Pionier op het gebied van innovaties zoals on-chain premium betalingen.
nadelen:
Aon is geen directe verzekeraar, dus de prijzen en voorwaarden zijn afhankelijk van welke verzekeraars Aon voor u kan inschakelen.
Ontworpen voor grote klanten, niet voor individuele verzekeringnemers.
Vereist een directe relatie en onderhandeling, geen offerte-en-koopproces.
Het meest geschikt voor: Grote beurzen en bewaarders die een broker nodig hebben om een op maat gemaakt verzekeringsprogramma met meerdere verzekeraars samen te stellen.
9. Moeras
Bron: marsh.com
Type: Wereldwijde verzekeringsmakelaar
Dekking: Faciliteit met een capaciteit tot $825 miljoen voor beheerders van digitale activa.
Marsh, een van de grootste verzekeringsmakelaars ter wereld, heeft een speciale faciliteit gebouwd die tot wel 825 miljoen dollar aan verzekeringscapaciteit kan bieden aan beheerders van digitale activa, door tegelijkertijd gebruik te maken van de diensten van meerdere verzekeraars. Deze gelaagde capaciteit is precies wat grote beheerders nodig hebben, aangezien geen enkel Lloyd's-syndicaat alleen verliezen van de omvang van een hack zoals die van Bybit kan dekken.
Voors:
Een van de grootste faciliteiten met de hoogste totale capaciteit in de cryptoverzekeringsmarkt.
Sterke relaties met traditionele verzekeraars die de cryptomarkt betreden.
Ruime ervaring met het opzetten van grote, meerlagige institutionele programma's.
nadelen:
Gericht op grote bewaarders en financiële instellingen, niet op particulieren of kleine bedrijven.
Vereist onderhandeling met een makelaar in plaats van een offerte op eigen initiatief.
De onderliggende voorwaarden van de verzekering variëren afhankelijk van de structuur van het programma.
Het meest geschikt voor: bewaarders en financiële instellingen die zeer hoge, gestapelde dekkingslimieten nodig hebben.
10. AnchorWatch
Bron : anchorwatch.com
Type: Hybride, door Lloyd's ondersteunde Bitcoin-bewaring en -verzekering
Dekking: Tot $500 miljoen per klant, met een standaardlimiet van $100 miljoen per kluis.
AnchorWatch is een van de nieuwere spelers op deze lijst, maar vult een belangrijke leemte: verzekerde Bitcoin-bewaring, specifiek ontworpen voor particulieren en bedrijven met een vermogen tussen de $250,000 en $100 miljoen, en niet alleen voor grote instellingen.
Het is een coverholder van Lloyd's of London, die samenwerkt met Arch Insurance, en maakt gebruik van een bewaarmodel met meerdere instellingen, waarbij de controle over de belangrijkste activa verdeeld is over AnchorWatch, BitGo en CoinCorner, zodat geen enkele partij alleen geld kan verplaatsen. De verzekeringspremies beginnen rond de $4,000 per $1 miljoen aan dekking per jaar.
Voors:
Een van de weinige aanbieders die individuele verzekeringspolissen op naam aanbiedt aan particuliere Bitcoin-bezitters.
Een bewaarsysteem voor meerdere instellingen elimineert zwakke punten.
Een transparante, gepubliceerde prijsberekeningstool, een zeldzaamheid in deze branche.
nadelen:
Alleen voor Bitcoin, dus houders van andere cryptovaluta hebben er geen baat bij.
Een nieuwer bedrijf met een kortere staat van dienst dan gevestigde Lloyd's-veteranen zoals Evertas.
Sommige functies, zoals Qualified Custody, worden nog steeds uitgerold tot en met 2026.
Het meest geschikt voor: Individuele Bitcoin-houders en kleine bedrijven die een verzekering op naam willen, in plaats van een collectief bedrijfsfonds.
Traditionele versus gedecentraliseerde cryptoverzekering
De kern van de afweging komt neer op snelheid en transparantie enerzijds en schaal en juridische erkenning anderzijds.
Kies voor een traditionele verzekering als:
U bent een bedrijf, beurs of bewaarder die een wettelijke verzekering nodig heeft.
De waarde van uw vermogen overstijgt wat een gedecentraliseerde pool realistisch gezien zou kunnen uitbetalen.
Om aan de regelgeving te voldoen, heeft u een erkend verzekeringscontract nodig, zoals MiCA.
Kies voor een decentrale verzekering als:
Je bent een DeFi-gebruiker die zich vooral zorgen maakt over exploits voor slimme contracten.
U wilt volledige transparantie over het kapitaal dat uw dekking ondersteunt.
U voelt zich prettig bij schadeafhandeling op basis van lokale initiatieven in plaats van door een formele schade-expert.
Kun je beide gebruiken? Jazeker, en veel ervaren beleggers doen dat. Een veelgebruikte aanpak is om beheerde tegoeden te verzekeren via een traditionele aanbieder en actieve DeFi- posities apart te verzekeren via een gedecentraliseerde pool. Deze gelaagde aanpak koppelt elk risicotype aan de aanbieder die er het meest geschikt voor is.
Wat kost een cryptoverzekering?
De premies variëren sterk, afhankelijk van de aanbieder en wat er verzekerd wordt.
Omslag van het DeFi-protocol: Ongeveer 2 tot 6% van de verzekerde waarde per jaar op gedecentraliseerde platforms zoals Nexus Mutual.
Bitcoin-bewaarverzekering: AnchorWatch schat dit op ongeveer 0.40% tot 0.80% per jaar, wat neerkomt op ongeveer $4,000 per $1 miljoen verzekerd.
Institutionele bewaring: Een prijs op maat, doorgaans onderhandeld via een broker zoals Aon of Marsh, gebaseerd op de beveiligingsstatus en de schadehistorie.
Wat zorgt ervoor dat uw premie stijgt of daalt?
De totale waarde van de activa en hoe deze worden opgeslagen (cold storage is over het algemeen goedkoper te verzekeren dan hot wallets).
Er zijn beveiligingsmaatregelen getroffen, waaronder configuraties voor meerdere handtekeningen en een auditgeschiedenis.
Claimgeschiedenis, zowel die van u als die van het protocol.
Dekkingslimiet en eigen risico die u kiest
Geografische en regelgevende factoren spelen een rol, aangezien MiCA-conforme polissen in de EU mogelijk andere tarieven hebben dan polissen in de VS.
Een vuistregel is: cold storage met strenge beveiligingsmaatregelen is een van de goedkoopste manieren om cryptovaluta te verzekeren, terwijl hot wallets en niet-gecontroleerde smart contracts aan de dure kant zitten.
Wat een crypto-verzekering niet dekt
Dit is het gedeelte dat de meeste mensen overslaan, en het is ook het gedeelte dat later tot de meeste teleurstellingen leidt. Geen enkel beleid op deze lijst, traditioneel of decentraal, dekt het volgende:
Marktvolatiliteit: Als de prijs van uw cryptovaluta daalt, wordt dat verlies door geen enkele aanbieder gedekt.
Gebruikersfout: Het overmaken van geld naar een verkeerd adres of het verliezen van een seed phrase zonder een herstelservice valt doorgaans buiten de standaarddekking.
phishing: De meeste verzekeringen beschouwen verliezen door phishing als de verantwoordelijkheid van de gebruiker, tenzij u specifiek een product zoals dat van Coincover hebt aangeschaft dat hierop filtert.
Bestaande kwetsbaarheden: Een bug in een smart contract die al bestond voordat u de verzekering afsloot, wordt doorgaans niet uitbetaald.
Inbeslagname door regelgevende instanties of schendingen van sancties: Deze vallen onder de standaard uitzonderingen voor overmacht en naleving.
Oorlog en soortgelijke grootschalige gebeurtenissen: Standaard uitsluitingsclausules in de verzekeringsbranche, niet uniek voor crypto.
Het begrijpen van deze uitsluitingen is belangrijker dan het kiezen van de 'beste' aanbieder, want een polis die niet aansluit op uw werkelijke risico's is vrijwel waardeloos. Lees vóór het afsluiten van een polis altijd de volledige polisvoorwaarden, niet alleen de marketingpagina.
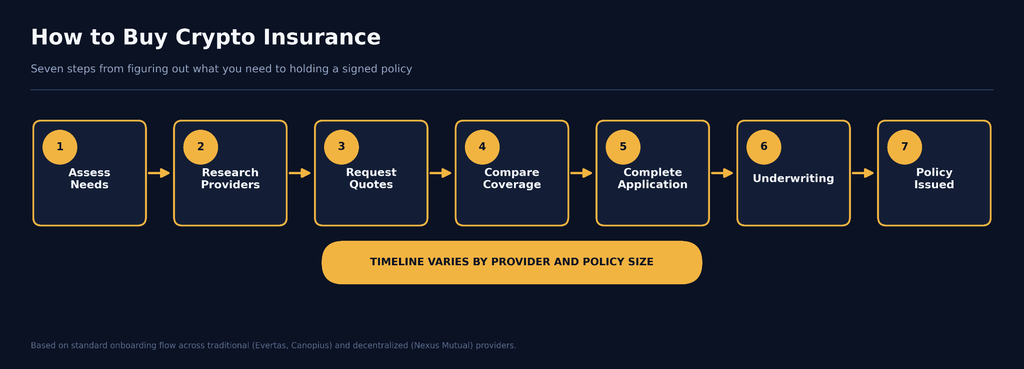
Hoe u een cryptoverzekering afsluit: stap voor stap
Het afsluiten van een cryptoverzekering begint met het vaststellen van de risico's waartegen u zich daadwerkelijk wilt beschermen.
1. Beoordeel uw dekkingsbehoeften
Voordat u contact opneemt met aanbieders:
Leg uw bezittingen vast: Registreer activa, waarden, walletadressen, beurzen en DeFi-protocollen.
Controleer uw voogdijregeling: Identificeer risico's bij zelfbeheerde wallets, beurzen, custodians en stakingplatforms.
Definieer de risico's: Bepaal of u bescherming nodig hebt tegen hacks, storingen in smart contracts, het loskoppelen van accounts, verlies van tegoeden of slashing.
Stel een premiumbudget in: Vergelijk het potentiële verlies met de kosten van de verzekering.
Onderzoeksaanbieders: Vergelijk traditionele verzekeraars met on-chain aanbieders zoals Nexus Mutual en andere DeFi-verzekeringsplatformen.
Controleer of je in aanmerking komt: Controleer of de aanbieder uw rechtsgebied, activa, blockchain en protocol ondersteunt.
2. Vraag offertes aan en vergelijk polissen
Vraag waar mogelijk offertes aan bij meerdere geschikte leveranciers. Beoordeling:
Dekkingslimieten en -duur
Premies en eigen risico
Gedekte gebeurtenissen en uitsluitingen
Vereisten voor het indienen van een claim en uitbetalingsvoorwaarden
Regulering van zorgaanbieders of acceptatiemodel
KYC- en beveiligingsvereisten
Koop nooit alleen op basis van de prijs . Lees de volledige polisvoorwaarden en controleer precies wat een uitkering activeert. Nexus Mutual biedt bijvoorbeeld momenteel dekkingsperioden van 28 tot 365 dagen aan, waarbij de prijs afhankelijk is van het specifieke product en het risico.
3. Volledige aanvraag en acceptatie
Traditionele verzekeraars beoordelen mogelijk uw bewaarregelingen, beveiligingsmaatregelen, transactiegeschiedenis en risicoblootstelling voordat zij een verzekering goedkeuren.
Aanbieders op de blockchain kunnen een ander model gebruiken. Nexus Mutual vereist bijvoorbeeld lidmaatschap en KYC voordat gebruikers een verzekering kunnen afsluiten, terwijl het kapitaalmodel afhankelijk is van NXM-stakers die de verzekeringscapaciteit leveren.
Voltooi de vereiste identiteitsverificatie, koppel de juiste wallet, verstrek de gevraagde informatie en wacht op goedkeuring indien een kredietbeoordeling van toepassing is.
4. Activeer en beheer uw polis
Na goedkeuring:
Betaal de premie en bevestig dat de dekking actief is.
Bewaar uw polisdocumenten, dekkingsvoorwaarden en transactiegegevens.
Bewaar bewijsmateriaal dat een toekomstige claim kan ondersteunen.
Voor on-chain dekking kunt u de polis rechtstreeks op het platform van de aanbieder verifiëren. Nexus Mutual tokeniseert de gekochte dekking als een NFT, waardoor de dekkingsdetails toegankelijk zijn vanuit de wallet van het lid.
5. Weet hoe schadeclaims werken
Als er zich een gedekt verlies voordoet, volg dan onmiddellijk de claimprocedure van de verzekeraar. Vereisten kunnen onder andere bestaan uit een bewijs van eigendom, transactiegegevens, handtekeningen op de portemonnee en bewijs van het verlies. Nexus Mutual vereist bijvoorbeeld een bewijs van verlies en beoordeelt claims via haar Claimscommissie.
Tip: Ga er niet van uit dat elk cryptoverlies verzekerbaar is. Marktverliezen, verliezen door niet-ondersteunde activa, uitgesloten gebeurtenissen en verliezen die buiten de polisvoorwaarden vallen, komen mogelijk niet in aanmerking voor vergoeding.
Crypto-verzekeringen en -regelgeving 2026
Cryptoverzekeringen raken steeds meer verbonden met de naleving van wet- en regelgeving.
EU: MiCA-verzekerings- en prudentiële vereisten
Volgens artikel 67 van de MiCA moeten aanbieders van cryptodiensten (CASPs) prudentiële waarborgen handhaven die gelijk zijn aan het hoogste van hun permanente minimumkapitaalvereiste of 25% van de vaste overheadkosten van het voorgaande jaar. Deze waarborgen kunnen bestaan uit gekwalificeerde eigen middelen, een verzekering of een vergelijkbare garantie.
Indien een verzekering wordt afgesloten, moet de polis aan de volgende eisen voldoen:
Bestrijk de EU-gebieden waar het CASP actief is.
Een contract van minimaal één jaar met een opzegtermijn van minimaal 90 dagen.
De verzekering moet afkomstig zijn van een verzekeraar die is geautoriseerd volgens de EU-wetgeving of de nationale wetgeving.
Wordt verstrekt door een derde partij en openbaar gemaakt.
De verzekering dekt risico's zoals misleidende verklaringen, schendingen van regelgeving, schendingen van de vertrouwelijkheid, bedrijfsstoringen, systeemstoringen en, indien van toepassing, grove nalatigheid bij de bescherming van cliëntactiva.
Compliancechecklist: CASP's moeten de kapitaalvereisten controleren, een passende verzekering of garantie handhaven, risicobeheersingsmaatregelen documenteren, de dekking jaarlijks herzien en ervoor zorgen dat hun verzekeraar voldoet aan de autorisatievereisten van MiCA.
VS: Een federaal kader in ontwikkeling
In de VS is er nog steeds geen federale verplichting voor cryptoverzekeringen. De vereisten zijn in plaats daarvan afhankelijk van de activiteit, de toezichthouder en de staat.
De CLARITY Act is in september 2026 nog steeds in behandeling in het Congres en heeft als doel duidelijkere grenzen te trekken tussen effecten en grondstoffen, terwijl ook het toezicht van de SEC en de CFTC wordt gedefinieerd. De uiteindelijke impact ervan op cryptobewaring, beurzen en verzekeringen is nog onzeker.
Voor verzekeraars en cryptobedrijven blijven de FinCEN/AML-verplichtingen belangrijk, met name wanneer de activiteiten binnen het kader van de financiële dienstverlening vallen. Bedrijven zouden daarom verzekeringscontroles moeten combineren met KYC, transactiemonitoring, sanctiescreening en het melden van verdachte activiteiten.
Op staatsniveau blijven jurisdicties zoals Wyoming, Texas en Florida cryptovriendelijke kaders ontwikkelen, wat leidt tot een meer gefragmenteerd regelgevingsklimaat.
Verenigd Koninkrijk, Singapore en Hongkong
Het Verenigd Koninkrijk is op weg naar een volledig cryptoregime. Het nieuwe kader van de FCA treedt in werking op 25 oktober 2027, en aanvragen kunnen vanaf 30 september 2026 worden ingediend. Bedrijven moeten zich voorbereiden op de vergunningsprocedure, prudentiële normen, consumentenbescherming, governance en maatregelen ter bestrijding van financiële criminaliteit.
Singapore blijft licenties verlenen aan aanbieders van digitale betaaltokens, met 38 grote betaalinstellingen die per juli 2026 geregistreerd staan voor DPT-diensten. Ondertussen versterkt Hongkong ook het toezicht op aanbieders van virtuele activa (VASP's), inclusief cyberbeveiliging, AML-rapportage en voorgestelde regels voor advies-, handels- en bewaardiensten voor virtuele activa.
De richting is duidelijk: cryptoverzekeringen worden steeds meer onderdeel van een breder risicobeheer- en regelgevingskader, met hogere eisen ten aanzien van kapitaal, bewaring, cyberbeveiliging, AML en consumentenbescherming.
Crypto-verzekering is een vorm van risicobeheer die houders van digitale activa beschermt tegen verliezen als gevolg van hacks, diefstal en problemen met de bewaring ervan. Het werkt door kapitaal te bundelen, via traditionele verzekeringssyndicaten zoals Lloyd's of London of gedecentraliseerde, door leden beheerde pools, om polishouders te compenseren wanneer specifieke gedekte gebeurtenissen zich voordoen.
Het is belangrijk om te weten dat deze polissen over het algemeen geen dekking bieden voor verliezen als gevolg van marktvolatiliteit, gebruikersfouten zoals het verliezen van privésleutels of prijsdalingen. Het is daarom essentieel om de uitsluitingen in de polis zorgvuldig te lezen voordat u een polis afsluit.
Heb ik een cryptoverzekering nodig als ik mijn cryptovaluta alleen op een beurs bewaar?
Mogelijk hebt u een onafhankelijke cryptoverzekering nodig, zelfs als u uw cryptovaluta op een beurs aanhoudt, omdat de meeste platforms niet elke dollar aan gebruikerstegoeden volledig verzekeren. Hoewel sommige beurzen interne reserves aanhouden, zijn deze vaak onvoldoende om grootschalige hacks of een faillissement van het platform te dekken.
Door een eigen, afzonderlijke bewaarpolis af te sluiten, bent u verzekerd van een dekking die is afgestemd op uw specifieke risicoprofiel en vermogenswaarde. Dit biedt een vangnet dat de beurs zelf mogelijk niet biedt.
Wat is het verschil tussen traditionele en gedecentraliseerde cryptoverzekeringen?
Het verschil tussen traditionele en gedecentraliseerde cryptoverzekeringen zit hem in de manier waarop ze worden gedekt, gereguleerd en hoe claims worden verwerkt. Traditionele verzekeringen worden gedekt door gereguleerde verzekeraars zoals Lloyd's of London, die hogere dekkingslimieten en wettelijke erkenning bieden, terwijl gedecentraliseerde verzekeringen gebruikmaken van door leden gefinancierde pools op de blockchain voor snellere, door de gemeenschap beheerde uitbetalingen.
Elk model voldoet aan andere behoeften: traditionele opties zijn geschikt voor instellingen die aan wettelijke eisen moeten voldoen, terwijl gedecentraliseerde alternatieven vaak de voorkeur genieten van DeFi-gebruikers die op zoek zijn naar transparantie en snelheid.
Wat kost een cryptoverzekering?
De kosten van cryptoverzekeringen variëren sterk, afhankelijk van de aanbieder, het type activa en het dekkingsmodel. Ze liggen doorgaans tussen de 0.40% en 6% van de verzekerde waarde per jaar. Gedecentraliseerde DeFi-protocollen rekenen vaak premies tussen de 2% en 6%, terwijl gespecialiseerde Bitcoin-bewaarverzekeringen tussen de 0.40% en 0.80% kunnen liggen.
Institutionele verzekeringen hanteren een prijsbeleid op maat, dat wordt onderhandeld via tussenpersonen zoals Aon of Marsh. Hierbij wordt rekening gehouden met uw specifieke beveiligingsmaatregelen, schadehistorie en risicoprofiel.
Disclaimer : Dit artikel is uitsluitend bedoeld ter informatie en mag niet worden beschouwd als handels- of beleggingsadvies. Niets in dit artikel mag worden opgevat als financieel, juridisch of fiscaal advies. Handelen in of beleggen in cryptovaluta brengt een aanzienlijk risico op financieel verlies met zich mee. Voer altijd gedegen onderzoek uit voordat u handels- of beleggingsbeslissingen neemt.
Handel met bewijs van reserves
UEEx publiceert maandelijks audits en verificaties door derden voor elke beursgenoteerde markt.
Marktanalyses, handelsstrategieën, inzichten in futures en beveiligingswaarschuwingen worden wekelijks aangeleverd. Gelezen door meer dan 10,000 cryptohandelaren.