De acordo com os dados mais recentes da Gallup , cerca de seis em cada dez americanos possuem ações de alguma forma . No entanto, se você nunca comprou ações, saiba que não está sozinho. Muitas pessoas se mantêm afastadas do mercado simplesmente porque ninguém explicou como o investimento funciona em termos simples.
É para isso que este guia serve. Abordaremos os conceitos básicos do mercado de ações que todo iniciante precisa saber, incluindo o que são ações, como os ETFs permitem investir em centenas de empresas simultaneamente, como abrir sua primeira conta em uma corretora e como criar um plano de investimento simples de longo prazo.
Sem jargões e sem pressão para se tornar um day trader. Apenas um caminho claro desde "Não sei por onde começar" até fazer seu primeiro investimento.
Principais lições
Comece simples. Para a maioria dos iniciantes, um ETF de baixo custo do S&P 500, como o VOO ou o IVV, é uma primeira opção mais inteligente do que escolher ações individuais.
Invista no piloto automático. Configure contribuições mensais automáticas e verifique sua conta trimestralmente, não diariamente. O rotineiro e consistente é melhor do que o emocionante e arriscado.
O tempo faz o trabalho pesado. Investir US$ 500 por mês, com um retorno médio anual de 10% durante 30 anos, resulta em aproximadamente US$ 1.1 milhão. O mesmo dinheiro, depositado em uma conta poupança rendendo 0.5%, se transforma em cerca de US$ 194,000.
Ganhe dinheiro grátis primeiro. Priorize sempre a contribuição da empresa para o seu plano 401(k). Depois, se possível, contribua com o máximo permitido para um Roth IRA ou um IRA tradicional.
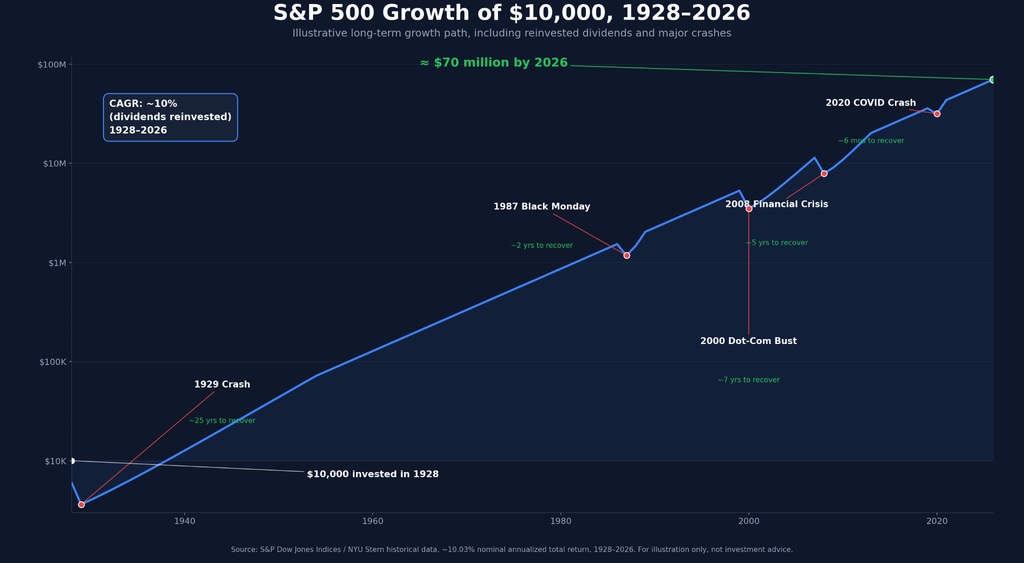
Nunca venda em pânico. Quedas de 10% ou mais no mercado de ações acontecem, em média, a cada um ou dois anos. Isso é normal e não é motivo para vender.
Junte-se à UEEx
Experimente a plataforma líder mundial em gestão de patrimônio digital
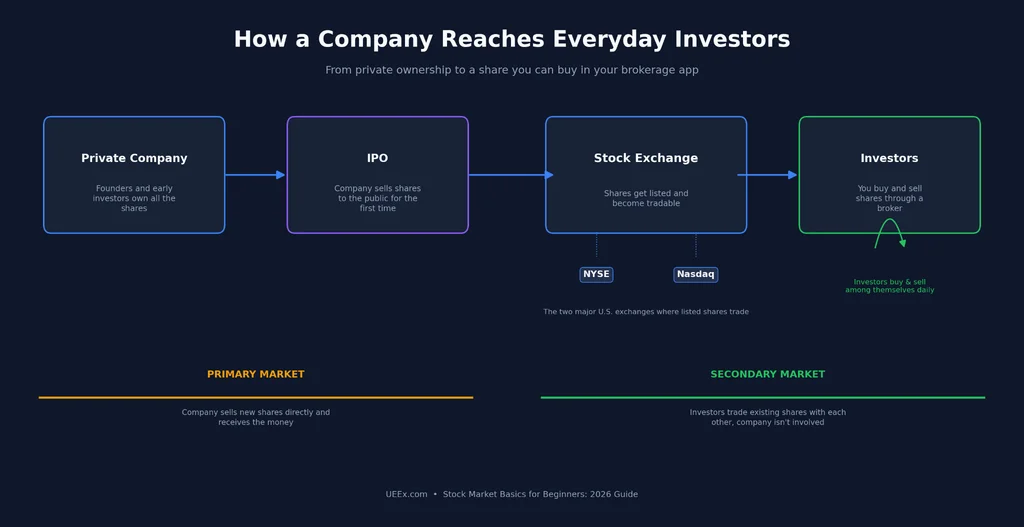
O mercado de ações é um sistema de bolsas de valores, incluindo a Bolsa de Valores de Nova York (NYSE) e a Nasdaq, onde os investidores compram e vendem ações de empresas de capital aberto. Possuir uma ação lhe dá uma pequena participação nesse negócio e, em alguns casos, uma parte de seus lucros por meio de dividendos.
Os preços das ações variam ao longo do dia, conforme os investidores reagem aos resultados das empresas, às condições econômicas, às taxas de juros e à oferta e demanda. Embora as oscilações diárias possam ser imprevisíveis, os retornos a longo prazo têm sido historicamente expressivos. Em julho de 2026, o índice S&P 500 , que acompanha 500 das principais empresas americanas, havia apresentado um retorno anualizado de 13.17% em 10 anos.
Como as bolsas de valores realmente funcionam
Você não precisa entender profundamente os mecanismos para investir bem, mas uma visão geral rápida ajuda:
Horário de Negócios O horário de funcionamento normal é das 9h30 às 16h, horário do leste dos EUA, de segunda a sexta-feira. Algumas corretoras agora oferecem negociação em horários estendidos e após o expediente, mas os preços se comportam de maneira menos previsível fora do horário comercial regular.
Os preços são definidos pela oferta e pela procura. Um número maior de compradores do que de vendedores faz com que o preço suba, enquanto um número maior de vendedores do que de compradores o faz cair.
Formadores de mercado e sistemas eletrônicos O sistema processa ordens de compra e venda em frações de segundo, razão pela qual as negociações são executadas quase instantaneamente.
As principais bolsas de valores dos EUA
Bolsa de Valores de Nova York (NYSE): Sede de muitas empresas antigas e renomadas, como Disney, JPMorgan Chase e Coca-Cola. Ainda possui um pregão físico em Manhattan.
Nasdaq: Totalmente eletrônica e voltada para a tecnologia, listando empresas como Apple, Microsoft e Amazon.
Mercados OTC: Aqui, negociam empresas menores e menos regulamentadas. Iniciantes geralmente devem evitar esse mercado até adquirirem mais experiência.
Por que tudo isso importa para você pessoalmente? Porque o mercado de ações é uma das principais maneiras pelas quais pessoas comuns constroem patrimônio a longo prazo. O dinheiro parado em uma conta corrente perde valor para a inflação todos os anos. No entanto, o dinheiro investido em uma carteira diversificada historicamente cresceu muito mais rápido do que a inflação ao longo de extensos períodos.
Os Elementos Básicos do Ações
Vamos explorar o que são ações e como ganhar dinheiro com elas.
O que é uma ação?
Uma ação representa uma pequena fração da propriedade de uma empresa. Se uma empresa tem um bilhão de ações em circulação e você possui uma ação, tecnicamente você possui um bilionésimo dessa empresa. Parece pouco, e é, mas também representa uma participação real: como acionista, você tem direito a voto em determinadas decisões da empresa e a uma parte dos lucros, caso a empresa os distribua.
Eis um exemplo concreto: a Apple tem aproximadamente 14.8 bilhões de ações em circulação, de acordo com seus registros mais recentes. Se você comprasse 10 ações a cerca de US$ 230 cada, gastaria US$ 2,300 e possuiria uma pequena, porém real, fração de uma das empresas mais valiosas do mundo.
Ações ordinárias vs. ações preferenciais
Quase tudo que um iniciante compra são ações ordinárias. Elas lhe dão direito a voto e o potencial de valorização das ações, além de dividendos, caso a empresa os pague.
Por outro lado, as ações preferenciais se comportam mais como um título de renda fixa. Geralmente pagam dividendos fixos, não conferem direito a voto e têm menor volatilidade de preço. A maioria dos iniciantes nunca precisa se preocupar com ações preferenciais.
Como as ações realmente te fazem ganhar dinheiro
Há duas maneiras:
Valorização dos preços (ganhos de capital): Você compra uma ação por US$ 100 e depois a vende por US$ 150, embolsando um lucro de US$ 50 por ação.
Dividendos: Algumas empresas pagam aos acionistas uma parte dos lucros, geralmente a cada trimestre. A Coca-Cola, por exemplo, historicamente paga dividendos com rendimento entre 2.5% e 3%.
Junte os dois e você terá o “retorno total”. Digamos que você comprou ações da Microsoft no início de 2023 por cerca de US$ 240 por ação, recebeu dividendos ao longo do tempo e as ações subiram para perto de US$ 400 no final de 2025. Seu retorno total inclui tanto a valorização da ação quanto a renda de dividendos, e é por isso que o retorno total geralmente é um indicador mais preciso do que a valorização da ação isoladamente.
Entendendo os tipos de ações e setores
Tipos de ações
Ações de crescimento: Empresas com expectativa de rápido crescimento de lucros, frequentemente reinvestindo os lucros em vez de pagar dividendos. Geralmente são mais voláteis. Pense em empresas como Nvidia ou Tesla.
Ações de valor: Empresas consolidadas negociadas a preços relativamente baixos em comparação com seus lucros. Geralmente mais estáveis. Pense em empresas como Berkshire Hathaway ou Johnson & Johnson.
Ações que pagam dividendos: Empresas consolidadas que pagam um fluxo constante de renda, geralmente na faixa de 2 a 6% ao ano. Populares entre aposentados e investidores focados em renda.
Ações de primeira linha: Grandes empresas, financeiramente sólidas e bem estabelecidas, como Apple, Microsoft ou Visa. Frequentemente, essas empresas também pagam dividendos.
11 setores do mercado de ações
O índice S&P 500 é dividido em 11 setores, de acordo com o Padrão Global de Classificação Industrial. Em 2026, o setor de Tecnologia da Informação será de longe o maior, representando aproximadamente um terço do índice, impulsionado principalmente pelo boom de investimentos em Inteligência Artificial.
Em seguida, vêm os setores de saúde, finanças e consumo discricionário, seguidos pelos setores de energia, serviços públicos, imobiliário e materiais, que representam fatias menores.
Você não precisa memorizar todos os 11. A conclusão prática é a seguinte: um ETF amplo do S&P 500 já distribui seu dinheiro por todos os setores automaticamente, proporcionalmente à ponderação da economia real. Essa diversificação inerente é um dos principais motivos pelos quais os ETFs funcionam tão bem para iniciantes.
Principais índices de mercado explicados
Você ouvirá falar constantemente sobre "o mercado", mas o mercado não é uma coisa só. Geralmente é uma abreviação para uma destas coisas:
O S&P 500: O verdadeiro índice de referência
O S&P 500 acompanha as 500 maiores empresas de capital aberto dos EUA, ponderadas por tamanho, e representa aproximadamente 80% do valor total do mercado de ações americano. É o índice com o qual a maioria dos fundos de aposentadoria e consultores financeiros se comparam, e é o índice que Warren Buffett recomenda aos investidores comuns há décadas.
Em setembro de 2026, o índice apresentava uma concentração incomum. De acordo com a S&P Dow Jones Indices , as 10 maiores empresas, lideradas por Nvidia, Apple, Microsoft, Amazon e Alphabet, representavam aproximadamente 37% a 38% do valor total do índice. Essa é a maior concentração já registrada, impulsionada principalmente pelo tamanho de um pequeno grupo de gigantes da tecnologia.
Vale a pena saber disso, porque ao comprar um ETF do S&P 500, você está obtendo uma exposição maior a algumas poucas empresas gigantes de tecnologia do que o rótulo "500 empresas" pode sugerir.
Média Industrial Dow Jones (DJIA)
O Dow Jones acompanha apenas 30 grandes empresas conhecidas, incluindo Boeing, Disney, Goldman Sachs e McDonald's. É o índice mais antigo dos EUA, datando de 1896, razão pela qual ainda recebe tanta atenção da mídia.
No entanto, como é ponderado pelo preço em vez do tamanho, e abrange apenas 30 empresas, a maioria dos profissionais o considera um retrato menos preciso do mercado em geral do que o S&P 500.
O índice Nasdaq Composite
Este índice abrange mais de 3,000 empresas listadas na bolsa Nasdaq e tem forte inclinação para o setor de tecnologia. Ele tende a superar o S&P 500 durante mercados em alta e a cair mais durante recessões, já que as ações de tecnologia são geralmente mais voláteis. O ETF QQQ acompanha um índice relacionado, o Nasdaq-100, composto pelas 100 maiores empresas não financeiras da Nasdaq.
Outros índices que vale a pena conhecer
Russel 2000: Acompanha 2,000 empresas americanas de menor porte, oferecendo uma visão sobre ações de "small-cap".
Wilshire 5000: Uma medida abrangente de praticamente todo o mercado de ações dos EUA.
Índices internacionais: O FTSE 100 (Reino Unido), o Nikkei 225 (Japão) e o Shanghai Composite (China) acompanham o desempenho das principais empresas de seus respectivos países.
Ações individuais versus ETFs: o que os iniciantes devem escolher?
Essa é a decisão mais importante quando você está começando, então vale a pena ir com calma aqui.
O que é um ETF?
Um fundo negociado em bolsa (ETF, na sigla em inglês) é uma cesta de ações negociada em bolsa, assim como uma ação individual. Ao comprar uma ação de um ETF do S&P 500, você passa a deter instantaneamente uma pequena participação em todas as 500 empresas do índice, nas mesmas proporções do próprio índice.
O ETF Vanguard S&P 500 (VOO), por exemplo, tornou-se o primeiro ETF do mundo a ultrapassar US$ 1 trilhão em ativos sob gestão em junho de 2026, de acordo com a LSEG Lipper Alpha . Sua taxa de administração é de apenas 0.03% ao ano, o que significa que você pagaria cerca de US$ 3 anualmente para cada US$ 10,000 investidos.
O iShares Core S&P 500 ETF (IVV) e o SPDR S&P 500 ETF Trust (SPY) oferecem exposição semelhante a custos comparativamente baixos.
O que são ações individuais?
Comprar ações de uma empresa específica significa possuir participações nela. Isso exige bastante pesquisa: ler demonstrações financeiras, entender o setor, acompanhar os relatórios de resultados e ficar por dentro das notícias que podem influenciar o preço. O potencial de lucro pode ser ainda maior.
As ações da Nvidia, por exemplo, subiram milhares de por cento desde 2019, com a explosão da demanda por IA. Observe que o risco de queda também pode ser total. Empresas podem falir e, quando isso acontece, os acionistas geralmente são os últimos a receber algo, se é que recebem alguma coisa.
Comparação lado a lado
Fator
ETFs
Ações individuais
Diversificação
Instantaneamente, centenas de empresas
Apenas uma empresa
Pesquisa necessária
Minimo
Significativo, contínuo
Risco de perda total
Muito baixo
Real, se a empresa falir
Custo típico
Taxa de despesas de 0.03%–0.20%
Comissão zero, sem taxas recorrentes
Destaques
A maioria dos iniciantes
Investidores experientes ou muito interessados
O Veredicto
Para cerca de 90% das pessoas que estão começando, um ETF de baixo custo do S&P 500 é a opção inicial mais inteligente. É exatamente a abordagem que Warren Buffett recomenda aos investidores comuns há anos.
"O investidor sem conhecimento prévio pode, na verdade, superar a maioria dos profissionais de investimento."
É surpreendente ouvir isso de alguém que é considerado por muitos o melhor selecionador de ações da história. O ponto dele não era que a pesquisa não importa, mas sim que comprar consistentemente um fundo de índice de baixo custo supera as tentativas da maioria das pessoas de escolher ações vencedoras.
Se você pretende adicionar ações individuais mais tarde, uma abordagem razoável é esperar até ter investido por seis meses ou mais, ter uma reserva de emergência e estar genuinamente interessado em pesquisar empresas, e não apenas em seguir tendências do momento.
Uma estrutura comum, quando se tem mais experiência, é algo como 80% em ETFs amplos e 20% em ações individuais que você pesquisou por conta própria.
Como abrir sua primeira conta de corretora
Esta seção explica como você pode abrir sua primeira conta de corretora.
Tipos de Contas
As corretoras online tradicionais (Fidelity, Charles Schwab, E*TRADE) oferecem controle total, sem valor mínimo de investimento e sem comissões na maioria das negociações de ações e ETFs. Você realiza suas próprias pesquisas e toma suas próprias decisões.
Os robo-advisors (Betterment, Wealthfront, SoFi Automated Investing) criam e gerenciam um portfólio automaticamente para você, geralmente por uma taxa anual em torno de 0.25%. Uma boa opção para quem prefere uma abordagem mais prática.
Corretoras de serviço completo (Morgan Stanley, Merrill Lynch) oferecem um consultor pessoal, mas geralmente exigem um saldo mínimo de seis dígitos e cobram 1% ou mais dos seus ativos anualmente. Normalmente não são a melhor opção para iniciantes.
Comparando corretoras populares para iniciantes (2026)
corretor
Mínimo
Negociações de ações/ETFs
Conhecido por
Fidelidade
$0
$0
Ferramentas de pesquisa robustas, serviço ao cliente de alta qualidade
Charles Schwab
$0
$0
Plataforma completa, bons recursos educacionais
Vanguarda
$0
$0
Fundos de índice de baixíssimo custo, criados para a estratégia de compra e retenção.
Robinhood
$0
$0
Aplicativo móvel simples, configuração de conta rápida.
SoFi Invest
$0
$0
Ações fracionárias, agrupadas com outros produtos da SoFi.
Como abrir sua conta, passo a passo
Escolha uma corretora: Compare preços, qualidade de aplicativos móveis e ferramentas de pesquisa.
Reúna seus documentos: Você precisará do seu número de Seguro Social, da sua carteira de motorista e dos dados da sua conta bancária.
Preencha o formulário: Prepare-se para perguntas sobre sua renda, emprego e experiência em investimentos. Isso é padrão e exigido pela regulamentação.
Financie a conta: Vincule sua conta bancária e transfira dinheiro. Transferências bancárias padrão geralmente levam de um a três dias úteis.
Verifique sua identidade: A maioria das corretoras confirma isso instantaneamente, em até 24 horas.
Comece a investir: Após o financiamento, você estará pronto para realizar sua primeira transação.
Qual tipo de conta você deve usar?
Conta de corretagem tributável: Flexível, sem limites de contribuição, mas os ganhos são tributados.
IRA tradicional: As contribuições podem ser dedutíveis do imposto de renda agora; você paga imposto quando sacar o dinheiro na aposentadoria. O limite de contribuição para 2026 é de US$ 7,500, ou US$ 8,600 se você tiver 50 anos ou mais, de acordo com o [inserir fonte de informação]. IRS.
Roth IRA: Você contribui com dólares já tributados, mas o crescimento e os saques qualificados na aposentadoria são totalmente isentos de impostos. Os limites para 2026 são os mesmos mencionados acima.
401(k): Oferecido pelo empregador, geralmente com uma contribuição equivalente. O limite de contribuição do empregado em 2026 é de US$ 24,500, de acordo com o IRS (Receita Federal dos EUA).
Como comprar sua primeira ação ou ETF
Veja como você pode comprar sua primeira ação ou ETF.
Como financiar sua conta
A maioria das pessoas vincula uma conta bancária e transfere dinheiro via ACH, o que leva de um a três dias úteis. Já as transferências eletrônicas são mais rápidas, mas geralmente custam de US$ 25 a US$ 30. Além disso, muitas corretoras agora permitem que você comece com apenas US$ 1 a US$ 50, graças às ações fracionárias.
Entendendo os Tipos de Pedidos
Ordem a mercado: Compre ou venda imediatamente ao preço atual. Ideal para ETFs e ações com alta liquidez, onde o preço praticamente não se altera entre o clique em "comprar" e a execução da ordem.
Ordem limitada: você define o preço exato que está disposto a pagar ou aceitar, e a negociação só será executada a esse preço ou a um preço melhor. Útil para ações individuais mais voláteis. Por exemplo, se a Microsoft estiver sendo negociada a US$ 450 e você definir uma ordem limitada a US$ 445, a negociação só será executada se o preço cair para US$ 445 ou menos.
Ordem stop-loss: Uma ordem que vende automaticamente se uma ação cair para um preço que você definiu. Esta é uma ferramenta mais avançada. A maioria dos iniciantes não precisa dela para ETFs de grande porte, já que geralmente a melhor estratégia é esperar a volatilidade passar.
Fazendo sua primeira negociação
Faça login no aplicativo da sua corretora.
Procure pelo código de negociação (por exemplo, “VOO” para o ETF Vanguard S&P 500).
Analise o preço atual, a taxa de despesas e o desempenho recente.
Toque em “Comprar” ou “Negociar”.
Informe o valor que deseja investir, seja em ações inteiras ou em dólares, caso seja possível investir em frações de ações.
Para iniciantes, escolha a opção “Ordem a Mercado” para maior simplicidade.
Confirme e envie. A maioria das negociações é executada em segundos.
Verifique seus ativos para confirmar se a compra foi concluída.
Depois disso, o mais importante que você pode fazer é configurar investimentos mensais automáticos e ativar o reinvestimento de dividendos, para que quaisquer dividendos que você receber sejam usados automaticamente para comprar mais ações, em vez de ficarem parados como dinheiro ocioso.
Para obter mais informações sobre como começar a investir em ETFs, nosso guia sobre os melhores ETFs para comprar agora aborda diversas opções.
Estratégias de investimento para iniciantes
As diversas estratégias de investimento para iniciantes
Custo médio em dólar: a estratégia ideal para iniciantes
A estratégia de custo médio em dólar (DCA, na sigla em inglês) consiste simplesmente em investir uma quantia fixa de dinheiro regularmente, independentemente do comportamento do mercado naquele dia. Em vez de tentar adivinhar o momento perfeito para investir, você investe de forma consistente e deixa que a média trabalhe a seu favor.
Imagine que você invista US$ 500 por mês em um ETF durante três meses. No primeiro mês, o preço da ação é de US$ 500, então você compra uma ação. No segundo mês, o preço cai para US$ 475, então seus US$ 500 compram um pouco mais. No terceiro mês, o preço sobe para US$ 525, então você compra um pouco menos. Com o tempo, isso equilibra seu custo médio e elimina completamente as incertezas.
John Bogle, fundador da Vanguard e pioneiro do investimento em índices, resumiu a questão de forma simples:
“O tempo é seu amigo; o impulso é seu inimigo.”
Tentar prever o momento certo para investir no mercado é realmente difícil, mesmo para profissionais, e perder os melhores dias do mercado ao tentar entrar e sair rapidamente pode prejudicar significativamente os retornos a longo prazo.
Investimento de compra e retenção
A filosofia é simples: comprar investimentos diversificados e de qualidade e mantê-los por anos, idealmente décadas, em vez de reagir a cada manchete.
“O pior inimigo do investidor provavelmente é ele mesmo.”
O medo e a impaciência são os principais motivadores de decisões ruins de investimento, e não informações incorretas. Investidores iniciantes costumam ter dificuldades com a estratégia de comprar e manter por alguns motivos previsíveis: vendem em pânico durante uma queda do mercado, compram qualquer ação que esteja em alta ou verificam sua carteira com tanta frequência que qualquer pequena queda parece uma crise.
A solução é quase tediosamente simples: automatize seus investimentos e verifique sua conta trimestralmente em vez de diariamente.
Alocação de ativos por idade
Uma regra prática comum para começar é calcular "110 menos a sua idade" para obter a porcentagem aproximada que você poderia ter em ações, com o restante em títulos. Assim, aos 25 anos, isso sugere cerca de 85% em ações e 15% em títulos. Aos 65 anos, algo em torno de 45% em ações e 55% em títulos.
Como as pessoas estão vivendo e trabalhando por mais tempo, alguns consultores agora usam "120 menos a sua idade", o que favorece um pouco mais as ações.
Um exemplo simplificado por faixa etária:
Décadas de 20 a 30: 85–90% ações, 10–15% títulos
40: 70–80% ações, 20–30% títulos
Décadas de 50 a 60: 55–65% ações, 35–45% títulos
65 +: 40-50% em ações, o restante em títulos e dinheiro.
Esta não é uma fórmula rígida. É um ponto de partida para ajustes com base na sua própria tolerância ao risco e nos seus objetivos.
Reequilíbrio
Uma vez por ano, verifique se sua alocação atual de ações e títulos se desviou da sua meta. Se sua meta é 80% em ações e 20% em títulos, mas um mercado de ações em alta fez com que sua alocação caísse para 85/15, considere vender um pouco de ações e aumentar sua exposição a títulos para voltar ao equilíbrio ideal. Os robôs-consultores geralmente fazem isso automaticamente.
Métricas essenciais que todo iniciante deve conhecer.
Compreender essas métricas-chave facilita sua jornada de investimento.
Capitalização de Mercado
Este é o valor total de uma empresa: preço da ação multiplicado pelo número total de ações em circulação. Empresas de grande capitalização (geralmente com valor de mercado igual ou superior a US$ 10 bilhões) tendem a ser mais estáveis. Empresas de pequena capitalização (aproximadamente entre US$ 250 milhões e US$ 2 bilhões) apresentam maior risco e maior potencial de crescimento.
Relação Preço / Lucro (P / L)
O índice P/L (Preço/Lucro) mostra quanto os investidores estão pagando por cada dólar de lucro de uma empresa. Uma ação cotada a US$ 100 com lucro anual por ação de US$ 5 tem um índice P/L de 20. Ações de empresas de tecnologia com forte potencial de crescimento geralmente são negociadas com índices P/L mais altos do que ações de empresas de valor consolidadas e estáveis, porque os investidores estão pagando mais pelo crescimento futuro esperado.
Lucro por ação (EPS)
O LPA (Lucro por Ação) mede o lucro de uma empresa dividido pelo número de ações em circulação. O aumento do LPA ao longo do tempo geralmente é um sinal positivo, já que os preços das ações tendem a acompanhar o crescimento dos lucros no longo prazo.
Dividend Yield
Este é o dividendo anual dividido pelo preço atual da ação. Uma ação cotada a US$ 60, que paga US$ 1.80 em dividendos por ano, tem um rendimento de 3%. Rendimentos excepcionalmente altos, acima de 6% ou algo próximo disso, podem, às vezes, indicar que uma empresa está passando por dificuldades financeiras, em vez de representar um bom negócio.
beta
O beta mede o quanto uma ação se move em relação ao mercado como um todo. Um beta de 1.0 significa que ela tende a se mover em linha com o mercado. Um beta acima de 1.0 significa oscilações maiores em ambas as direções; abaixo de 1.0 significa oscilações menores. Investidores iniciantes que buscam uma trajetória mais estável geralmente preferem investimentos com beta mais baixo.
Erros comuns de iniciantes a evitar
Esses são erros comuns que todo iniciante deve evitar.
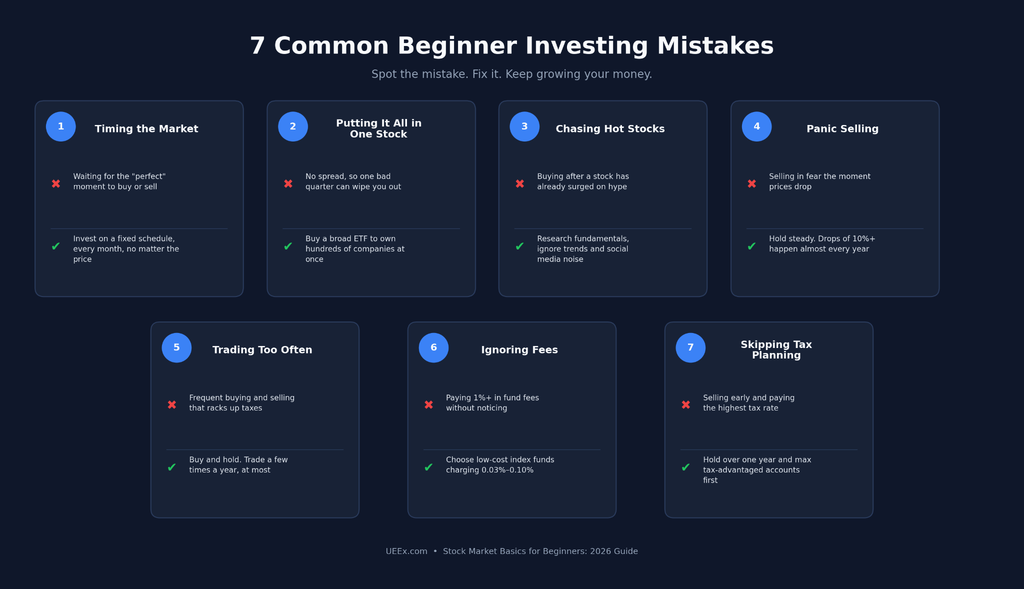
Tentando prever o mercado
Esperar o momento perfeito para comprar ou vender imediatamente antes de uma queda temida parece inteligente, mas raramente funciona, mesmo para profissionais. Uma estratégia consistente de custo médio ponderado elimina completamente essa pressão.
Não diversificar
Investir uma grande parte do seu dinheiro em uma única ação ou setor é uma das maneiras mais rápidas de assumir riscos desnecessários. Um único ETF resolve isso instantaneamente, distribuindo seu dinheiro por centenas de empresas.
Em busca de ações promissoras
Comprar algo só porque o preço subiu e todo mundo está falando disso é uma armadilha comum. Quando uma ação está em alta, grande parte do lucro fácil já passou.
Vendas por pânico durante recessões
Historicamente, os mercados caem 10% ou mais com bastante regularidade, aproximadamente a cada um ou dois anos. Vender durante uma queda significa consolidar uma perda que um investidor paciente talvez nunca chegasse a experimentar.
Negociações excessivas
Compras e vendas frequentes resultam em impostos acumulados e, muitas vezes, levam a resultados piores do que simplesmente manter as posições. A grande maioria dos traders ativos de curto prazo apresenta desempenho inferior a uma estratégia básica de compra e manutenção ao longo do tempo, de acordo com uma pesquisa resumida pela Morningstar.
Ignorando taxas
Uma taxa anual de 1% pode parecer pequena, mas, acumulada ao longo de 20 anos, pode corroer silenciosamente uma parte significativa dos seus rendimentos em comparação com um fundo que cobra 0.03%. Verifique sempre a taxa de administração de um fundo antes de investir.
Não pensar em impostos
A venda de um investimento que você manteve por menos de um ano geralmente é tributada pela sua alíquota normal de imposto de renda. Se o investimento for mantido por mais de um ano, normalmente você se qualifica para a alíquota reduzida de ganhos de capital de longo prazo. Geralmente, a estratégia mais inteligente é maximizar as contribuições para contas com vantagens fiscais, como um plano 401(k) ou IRA, antes de investir em uma conta tributável.
Gestão de Riscos e Proteção de Portfólio
Eis como gerenciar riscos e proteger seu portfólio.
Conheça a sua tolerância ao risco
Pergunte a si mesmo honestamente: se sua carteira de investimentos caísse 30% em poucos meses, você venderia tudo, manteria seus investimentos ou veria isso como uma oportunidade de compra? Sua resposta, combinada com seu horizonte de tempo e a estabilidade de sua renda, deve definir a proporção da sua carteira composta por ações e ativos mais seguros, como títulos ou dinheiro.
Primeiro, construa seu fundo de emergência.
Antes de investir um centavo no mercado de ações, a maioria dos planejadores financeiros recomenda reservar o equivalente a três a seis meses de despesas em uma conta poupança de alto rendimento. Oscilações no mercado e perdas de emprego costumam ocorrer juntas, como aconteceu em 2008 e 2020, portanto, ter dinheiro disponível significa que você nunca será forçado a vender investimentos em um momento ruim para cobrir uma emergência.
Uma sequência razoável seria a seguinte: crie uma pequena reserva de emergência inicial, quite quaisquer dívidas com juros altos, aproveite ao máximo a contribuição da empresa para o seu plano 401(k), termine de acumular sua reserva de emergência equivalente a 3 a 6 meses de despesas e, em seguida, comece a investir o máximo permitido em um IRA e a investir além de suas contas de aposentadoria.
Dimensionamento de posição
Uma diretriz comum é evitar investir mais de 5% do seu portfólio em uma única ação. Isso não se aplica a ETFs amplos, já que um fundo como o VOO já é diversificado em 500 empresas por natureza.
Um exemplo simples de uma carteira inicial diversificada de US$ 10,000 poderia ser:
70% em um ETF de ações americanas de amplo espectro (como o VOO)
10% em um ETF de ações internacionais
10% em um ETF de renda fixa
10% divididos entre as ações individuais que você pesquisou.
Investimentos com vantagens fiscais para iniciantes
Planos 401 (k)
Um plano 401(k) é uma conta de aposentadoria patrocinada pelo empregador. Para 2026, os funcionários podem contribuir com até US$ 24,500, ou até US$ 32,500 se tiverem 50 anos ou mais, de acordo com o IRS (Receita Federal dos EUA).
Se o seu empregador oferece um plano de previdência complementar, digamos, com uma contrapartida de 50% da sua contribuição até 6% do seu salário, isso é dinheiro grátis. Contribua sempre pelo menos o suficiente para receber a contrapartida total antes de investir em qualquer outro lugar.
IRA tradicional vs. IRA Roth
Característica
IRA tradicional
Roth IRA
Limite de Contribuição
US$ 7,500 em 2026 (US$ 8,600 para pessoas com 50 anos ou mais)
US$ 7,500 em 2026 (US$ 8,600 para pessoas com 50 anos ou mais)
Benefício Fiscal
As contribuições podem ser dedutíveis do imposto
As contribuições são feitas com a renda após impostos.
Crescimento
Imposto diferido
Livre de impostos
Retirada qualificada
Tributado como renda ordinária
Livre de impostos
Limites de Renda
A dedução pode ser reduzida gradualmente com base na renda e na cobertura do plano de saúde oferecido pelo empregador.
A contribuição é reduzida gradualmente para rendimentos entre US$ 153,000 e US$ 168,000 para contribuintes solteiros e entre US$ 242,000 e US$ 252,000 para casais que declaram em conjunto.
Mais Adequada Para
Pessoas que desejam uma possível dedução fiscal agora e esperam uma alíquota de imposto menor na aposentadoria.
Pessoas que preveem impostos mais altos no futuro e desejam saques qualificados isentos de impostos.
Para investidores mais jovens, em especial, um Roth IRA pode ser uma opção vantajosa, pois décadas de crescimento do investimento resultam em isenção total de impostos na aposentadoria. Dito isso, a situação tributária de cada pessoa é diferente, portanto, vale a pena avaliar sua própria renda e a faixa de renda esperada para a aposentadoria, ou consultar um profissional da área tributária, antes de decidir qual conta é a mais adequada para você.
HSA: A Vantagem Tripla de Impostos Esquecida
Uma Conta Poupança Saúde oferece uma combinação rara: contribuições dedutíveis de impostos, crescimento livre de impostos e saques isentos de impostos para despesas médicas qualificadas. Para 2026, os limites de contribuição são de US$ 4,400 para indivíduos e US$ 8,300 para famílias.
Após os 65 anos, você pode sacar fundos para qualquer finalidade sem penalidades, sendo tributados como um IRA tradicional. Alguns investidores optam por pagar despesas médicas do próprio bolso e deixar o saldo da sua HSA (Conta Poupança Saúde) crescer, tratando-a como uma conta de aposentadoria adicional.
Esta seção aborda quando e como vender suas ações.
Bons motivos para vender
Você atingiu uma meta financeira específica, como o valor da entrada para a compra de uma casa.
Seu portfólio se desviou da alocação alvo e precisa ser rebalanceado.
Os fundamentos de uma empresa deterioraram-se de fato: queda consistente na participação de mercado, declínio nos lucros ao longo de vários trimestres ou um problema grave de governança.
Maus motivos para vender
O preço caiu, e nada mudou nos fundamentos da empresa.
O preço disparou e você fica tentado a "garantir os lucros" sem um plano concreto para o dinheiro.
Você está com medo por causa de uma manchete alarmante ou de uma queda generalizada no mercado.
Regra de retenção de um ano
Manter um investimento por mais de um ano antes de vendê-lo geralmente lhe dá direito à alíquota mais baixa de imposto sobre ganhos de capital de longo prazo, em vez da alíquota mais alta de curto prazo, que é tributada como renda ordinária.
Em caso de ganho significativo, essa diferença pode facilmente valer mais de mil dólares, dependendo da sua faixa de imposto de renda. A menos que você tenha uma emergência real, geralmente vale a pena marcar no calendário e esperar mais de um ano.
Tendências de mercado para 2026 que valem a pena acompanhar
Estas são as tendências atuais do mercado às quais os investidores devem estar atentos.
O boom de investimentos em IA
Os gastos com chips e data centers relacionados à IA tornaram-se uma das maiores forças a moldar o mercado, com a Nvidia sozinha se tornando uma das maiores participações no S&P 500. Um ETF de índice amplo oferece exposição automática a essa tendência sem a necessidade de investir em uma única empresa.
Ações fracionárias e comissões zero
Essas duas mudanças remodelaram silenciosamente quem pode investir. Você não precisa mais de milhares de dólares para comprar uma ação de uma empresa como a Amazon; muitas corretoras agora permitem que você invista um valor específico em dólares, comprando uma fração de uma ação.
Concentração elevada do mercado americano
Considerando que as 10 maiores empresas do S&P 500 representam aproximadamente 37 a 38% do índice, alguns consultores, incluindo estrategistas de empresas como a Vanguard, têm apontado que a diversificação internacional pode ser uma opção interessante para investidores que desejam reduzir a dependência de um pequeno grupo de gigantes da tecnologia dos EUA.
Investimento sustentável e ESG
Fundos que avaliam fatores ambientais, sociais e de governança (ESG) continuam a atrair ativos significativos globalmente. O desempenho geralmente acompanha o mercado em geral, embora as preocupações com o "greenwashing" permaneçam uma crítica legítima que vale a pena pesquisar antes de escolher um fundo com o selo ESG.
Recursos e seu plano de ação para investir em ações
Utilize esses planos para criar uma jornada de investimento lucrativa.
Semana 1: Abra uma conta de corretora com uma empresa como a Fidelity, Schwab ou Vanguard. Vincule sua conta bancária e transfira seus primeiros US$ 50 a US$ 1,000.
Semana 2: Compre suas primeiras ações de um ETF amplo do S&P 500. Configure contribuições mensais automáticas e ative o reinvestimento de dividendos.
Meses 2 a 3: Aprenda como funcionam as ponderações setoriais. Comece pesquisando algumas empresas individualmente, sem comprar ações ainda. Considere ler um livro como "The Little Book of Common Sense Investing" de John Bogle.
Meses 4 a 6: Se você se sentir confortável, considere adicionar uma pequena alocação em ETFs internacionais. Se você tiver interesse genuíno em uma empresa específica, pode adicionar uma ou duas ações individuais, mantendo-as em uma pequena parcela do seu portfólio geral.
Primeiro ano: Construa sua reserva de emergência para cobrir de três a seis meses de despesas. Confirme se você está recebendo a contribuição máxima da empresa para o seu plano 401(k). Abra uma conta Roth IRA, se você for elegível.
Depois de dominar os conceitos básicos, vale a pena aprender a ler as demonstrações financeiras reais de uma empresa antes de comprar ações individuais.
Nada disso exige que você se torne um especialista em mercado financeiro. Exige apenas que você abra uma conta, compre algo diversificado e de baixo custo, faça aportes regulares e resista à tentação de mexer no dinheiro sempre que as notícias ficarem bombásticas.
O mercado de ações não é um esquema para enriquecimento rápido. É uma ferramenta de construção de patrimônio a longo prazo que recompensa paciência, disciplina e consistência. Em 2026, cerca de 58% dos americanos relataram possuir ações, o que demonstra o quanto o investimento se tornou parte das finanças das famílias.
Para iniciantes, as principais lições são simples: historicamente, o S&P 500 proporcionou retornos totais anualizados de aproximadamente 10% em longos períodos, embora os valores possam variar bastante em cada ano.
Em vez de tentar prever todos os movimentos do mercado, concentre-se em manter seus investimentos, utilizando ETFs de índices diversificados, investindo de forma consistente por meio da estratégia de custo médio em dólar e mantendo uma perspectiva de longo prazo.
Contas com vantagens fiscais, como os planos 401(k) e IRAs, podem impulsionar ainda mais o poder dos juros compostos. O objetivo não é superar o mercado todos os anos, mas sim dar ao seu dinheiro tempo suficiente para crescer.
Junte-se à UEEx
Experimente a plataforma líder mundial em gestão de patrimônio digital
Quanto dinheiro preciso para começar a investir em ações?
Graças às ações fracionárias, muitas corretoras agora permitem que você comece a investir com apenas US$ 1 a US$ 50. Não há regra que exija um valor inicial alto. O que importa muito mais do que o valor inicial é começar com consistência e manter o investimento ao longo do tempo.
Qual a diferença entre ações e ETFs?
Uma ação representa a propriedade de uma única empresa. Um ETF é uma cesta de várias ações agrupadas em um único fundo que é negociado como uma única ação. Comprar um ETF diversifica instantaneamente seu dinheiro em todas as empresas que o compõem, enquanto comprar uma ação individual vincula seu retorno a apenas uma empresa.
Qual corretora devo escolher como iniciante?
Fidelity, Charles Schwab e Vanguard são amplamente consideradas ótimas opções para iniciantes, graças aos valores mínimos de abertura de conta zero, negociações de ações e ETFs sem custo adicional e excelentes recursos educacionais. A melhor escolha geralmente se resume a qual aplicativo e ferramentas de pesquisa você considera mais fáceis de usar.
Devo investir em ações individuais ou em ETFs?
Para a maioria dos iniciantes, um ETF do S&P 500 de baixo custo é o melhor ponto de partida, pois oferece diversificação instantânea e exige muito menos pesquisa contínua. Ações individuais podem fazer sentido como uma parte menor da sua carteira quando você tiver mais experiência, uma reserva de emergência e um interesse genuíno em pesquisar empresas específicas.
Aviso : Este artigo tem caráter meramente informativo e não deve ser considerado como aconselhamento de investimento ou negociação. Nada aqui contido deve ser interpretado como aconselhamento financeiro, jurídico ou tributário. Negociar ou investir em criptomoedas acarreta um risco considerável de perda financeira. Sempre realize uma pesquisa completa antes de tomar qualquer decisão de investimento ou negociação.
Negocie com comprovante de reservas.
A UEEx publica auditorias mensais e verificações de terceiros em todos os mercados em que está cotada.
Análises de mercado, estratégias de negociação, insights sobre futuros e alertas de segurança entregues semanalmente. Lido por mais de 10,000 traders de criptomoedas.