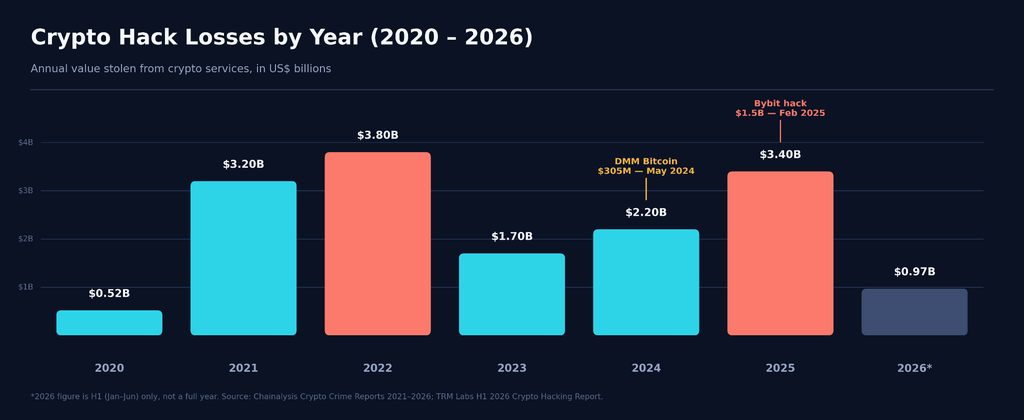
As corretoras de criptomoedas perderam mais dinheiro para hackers em 2025 do que o PIB total de alguns países pequenos. Um único ataque à Bybit eliminou US$ 1.46 bilhão em poucas horas. E, no entanto, a maioria das pessoas que possuem criptomoedas hoje não tem nenhum seguro caso algo semelhante aconteça com elas.
Este guia apresenta os melhores provedores de seguro para criptomoedas de 2026, o que eles realmente cobrem, quanto custam e como escolher um que se encaixe na sua situação. Analisamos limites de cobertura, histórico de sinistros, situação regulatória e avaliações de usuários reais para criar esta lista.
Se você é um investidor individual, um trader de DeFi ou uma empresa que opera com custódia, encontrará aqui o que precisa.
Junte-se à UEEx
Experimente a plataforma líder mundial em gestão de patrimônio digital
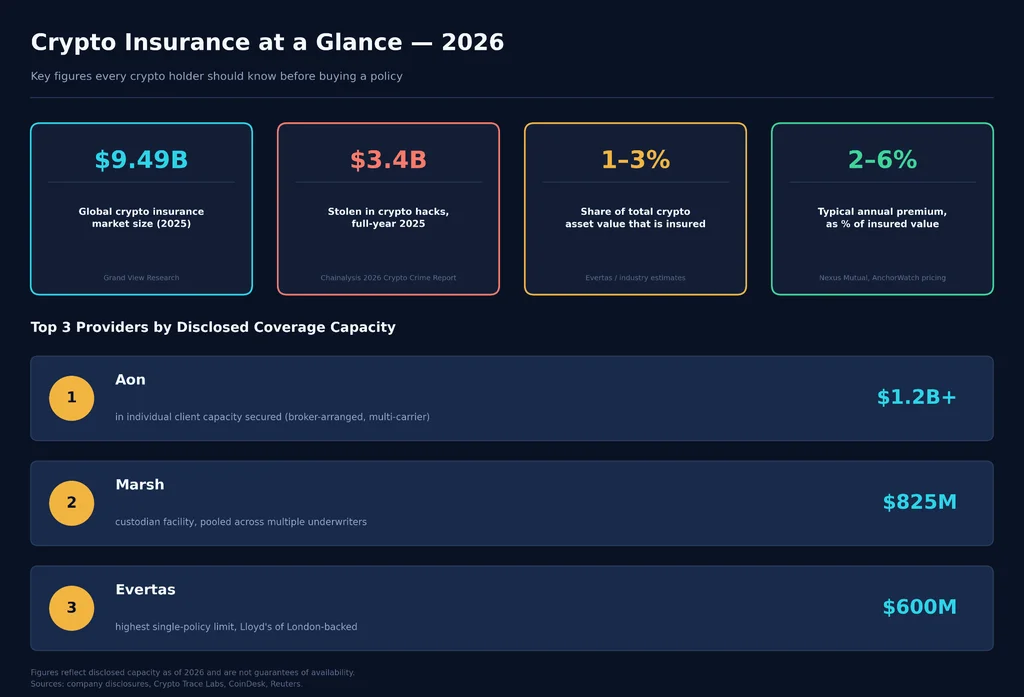
Atualmente, apenas uma pequena parcela dos ativos em criptomoedas está segurada. A maioria das estimativas aponta que a parcela segurada do mercado total varia entre 1% e 3%, o que representa uma enorme lacuna de proteção.
Evertas e Canopius lideram a cobertura tradicional para grandes instituições, enquanto Nexus Mutual e InsurAce lideram a cobertura descentralizada para usuários de DeFi.
Nenhuma apólice de seguro para criptomoedas cobre perdas de mercado. A cobertura só entra em vigor em casos de roubo, ataques cibernéticos, falha de custódia ou exploração de contratos específicos, portanto, leia as exclusões antes de comprar.
O que é seguro de criptomoedas?
O seguro de criptomoedas protege os detentores de ativos digitais contra perdas decorrentes de ataques cibernéticos, roubo de carteiras, falhas em corretoras e exploração de contratos inteligentes. Provedores tradicionais, como Evertas e Canopius, contam com o respaldo de mercados de seguros consolidados, como o Lloyd's de Londres. Opções descentralizadas, como a Nexus Mutual, utilizam fundos de investimento coletivo na blockchain em vez de uma seguradora tradicional. De qualquer forma, a cobertura não se estende a quedas de preço. O pagamento só ocorre quando suas criptomoedas são roubadas, perdidas ou se tornam inacessíveis sem culpa sua.
Eis o ponto que a maioria das pessoas não percebe: o seguro de criptomoedas não é um produto único. É um conjunto de coberturas específicas e restritas, e cada uma protege contra um risco diferente.
Principais tipos de cobertura disponíveis
Seguro de custódia (protege ativos mantidos por um custodiante ou bolsa de valores)
Seguro para contratos inteligentes (protege contra explorações no código do protocolo DeFi)
Seguro de câmbio ou contra crimes (protege contra hackers e roubo interno)
Cobertura de seguro para diretores e executivos (D&O) da liderança de empresas de criptomoedas
Seguro de responsabilidade cibernética para violações de dados e falhas operacionais.
Um exemplo real torna isso mais claro. Quando a Bybit perdeu cerca de US$ 1.46 bilhão em fevereiro de 2025, nenhuma apólice individual teria sido capaz de cobrir uma perda desse tamanho. Mesmo a Evertas, que agora oferece até US$ 600 milhões por apólice, precisaria de vários consórcios atuando em conjunto para chegar perto. Essa lacuna é exatamente o motivo pelo qual o mercado está correndo para criar produtos de cobertura maiores e mais inteligentes em 2026.
Tipos de provedores de seguros de criptomoedas
Aqui estão os diferentes tipos de seguradoras.
Seguro Tradicional
As seguradoras tradicionais, como a Evertas e a Canopius, trabalham por meio de subscritores licenciados (um subscritor avalia e mensura o risco financeiro), geralmente com o respaldo de sindicatos da Lloyd's de Londres. Elas oferecem os maiores limites de cobertura do setor, às vezes na casa das centenas de milhões de dólares por apólice, e contam com o reconhecimento regulatório necessário para as instituições. A contrapartida é um processo de subscrição e de sinistros mais lento e burocrático.
Seguro Descentralizado
Plataformas como Nexus Mutual e InsurAce funcionam com contratos inteligentes . Os membros reúnem capital, votam em sinistros e tudo é visível na blockchain. Os prêmios tendem a ser menores do que os de apólices tradicionais e os pagamentos de sinistros podem ser feitos em dias, em vez de meses. A desvantagem é que a cobertura se limita a riscos inerentes ao universo das criptomoedas, principalmente falhas em contratos inteligentes, e os fundos de capital são muito menores do que os oferecidos por seguradoras tradicionais.
Modelos Híbridos
Coincover e AnchorWatch combinam o suporte tradicional de seguros com tecnologia específica para criptomoedas, como ferramentas de recuperação de chaves e infraestrutura de custódia. Esses provedores se concentram principalmente em prevenir perdas antes que elas aconteçam, e não apenas em pagar indenizações depois do ocorrido.
Cobertura Especializada
Alguns riscos exigem uma ferramenta mais específica. A Munich Re criou um produto dedicado para reduzir o risco de staking. Outros produtos de nicho abrangem NFTs ou usam gatilhos paramétricos, o que significa que o pagamento ocorre automaticamente assim que um evento definido na blockchain acontece; nenhum analista de sinistros é necessário.
Formato
Apoiar
Limite típico
Velocidade de reclamações
Melhor ajuste
Tradicional
Sindicatos da Lloyd's, resseguradoras
Até US$ 600 milhões ou mais por apólice.
Semanas a meses
Bolsas de valores, custodiantes, grandes instituições
Descentralizada
Fundos de capital dos membros
Dezenas de milhões por protocolo
dias
Usuários DeFi, tesourarias do protocolo
Híbrido
Plataformas tecnológicas apoiadas por seguradoras
Varia de acordo com o nível
Dias a semanas
Varejistas, fornecedores de carteiras digitais
Soluções Especializadas de
Resseguradoras, MGAs
Molduras por Medida
semanas
Investidores, mineradores, detentores de NFTs
Por que o seguro de criptomoedas é importante em 2026
Aqui estão os motivos pelos quais o seguro de criptomoedas é importante:
O problema dos ataques cibernéticos não está diminuindo.
Em 2025, hackers roubaram cerca de US$ 2.87 bilhões em quase 150 incidentes separados , de acordo com a TRM Labs, sendo que a invasão da Bybit em fevereiro foi responsável por 51% desse total. O grupo norte-coreano Lazarus, acusado pelo roubo da Bybit, desviou mais de US$ 2 bilhões em criptomoedas ao longo de 2025 , seu ano de maior sucesso até o momento, principalmente para financiar programas de armamento.
Ao mesmo tempo, as taxas de recuperação permanecem baixas. A maior parte das criptomoedas roubadas nunca é devolvida às vítimas, que é exatamente a lacuna que o seguro visa preencher.
Órgãos reguladores pressionam os prestadores de serviços a obterem seguro.
Nos termos do Regulamento da UE sobre os Mercados de Criptoativos (MiCA), o Artigo 67 exige que os prestadores de serviços de criptoativos mantenham salvaguardas prudenciais equivalentes ao valor mais elevado entre um requisito mínimo de capital ou um quarto das despesas fixas do ano anterior.
Os provedores podem cumprir essa exigência por meio de capital próprio, uma apólice de seguro que cubra os territórios da UE ou uma garantia equivalente. Isso impulsionou uma onda de seguradoras europeias a desenvolver produtos de criptomoedas alinhados ao MiCA.
O mercado está crescendo rapidamente.
O mercado global de seguros de criptomoedas foi avaliado em aproximadamente US$ 9.49 bilhões em 2025 e a projeção é de que alcance quase US$ 192.72 bilhões até 2033, impulsionado pelo aumento da custódia institucional, pelo crescimento das finanças descentralizadas (DeFi) e pelo endurecimento das regulamentações.
“A infraestrutura digital tornou-se uma das classes de ativos mais importantes e que mais exigem capital na economia global.” — disse Joe Peiser, CEO da Risk Capital na Aon, ao descrever como a demanda por cobertura especializada em larga escala continua crescendo nos mercados digitais.
Melhores provedores de seguro de criptomoedas em 2026: comparação completa
Tabela de comparação
Provedor
Formato
Cobertura máxima
Apoiar
Mais Adequada Para
Evertas
Tradicional
Até US$ 600 milhões por apólice.
Lloyd's de Londres (Arch e outros)
Grandes bolsas de valores, custodiantes, mineradores
Nexo Mútuo
Descentralizada
Varia conforme a capa, fundo de membros.
Capital de membros on-chain
Usuários DeFi, tesourarias do protocolo
Canopius
Tradicional
Até US$ 130 milhões por linha, capacidade global recorde.
Lloyd's Syndicate 4444
Custodiantes institucionais, bolsas de valores
Capa de moeda
Híbrido
Protege mais de 15,000 carteiras e mais de US$ 300 milhões em ativos.
Lloyd's (Atrium, TMK, Markel)
Carteiras de varejo e corretoras que precisam de ferramentas de recuperação
Munich Re
Tradicional/Especializado
Limites institucionais personalizados
Resseguro da Munich Re
Operadores de staking, protocolos DeFi
SEGURANÇA
Descentralizada
Mais de US$ 20 milhões por protocolo, mais de 140 protocolos abrangidos.
Capital comunitário, multicadeia
Usuários DeFi multichain
Lloyd's de Londres
Mercado tradicional
Dinâmico, escalável com o sindicato
Mercado com mais de 300 anos
Suporte para a maioria dos outros fornecedores nesta lista
Aon
corretor
Mais de US$ 1.2 bilhão em capacidade individual de clientes garantida.
Múltiplas resseguradoras e sindicatos da Lloyd's
Instituições que necessitam de cobertura personalizada organizada por corretora.
Pântano
corretor
Instalações de até US$ 825 milhões para custodiantes
Várias seguradoras
Grandes custodiantes e instituições financeiras
ÂncoraWatch
Híbrido
Até US$ 500 milhões por cliente
Lloyd's de Londres (Arch Insurance)
Detentores de Bitcoin individuais e empresariais
A seguir, apresentamos uma análise detalhada dos nossos 10 principais fornecedores de seguros de criptomoedas.
1. Evertas
Fonte: evertas.com
Tipo: Tradicional, com garantia da Lloyd's de Londres
Cobertura máxima: até US$ 600 milhões por apólice.
A Evertas se autodenomina a primeira empresa do mundo criada exclusivamente para seguros de criptomoedas, e essa afirmação se confirma. Ela é uma coverholder da Lloyd's de Londres, o que significa que pode subscrever apólices garantidas por sindicatos da Lloyd's, como a Arch, com classificação A+ (Superior) em muitos de seus produtos. Seus limites por apólice cresceram enormemente desde 2023, quando o teto era de apenas US$ 5 milhões.
Vantagens:
Limites por apólice mais altos divulgados publicamente no mercado de seguros de criptomoedas.
Subscritores com conhecimento técnico profundo e específico em criptomoedas, não generalistas.
Abrange uma ampla gama de ativos: custódia, equipamentos de mineração e seguro de responsabilidade civil para diretores e administradores (D&O).
Desvantagens:
Projetado para instituições, não para varejistas individuais.
Preços personalizados significam que você não receberá um orçamento instantâneo online.
A análise de risco pode demorar mais do que as alternativas descentralizadas.
Ideal para: Bolsas de valores e custodiantes que gerenciam grandes carteiras de ativos e precisam dos limites mais altos disponíveis por incidente.
2. Nexo Mútuo
Fonte : nexusmutual.io
Tipo: Fundo mútuo descentralizado, construído na Ethereum
Cobertura: Apoiada por um fundo de capital próprio, pertencente aos seus membros, a seguradora já cobriu mais de US$ 7 bilhões em valor desde 2019, em mais de 13,000 apólices oferecidas.
A Nexus Mutual foi pioneira em fundos de criptomoedas descentralizados em 2019 e continua sendo a principal empresa nesse nicho. Os membros depositam ETH, USDC ou cbBTC para gerar tokens NXM, que representam uma participação no fundo de capital compartilhado.
Esse conjunto de recursos serve então como proteção contra explorações de contratos inteligentes, falhas de custódia, punições severas e desvinculação de stablecoins.
Hugh Karp, fundador da Nexus Mutual, foi direto sobre a dimensão do problema, afirmando ao CoinDesk que "menos de 2% do TVL (Valor Total Percentual) do DeFi está coberto ou segurado" atualmente, e classificando essa lacuna como uma das maiores barreiras para a adoção generalizada do DeFi.
Vantagens:
Histórico mais longo de qualquer provedor de cobertura cripto descentralizado
Histórico de sinistros e fundo de capital totalmente transparentes, tudo on-chain.
Processo de sinistros mais rápido do que a maioria das seguradoras tradicionais.
Desvantagens:
É necessário KYC para adesão completa (embora compras de capas NXM embaladas possam pular esta etapa).
Os limites de cobertura são muito menores do que os que as operadoras tradicionais podem oferecer.
A Cover é legalmente um produto mútuo discricionário, não um contrato de seguro regulamentado.
Ideal para: Usuários nativos de DeFi que desejam proteção transparente e governada pela comunidade contra riscos em nível de protocolo.
3. Canópio
Fonte : canopius.com
Tipo: Tradicional, Lloyd's Syndicate 4444
Cobertura: Linhas individuais com valores superiores a US$ 130 milhões, com capacidade global contratada recorde.
A Canopius construiu uma das maiores presenças globais em seguros de custódia de ativos digitais, com operações de subscrição que abrangem o Reino Unido, os EUA, as Bermudas, Singapura e Hong Kong.
Foi a primeira seguradora a lançar um produto de custódia de ativos digitais na plataforma Lloyd's Asia e, recentemente, expandiu suas operações para Hong Kong por meio de uma parceria com a MGA Qubit.
Vantagens:
Ampla presença geográfica com agentes locais em diversas regiões.
A cobertura abrange custódia, ataques cibernéticos e transações fraudulentas em uma única linha de produtos.
Histórico comprovado de novas parcerias institucionais ao longo de 2025 e 2026.
Desvantagens:
Focado quase que exclusivamente em clientes institucionais, não em indivíduos.
Os termos e preços exigem a intervenção de um corretor, não sendo possível realizar o serviço por conta própria.
Os detalhes da cobertura variam bastante conforme a região e o titular da cobertura.
Ideal para: Bolsas de valores e custodiantes que operam em múltiplas jurisdições e precisam de cobertura em conformidade com as normas.
4. Capa para Moedas
Fonte : coincover.com
Tipo: Híbrido, com proteção e recuperação garantidas pela Lloyd's.
Cobertura: Protege mais de US$ 300 milhões em criptomoedas em mais de 15,000 carteiras.
A Coincover, fundada em Cardiff em 2018, combina seguros com tecnologia de segurança. Suas apólices são subscritas por meio de sindicatos da Lloyd's, incluindo Atrium, TMK e Markel. A linha de produtos se divide em Coincover Protect, que analisa transações e sinaliza atividades suspeitas, e Coincover Recover, que lida com backup de chaves criptografadas e recuperação de desastres.
Vantagens:
Combina prevenção ativa contra roubo com uma verdadeira garantia de seguro.
Infraestrutura robusta de recuperação para chaves privadas perdidas, uma lacuna que a maioria dos concorrentes não preenche.
Trabalha com mais de 550 empresas e protege dezenas de milhões de carteiras digitais em todo o mundo.
Desvantagens:
O valor total segurado é modesto em comparação com a Evertas ou a Canopius.
As melhores funcionalidades são voltadas para empresas e são menos úteis para pequenos comerciantes.
Para a maioria dos produtos, é necessário um orçamento personalizado.
Ideal para: Corretoras e provedores de carteiras digitais que desejam ferramentas de recuperação integradas ao seu seguro.
A Munich Re, uma das maiores resseguradoras do mundo, desenvolveu uma linha de produtos verdadeiramente especializada em criptomoedas: uma Apólice Abrangente de Seguro contra Crimes contra Ativos Digitais, um Seguro contra Riscos de Contratos Inteligentes e um Seguro contra Riscos de Staking voltado especificamente para eventos de slashing em redes de prova de participação (proof-of-stake) como o Ethereum. Sua parceria de 2023 com a Bolsa de Valores de Stuttgart Digital foi uma das primeiras ofertas institucionais de staking totalmente seguradas na Europa.
Vantagens:
Uma das únicas grandes resseguradoras que oferece cobertura dedicada a cortes de madeira.
Apoiada por um dos maiores balanços patrimoniais do setor de seguros global.
Abrange passivos de ativos digitais, tanto de custódia quanto de não custódia.
Desvantagens:
Os produtos são direcionados diretamente a instituições e plataformas, não a indivíduos.
Não existe uma ferramenta pública de autoatendimento para cotação.
Os termos de cobertura variam significativamente de acordo com o parceiro e a jurisdição.
Ideal para: provedores de staking e plataformas DeFi institucionais que precisam de proteção específica contra penalidades.
6. Seguro
Fonte : Imagens do Google
Tipo: Protocolo descentralizado de múltiplas cadeias
Cobertura: Mais de 140 protocolos em mais de 20 cadeias.
A InsurAce foi lançada em 2020 com um modelo de precificação baseado em portfólio, projetado para reduzir os prêmios ao distribuir o risco por vários protocolos simultaneamente.
Agora, abrange explorações de contratos inteligentes, desvinculação de stablecoins e risco de custódia em diversas blockchains, incluindo Ethereum, BNB Chain, Polygon e Avalanche. Seu maior teste no mundo real ocorreu durante o colapso da Terra em 2022, quando pagou aproximadamente US$ 12 milhões em indenizações relacionadas à desvinculação do UST.
Vantagens:
Cobertura multicadeia mais ampla entre os provedores descentralizados.
A precificação baseada em portfólio tende a ser mais barata do que as coberturas de protocolo único.
Possui um histórico comprovado de pagamento de sinistros durante eventos importantes de mercado.
Desvantagens:
Capital disponível menor do que o das seguradoras tradicionais, o que limita o valor dos pagamentos.
A governança e as decisões sobre reclamações são orientadas pela comunidade, o que pode ser mais lento em casos contestados.
A cobertura não pode ser modificada após a compra, apenas cancelada para reembolso parcial.
Ideal para: Usuários de DeFi multichain que desejam uma única política que abranja vários protocolos simultaneamente.
Cobertura: Apoia a maioria das principais seguradoras tradicionais de criptomoedas desta lista.
A Lloyd's não é uma seguradora individual. É um mercado onde consórcios como Arch, Atrium, Beazley e Canopius subscrevem riscos relacionados a criptomoedas. A Lloyd's foi a primeira grande instituição de seguros a oferecer cobertura para criptomoedas, a partir de 2019, e continua sendo a base de empresas como Evertas, Coincover, Canopius e AnchorWatch. Suas apólices possuem uma sólida classificação de segurança financeira da AM Best e da Standard & Poor's (agências de classificação de risco de crédito de renome).
Vantagens:
Apoia as políticas de criptomoedas com a melhor classificação disponível em qualquer lugar.
Séculos de histórico de pagamento de sinistros e solidez financeira
Ampla presença global através de sua rede de detentores de cobertura.
Desvantagens:
Normalmente, não é possível comprar diretamente da Lloyd's, apenas por meio de um intermediário ou corretora.
Os termos variam muito dependendo do sindicato que está subscrevendo sua apólice específica.
Não foi desenvolvido para investidores individuais sem relacionamento com uma corretora.
Ideal para: Qualquer pessoa que esteja comparando fornecedores e queira verificar se a garantia subjacente de uma apólice é confiável.
8. Aon
Fonte : aon.com
Tipo: Corretora de seguros global
Cobertura: Mais de US$ 1.2 bilhão em capacidade individual garantida para cada cliente.
A Aon não é uma seguradora. É uma corretora que reúne coberturas de várias seguradoras em nome de um cliente, e sua área de Ativos Digitais e Blockchain está ativa desde as primeiras apólices de seguro contra crimes com criptomoedas.
Em 2025, a Aon intermediou um seguro de US$ 120 milhões contra crimes e proteção de valores mobiliários para a Custody Trust Company da Crypto.com, contratado por meio da Lloyd's. A Aon também começou a testar pagamentos premium baseados em stablecoins com clientes como Coinbase e Paxos.
Vantagens:
Acesso a uma ampla rede de seguradoras, sem ficar restrito a uma única operadora.
Ampla experiência em negociação de grandes programas institucionais personalizados.
Pioneira em inovações como pagamento de prêmios on-chain
Desvantagens:
Como não somos uma seguradora direta, os preços e as condições dependem das seguradoras com as quais a Aon consegue entrar em contato para você.
Projetado para grandes clientes, não para segurados individuais.
Requer relacionamento e negociação diretos, não um processo de cotação e compra.
Ideal para: Grandes bolsas de valores e custodiantes que precisam de um corretor para montar um programa de seguros personalizado e com múltiplas seguradoras.
9. Pântano
Fonte: marsh.com
Tipo: Corretora de seguros global
Cobertura: Plataforma que oferece até US$ 825 milhões em capacidade para custodiantes de ativos digitais.
A Marsh, uma das maiores corretoras de seguros do mundo, construiu uma instalação dedicada que pode fornecer até US$ 825 milhões em capacidade de seguro para custodiantes de ativos digitais, recorrendo a várias seguradoras simultaneamente. Esse tipo de capacidade combinada é exatamente o que os grandes custodiantes precisam, já que nenhum sindicato da Lloyd's sozinho consegue cobrir perdas da magnitude de um ataque hacker como o da Bybit.
Vantagens:
Entre as maiores instalações de capacidade agregada no mercado de seguros de criptomoedas.
Relações sólidas com seguradoras tradicionais que estão entrando no espaço das criptomoedas.
Ampla experiência na estruturação de grandes programas institucionais com múltiplas camadas.
Desvantagens:
Destinado a grandes custodiantes e instituições financeiras, não a indivíduos ou pequenas empresas.
Requer negociação com um corretor, em vez de uma cotação por conta própria.
Os termos da seguradora subjacente variam dependendo de como o programa é estruturado.
Ideal para: Custodiantes e instituições financeiras que necessitam de limites de cobertura muito amplos e cumulativos.
10. AnchorWatch
Fonte : anchorwatch.com
Tipo: Híbrido, custódia e seguro de Bitcoin com garantia da Lloyd's
Cobertura: Até US$ 500 milhões por cliente, com um limite padrão de US$ 100 milhões por cofre.
A AnchorWatch é uma das empresas mais recentes desta lista, mas preenche uma lacuna importante: custódia de Bitcoin com seguro, criada especificamente para indivíduos e empresas que detêm entre aproximadamente US$ 250,000 e US$ 100 milhões, e não apenas para grandes instituições.
É uma corretora licenciada pela Lloyd's de Londres, que trabalha com a Arch Insurance e utiliza um modelo de custódia multi-institucional que divide o controle das principais ações entre a AnchorWatch, a BitGo e a CoinCorner, de forma que nenhuma das partes possa movimentar fundos sozinha. O preço do seguro começa em torno de US$ 4,000 por US$ 1 milhão de cobertura anual.
Vantagens:
Uma das poucas seguradoras que oferece apólices de seguro individuais e nominais para investidores de Bitcoin no varejo.
O modelo de custódia multi-institucional elimina pontos únicos de falha.
Calculadora de preços transparente e pública, algo raro neste setor.
Desvantagens:
Apenas para Bitcoin, portanto não ajudará detentores de outros criptoativos.
Empresa mais recente com um histórico mais curto do que veteranos da Lloyd's como a Evertas.
Algumas funcionalidades, como a Custódia Qualificada, ainda estão sendo implementadas ao longo de 2026.
Ideal para: Investidores individuais em Bitcoin e pequenas empresas que desejam uma apólice de seguro individual, e não um fundo corporativo coletivo.
Seguros tradicionais versus seguros de criptomoedas descentralizados
A principal questão envolve escolher entre velocidade e transparência versus escala e reconhecimento legal.
Escolha o seguro tradicional se:
Você é uma empresa, bolsa de valores ou custodiante que precisa de cobertura de nível regulatório?
O valor dos seus ativos excede o que qualquer fundo descentralizado poderia realisticamente pagar.
Você precisa de um contrato de seguro licenciado por motivos de conformidade, como o MiCA.
Escolha o seguro descentralizado se:
Você é um usuário de DeFi preocupado principalmente com a exploração de vulnerabilidades em contratos inteligentes.
Você deseja total transparência em relação ao capital que financia sua cobertura.
Você se sente confortável com decisões sobre sinistros baseadas na comunidade, em vez de um avaliador formal.
É possível usar ambos? Sim, e muitos investidores experientes o fazem. Uma abordagem comum é assegurar os ativos sob custódia por meio de um provedor tradicional e cobrir as posições ativas em DeFi separadamente por meio de um pool descentralizado. Essa abordagem em camadas associa cada tipo de risco ao provedor mais adequado para gerenciá-lo.
Quanto custa o seguro de criptomoedas?
Os valores dos prêmios variam bastante dependendo do tipo de seguradora e do que está sendo segurado.
Capa do protocolo DeFi: Aproximadamente de 2 a 6% do valor segurado por ano em plataformas descentralizadas como a Nexus Mutual.
Seguro de custódia de Bitcoin: A AnchorWatch estima esse custo em cerca de 0.40% a 0.80% ao ano, o que equivale a aproximadamente US$ 4,000 por cada US$ 1 milhão segurado.
Custódia institucional: Preços personalizados, geralmente negociados por meio de uma corretora como a Aon ou a Marsh, com base no nível de segurança e no histórico de sinistros.
O que influencia o aumento ou a redução do seu prêmio:
Valor total dos ativos e como eles são armazenados (o armazenamento a frio geralmente tem um custo de seguro menor do que as carteiras online).
Controles de segurança implementados, incluindo configurações de múltiplas assinaturas e histórico de auditoria.
Histórico de sinistros, tanto seus quanto do protocolo.
Você escolhe o limite de cobertura e a franquia.
Fatores geográficos e regulatórios, visto que as apólices em conformidade com o MiCA na UE podem ter preços diferentes das apólices dos EUA.
Uma regra geral aproximada: o armazenamento a frio com fortes controles de segurança é um dos itens mais baratos para se assegurar no mundo das criptomoedas, enquanto as carteiras online e os contratos inteligentes não auditados estão entre os mais caros.
O que o seguro de criptomoedas não cobre
Esta é a seção que a maioria das pessoas ignora, e é a que causa maior decepção posteriormente. Nenhuma política nesta lista, tradicional ou descentralizada, abrange o seguinte:
Volatilidade do mercado: Se o preço da sua criptomoeda cair, essa perda não será coberta por nenhum provedor.
Erro do usuário: Enviar fundos para o endereço errado ou perder uma frase mnemônica sem um serviço de recuperação geralmente não está coberto pela garantia padrão.
Phishing: A maioria das apólices considera as perdas por phishing como responsabilidade do usuário, a menos que você tenha adquirido especificamente um produto como o da Coincover, que realiza a detecção desse tipo de ataque.
Vulnerabilidades preexistentes: Normalmente, um bug em um contrato inteligente que já existia antes da compra da cobertura não será coberto pelo seguro.
Apreensão regulatória ou violações de sanções: Estas situações enquadram-se nas exclusões padrão de força maior e de conformidade.
Guerras e eventos similares de grande escala: Cláusula de exclusão padrão em todo o setor de seguros, não exclusiva das criptomoedas.
Entender essas exclusões é mais importante do que escolher a "melhor" seguradora, porque uma apólice inadequada que não cobre seu risco real é praticamente inútil. Antes de comprar, sempre leia o texto completo da apólice, não apenas a página de marketing.
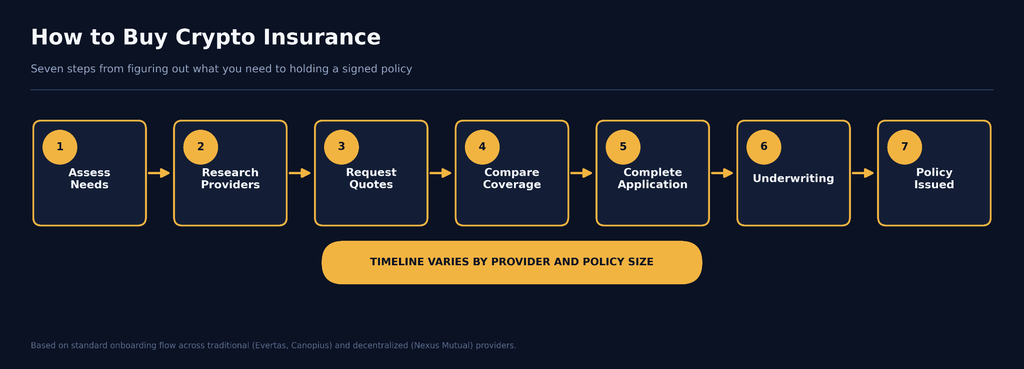
Como comprar seguro para criptomoedas: passo a passo
A compra de um seguro para criptomoedas começa com a identificação dos riscos contra os quais você realmente precisa se proteger.
1. Avalie suas necessidades de cobertura
Antes de contatar os fornecedores:
Documente seus bens: Registre ativos, valores, endereços de carteira, exchanges e protocolos DeFi.
Analise o seu acordo de custódia: Identificar riscos em carteiras de autocustódia, exchanges, custodiantes e plataformas de staking.
Defina os riscos: Decida se você precisa de proteção contra ataques de hackers, falhas em contratos inteligentes, desvinculação de contas, perda de custódia ou penalização por perda de tokens.
Defina um orçamento premium: Compare a possível perda com o custo da cobertura.
Provedores de pesquisa: Compare as seguradoras tradicionais com provedores on-chain, como a Nexus Mutual e outras plataformas de cobertura DeFi.
Verifique a elegibilidade: Confirme se o provedor oferece suporte à sua jurisdição, ativo, blockchain e protocolo.
2. Obtenha orçamentos e compare apólices
Solicite orçamentos de vários fornecedores adequados, sempre que possível. Revisão:
Limites e duração da cobertura
Prêmios e franquias
Eventos cobertos e exclusões
Requisitos para reclamação e condições de pagamento
Modelo de regulamentação ou subscrição de fornecedores
Requisitos de KYC e segurança
Nunca compre apenas com base no preço . Leia a apólice na íntegra e verifique exatamente o que aciona o pagamento da indenização. Por exemplo, a Nexus Mutual oferece atualmente períodos de cobertura de 28 a 365 dias, com o preço determinado pelo produto específico e pelo risco.
3. Preencha o formulário de candidatura e realize a análise de crédito.
As seguradoras tradicionais podem avaliar seus acordos de custódia, controles de segurança, histórico de transações e exposição ao risco antes de aprovar a cobertura.
Os provedores on-chain podem usar um modelo diferente. Por exemplo, a Nexus Mutual exige adesão e KYC (Conheça Seu Cliente) antes que os usuários possam adquirir cobertura, enquanto seu modelo de capital depende dos detentores de NXM que fornecem capacidade de subscrição.
Conclua todas as verificações de identidade necessárias, conecte a carteira apropriada, forneça as informações solicitadas e aguarde a aprovação, caso haja análise de crédito.
4. Ative e gerencie sua apólice
Uma vez aprovado:
Pague o prêmio e confirme se a cobertura está ativa.
Guarde seus documentos de apólice, a redação da cobertura e os registros de transações.
Anote as datas de vencimento e renovação.
Reveja sua cobertura sempre que seus ativos, acordos de custódia ou exposição ao risco mudarem.
Guarde provas que possam sustentar uma futura reclamação.
Para cobertura on-chain, verifique a apólice diretamente na plataforma do provedor. A Nexus Mutual tokeniza a cobertura adquirida como um NFT, tornando os detalhes da cobertura acessíveis a partir da carteira do membro.
5. Saiba como funcionam as reivindicações
Em caso de sinistro coberto pelo seguro, siga imediatamente o procedimento de reclamação do provedor. Os requisitos podem incluir comprovante de propriedade, registros de transações, assinaturas da carteira digital e evidências do sinistro. A Nexus Mutual, por exemplo, exige comprovante de sinistro e avalia as reclamações por meio de seu Comitê de Sinistros.
Dica: Não presuma que toda perda com criptomoedas seja segurável. Perdas de mercado, ativos não cobertos, eventos excluídos e perdas fora dos termos da apólice podem não ser elegíveis para indenização.
Seguros e regulamentações de criptomoedas até 2026
O seguro de criptomoedas está cada vez mais atrelado à conformidade regulatória.
UE: Requisitos de seguro e prudenciais do MiCA
Nos termos do Artigo 67 da MiCA , os prestadores de serviços de criptoativos (CASPs) devem manter salvaguardas prudenciais equivalentes ao maior valor entre o seu requisito mínimo de capital permanente ou 25% das despesas fixas do ano anterior. Essas salvaguardas podem consistir em fundos próprios qualificados, seguros ou uma garantia equivalente.
Nos casos em que o seguro for utilizado, a apólice deverá:
Abrangência dos territórios da UE onde o CASP opera.
O contrato deve ter duração mínima de um ano e exigir um aviso prévio de cancelamento de no mínimo 90 dias.
Proveniente de uma seguradora autorizada pela legislação da UE ou nacional.
Ser fornecido por terceiros e divulgado publicamente.
Abrange riscos como declarações enganosas, violações regulamentares, falhas de confidencialidade, interrupção de negócios, falhas de sistema e, quando aplicável, negligência grave na proteção dos ativos do cliente.
Lista de verificação de conformidade: Os CASPs devem verificar os requisitos de capital, manter seguros ou garantias adequados, documentar os controles de risco, revisar a cobertura anualmente e garantir que sua seguradora atenda aos requisitos de autorização da MiCA.
EUA: Um Quadro Federal em Desenvolvimento
Os EUA ainda não possuem uma legislação federal única que obrigue o seguro de criptomoedas. Em vez disso, os requisitos variam de acordo com a atividade, o órgão regulador e o estado.
A Lei CLARITY ainda está tramitando no Congresso em setembro de 2026 e visa estabelecer limites mais claros entre valores mobiliários e commodities, além de definir a supervisão da SEC e da CFTC. Seu impacto final sobre a custódia de criptomoedas, exchanges e seguros permanece incerto.
Para seguradoras e empresas de criptomoedas, as obrigações da FinCEN/AML continuam sendo importantes quando as atividades se enquadram na estrutura de negócios de serviços monetários. Portanto, as empresas devem combinar controles de seguros com KYC (Conheça Seu Cliente), monitoramento de transações, verificação de sanções e comunicação de atividades suspeitas.
Em nível estadual, jurisdições como Wyoming, Texas e Flórida continuam desenvolvendo estruturas favoráveis às criptomoedas, criando um ambiente regulatório mais fragmentado.
Reino Unido, Singapura e Hong Kong
O Reino Unido está caminhando rumo a um regime totalmente regulamentado para criptomoedas. A nova estrutura da FCA entra em vigor em 25 de outubro de 2027, com a abertura das inscrições em 30 de setembro de 2026. As empresas devem se preparar para a autorização, os padrões prudenciais, a proteção do consumidor, a governança e os controles de crimes financeiros.
Singapura continua a licenciar fornecedores de tokens de pagamento digital, com 38 grandes instituições de pagamento listadas para serviços de DPT (Tokens de Pagamento Digital) até julho de 2026. Enquanto isso, Hong Kong também está fortalecendo a supervisão de Provedores de Serviços de Ativos Virtuais (VASPs), incluindo segurança cibernética, relatórios de AML (Antilavagem de Dinheiro) e regras propostas para serviços de consultoria, negociação e custódia de ativos virtuais.
A direção é clara: o seguro de criptomoedas está se tornando cada vez mais parte de uma estrutura regulatória e de gestão de riscos mais ampla, com expectativas mais rigorosas em relação a capital, custódia, segurança cibernética, combate à lavagem de dinheiro e proteção do consumidor.
Junte-se à UEEx
Experimente a plataforma líder mundial em gestão de patrimônio digital
O seguro de criptomoedas é uma forma de gestão de riscos que protege os detentores de ativos digitais contra perdas decorrentes de ataques cibernéticos, roubo e falhas de custódia. Ele funciona reunindo capital, seja por meio de sindicatos de seguros tradicionais como o Lloyd's de Londres ou por meio de fundos descentralizados pertencentes aos seus membros, para indenizar os segurados quando ocorrem eventos específicos cobertos pelo seguro.
É importante observar que essas apólices geralmente não cobrem perdas resultantes da volatilidade do mercado, erros do usuário, como a perda de chaves privadas, ou quedas de preço; portanto, é essencial ler atentamente as exclusões da apólice antes da compra.
Preciso de seguro para criptomoedas se as mantenho apenas em uma corretora?
Você pode precisar de um seguro de criptomoedas independente, mesmo que mantenha ativos em uma corretora, porque a maioria das plataformas não assegura integralmente cada dólar dos fundos dos usuários. Embora algumas corretoras mantenham fundos de reserva internos, estes geralmente são insuficientes para cobrir ataques cibernéticos em larga escala ou a insolvência da plataforma.
Contratar uma apólice de custódia separada garante que você tenha uma cobertura dedicada e personalizada para o seu perfil de risco específico e valor de ativos, oferecendo uma proteção que a corretora sozinha pode não oferecer.
Qual a diferença entre seguro cripto tradicional e descentralizado?
A diferença entre o seguro cripto tradicional e o descentralizado reside na forma como são garantidos, regulamentados e como as solicitações de indenização são processadas. O seguro tradicional é garantido por seguradoras regulamentadas, como a Lloyd's de Londres, oferecendo limites de cobertura mais altos e reconhecimento regulatório, enquanto o seguro descentralizado utiliza fundos financiados por membros na blockchain para pagamentos mais rápidos e governados pela comunidade.
Cada modelo atende a necessidades diferentes: as opções tradicionais são adequadas para instituições que exigem conformidade legal, enquanto as alternativas descentralizadas são frequentemente preferidas pelos usuários de DeFi que buscam transparência e velocidade.
Quanto custa o seguro de criptomoedas?
Os custos do seguro de criptomoedas variam bastante dependendo da seguradora, do tipo de ativo e do modelo de cobertura, geralmente entre 0.40% e 6% do valor segurado anualmente. Protocolos DeFi descentralizados costumam cobrar prêmios entre 2% e 6%, enquanto seguros especializados para custódia de Bitcoin podem variar de 0.40% a 0.80%.
As apólices institucionais envolvem preços personalizados que são negociados por meio de corretoras como a Aon ou a Marsh, levando em consideração seus controles de segurança específicos, histórico de sinistros e exposição ao risco.
Aviso : Este artigo tem caráter meramente informativo e não deve ser considerado como aconselhamento de investimento ou negociação. Nada aqui contido deve ser interpretado como aconselhamento financeiro, jurídico ou tributário. Negociar ou investir em criptomoedas acarreta um risco considerável de perda financeira. Sempre realize uma pesquisa completa antes de tomar qualquer decisão de investimento ou negociação.
Negocie com comprovante de reservas.
A UEEx publica auditorias mensais e verificações de terceiros em todos os mercados em que está cotada.
Análises de mercado, estratégias de negociação, insights sobre futuros e alertas de segurança entregues semanalmente. Lido por mais de 10,000 traders de criptomoedas.