Als je ooit crypto hebt gekocht, heb je waarschijnlijk een stablecoin gebruikt zonder er veel over na te denken wat de onderliggende waarde ervan is. Hoewel "stablecoin" klinkt als een simpele digitale dollar die ontworpen is om zijn waarde te behouden, werken niet alle stablecoins op dezelfde manier.
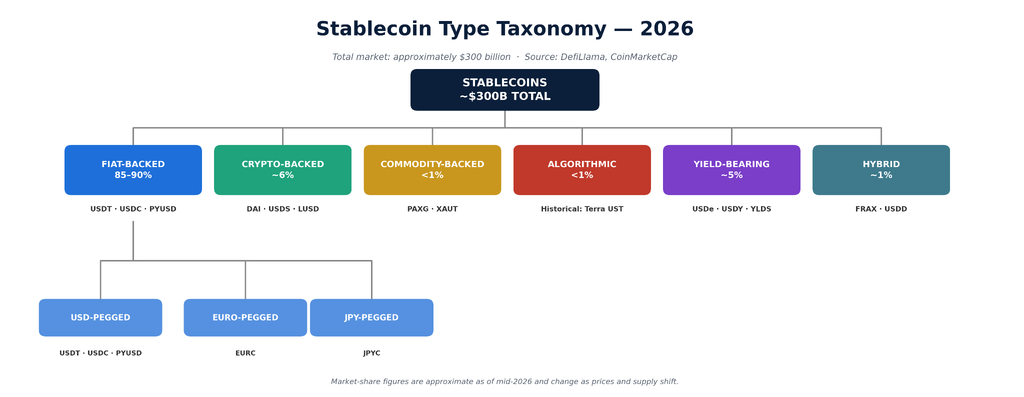
In 2026 omvat de markt zes belangrijke stablecoin-typen , elk met verschillende mechanismen, risico's en toepassingsmogelijkheden. De verschillen zijn belangrijk: sommige vertrouwen op contant geld en andere reserves, terwijl andere crypto-onderpand, algoritmes of reële activa gebruiken om hun koppeling te handhaven.
Ondertussen hervormt de regelgeving de markt, met de implementatie van de GENIUS Act in de VS en de handhaving van MiCA door de EU voor uitgevers van stablecoins. Deze gids beschrijft alle zes typen, hun praktijkvoorbeelden, de belangrijkste risico's en welke stablecoin het beste bij uw behoeften past.
Key Takeaways
De stablecoinmarkt zal naar schatting tussen de 290 en 320 miljard dollar bedragen in september 2026, en het is niet één product. Het zijn zes verschillende producten die allemaal onder hetzelfde label van 1 dollar vallen.
Fiatgeld-gebaseerde cryptovaluta zoals USDT en USDC domineren nog steeds de markt en hebben een marktaandeel van 85-90%, omdat ze het meest betrouwbaar en gemakkelijk te verhandelen zijn.
Rendementsstablecoins vormen de snelstgroeiende groep.. Munten zoals USDe, USDY en sUSDS keren houders nu daadwerkelijke rente uit, iets wat oudere stablecoins nooit deden.
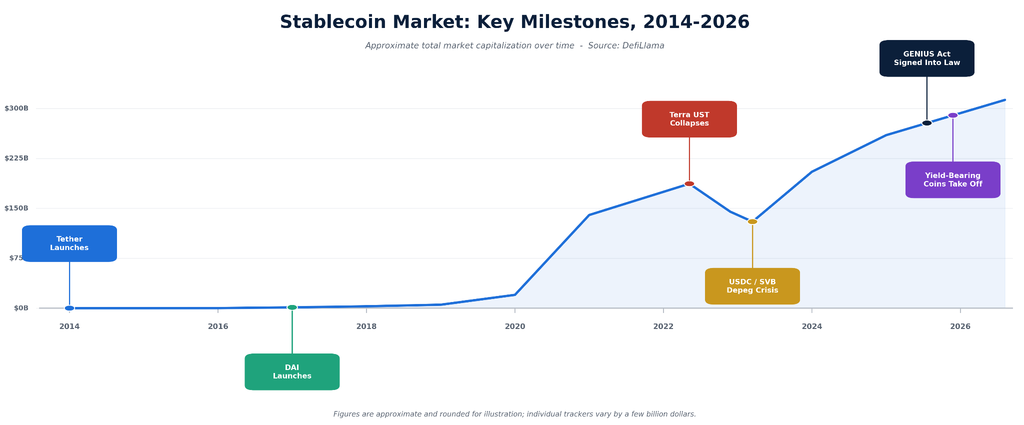
Algoritmische stablecoins zijn een waarschuwend voorbeeld.. De Amerikaanse staatsobligaties van Terra hebben in mei 2022 in drie dagen tijd zo'n 40 miljard dollar aan waarde doen verdwijnen, en de toezichthouders zijn dat niet vergeten.
Geen enkel type is risicovrij.. De USDC zelf daalde in maart 2023 kortstondig naar $0.87 tijdens het faillissement van Silicon Valley Bank. Het spreiden van uw beleggingen over twee of drie soorten is veiliger dan op één type te wedden.
Een stablecoin is een cryptovaluta die is ontworpen om een stabiele prijs te behouden, meestal één Amerikaanse dollar, in plaats van te schommelen zoals Bitcoin of Ethereum.
Zie het als een pokerfiche. De fiche zelf is niets waard, maar het casino belooft je er een dollar voor terug te geven wanneer je maar wilt. Een stablecoin werkt op dezelfde manier. Het is een digitaal token dat een uitgever belooft dat je kunt inwisselen voor een dollar aan waarde, op welke manier dan ook.
Stablecoins zijn niet hetzelfde als een digitale valuta van een centrale bank (CBDC ) , zoals een digitale euro of de Chinese e-CNY. Een stablecoin wordt uitgegeven door een particulier bedrijf, terwijl een CBDC wordt uitgegeven door de centrale bank van een land. Dat ene verschil verklaart veel van het nieuws dat je in 2026 zult zien over de regulering van stablecoins.
Mensen gebruiken stablecoins om een aantal belangrijke redenen:
TradingDe meeste cryptotransacties worden afgewikkeld in een stablecoin, niet in echte dollars, omdat het overmaken van geld van en naar een bankrekening traag is.
BetalingenHet versturen van stablecoins over de grens is vaak sneller en goedkoper dan een bankoverschrijving.
Sparen en verdienenNieuwere stablecoins keren rendement uit, iets wat een gewone spaarrekening bij een bank ook doet, maar dan on-chain.
DefiStablecoins vormen het onderpand dat de meeste leen- en uitleenapps in de cryptowereld aandrijft.
De betrouwbaarheid van een stablecoin hangt af van drie factoren: wat de onderliggende waarde is, hoe gemakkelijk je de stablecoin kunt inwisselen voor echt geld, en of de markt vertrouwen heeft in de mensen die de stablecoin beheren.
Waarom stablecoins niet langer gekoppeld zijn aan hun betaalmiddel (en waarom dat hier belangrijk is)
Elke stablecoin belooft $1. Niet elke stablecoin komt die belofte echter na, ook niet onder druk.
Zo daalde de USDC-koers in maart 2023 bijvoorbeeld gedurende ongeveer 48 uur naar $0.87 toen Silicon Valley Bank, die een deel van de kasreserves beheerde, instortte. De koers herstelde zich echter zodra Circle bevestigde dat de fondsen veilig waren.
USDT heeft sinds 2018 weliswaar een aantal schommelingen laten zien, maar herstelde zich telkens binnen enkele dagen, en DAI is tijdens marktstress gedaald tot $0.89, maar is nooit volledig ingestort.
Dan is er nog Terra's UST, waar iedereen in de cryptowereld het nog steeds over heeft. Die wiebelde niet alleen, hij stortte volledig in.
In ons bijbehorende artikel, Waarom stablecoins hun koppeling verliezen, bespreken we de mechanismen achter het loskoppelen van stablecoins van hun vaste waarde en hoe je de waarschuwingssignalen vroegtijdig kunt herkennen. Lees meer over de risico's van het loskoppelen van een vaste waarde voordat je besluit welk type je wilt bezitten.
Kortom, de manier waarop een stablecoin is opgebouwd, bepaalt hoe deze uiteindelijk faalt . Dat is precies waarom de zes onderstaande typen zo belangrijk zijn.
De 6 soorten stablecoins uitgelegd
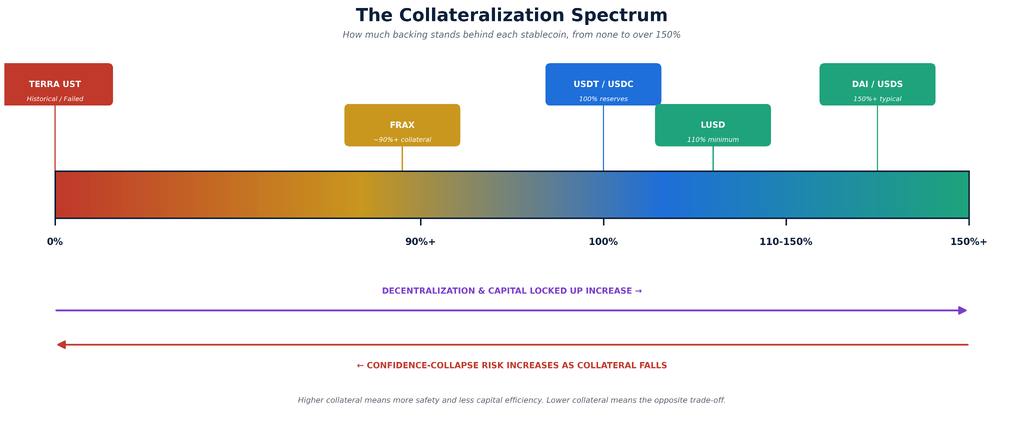
De snelste manier om het te begrijpen is als volgt: elke stablecoin bevindt zich ergens op een spectrum tussen twee uitersten: volledig gedekt door echt geld op een bankrekening of gedekt door niets anders dan code en marktstimulansen. Al het andere is een variatie daartussenin.
1. Door fiatgeld gedekte stablecoins
Een door fiatgeld gedekte stablecoin is een token dat één-op-één wordt gedekt door echt geld, meestal contant geld en kortlopende Amerikaanse staatsobligaties, dat ergens op een bank- of beleggingsrekening staat.
Dit is het model dat ten grondslag ligt aan ongeveer 85-90% van de gehele stablecoinmarkt. Wanneer je USDT of USDC bezit, is het de bedoeling dat het bedrijf erachter (Tether of Circle) voor elke token die je hebt een dollar in reserve houdt. Je geeft ze een stablecoin, en zij geven je een dollar terug.
Hoe het werkt: je geeft dollars, de uitgever slaat nieuwe tokens aan en geeft die aan jou. Je stuurt de tokens terug, de uitgever vernietigt ze en maakt het geld naar je over. Simpel in theorie. Het ingewikkelde is dat je erop moet kunnen vertrouwen dat de reserves er daadwerkelijk zijn.
De twee belangrijkste:
Tether (USDT): Verreweg de grootste stablecoin, met een omloopvolume van ongeveer $183 miljard en een marktaandeel van circa 59-64% in de totale stablecoinmarkt in september 2026, volgens gegevens van CoinMarketCap, zoals gerapporteerd door The Motley Fool. De reserves bestaan voornamelijk uit kortlopende Amerikaanse schatkistcertificaten en het bedrijf publiceert verklaringen, maar heeft nooit een volledige audit door een groot accountantskantoor afgerond, iets wat critici nog steeds regelmatig aanhalen.
USD-munt (USDC)De op één na grootste, met een waarde van ongeveer 75 miljard dollar. Circle, het bedrijf erachter, ging in 2025 naar de beurs van New York en wordt over het algemeen gezien als de transparantere optie, met maandelijkse verklaringen van Grant Thornton.
Andere opvallende voorbeelden zijn de PayPal USD (PYUSD), uitgegeven via de enorme gebruikersbasis van PayPal, en de First Digital USD (FDUSD), die in maart 2025 kortstondig zijn koppeling aan $0.76 verloor, maar binnen twee dagen weer herstelde.
Waarom mensen ervoor kiezen: het is het meest liquide, het wordt het meest geaccepteerd op beurzen en het is het gemakkelijkst te begrijpen.
Het addertje onder het gras: het is gecentraliseerd. Tether en Circle kunnen wallets blokkeren. Je vertrouwt op een bedrijf, niet op wiskunde, en traditionele, door fiatgeld gedekte cryptovaluta leveren je niets op, terwijl de uitgever op de achtergrond rente over je geld verdient.
Een crypto-ondersteunde stablecoin wordt gedekt door andere cryptovaluta, zoals Ethereum, in plaats van dollars, en houdt bewust meer onderpand aan dan de stablecoins die het uitgeeft om prijsschommelingen op te vangen.
Stel je een pandjeshuis voor dat je slechts $100 leent als je voor $150 aan sieraden inlevert. Die buffer beschermt het pandjeshuis als de waarde van de sieraden daalt voordat je de lening hebt terugbetaald. Crypto-ondersteunde stablecoins werken op dezelfde manier.
Het belangrijkste voorbeeld is DAI , gecreëerd door MakerDAO in 2017 en een van de oudste en meest geteste stablecoins in de cryptowereld. MakerDAO veranderde in 2024 zijn naam in Sky Protocol, en DAI heeft nu een zustermerk genaamd USDS, dat DAI qua omvang zelfs heeft overtroffen met een marktwaarde van ongeveer $7-8 miljard tegenover de circa $4-5 miljard van DAI, volgens Sky's eigen gegevens via DeFiLlama.
Beide systemen werken nog steeds en beide zijn gebaseerd op hetzelfde mechanisme: gebruikers vergrendelen cryptovaluta zoals ETH om nieuwe stablecoins te creëren. Om DAI of USDS te creëren, stort je onderpand ter waarde van meer dan wat je leent, vaak 150% of meer.
Als de waarde van je onderpand te ver daalt, verkoopt een smart contract het automatisch om de solvabiliteit van het systeem te waarborgen. Dit gebeurde op grote schaal op "Zwarte Donderdag" in maart 2020, toen ETH in één dag met 50% daalde en MakerDAO korte tijd met slechte schulden te kampen had.
Een kleinere, zuiverdere optie is LUSD van Liquity, dat alleen ETH als onderpand accepteert en geen governance-tokens heeft die de touwtjes in handen hebben.
Waarom mensen ervoor kiezen: geen enkel bedrijf kan je geld bevriezen en alles is in realtime verifieerbaar op de blockchain.
Het nadeel: het vereist meer kapitaal om te gebruiken (150 dollar vastzetten om 100 dollar te lenen is niet efficiënt), en het blijft kwetsbaar voor crashes op de cryptomarkt.
3. Stablecoins met grondstoffen als onderpand
Een aan grondstoffen gekoppelde stablecoin vertegenwoordigt het bezit van een echt fysiek goed, bijna altijd goud, dat ergens in een kluis is opgeslagen. Deze stablecoins proberen niet de dollar te volgen, maar de goudprijs. Daardoor zijn ze minder een 'stablecoin' in de traditionele zin en meer een digitale manier om goud te bezitten.
PAX Gold (PAXG) , uitgegeven door Paxos, geeft recht op één token voor elke troy ounce goud die in een Brink's-kluis in Londen ligt opgeslagen.
Tether Gold (XAUT) werkt op dezelfde manier, met goud dat wordt bewaard in Zwitserse kluizen. Beide bieden de mogelijkheid om 24/7 in goud te handelen, iets wat reguliere goudmarkten niet bieden, en beide zijn goedkoper dan een typische goud-ETF.
Waarom mensen ervoor kiezen: Het is een manier om zich in te dekken tegen een zwakke dollar of algemene marktinstabiliteit, zonder de rompslomp van het kopen en opslaan van fysiek goud.
Het addertje onder het gras: de marktkapitalisatie is hier klein, zo'n 500-600 miljoen dollar voor zowel PAXG als XAUT, en fysieke inwisseling brengt kosten en minimale bedragen met zich mee. Bovendien is de waarde ervan helemaal niet stabiel ten opzichte van de dollar; als de goudprijs daalt, daalt ook de dollarwaarde van je token.
4. Algoritmische stabiele munten
Een algoritmische stablecoin probeert zijn koppeling te behouden door middel van code en marktstimulansen, met weinig tot geen reële onderpand als garantie. Dit is het meest risicovolle type, en de sector heeft dat op de harde manier ondervonden.
Wanneer de prijs boven de $1 stijgt, creëert het algoritme meer tokens om de prijs weer te laten dalen. Wanneer de prijs onder de $1 zakt, probeert het de hoeveelheid tokens te verminderen om de prijs weer te laten stijgen. In theorie creëert dit een zelfcorrigerend systeem dat nooit echt geld in een kluis nodig heeft. In de praktijk hangt het echter volledig af van het vertrouwen van mensen dat het systeem werkt.
De marktwaarde van Terra's UST-token bereikte begin 2022 een piek van 18.7 miljard dollar. Op 12 mei 2022 werd de token verhandeld voor ongeveer tien cent, en de zustertoken LUNA had vrijwel al zijn waarde verloren. Ongeveer 40 miljard dollar aan marktwaarde verdween in zo'n 72 uur.
Dit is wat er gebeurde: de Amerikaanse dollar (UST) behield zijn koppeling via een systeem met twee tokens, LUNA. Toen begin mei 2022 grote opnames plaatsvonden in een liquiditeitspool, zakte de UST tot net onder de $1. Die kleine daling leidde tot paniekverkopen.
Toen mensen Amerikaanse staatsobligaties (UST) dumpten, creëerde het systeem steeds meer LUNA om dit te absorberen, waardoor de markt overspoeld raakte en de prijs van LUNA kelderde. Dit vernietigde het mechanisme dat bedoeld was om de koppeling van UST aan de Amerikaanse dollar te beschermen. Dit is wat men bedoelt met een "neerwaartse spiraal", en het is eenrichtingsverkeer. Als het eenmaal begint, is er geen algoritme dat het kan omkeren.
Oprichter Do Kwon werd later aangeklaagd en gearresteerd, en toezichthouders wereldwijd namen er kennis van. De gezamenlijke marktwaarde van algoritmische stablecoins is nu minder dan 1 miljard dollar, een fractie van wat het ooit was.
FRAX is het overgebleven voorbeeld dat de moeite waard is om te kennen , en zelfs dat is niet langer puur algoritmisch. Na de ineenstorting van Terra is FRAX voor meer dan 90% gedekt door reële onderpanden, waardoor het in feite een hybride model is geworden (daarover later meer).
Waarom mensen ervoor kiezen (in theorie): Onbeperkte schaalbaarheid zonder kapitaal vast te zetten.
De realiteit: doe het niet. Puur algoritmische stablecoins zonder noemenswaardige onderpand zijn al eens op grote schaal mislukt, en de meeste wereldwijde toezichthouders, waaronder de EU, beschouwen ze nu als te riskant om te exploiteren.
5. Stablecoins met een hoog rendement
Een stablecoin met rendement betaalt je rente simpelweg door hem aan te houden. Deze rente wordt meestal gefinancierd door Amerikaanse staatsobligaties, stakingbeloningen of handelsstrategieën die achter de schermen plaatsvinden.
Dit is de nieuwste en snelstgroeiende categorie, en die bestaat vanwege een simpel, ietwat oneerlijk feit: traditionele uitgevers van stablecoins zoals Tether en Circle verdienen jaarlijks miljarden dollars aan rente op de reserves die uw tokens dekken, en daar kwam voorheen niets van bij u terecht. Stablecoins met een rendement draaien dat om en delen de opbrengst.
Er zijn verschillende manieren waarop emittenten dat rendement genereren:
Gedekt door schatkistobligaties
De USDY van Ondo Finance wordt gedekt door kortlopende Amerikaanse staatsobligaties en bankdeposito's en bereikte na drie jaar een marktkapitalisatie van meer dan 2.1 miljard dollar, volgens de eigen update van Ondo uit augustus 2026. Het fonds is voornamelijk beschikbaar voor beleggers buiten de VS.
Ondersteund door derivatenstrategieën
Ethena's USDe is de meest gedurfde van het stel. Het houdt gestakete Ethereum vast en short een gelijkwaardig bedrag op de futuresmarkt, een "delta-neutrale" transactie die inkomsten genereert uit financieringsrentes.
USDe was in 2025 kortstondig de op twee na grootste stablecoin ter wereld met een marktkapitalisatie van meer dan 14 miljard dollar, hoewel die nu dichter bij de 4.5-6 miljard dollar ligt. Het rendement is sterk geschommeld, van meer dan 20% APY in sterke bullmarkten tot ongeveer 4-5% in september 2026.
Geïntegreerd in DeFi-spaarmodules
sUSDS, de rentedragende wrapper van Sky Protocol rondom USDS, betaalt een variabele rente die begin 2026 schommelde tussen 3.75% en 4.5% APY.
Geregistreerd als effect
YLDS, uitgegeven door Figure Markets, koos voor de meest gedurfde juridische weg van allemaal: het registreerde zich rechtstreeks bij de SEC als een beursgenoteerd effect. Het betaalt SOFR minus 0.50% en werd pas in februari 2025 gelanceerd, dus het is nog steeds klein in vergelijking, maar het schiep een precedent dat andere emittenten nauwlettend in de gaten houden.
Waarom mensen ervoor kiezen: Het is het dichtstbijzijnde alternatief voor een spaarrekening in de cryptowereld. Met name bedrijfsfinanciën gebruiken stablecoins met een hoog rendement om geld te verdienen dat niet wordt aangehouden, in plaats van het te laten liggen.
Het addertje onder het gras, en dat is een belangrijk addertje: in de Verenigde Staten verbiedt de GENIUS Act uitgevers van gereguleerde "betalingsstablecoins" specifiek om rechtstreeks rente aan houders uit te keren. Dat is precies de reden waarom USDT en USDC 0% rente uitkeren, en waarom rentegevende munten zoals USDe en USDY volledig aparte producten zijn, ontwikkeld buiten dat kader, vaak gevestigd in het buitenland, en daardoor onderhevig aan meer regelgevingsonzekerheid.
6. Hybride stablecoins
Een hybride stablecoin combineert twee of meer van de bovenstaande mechanismen, meestal door reële onderpand te combineren met enige algoritmische flexibiliteit, om zo het beste van beide werelden te benutten.
FRAX is het duidelijkste voorbeeld. Het begon in 2020 als een grotendeels algoritmische stablecoin, maar verschoof geleidelijk naar een onderpanddekking van meer dan 90% na te hebben gezien wat er met Terra gebeurde. De onderpandratio past zich aan op basis van de marktomstandigheden: meer onderpand wanneer de markt nerveus is, iets minder wanneer de koppeling stabiel is.
USDD , uitgegeven via het Tron-netwerk, claimt een overdekking van ongeveer 200% door gebruik te maken van een mix van TRX, Bitcoin en USDT, hoewel het gecentraliseerde beheer ervan kritiek heeft opgeleverd.
Waarom mensen ervoor kiezen: Het is een poging om kapitaalefficiënter te zijn dan een volledig overgedekt model zoals DAI, en tegelijkertijd het risico op een totale ineenstorting van een puur algoritmisch model zoals Terra te vermijden.
Het probleem: meer bewegende onderdelen betekent meer kans op problemen, en het is echt lastiger om aan een nieuwe gebruiker uit te leggen wat er op een bepaald moment precies achter hun tokens schuilgaat.
Welk type stablecoin past het beste bij uw behoeften?
.
Vergelijkingstabel van stablecoins
criteria
Fiat-gesteund
Crypto-ondersteund
Grondstoffengedekt
Algoritmisch
Opbrengstdragend
Hybride / Synthetisch
Marktpositie (2026)
Dominant; $250 miljard+
Segment van meerdere miljarden dollars
nichemarkt van meer dan $1 miljard
<$1 miljard; grotendeels afgenomen
Meerdere miljarden dollars en groeiend
Niche van meerdere miljarden dollars
Onderpand
Doorgaans 1:1 reserves
Meestal overgecollateraliseerd
Doorgaans een grondstoffenblootstelling van 1:1.
Gedeeltelijk, reflexief of geen
Varieert per ontwerp
Variabel; meerdere mechanismen
Decentralisatie
Laag
Hoge
Laag–Gemiddeld
Hoge
Variabel
Gemiddeld–Hoog
Peg stabiliteit
Uitstekend
Goed–Uitstekend
Volgt de onderliggende grondstof
Zwakste; modelafhankelijk
Over het algemeen goed, maar het varieert.
Goed, maar afhankelijk van het mechanisme.
Opbrengstpotentieel
Meestal geen houder
Meestal laag/geen van nature
Over het algemeen geen
Meestal geen
Mogelijk positief
Variabel
Liquiditeit
Uitstekend
Goed
Matig–Laag
Laag
Gemiddeld–Hoog
Gemiddeld–Hoog
Regelgevende duidelijkheid
Hoogste onder de nieuwe regels
Medium
Medium
Laag
Onzeker/structuurafhankelijk
Gemiddeld–Laag
KYC / Toegang
Vaak vereist voor directe muntproductie/inwisseling.
Meestal geen directe KYC on-chain.
Vaak vereist voor inlossing door de emittent.
Meestal niet
Varieert per platform
Variabel
Risico van slimme contracten
Laag–Gemiddeld
Hoge
Laag–Gemiddeld
Zeer hoog
Hoge
Hoge
Weerstand tegen censuur
Laag
Hoge
Laag–Gemiddeld
Hoge
Variabel
Gemiddeld–Hoog
Reserve Transparantie
Verklaringen en openbaarmakingen
Volledig zichtbaar aan de ketting
Verschilt per uitgever/bewaarder
On-chain mechanismen
Variabel
Variabel
Beste gebruiksgeval
Betalingen, handel, afwikkeling
DeFi-onderpand en -leningen
Blootstelling aan grondstoffen
Experimentele DeFi
Rendementsstrategieën, schatkistbeheer
Geavanceerde DeFi en synthetische blootstelling
Belangrijke voorbeelden
USDT, USDC, PYUSD
DAI, LUSD
PAXG, XAUT
AMPL, oude UST
sUSDe, sDAI, USDY
FRAX, VS
Primair risico
Uitgevende instelling, reserve- en regelgevingsrisico
Liquidatie- en smart-contractrisico
Risico's met betrekking tot grondstofprijzen en -bewaring
Ontkoppeling/doodspiraal
Smart-contract-, markt- en opbrengstbronrisico
Complexiteits-, liquiditeits- en mechanismerisico
Besluitvormingsgids voor het gebruik van stablecoins
De beste stablecoin hangt af van je doel, risicobereidheid en behoefte aan liquiditeit. Geen enkel model sluit risico's volledig uit, dus kies de asset die het beste bij je gebruik past in plaats van te streven naar het hoogste rendement.
Beste stablecoin op basis van gebruikerstype
Voor beginners en veiligheid voorop: USDC of USDT. Beide bieden een hoge liquiditeit en een eenvoudig, door fiatgeld gedekt model. USDC is de betere keuze als transparantie over de reserves uw prioriteit is, met wekelijkse openbaarmakingen en maandelijkse controle door een derde partij. USDT blijft de meest liquide cryptovaluta op de wereldwijde markten.
Actieve handelaren: Kies voor USDT. De brede ondersteuning door beurzen en de diepe markten maken het een praktische keuze voor frequent handelen. Kies voor USDC als transparantie en afstemming op regelgeving belangrijker voor u zijn.
DeFi-gebruikers: Neem bijvoorbeeld DAI; de crypto-onderpandstructuur biedt sterke DeFi-composabiliteit zonder volledig afhankelijk te zijn van een gecentraliseerde uitgever. De keerzijde is een grotere onderpandvereiste en een complexere liquidatie.
Rendementszoekers: Overweeg USDY of sDAI, maar beschouw het rendement als compensatie voor extra risico's verbonden aan smart contracts, de markt en tegenpartijen, niet als een gratis rendement. Vergelijk geen geadverteerde rendementen zonder de actuele koersen en onderliggende mechanismen te controleren.
Inflatie of blootstelling aan andere valuta dan de dollar: PAXG biedt blootstelling aan goud in tokens, terwijl EURC blootstelling in euro's biedt. Geen van beide moet worden beschouwd als een stablecoin in de dollar.
Gevorderde DeFi-gebruikers: USDe kan dankzij zijn delta-neutrale strategie een hoger potentieel rendement opleveren, maar de risico's zijn wezenlijk anders dan die van stablecoins die door fiatgeld worden gedekt.
Vermijd: Algoritmische stablecoins zonder onderpand. De ineenstorting van TerraUSD blijft een belangrijke waarschuwing tegen het primair vertrouwen op incentives en algoritmes om een koppeling te handhaven.
Stablecoin-risicomatrix
Risico
Hogere blootstelling
Lagere blootstelling
tegenpartij
Fiat- en grondstoffen-gedekt
Crypto-onderpand
Smartcontract
Algoritmische/opbrengststrategieën
Door Fiat ondersteund
Vereffening
Crypto-gesteund
Door Fiat ondersteund
Regelgeving
Algoritmische/opbrengstproducten
Conforme, door fiatgeld gedekte tokens
Diep
Algoritmische/complexe modellen
Goed gereserveerde, door fiatgeld gedekte
Censuur
Gecentraliseerde uitgevers
Meer gedecentraliseerde modellen
Regelgeving is ook belangrijk. Onder MicaEuro- en dollar-gerelateerde stablecoins kunnen onder het e-money-token-raamwerk vallen, met specifieke eisen ten aanzien van de uitgever en de reserves.
Belangrijkste conclusie: Diversificatie over verschillende stablecoin-modellen kan het risico van één enkel model verkleinen. De ineenstorting van Terra in 2022 en de depegatie van USDC in 2023 laten zien dat zelfs grote stablecoins onder druk kunnen komen te staan. Geen enkele stablecoin is volledig risicovrij.
Onze Top DeFi-protocollen leggen uit hoe je deze stablecoins veilig kunt gebruiken binnen verschillende platformen.
Hoe regelgeving de stablecoins in 2026 zal hervormen.
Twee wetten hebben het spel het afgelopen jaar meer veranderd dan wat dan ook, en ze behandelen niet alle zes typen gelijk.
Implicaties van de GENIUS Act
De GENIUS Act, die op 18 juli 2025 in de VS werd aangenomen, creëerde het eerste echte federale regelgevingskader voor stablecoins. Deze wet is alleen van toepassing op wat de wet "betalingsstablecoins" noemt, wat vrijwel uitsluitend betrekking heeft op de categorie die door fiatgeld wordt gedekt.
Volgens het feitenblad van het Witte Huis over de ondertekening moeten emittenten, zodra ze groot genoeg zijn, reserves aanhouden van 1:1 in contanten of kortlopende staatsobligaties, maandelijks rapporten publiceren en regelmatig audits ondergaan.
Artikel 4 van de GENIUS Act verbiedt elke toegestane uitgever om houders rente of rendement uit te betalen "in verband met het aanhouden, gebruiken of behouden" van een betaalstablecoin in welke vorm dan ook.
Die ene regel verklaart waarom USDT en USDC niets opleveren en waarom stablecoins met rendement zich als aparte producten moesten ontwikkelen, volledig buiten de definitie van "betaalstablecoin", zoals bevestigd in een analyse van de Congressional Research Service.
Crypto-, grondstoffen-, algoritmische en hybride stablecoins worden nauwelijks genoemd in de GENIUS Act. Dat is niet per se goed nieuws. Het betekent vooral dat ze opereren in een juridisch grijs gebied, terwijl door fiatgeld gedekte munten een duidelijk en gunstig regelgevingskader hebben.
MiCA (EU) Impact
In Europa is MiCA sinds januari 2025 volledig van kracht en heeft het een duidelijke grens getrokken. Stablecoins die gedekt worden door één enkele fiatvaluta, zogenaamde "e-money tokens", vereisen een gelicentieerde uitgever en volledige reservedekking.
Al het andere, inclusief de meeste crypto- en grondstoffen-ondersteunde munten, valt onder de strengere categorie "Asset-Referenced Token". Veel stablecoins die niet aan deze criteria voldeden, werden vóór de deadline van december 2024 van EU-beurzen verwijderd. Dit is mede de reden waarom Ethena's USDe de EU-markt volledig verliet nadat toezichthouder BaFin het onder MiCA aan banden had gelegd.
Andere rechtsgebieden: Update van de regelgeving voor stablecoins in 2026
Hong Kong
De Hong Kongse Stablecoinverordening is op 1 augustus 2025 van kracht geworden en creëert een vergunningsstelsel voor uitgevers van stablecoins die gekoppeld zijn aan fiatgeld.
De HKMA vereist dat gelicentieerde emittenten voldoende reserves aanhouden en voldoen aan strenge normen op het gebied van financiën, bestuur en risicobeheer. De toezichthouder begon in augustus 2025 met het accepteren van aanvragen en verstrekte de eerste twee stablecoin-licenties in april 2026.
Voor gereguleerde, aan fiatgeld gerelateerde stablecoin-activiteiten is een vergunning van de HKMA vereist.
Uitgevende instellingen moeten over voldoende liquide middelen en solide reserveregelingen beschikken.
Het raamwerk geeft sterk de voorkeur aan op een verstandige basis gedekte, aan fiatgeld gekoppelde stablecoins.
Japan
Japan reguleert aan fiatgeld gekoppelde stablecoins als elektronische betaalmiddelen, waarbij uitgevers en tussenpersonen onderworpen zijn aan registratieverplichtingen. JPYC was de eerste aan de yen gekoppelde stablecoin van Japan en begon met de uitgifte ervan in 2025, gedekt door binnenlandse deposito's en Japanse staatsobligaties.
Fiat-gedekte stablecoins zijn onderworpen aan registratie- en reservevereisten.
Japan blijft het toezicht op stablecoin-transfers versterken door middel van zogenaamde 'travel rule'-vereisten.
De FSA ondersteunt ook door banken geleide initiatieven voor stablecoins en innovatie op het gebied van betalingen.
Singapore
Singapore reguleert activiteiten met betrekking tot stablecoins via zijn betalingskader, waarbij gelicentieerde entiteiten onder toezicht staan van de MAS. Het regelgevingsklimaat is gunstig voor goed onderbouwde, conforme stablecoinmodellen en legt licentievereisten op voor relevante betalings- en digitale-tokenactiviteiten.
Bahrein
Bahrein introduceerde in juli 2025 zijn module voor de uitgifte en aanbieding van stablecoins. Deze module stelt erkende uitgevers in staat om volledig gedekte stablecoins aan te bieden die gekoppeld zijn aan de BHD, de USD of een andere door de Centrale Bank van Bahrein (CBB) goedgekeurde fiatvaluta.
Stablecoins moeten een 1:1-dekking behouden ten opzichte van de fiatvaluta waarnaar wordt verwezen.
Reserveactiva moeten voldoen aan kwaliteits- en liquiditeitsnormen.
Het raamwerk richt zich op gereguleerde, door fiatgeld gedekte uitgiften in plaats van op algoritmische modellen.
Het algemene patroon is duidelijk : toezichthouders overal belonen fiatgeld-gedekte, volledig gegarandeerde, saaie stablecoins en bekijken alles wat experimenteler is met argwaan. Dat betekent niet dat de andere typen verdwijnen. Het betekent dat ze buiten de traditionele bankregels worden ontwikkeld, vaak met meer risico en minder bescherming als er iets misgaat.
Stablecoins lijken van buitenaf identiek. Ze beloven allemaal een dollar. Maar als je eenmaal de verschillende soorten stablecoins in 2026 begrijpt, betekent die belofte zes verschillende dingen, afhankelijk van wat eraan ten grondslag ligt.
Fiatgeld-gedekte munten zoals USDT en USDC zullen waarschijnlijk de markt blijven aanvoeren, simpelweg omdat vertrouwen makkelijker te verkopen is dan complexiteit. Stablecoins met een dividendrendement zijn de categorie die het meest in de gaten gehouden moet worden, omdat ze eindelijk antwoord geven op een vraag die cryptogebruikers al jaren stellen: waarom zou een digitale dollar niets opleveren?
De ineenstorting van Terra blijft de duidelijkste les in deze sector: een stablecoin zonder echte dekking is slechts zo sterk als de bereidheid van iedereen om erin te blijven geloven.
De keuze voor een stablecoin is geen onbelangrijke beslissing. Het bepaalt hoe veilig uw geld is, hoeveel rendement het oplevert en hoe goed het presteert wanneer de markt opnieuw op de proef wordt gesteld.
Veelgestelde vragen
Wat is het belangrijkste verschil tussen de verschillende soorten stablecoins?
Het verschil zit hem in wat de token dekt. Tokens die gedekt zijn door fiatgeld hebben echte dollars in reserve, cryptomunten hebben extra cryptovaluta als onderpand, grondstoffenmunten hebben fysieke activa zoals goud als onderpand, algoritmische tokens hebben weinig tot geen onderpand en zijn gebaseerd op code, tokens met een rendementsuitkering voegen rentebetalingen toe aan een onderpand, en hybride tokens combineren twee of meer van deze benaderingen.
Welk type stablecoin is het veiligst?
Volledig gedekte, door fiatgeld ondersteunde stablecoins zoals USDC worden over het algemeen als de veiligste beschouwd, omdat ze 1:1 gedekt zijn door contant geld en schatkistpapier en nu onder de reserveregels van de GENIUS Act in de VS vallen. Dat gezegd hebbende, is "veiligst" niet hetzelfde als "risicovrij". Zelfs USDC daalde in maart 2023 kortstondig naar $0.87 tijdens de Silicon Valley Bank-crisis.
Kan ik rendement behalen op stablecoins zonder DeFi-farming?
Ja, stablecoins met een rendement zoals USDY, sUSDS en YLDS betalen automatisch rente uit, simpelweg door ze aan te houden, zonder dat je hoeft te staken, farmen of zelf iets hoeft te beheren. Het rendement komt van schatkistpapier of spaarmodules die direct in de token zijn ingebouwd.
Zijn algoritmische stablecoins veilig na de Terra-crash?
Puur algoritmische stablecoins zonder echte onderpand worden algemeen als te riskant beschouwd, en de meeste toezichthouders staan er nu zeer wantrouwend tegenover of leggen er regelrechte beperkingen op. De weinige overlevenden, zoals FRAX, hebben het alleen gered door over te stappen op een dekking van meer dan 90% echt onderpand, waardoor ze in feite hybride modellen zijn geworden in plaats van puur algoritmisch te blijven.
Disclaimer : Dit artikel is uitsluitend bedoeld ter informatie en mag niet worden beschouwd als handels- of beleggingsadvies. Niets in dit artikel mag worden opgevat als financieel, juridisch of fiscaal advies. Handelen in of beleggen in cryptovaluta brengt een aanzienlijk risico op financieel verlies met zich mee. Voer altijd gedegen onderzoek uit voordat u handels- of beleggingsbeslissingen neemt.
Handel met bewijs van reserves
UEEx publiceert maandelijks audits en verificaties door derden voor elke beursgenoteerde markt.
Marktanalyses, handelsstrategieën, inzichten in futures en beveiligingswaarschuwingen worden wekelijks aangeleverd. Gelezen door meer dan 10,000 cryptohandelaren.