Em junho de 2024, um júri levou menos de duas horas para decidir que a Terraform Labs havia fraudado seus investidores. A empresa e seu fundador, Do Kwon, acabaram devendo US$ 4.5 bilhões à SEC (Comissão de Valores Mobiliários dos EUA).
Essa continua sendo a maior penalidade já aplicada no setor de criptomoedas, e foi resultado de uma venda de tokens que começou pequena, cresceu rapidamente e entrou em colapso em uma semana, eliminando mais de US$ 40 bilhões em dinheiro de investidores.
Esse caso se situa em uma das extremidades da regulamentação das ICOs. Na outra extremidade está o dia 17 de março de 2026, quando a Comissão de Valores Mobiliários dos EUA (SEC) e a Comissão de Negociação de Futuros de Commodities (CFTC) fizeram algo inédito.
Eles se reuniram e classificaram os tokens criptográficos em cinco categorias claras, para que a maioria dos desenvolvedores e investidores pudesse finalmente entender, em termos simples, quais regras se aplicam a eles. Ambas as histórias são importantes se você pretende realizar, investir ou simplesmente entender uma Oferta Inicial de Moedas (ICO) em 2026.
Este guia explica o panorama atual da regulamentação de ICOs: as novas regras para tokens nos EUA, a lei MiCA da União Europeia, o estado da legislação pendente nos EUA, os custos de conformidade e as consequências do descumprimento.
Principais lições
Não existe um único quadro regulamentar global para ICOs. As regras dependem do token, da estrutura da oferta e do mercado-alvo.
O Teste de Howey ainda define a legislação dos EUA, mas a SEC e a CFTC agora classificam os tokens em cinco categorias, e três delas não são valores mobiliários.
A MiCA está totalmente ativa na UE.. Todas as empresas de criptomoedas que atendem clientes na UE precisam de uma licença até 1º de julho de 2026, ou perderão o acesso ao mercado.
Cumprir as regras é mais barato do que ser pego. A maioria dos processos legais nos EUA custa entre US$ 25,000 e US$ 500,000. As multas por descumprimento da lei chegam a bilhões.
Junte-se à UEEx
Experimente a plataforma líder mundial em gestão de patrimônio digital
Durante a maior parte da última década, os reguladores dos EUA se basearam em um único caso judicial de 1946, SEC v. Howey , para decidir se um token era considerado um valor mobiliário. Caso fosse, os vendedores precisavam registrar a oferta ou encontrar uma isenção, sob pena de multas. Essa abordagem nunca ofereceu muita segurança aos fundadores e, em vez de regras claras, acabou sobrecarregando os tribunais com processos de fiscalização.
2026 é o ano em que as mudanças começaram. Aqui está um resumo das diferenças:
Sob a presidência de Paul Atkins, a SEC passou o último ano abandonando a "regulação por meio da aplicação da lei" e adotando regras escritas que os fundadores podem de fato ler com antecedência.
Em 17 de março de 2026, a SEC e a CFTC publicaram conjuntamente uma interpretação de 68 páginas que classifica os criptoativos em cinco categorias, das quais apenas uma é automaticamente considerada um valor mobiliário.
O Senado ainda está negociando o CLARITY Act, um projeto de lei mais amplo destinado a consolidar permanentemente as regras da estrutura de mercado, e não cumpriu o prazo de agosto de 2026.
Na União Europeia, o MiCA (Regulamento sobre Mercados de Criptoativos) deixou de ser um prazo futuro. É lei, e o período de transição para as empresas de criptomoedas existentes terminou em 1º de julho de 2026.
O próprio mercado de ICOs mudou de forma. Menos projetos utilizam a venda pública clássica de tokens; mais projetos utilizam IEOs (ofertas realizadas por meio de uma corretora) ou IDOs (ofertas realizadas por meio de corretoras descentralizadas), que representaram aproximadamente dois terços das vendas de tokens em 2025, de acordo com dados do mercado de ICOs compilados pela SQ Magazine.
“Por mais de uma década, a indústria de criptomoedas operou sem uma resposta clara para a questão regulatória mais básica: este token é um valor mobiliário ou uma commodity?”, afirmou uma análise jurídica da interpretação de março de 2026, observando que o comunicado conjunto da SEC e da CFTC foi a primeira tentativa vinculativa de responder a essa pergunta para todo o mercado de uma só vez..
Por que isso realmente importa para você?
A interpretação da SEC de 2026 esclarece que um criptoativo pode não ser um valor mobiliário em si, mas ainda assim fazer parte de um contrato de investimento quando é vendido com promessas sobre os esforços de gestão do emissor e os demais elementos do teste de Howey são atendidos. A orientação também abrange airdrops , mineração de protocolo, staking e wrapper.
Essa distinção é importante porque o ativo e a transação que o envolve são questões jurídicas distintas. Um token pode não ser um valor mobiliário, mas sua venda pode acionar as leis de valores mobiliários se os compradores esperarem lucros com o trabalho futuro do emissor.
Para projetos, isso pode afetar a captação de recursos, os custos legais, o marketing e o acesso de investidores. As ofertas de valores mobiliários geralmente devem ser registradas ou se qualificar para uma isenção. De acordo com a Regra 506(c) , os emissores podem anunciar publicamente, mas devem vender apenas para investidores credenciados verificados.
Na UE, o período de transição do MiCA terminou em 1 de julho de 2026, exigindo que os provedores de serviços criptográficos não autorizados encerrassem suas operações na UE.
Explicação do Teste de Howey
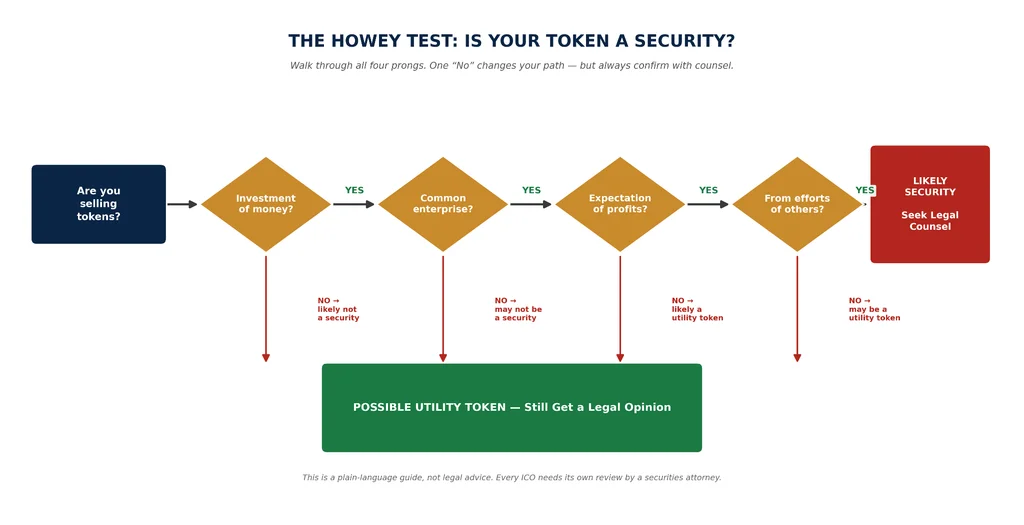
O teste de 1946 ainda se aplica às criptomoedas em 2026, embora agora faça parte da nova taxonomia da SEC, em vez de ser um critério isolado. Quatro perguntas definem se um token é considerado um valor mobiliário:
Os compradores ofereceram dinheiro ou algo de valor? Pagar com ETH ou BTC é tão válido quanto pagar com dinheiro em espécie. Essa opção é praticamente obrigatória em todas as ICOs.
Existia algum empreendimento comum? Se o dinheiro arrecadado for reunido para construir um único produto, essa necessidade geralmente é atendida.
Os compradores esperavam obter lucro? Essa é a questão que decide a maioria dos casos. Se o marketing utiliza uma linguagem do tipo "garanta a sua vaga logo no início" ou insinua aumentos de preço, essa expectativa já está implícita.
Esse lucro dependeu do trabalho de outra pessoa? Se uma equipe fundadora controla o desenvolvimento, as atualizações e o planejamento estratégico, os compradores confiam nessa equipe, e não apenas em seus próprios esforços.
Se todas as quatro condições forem verdadeiras, a legislação dos EUA considera o token como um valor mobiliário, e a estrutura anterior da SEC, de 2019, tentou auxiliar os emissores a analisar a questão com base em 38 fatores distintos.
“A interpretação adota formalmente a posição que os tribunais têm consistentemente mantido: um criptoativo não é, em si, um valor mobiliário; em vez disso, a transação é a unidade de análise adequada”, diz um alerta de um escritório de advocacia para seus clientes.Lançamento de março de 2026explicou, observando que a mudança significa que o mesmo token pode ser um valor mobiliário em uma venda e não ser em outra, dependendo de como for vendido.
Bitcoin e Ethereum estabelecem o precedente
Os reguladores há muito consideram o Bitcoin e o Ethereum suficientemente descentralizados, de modo que o esforço de nenhuma equipe individual impulsiona seu valor, portanto, nenhum dos dois é classificado como valor mobiliário. Essa "defesa da descentralização" tornou-se a base para a taxonomia da SEC de 2026, que agora nomeia tokens específicos de forma direta, em vez de deixar os fundadores adivinharem.
The DAO Report e Munchee: Dois casos que todo fundador deveria conhecer.
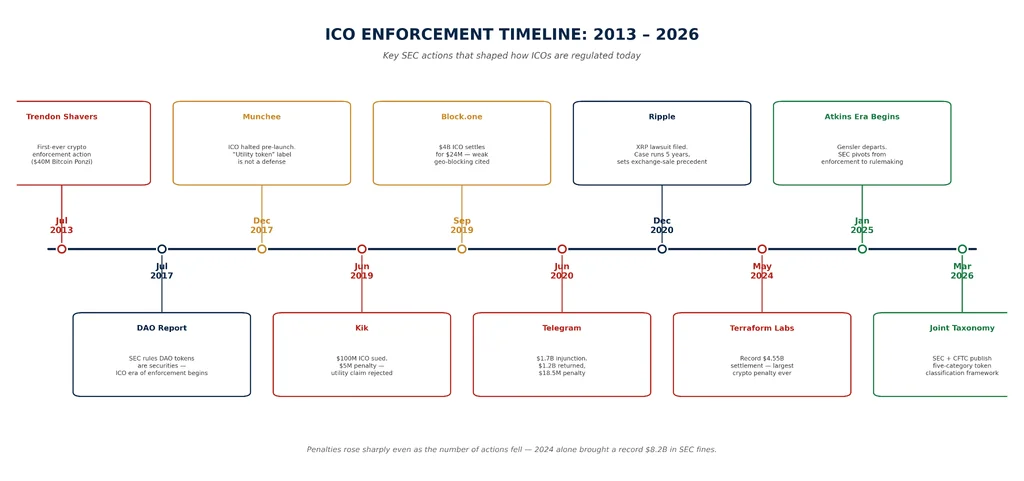
A primeira decisão concreta da SEC sobre uma ICO ocorreu em julho de 2017, quando examinou o projeto "The DAO", que arrecadou US$ 150 milhões e concedeu aos detentores de tokens direitos de voto e participação nos lucros. A SEC concluiu que o projeto atendia a todos os critérios de Howey e o tratou como um valor mobiliário, estabelecendo o tom para os anos de fiscalização que se seguiram.
A Munchee Inc. oferece a lição oposta. Em dezembro de 2017, a empresa planejava vender um "token de utilidade" vinculado a um aplicativo de avaliação de restaurantes. A SEC interveio antes do lançamento das vendas, não porque o token não tivesse uma utilidade real, mas porque o marketing da Munchee se baseava fortemente na ideia de que o preço do token subiria.
A lição se manteve válida por anos: chamar algo de token de utilidade não importa se a apresentação soa como um investimento.
Noções básicas sobre ICOs: o que você está realmente comprando
Uma Oferta Inicial de Moedas (ICO, na sigla em inglês) permite que um projeto de blockchain arrecade fundos vendendo tokens, geralmente em criptomoedas ou moedas fiduciárias. Por exemplo, imagine uma empresa que está construindo uma rede de armazenamento baseada em blockchain.
Isso poderia criar um token que os usuários eventualmente precisarão usar para pagar pelo armazenamento. A empresa poderia vender alguns desses tokens antes que a rede esteja totalmente operacional para ajudar a financiar o desenvolvimento.
Parece simples, mas o tratamento jurídico depende dos detalhes.
Os órgãos reguladores podem perguntar:
Que direitos o token confere ao comprador?
O produto já está funcionando?
O comprador espera que o token se valorize?
O trabalho da equipe de desenvolvimento determinará o sucesso do token?
Quem tem permissão para comprá-lo?
Onde estão localizados os compradores?
Como o token está sendo comercializado?
É por isso que uma ICO deve ser tratada desde o início como um produto jurídico e financeiro, e não simplesmente como um projeto tecnológico.
A Mastercoin é amplamente reconhecida como a primeira ICO, arrecadando cerca de US$ 500,000 em 2013. O Ethereum veio em seguida, em 2014, arrecadando aproximadamente US$ 17.3 milhões e ajudando a moldar o modelo de ICO. O boom de 2017-2018 viu milhares de projetos arrecadarem mais de US$ 20 bilhões.
Uma Oferta Inicial de Bolsa (IEO, na sigla em inglês) realiza a venda por meio de uma bolsa de valores, que avalia o projeto e geralmente fornece liquidez instantânea assim que a venda termina. Isso não elimina as obrigações da legislação de valores mobiliários. Apenas adiciona um intermediário.
Uma Oferta de Tokens de Segurança (STO, na sigla em inglês) segue na direção oposta: ela é registrada como um valor mobiliário desde o primeiro dia. Isso significa custos legais mais altos, geralmente a partir de US$ 200,000, e um prazo muito mais longo, mas garante segurança jurídica real e abre as portas para o capital institucional, que não investiria em um token não registrado.
Três maneiras de pensar sobre um token
Tokens de segurança
Um token de segurança funciona como um contrato de investimento e representa um direito que pode ser regulamentado pelas leis de valores mobiliários. Os compradores investem dinheiro esperando que a equipe fundadora construa algo e que o valor do token aumente como resultado desse trabalho. A maioria dos tokens de ICO (Oferta Inicial de Moedas) da era 2017-2018 se enquadrava nessa categoria após uma análise mais detalhada pelos órgãos reguladores.
Os exemplos podem incluir tokens que representam:
Participações societárias
Dívida
Direitos de lucro
Direitos a rendimentos futuros
Outros interesses de investimento
Se um token ou sua venda se enquadrar nas leis de valores mobiliários, o emissor poderá precisar registrar a oferta ou recorrer a uma isenção.
Tokens de utilidade
Um token de utilidade é projetado para fornecer acesso a um produto ou serviço: espaço de armazenamento, um recurso dentro de um aplicativo ou um voto sobre como um protocolo funciona. Em teoria, um token de utilidade genuíno não é um valor mobiliário.
Na prática, os reguladores olham além do rótulo e verificam como o token foi comercializado. Se a estratégia de marketing se baseou na valorização do preço, a "utilidade" não o salvará.
A MiCA adota uma abordagem específica para tokens de utilidade. Suas regras preveem uma isenção de certos requisitos de white paper para tokens de utilidade que fornecem acesso a um bem ou serviço já existente ou em operação.
A distinção é importante: um uso futuro prometido não é o mesmo que um uso funcional existente.
Stablecoins
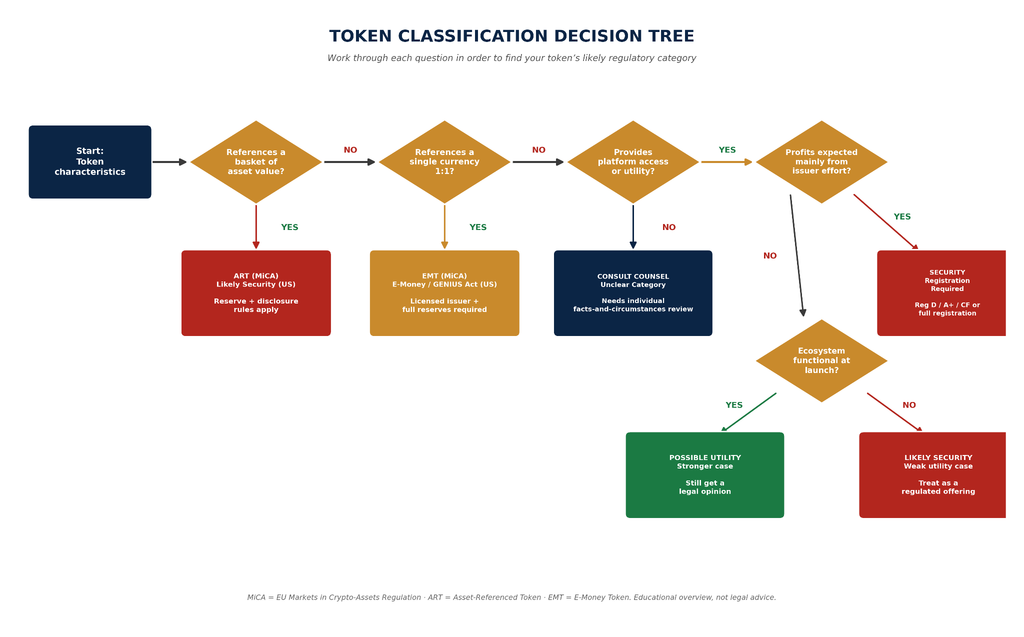
As stablecoins (USDT e USDC), também chamadas de tokens lastreados em ativos ou tokens de moeda eletrônica sob a legislação da UE, têm como objetivo manter um preço estável, lastreando-se em reservas como dinheiro em espécie ou títulos da dívida pública de curto prazo.
Uma ICO pode usar stablecoins como método de pagamento, mas a criação ou emissão de uma stablecoin pode gerar obrigações regulatórias separadas. Os EUA criaram uma estrutura federal para stablecoins de pagamento por meio da Lei GENIUS , que entrou em vigor em julho de 2025.
Para os leitores que desejam entender o que acontece quando uma stablecoin perde sua paridade, a UEEx também possui um guia atualizado sobre a desvinculação de stablecoins.
A nova taxonomia de tokens de cinco categorias da SEC
Esta é a maior mudança na legislação de criptomoedas dos EUA desde que o próprio Teste de Howey se tornou o ponto de referência padrão do setor. Em 17 de março de 2026, a SEC (Comissão de Valores Mobiliários dos EUA) e a CFTC (Comissão de Negociação de Futuros de Commodities dos EUA) divulgaram conjuntamente uma interpretação formal que classifica todos os criptoativos em um dos cinco grupos:
Categoria
Tratado como um título mobiliário?
Exemplos
commodities digitais
Não
Tokens nomeados, incluindo BTC, ETH, SOL, XRP e outros, vinculados a redes suficientemente descentralizadas.
Colecionáveis digitais
Não
NFTs e itens digitais únicos semelhantes
Ferramentas digitais
Não
Tokens que funcionam puramente como chaves de acesso ou componentes de software.
Stablecoins
Regida separadamente, nos termos da Lei GENIUS.
USDT, USDC e outras stablecoins de pagamento
Títulos digitais
Sim
Versões tokenizadas de ações, títulos ou outros valores mobiliários tradicionais.
A interpretação da SEC de 2026 esclareceu que um token pode ser vendido sob um contrato de investimento no lançamento, mas posteriormente separado desse contrato, uma vez que o emissor cumpra suas promessas ou as abandone.
O texto também afirma que certas atividades de airdrop, mineração de protocolo e staking geralmente não envolvem transações com valores mobiliários. No entanto, isso não elimina a responsabilidade passada. Se uma venda de tokens de 2021 violou as leis de valores mobiliários, seu status posterior como não sendo um valor mobiliário não remove a exposição potencial.
Onde se encaixa a Lei CLARITY
A taxonomia é poderosa, mas é uma interpretação da agência, não uma lei aprovada pelo Congresso, o que significa que um futuro presidente da SEC poderia revogá-la. É exatamente isso que a Lei CLARITY (formalmente Lei de Clareza do Mercado de Ativos Digitais) visa corrigir.
A Câmara aprovou o projeto em julho de 2025 por uma ampla margem bipartidária. O Comitê Bancário do Senado avançou com sua versão em maio de 2026, mas, em meados de agosto de 2026, o projeto ainda estava travado devido a votações processuais e a uma disputa não resolvida sobre as disposições éticas que abrangem funcionários com ligações com criptomoedas.
A votação agora está prevista para não antes de setembro de 2026, e até mesmo os apoiadores admitem que a janela para a aprovação neste ano está se fechando. Até que o Congresso se manifeste, as empresas emissoras estão se baseando na interpretação da SEC-CFTC e na promessa de Atkins de que a agência "está pronta" para elaborar regras formais por conta própria, caso o projeto de lei seja totalmente paralisado.
Caminhos de registro para emissores de ICOs nos EUA
Se o seu token se enquadrar na categoria de "valor mobiliário digital", ou se preferir não apostar o seu projeto numa interpretação de taxonomia, ainda assim precisará de uma das isenções tradicionais de valores mobiliários.
Regulamento D
A Regulação D é a via mais popular para startups de criptomoedas. A regra da SEC permite que as empresas captem recursos por meio de ofertas privadas sem registro completo. Ela utiliza isenções previstas nas Regras 504, 506(b) e 506(c) para simplificar a captação de recursos para empresas.
Regra 504: Permite que pequenas empresas arrecadem até US$ 10 milhões em um período de 12 meses.
Regra 506(b): Permite a captação ilimitada de capital de um número ilimitado de investidores credenciados e até 35 investidores não credenciados, sem publicidade geral.
Regra 506(c): Permite captação de capital ilimitada e solicitação pública geral, desde que todos os investidores sejam verificados como credenciados.
Essa estratégia pode ser adequada para projetos que desejam captar recursos sem oferecer tokens ao público em geral. Ela permite a comercialização pública, mas apenas investidores qualificados (geralmente, pessoas com patrimônio líquido superior a US$ 1 milhão ou renda superior a US$ 200,000) podem efetivamente participar. O custo normalmente varia de US$ 50,000 a US$ 150,000, e o processo leva de dois a quatro meses.
Regulamento A+ (Nível 2)
Essa regra abre as portas para investidores de varejo comuns e permite a captação de até US$ 75 milhões por ano, mas exige a análise da SEC (Comissão de Valores Mobiliários dos EUA) de um prospecto de oferta e demonstrações financeiras auditadas. Espere custos entre US$ 200,000 e US$ 500,000 e um prazo de quatro a seis meses. A captação de recursos da Blockstack em 2019 foi a primeira ICO a utilizar esse caminho.
Regulamento CF (financiamento coletivo)
Essa regra tem um limite máximo de US$ 5 milhões por ano, mas é a opção mais barata, geralmente entre US$ 25,000 e US$ 75,000, e permite que projetos menores alcancem compradores no varejo por meio de um portal de financiamento coletivo licenciado.
Registro completo na SEC (Formulário S-1)
Este é o caminho tradicional de um IPO. Raramente vale a pena para o lançamento de um token: US$ 500,000 a US$ 2 milhões adiantados, seis a doze meses e relatórios trimestrais e anuais contínuos. Só faz sentido para grandes empresas já estabelecidas.
Regulamento
Essa regra permite que você venda para compradores fora dos EUA sem registro nos EUA, geralmente combinada com a Regra D para abranger tanto investidores credenciados nacionais quanto um público internacional. A questão é: os órgãos reguladores têm investigado vendas "offshore" que, discretamente, visavam compradores dos EUA, então o bloqueio geográfico precisa ser real, e não apenas uma cláusula nos termos de serviço.
União Europeia: MiCA deixa de ser opcional
Enquanto os EUA construíram sua estrutura por meio de processos judiciais e agora por meio de uma interpretação de agência, a UE elaborou uma lei unificada e a implementou de acordo com um cronograma fixo. A MiCA (Regulamentação dos Mercados de Criptoativos) está em vigor desde 2023 e, até 2026, quase todas as suas partes estarão totalmente ativas.
June 30, 2024: As regras para stablecoins (chamadas de tokens referenciados a ativos e tokens de dinheiro eletrônico) entraram em vigor.
Dezembro 30, 2024: Os provedores de serviços de criptoativos precisavam de autorização da MiCA para operar em qualquer lugar da UE, sendo que uma única licença era válida em todos os 27 estados-membros.
Julho 1, 2026: Os últimos períodos de transição, que alguns países haviam concedido a empresas já existentes, chegaram ao fim definitivamente.
Isso significa que, a partir de setembro de 2026, qualquer corretora, provedor de carteira ou emissor de tokens que atenda clientes da UE precisará de uma licença MiCA válida, e não apenas da promessa de obtê-la futuramente. Como parte dessa mudança, as stablecoins atreladas ao dólar sem licença foram removidas de diversas plataformas de negociação da UE após o prazo final.
Além disso, empresas como a Tether, constituídas fora da UE, afirmaram publicamente que não planejam buscar a autorização MiCA, de acordo com o recente acompanhamento das regras globais para stablecoins.
Como é uma venda de tokens em conformidade com o MiCA?
Com exceção das stablecoins, a maioria dos tokens se enquadra na categoria "outros criptoativos" da MiCA. Para vender um token desse tipo para compradores da UE, geralmente é necessário:
Publique um whitepaper padronizado que aborde o emissor, o projeto, a economia do token e os riscos, utilizando o modelo da ESMA.
Notifique o órgão regulador nacional e aguarde o prazo de análise de 20 dias úteis.
Evite publicidade enganosa e inclua avisos claros sobre os riscos.
Evite completamente o radar da MiCA se estiver captando menos de € 1 milhão em 12 meses ou vendendo para menos de 150 pessoas.
O custo de um processo de elaboração de um white paper em conformidade com as normas varia aproximadamente entre € 30,000 e € 100,000, e a maioria dos projetos o conclui em dois a três meses.
Se você estiver emitindo uma stablecoin, os requisitos são muito mais rigorosos. Os tokens de moeda eletrônica precisam de uma instituição de crédito ou de moeda eletrônica licenciada por trás deles, com reservas de 1:1 e direitos de resgate.
No início de 2026, apenas 19 emissores haviam sido autorizados sob esse regime, abrangendo 29 tokens e 11 países, de acordo com o monitoramento independente das autorizações MiCA. Trata-se de um grupo pequeno, e provavelmente continuará pequeno, dados os requisitos de capital e governança envolvidos.
Requisitos de outros países
Uma breve análise dos requisitos implementados por outros países.
As empresas podem solicitar autorização entre 30 de setembro de 2026 e 28 de fevereiro de 2027. Para projetos com foco no Reino Unido, o planejamento antecipado é essencial, especialmente para aquelas já registradas sob as regras vigentes.
Singapore
A Autoridade Monetária de Singapura oferece orientações claras desde 2018 e exige licença para a maioria dos serviços relacionados a tokens, o que a tornou uma base popular para projetos em conformidade com a legislação.
Suíça
A Suíça possui uma das abordagens mais claras e consolidadas para a classificação de tokens. A FINMA divide os tokens em três grandes grupos:
Fichas de pagamento
Tokens de utilitário
Tokens de ativos
Os tokens híbridos podem apresentar características de mais de uma categoria. A FINMA afirma que os tokens de utilidade geralmente não se qualificam como valores mobiliários quando seu único propósito é fornecer acesso digital a um aplicativo ou serviço e o token já pode ser usado para essa finalidade no momento de sua emissão.
Se o token também funcionar como um investimento, ele poderá ser tratado como um valor mobiliário. As diretrizes oficiais da FINMA sobre ICOs continuam sendo um ponto de partida útil para projetos que consideram a Suíça.
Japan
A Agência de Serviços Financeiros administra um dos regimes de licenciamento mais rigorosos do mundo, o que manteve o mercado de ICOs do Japão pequeno em comparação com os EUA, a UE e Singapura.
China
As ICOs e a negociação de criptomoedas foram totalmente proibidas desde setembro de 2017, o que levou os projetos fundados na China a se mudarem para Hong Kong, Singapura ou jurisdições offshore.
UAE
Em Dubai, a VARA (Virtual Assets Regulatory Authority) regula a emissão de ativos virtuais fora do DIFC (zonas francas financeiras), enquanto a SCA (Securities and Commodities Authority) e os reguladores das zonas francas financeiras abrangem outros títulos e produtos financeiros.
A estrutura VARA de 2026 exige que os emissores avaliem a categoria de seus tokens, obtenham aprovação ou licenciamento quando aplicável, publiquem um whitepaper em conformidade e atendam aos requisitos de AML/CFT (Antilavagem de Dinheiro/Combate ao Financiamento do Terrorismo), tecnologia, divulgação e marketing.
As stablecoins agora têm sua própria legislação nos EUA.
Durante anos, a supervisão das stablecoins nos EUA dependeu das normas estaduais para serviços de transferência de dinheiro e das diretrizes bancárias. Isso mudou em 18 de julho de 2025, quando o presidente Trump sancionou a Lei GENIUS , criando a primeira estrutura federal para stablecoins do país.
A lei exige que os emissores aprovados mantenham reservas na proporção de 1:1 e cumpram os requisitos de divulgação, conformidade e proteção ao consumidor. Até 2026, os reguladores começaram a transformar a lei em regras detalhadas, incluindo propostas do Tesouro que abrangem regimes estaduais e requisitos de combate à lavagem de dinheiro.
Entretanto, na Europa, a MiCA agora exige autorização e divulgação de informações para stablecoins classificadas como tokens de moeda eletrônica.
Como a aplicação da lei realmente se parece
Os órgãos reguladores não chegaram às regras mais claras de 2026 ignorando os maus atores ao longo do caminho. Alguns casos moldaram a forma como todos os projetos subsequentes abordaram a conformidade.
Terraform Labs (US$ 4.5 bilhões, 2024)
Um júri considerou a Terraform e Do Kwon culpados por fraude de valores mobiliários relacionada à stablecoin algorítmica UST e seu token irmão, LUNA. O acordo resultou em aproximadamente US$ 3.6 bilhões em restituição, US$ 467 milhões em juros e uma multa civil de US$ 420 milhões, de acordo com o próprio anúncio do acordo feito pela SEC . Do Kwon também enfrenta processos criminais separados.
Ripple Labs (2020-2025)
Em dezembro de 2020, a SEC processou a Ripple por causa das vendas de XRP, e uma decisão judicial de 2023 estabeleceu uma linha divisória clara: as vendas institucionais de XRP foram consideradas títulos não registrados, mas as vendas em bolsas públicas não.
Em agosto de 2025, ambas as partes desistiram dos recursos e a Ripple pagou uma multa de US$ 125 milhões, encerrando um dos casos mais longos da história das criptomoedas e estabelecendo essa distinção entre entidades públicas e institucionais como um precedente duradouro.
Kik (US$ 100 milhões, 2019)
A Kik arrecadou US$ 100 milhões vendendo tokens "Kin" como uma estratégia de utilidade. Um tribunal discordou, e a Kik aceitou um acordo judicial pagando uma multa de US$ 5 milhões. Juntamente com o caso da Munchee, este caso demonstra por que os advogados ainda alertam os fundadores de empresas que um produto funcional não os protege automaticamente de problemas com a legislação de valores mobiliários se o marketing apresentado tiver apresentado uma narrativa diferente.
Um roteiro prático para lançar uma ICO em conformidade com as normas.
Se você está realmente planejando uma venda de tokens, aqui está a ordem que a maioria dos projetos em conformidade segue:
1. Defina a função do token : Antes de escrever uma única linha de texto de marketing, é fundamental definir a governança, o acesso, a participação nos lucros e os tokens de pagamento, pois todos estão sujeitos a escrutínios diferentes. É aqui que a tokenomics também deve ser mapeada; a oferta, a distribuição, o vesting e os incentivos podem afetar a forma como reguladores e investidores entendem o token.
2. Faça uma análise de Howey com um advogado especializado em direito societário : compare seu projeto com a taxonomia de cinco categorias da SEC, bem como com o teste de quatro critérios. Anote o raciocínio. Você precisará desse registro caso alguém pergunte.
3. Escolha suas jurisdições com cuidado: Decida onde você venderá, onde bloqueará e se seguirá uma isenção dos EUA, um white paper do MiCA ou ambos.
4. Escolha seu caminho de conformidade : Reg D, Reg A+, Reg CF ou registro completo nos EUA; ou um pedido de white paper MiCA na UE, dependendo do valor que você está captando e para quem deseja vender.
5. Faça uma auditoria do seu contrato inteligente : Isso pode ser feito por uma empresa como a CertiK, Trail of Bits ou OpenZeppelin. Reserve de US$ 30,000 a US$ 100,000 e comece cedo; as auditorias geralmente levam de quatro a oito semanas. O guia de contratos inteligentes da UEEx explica por que os testes e a revisão independente do código são importantes.
6. Implemente verificações KYC e AML robustas : Não se limite a usar caixas de seleção. Utilize um provedor certificado como Jumio, Onfido ou Sumsub e verifique as informações em listas de sanções. Nosso guia de recursos sobre KYC e verificação de identidade oferece um exemplo prático de como as verificações de identidade funcionam em uma plataforma de criptomoedas.
7. Elabore um marketing honesto: Todos os casos de fiscalização neste guia envolveram linguagem que prometia lucro, mesmo que indiretamente. Se o seu white paper enfatizar a valorização dos preços, espere que os órgãos reguladores percebam.
Custos de conformidade com o ICO
Não existe um custo universal para lançar uma ICO em conformidade com a lei.
O valor depende de:
Estrutura do token
países-alvo
Tamanho da oferta
Tipo de investidor
Estrutura legal
Licenças necessárias
Requisitos KYC e AML
Trabalho de contabilidade
Desenvolvimento de contrato inteligente
Auditorias de segurança
Relatórios contínuos
Embora o artigo apresente estimativas de custos dependendo do caminho regulatório, esses valores devem ser considerados apenas como estimativas de planejamento, e não como preços de mercado fixos para 2026.
Um pequeno projeto de tokenização e uma grande oferta de valores mobiliários regulamentada podem ter custos legais completamente diferentes. O importante é incluir os custos de conformidade no orçamento antes do início da venda de tokens.
Erros comuns na regulamentação de ICOs
Aqui estão alguns erros de regulamentação aos quais você deve estar atento.
1. Chamar um token de token de utilidade sem testá-lo: O rótulo não determina o resultado legal. O que importa é o token em si, a transação e o marketing.
2. Presumir que uma empresa offshore resolve tudo: Uma empresa nas Ilhas Cayman, Ilhas Virgens Britânicas ou em outro país offshore não elimina automaticamente as regulamentações nos países onde os investidores residem.
3. Ignorar o marketing: Um white paper revisado juridicamente não pode proteger um projeto de declarações públicas enganosas.
4. Lançamento antes da classificação: Uma vez que o dinheiro começa a entrar, mudar a estrutura se torna mais difícil. A classificação legal deve ocorrer antes da venda.
5. Tratar todos os países da mesma forma: o MiCA pode fornecer uma estrutura comum da UE, mas os EUA, o Reino Unido, Singapura, a Suíça, o Japão e outras jurisdições têm suas próprias regras.
6. Presumindo que a listagem em uma corretora torne a ICO legal: Uma corretora pode realizar sua própria análise prévia, mas isso não torna automaticamente a oferta original de tokens em conformidade.
O futuro da regulamentação das ICOs
Três coisas merecem atenção no restante de 2026 e em 2027:
1. Aprovação do CLARITY Act: A votação no Senado agora é esperada para, no mínimo, setembro de 2026. Caso seja rejeitado ou sofra novos atrasos, a SEC afirmou que prosseguirá com sua própria regulamentação formal de “Regulamentação Criptomoedas”, baseada diretamente na taxonomia de março de 2026.
2. Quão abrangente é a influência da MiCA: O Reino Unido, o Brasil e vários reguladores da região Ásia-Pacífico já afirmaram que estão adotando partes das regras de reserva e divulgação da MiCA para seus próprios regulamentos.
3. Se as STOs continuarão crescendo: As Ofertas de Tokens de Segurança representaram 18% das vendas de tokens em 2024, um aumento em relação aos 8% do ano anterior, à medida que mais projetos optam pela certeza em vez da velocidade.
Nada disso torna a regulamentação das ICOs simples. Mas, comparada à névoa em que fundadores e investidores trabalhavam há apenas dois anos, 2026 é o primeiro ano em que as regras realmente se assemelham a um mapa, em vez de um campo minado.
Considerações finais da análise do Fortune Dragon
O mercado de ICOs está caminhando para uma captação de recursos mais estruturada. Os projetos agora podem escolher entre vendas privadas de tokens, ofertas de valores mobiliários regulamentadas, financiamento coletivo, lançamentos liderados por exchanges e outros modelos.
Ao mesmo tempo, os reguladores estão se tornando mais específicos sobre a diferença entre um criptoativo e a transação que o envolve.
Os EUA são um bom exemplo. A interpretação da SEC de março de 2026 fornece uma taxonomia mais clara para criptoativos e explica quando criptoativos que não são valores mobiliários podem se tornar parte de um contrato de investimento.
A UE adotou uma abordagem diferente por meio do MiCA, com requisitos específicos para ofertas de criptoativos e provedores de serviços. O Reino Unido está construindo outro modelo, com seu novo regime de criptoativos previsto para entrar em vigor em outubro de 2027.
Isso significa que os emissores de ICOs devem esperar mais regras, não menos. No entanto, regras mais claras também podem facilitar o desenvolvimento de produtos confiáveis para projetos sérios, tanto para investidores quanto para corretoras.
Junte-se à UEEx
Experimente a plataforma líder mundial em gestão de patrimônio digital
Sim, uma ICO pode ser legal nos Estados Unidos, mas isso depende do token, da oferta, do emissor e dos investidores. Se a transação envolver valores mobiliários, o emissor geralmente precisa registrar a oferta ou recorrer a uma isenção disponível. A interpretação da SEC de março de 2026 fornece orientações atualizadas sobre criptoativos e transações que os envolvam.
Todo token de ICO é um valor mobiliário?
Não, alguns criptoativos não são valores mobiliários em si. A interpretação da SEC de 2026 identifica categorias como commodities digitais, itens colecionáveis digitais e ferramentas digitais que não são valores mobiliários. No entanto, uma transação envolvendo um criptoativo que não seja um valor mobiliário ainda pode criar um contrato de investimento, dependendo das circunstâncias.
Posso evitar a regulamentação dos EUA bloqueando investidores americanos?
Não automaticamente. Um emissor pode usar restrições geográficas e controles sobre os investidores, mas simplesmente afirmar que investidores dos EUA estão proibidos não responde a todas as questões legais. A estrutura e a condução reais da oferta são importantes.
O MiCA aplica-se a empresas fora da UE?
Sim, é possível. Uma empresa fora da UE deve determinar se sua oferta ou serviços de criptomoedas se enquadram no escopo da MiCA antes de comercializá-los para residentes da UE. A resposta depende da atividade e da estrutura.
Aviso : Este artigo tem caráter meramente informativo e não deve ser considerado como aconselhamento de investimento ou negociação. Nada aqui contido deve ser interpretado como aconselhamento financeiro, jurídico ou tributário. Negociar ou investir em criptomoedas acarreta um risco considerável de perda financeira. Sempre realize uma pesquisa completa antes de tomar qualquer decisão de investimento ou negociação.
Negocie com comprovante de reservas.
A UEEx publica auditorias mensais e verificações de terceiros em todos os mercados em que está cotada.
Análises de mercado, estratégias de negociação, insights sobre futuros e alertas de segurança entregues semanalmente. Lido por mais de 10,000 traders de criptomoedas.