D'après les dernières données de Gallup , environ six Américains sur dix possèdent des actions . Pourtant, si vous n'avez jamais acheté d'actions, vous êtes loin d'être seul. Nombreux sont ceux qui restent à l'écart du marché boursier simplement parce que personne ne leur a expliqué clairement le fonctionnement des investissements.
Ce guide a pour but de vous éclairer. Nous aborderons les notions fondamentales de la bourse que tout débutant se doit de connaître : la définition des actions, le fonctionnement des ETF qui permettent d’investir simultanément dans des centaines d’entreprises, l’ouverture d’un premier compte-titres et la mise en place d’un plan d’investissement simple à long terme.
Pas de jargon, pas de pression pour devenir trader à la journée. Juste un chemin clair, du moment où vous vous demandez « Je ne sais pas par où commencer » à votre premier investissement.
Points clés à retenir
Commencez simplement. Pour la plupart des débutants, un ETF S&P 500 à faible coût comme VOO ou IVV est un premier pas plus judicieux que de choisir des actions individuelles.
Investissez en pilote automatique. Mettez en place des versements mensuels automatiques et consultez votre compte trimestriellement, et non quotidiennement. La régularité et la monotonie valent mieux que l'excitation et le risque.
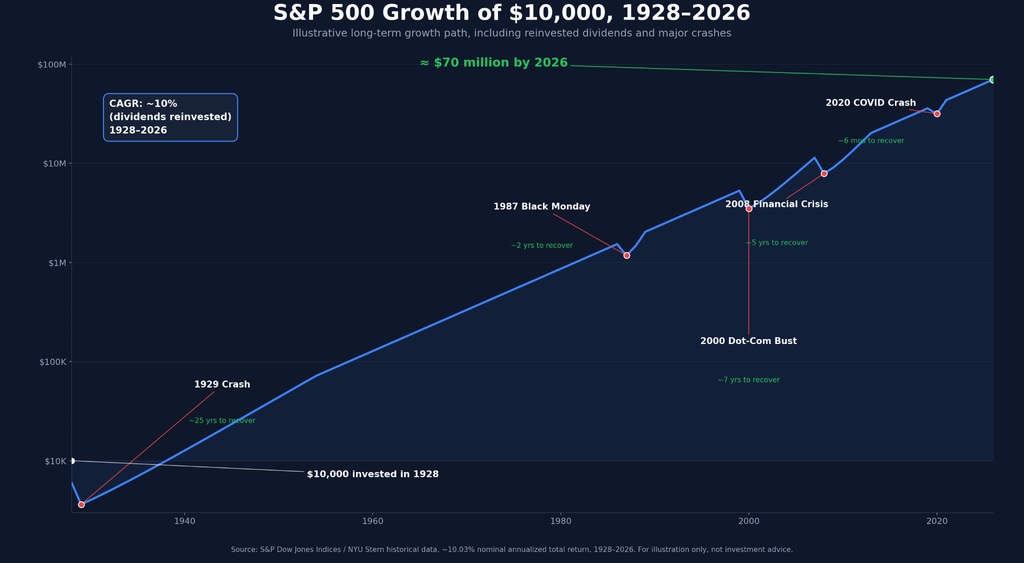
Le temps fait le gros du travail. Investir 500 $ par mois avec un rendement annuel moyen de 10 % pendant 30 ans permet d'accumuler environ 1.1 million de dollars. La même somme placée sur un compte d'épargne rémunéré à 0.5 % rapporte environ 194 000 $.
Commencez par prendre de l'argent gratuit. Profitez toujours en priorité de la contribution de votre employeur à votre plan 401(k). Ensuite, cotisez le maximum autorisé à un Roth IRA ou à un IRA traditionnel si vous le pouvez.
Ne jamais vendre dans la panique. Les baisses boursières de 10 % ou plus se produisent en moyenne tous les un ou deux ans. C'est normal, ce n'est pas une raison pour vendre.
Rejoignez l'UEEx
Découvrez la plateforme de gestion de patrimoine numérique leader au monde
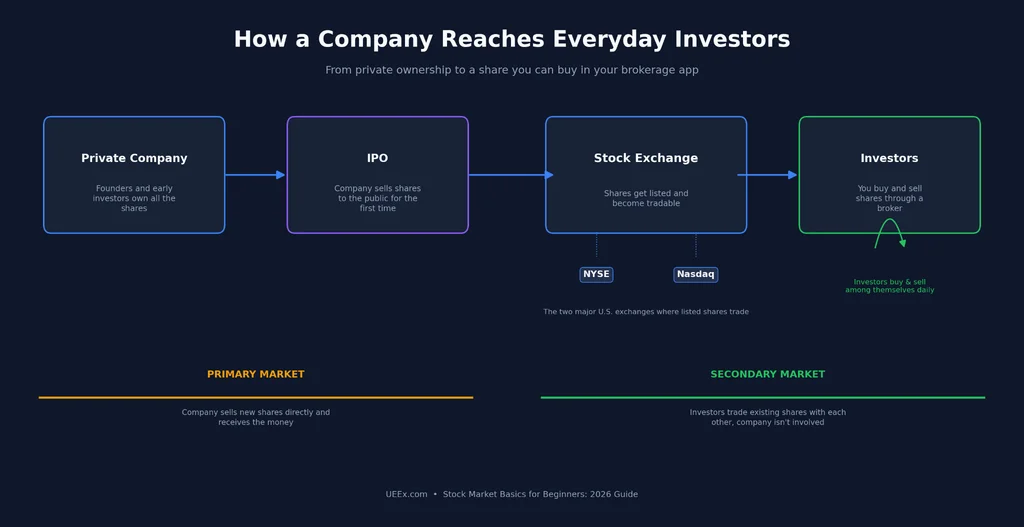
Le marché boursier est un système de bourses, dont le New York Stock Exchange (NYSE) et le Nasdaq, où les investisseurs achètent et vendent des actions de sociétés cotées en bourse. Posséder une action confère une participation minoritaire dans cette entreprise et, dans certains cas, une part de ses bénéfices sous forme de dividendes.
Les cours boursiers fluctuent tout au long de la journée, les investisseurs réagissant aux résultats des entreprises, à la conjoncture économique, aux taux d'intérêt, ainsi qu'à l'offre et à la demande. Si les variations quotidiennes peuvent être imprévisibles, les rendements à long terme ont historiquement été solides. En juillet 2026, l'indice S&P 500 , qui suit 500 grandes entreprises américaines, affichait un rendement annualisé sur 10 ans de 13.17 %.
Comment fonctionnent réellement les bourses ?
Il n'est pas nécessaire de comprendre en détail les mécanismes pour bien investir, mais une vue d'ensemble rapide est utile :
Heures de trading Les échanges ont lieu de 9h30 à 4h00 heure de l'Est, du lundi au vendredi. Certains courtiers proposent désormais des séances de négociation prolongées et en dehors des heures normales, mais les cours sont alors moins prévisibles.
Les prix sont fixés par l'offre et la demande. Un nombre d'acheteurs supérieur à celui des vendeurs fait monter les prix, tandis qu'un nombre de vendeurs supérieur à celui des acheteurs les fait baisser.
teneurs de marché et systèmes électroniques Les ordres d'achat et de vente sont appariés en une fraction de seconde, ce qui explique l'exécution quasi instantanée des transactions.
Les principales bourses américaines
Bourse de New York (NYSE) : Siège social de nombreuses entreprises historiques et prestigieuses telles que Disney, JPMorgan Chase et Coca-Cola. Elle possède encore une salle des marchés physique à Manhattan.
Nasdaq : Entièrement électronique et fortement axée sur la technologie, elle recense des entreprises comme Apple, Microsoft et Amazon.
Marchés de gré à gré : Ce marché est principalement composé de petites entreprises moins réglementées. Il est généralement conseillé aux débutants de s'en tenir à l'écart jusqu'à ce qu'ils aient acquis plus d'expérience.
Pourquoi cela vous concerne-t-il personnellement ? Parce que la bourse est l’un des principaux moyens pour les particuliers de se constituer un patrimoine à long terme. L’argent qui dort sur un compte courant perd de la valeur chaque année à cause de l’inflation. En revanche, historiquement, l’argent investi dans un portefeuille diversifié a progressé bien plus vite que l’inflation sur le long terme.
Les éléments constitutifs du stock
Découvrons ensemble ce que sont les actions et comment en tirer profit.
Qu'est-ce qu'une action ?
Une action représente une petite part de propriété dans une entreprise. Si une entreprise possède un milliard d'actions en circulation et que vous en possédez une, vous détenez techniquement un milliardième de cette entreprise. Cela paraît infime, et ça l'est, mais c'est aussi une véritable participation : en tant qu'actionnaire, vous avez le droit de voter sur certaines décisions concernant l'entreprise et vous avez droit à votre part des bénéfices si celle-ci en distribue.
Voici un exemple concret : Apple compte environ 14.8 milliards d’actions en circulation, selon ses derniers documents déposés. Si vous achetiez 10 actions à environ 230 $ chacune, vous dépenseriez 2 300 $ et posséderiez une infime, mais réelle, part de l’une des entreprises les plus valorisées au monde.
Actions ordinaires vs. actions privilégiées
Presque tous les achats d'un débutant sont des actions ordinaires. Elles confèrent des droits de vote et la possibilité d'une appréciation du cours de l'action, ainsi que des dividendes si l'entreprise en verse.
En revanche, les actions privilégiées se comportent davantage comme des obligations. Elles versent généralement un dividende fixe, n'offrent pas de droit de vote et leur cours est moins volatil. La plupart des investisseurs débutants n'ont jamais besoin de s'intéresser aux actions privilégiées.
Comment les actions vous font réellement gagner de l'argent
Il existe deux façons:
Appréciation du prix (plus-values) : Vous achetez une action à 100 $ et la revendez plus tard à 150 $, empochant ainsi un bénéfice de 50 $ par action.
Dividendes: Certaines entreprises versent aux actionnaires une part de leurs bénéfices, généralement chaque trimestre. Coca-Cola, par exemple, a historiquement distribué un dividende dont le rendement se situait entre 2.5 % et 3 %.
En combinant les deux, on obtient le « rendement total ». Supposons que vous ayez acheté des actions Microsoft début 2023 pour environ 240 dollars l'unité, perçu des dividendes au fil du temps, et que le cours de l'action ait grimpé jusqu'à près de 400 dollars fin 2025. Votre rendement total inclut à la fois la plus-value et les revenus de dividendes, ce qui explique pourquoi le rendement total est généralement un indicateur plus fiable que le prix d'achat seul.
Comprendre les types d'actions et les secteurs
Types d'actions
Actions de croissance : Ces entreprises visent une croissance rapide de leurs bénéfices et réinvestissent souvent leurs profits au lieu de verser des dividendes. Elles sont généralement plus volatiles. Citons par exemple Nvidia ou Tesla.
Actions de valeur: Des entreprises établies dont le cours est relativement bas par rapport à leurs bénéfices. Souvent plus stables. Pensez à Berkshire Hathaway ou Johnson & Johnson.
Actions à dividendes : Les entreprises établies qui versent un revenu régulier, souvent avec un rendement annuel de 2 à 6 %, sont prisées des retraités et des investisseurs axés sur le revenu.
Actions de premier ordre : De grandes entreprises financièrement solides et bien établies comme Apple, Microsoft ou Visa. Souvent associées aux actions à dividendes.
11 secteurs du marché boursier
L'indice S&P 500 est divisé en 11 secteurs selon la Classification mondiale des industries (GISC). En 2026, le secteur des technologies de l'information était de loin le plus important, représentant environ un tiers de l'indice, fortement tiré par l'essor des investissements dans l'intelligence artificielle.
Les secteurs de la santé, de la finance et de la consommation discrétionnaire suivent, tandis que l'énergie, les services publics, l'immobilier et les matériaux représentent des parts plus petites.
Vous n'avez pas besoin de mémoriser les 11. L'essentiel à retenir est le suivant : un ETF S&P 500 diversifié répartit automatiquement votre investissement dans tous les secteurs, proportionnellement à la pondération de l'économie réelle. Cette diversification intégrée est l'une des principales raisons pour lesquelles les ETF sont si performants pour les débutants.
Explication des principaux indices boursiers
Vous entendrez constamment parler du « marché », mais le marché ne désigne pas une seule et même chose. C'est généralement une façon abrégée de désigner l'un des éléments suivants :
Le S&P 500 : le véritable indice de référence
L'indice S&P 500 suit la performance des 500 plus grandes entreprises américaines cotées en bourse, pondérées par leur taille, et représente environ 80 % de la capitalisation boursière totale des États-Unis. C'est l'indice de référence pour la plupart des fonds de pension et des conseillers financiers, et celui que Warren Buffett recommande aux investisseurs particuliers depuis des décennies.
En septembre 2026, l'indice sera exceptionnellement concentré. Selon S&P Dow Jones Indices , les dix premières entreprises, menées par Nvidia, Apple, Microsoft, Amazon et Alphabet, représenteront environ 37 à 38 % de la valeur totale de l'indice. Il s'agit de la plus forte concentration jamais enregistrée, principalement due à la taille de quelques géants de la tech.
Il est bon de le savoir, car lorsque vous achetez un ETF S&P 500, vous vous exposez davantage à quelques géants de la tech que ne le suggère l'appellation « 500 entreprises ».
Le Dow Jones Industrial Average (DJIA)
Le Dow Jones suit la performance de seulement 30 grandes entreprises renommées, parmi lesquelles Boeing, Disney, Goldman Sachs et McDonald's. C'est le plus ancien indice américain, créé en 1896, ce qui explique l'attention médiatique dont il bénéficie encore aujourd'hui.
Cependant, comme il est pondéré par les prix plutôt que par la taille, et qu'il ne couvre que 30 entreprises, la plupart des professionnels le considèrent comme un aperçu moins précis du marché global que le S&P 500.
Le composite Nasdaq
Cet indice couvre plus de 3 000 sociétés cotées au Nasdaq et est fortement orienté vers le secteur technologique. Il tend à surperformer le S&P 500 en période de hausse des marchés et à chuter plus fortement en période de repli, les valeurs technologiques étant généralement plus volatiles. Le QQQ ETF réplique un indice similaire, le Nasdaq-100, composé des 100 plus grandes sociétés non financières cotées au Nasdaq.
Autres indices à connaître
Russel 2000 : Elle suit 2 000 petites entreprises américaines, vous donnant ainsi une idée des actions à faible capitalisation.
Wilshire 5000 : Une mesure globale de la quasi-totalité du marché boursier américain.
Indices internationaux : Le FTSE 100 (Royaume-Uni), le Nikkei 225 (Japon) et le Shanghai Composite (Chine) suivent les principales entreprises de leurs pays respectifs.
Actions individuelles ou ETF : que choisir pour les débutants ?
C'est la décision la plus importante lorsque vous débutez, il est donc judicieux de prendre son temps.
Qu'est-ce qu'un ETF?
Un fonds négocié en bourse (ETF) est un panier d'actions qui se négocie en bourse comme une action individuelle. Achetez une part d'un ETF S&P 500 et vous possédez instantanément une petite fraction des 500 entreprises composant l'indice, dans les mêmes proportions que l'indice lui-même.
L'ETF Vanguard S&P 500 (VOO), par exemple, est devenu le premier ETF au monde à franchir la barre des 1 000 milliards de dollars d'actifs sous gestion en juin 2026, selon LSEG Lipper Alpha . Son ratio de frais est de seulement 0.03 % par an, ce qui signifie que vous paieriez environ 3 $ par an pour chaque tranche de 10 000 $ investis.
iShares Core S&P 500 ETF (IVV) et SPDR S&P 500 ETF Trust (SPY) offrent une exposition similaire à des coûts comparables.
Que sont les actions individuelles ?
Acheter une action individuelle signifie posséder des parts d'une entreprise en particulier. Cela exige un véritable travail de recherche : lire les états financiers, comprendre le secteur d'activité, suivre les publications de résultats et se tenir informé des actualités susceptibles d'influencer le cours. Le potentiel de gain est important.
L'action de Nvidia, par exemple, a grimpé de plusieurs milliers de pour cent depuis 2019, portée par l'explosion de la demande en intelligence artificielle. Attention toutefois, la chute peut aussi être totale. Les entreprises font faillite, et dans ce cas, les actionnaires sont généralement les derniers à être remboursés, voire jamais.
Comparaison côte à côte
Facteur
FNB
Stocks individuels
Diversification
Instantanément, des centaines d'entreprises
Une seule entreprise
Recherche nécessaire
Un petit peu
Important et en cours
Risque de perte totale
Très faible
Réel, si l'entreprise fait faillite
Coût typique
Ratio de dépenses de 0.03 à 0.20 %
0 $ de commission, aucun frais récurrent
Meilleur pour
La plupart des débutants
Investisseurs expérimentés ou très intéressés
Le Verdict
Pour environ 90 % des investisseurs débutants, un ETF S&P 500 à faibles frais représente un premier pas judicieux. C'est précisément l'approche que Warren Buffett recommande aux investisseurs particuliers depuis des années.
« Un investisseur novice peut en réalité surpasser la plupart des professionnels de l'investissement. »
C'est surprenant d'entendre cela de la part de celui qui est sans doute le meilleur gestionnaire de portefeuille de l'histoire. Son propos n'était pas de dire que la recherche n'a pas d'importance, mais plutôt qu'investir régulièrement dans un fonds indiciel à faibles frais est plus rentable que la plupart des tentatives de sélection des actions gagnantes.
Si vous souhaitez ajouter des actions individuelles plus tard, une approche raisonnable consiste à attendre d'avoir investi pendant six mois ou plus, d'avoir constitué un fonds d'urgence et d'être réellement intéressé par la recherche sur les entreprises, et non pas simplement par ce qui est à la mode.
Une structure courante, une fois que l'on a acquis plus d'expérience, consiste à investir environ 80 % dans des ETF diversifiés et 20 % dans des actions individuelles que l'on a soi-même sélectionnées.
Comment ouvrir son premier compte de courtage
Cette section explique comment ouvrir votre premier compte de courtage.
Types de comptes
Les courtiers en ligne traditionnels (Fidelity, Charles Schwab, E*TRADE) vous offrent un contrôle total, aucun minimum d'achat ni de commission sur la plupart des transactions d'actions et d'ETF. Vous effectuez vos propres recherches et prenez vos propres décisions.
Les robo-conseillers (Betterment, Wealthfront, SoFi Automated Investing) créent et gèrent automatiquement un portefeuille pour vous, généralement moyennant des frais annuels d'environ 0.25 %. Idéal pour ceux qui préfèrent une gestion passive.
Les courtiers à service complet (Morgan Stanley, Merrill Lynch) vous attribuent un conseiller personnel, mais exigent généralement un solde minimum à six chiffres et prélèvent 1 % ou plus de vos actifs par an. Ce n'est généralement pas par là que débutent les courtiers débutants.
Comparaison des courtiers populaires pour les débutants (2026)
Broker
Minimum
Transactions sur actions/ETF
Connu pour
Fidelity
$0
$0
Des outils de recherche performants, un service client irréprochable
Fonds indiciels à faible coût, conçus pour une stratégie d'achat et de conservation
Robin des Bois
$0
$0
Application mobile simple, création de compte rapide
Sofi Invest
$0
$0
Actions fractionnées, combinées à d'autres produits SoFi
Ouverture de votre compte, étape par étape
Choisissez un courtier : Comparez les frais, la qualité des applications mobiles et les outils de recherche.
Rassemblez vos documents : Vous aurez besoin de votre numéro de sécurité sociale, d'un permis de conduire et de vos coordonnées bancaires.
Remplissez la demande : Attendez-vous à des questions sur vos revenus, votre emploi et votre expérience en matière d'investissement. Il s'agit d'une procédure standard exigée par la réglementation.
Approvisionner le compte : Associez votre compte bancaire et transférez de l'argent. Les virements bancaires standard prennent généralement de un à trois jours ouvrables.
Vérifiez Votre Identité: La plupart des courtiers le confirment instantanément, sous 24 heures.
Commencez à investir : Une fois les fonds reçus, vous êtes prêt à effectuer votre première transaction.
Quel type de compte devez-vous utiliser ?
Compte de courtage imposable : Flexible, sans limite de cotisation, mais les gains sont imposés.
IRA traditionnel : Les cotisations peuvent être déductibles d'impôt dès maintenant ; vous paierez des impôts lors du retrait à la retraite. Le plafond de cotisation pour 2026 est de 7 500 $, ou de 8 600 $ si vous avez 50 ans ou plus, selon… IRS.
Roth IRA : Vous cotisez avec des dollars après impôt, mais la croissance et les retraits admissibles à la retraite sont entièrement exonérés d'impôt. Les limites pour 2026 restent les mêmes.
401(k) : Proposée par l'employeur, souvent avec une contribution équivalente. Le plafond de contribution des employés pour 2026 est de 24 500 $ selon l'IRS.
Comment acheter sa première action ou son premier ETF
Voici comment acheter votre première action ou votre premier ETF
Financement de votre compte
La plupart des gens lient leur compte bancaire et effectuent des virements ACH, ce qui prend de un à trois jours ouvrables. Les virements bancaires classiques sont plus rapides, mais coûtent généralement entre 25 et 30 dollars. De plus, grâce aux actions fractionnées, de nombreux courtiers permettent désormais d'investir avec un montant aussi faible que 1 à 50 dollars.
Comprendre les types de commandes
Ordre au marché : achat ou vente immédiate au prix actuel. Idéal pour les ETF et les actions très liquides, dont le prix fluctue peu entre le clic sur « acheter » et l’exécution de l’ordre.
Ordre à cours limité : vous fixez le prix exact que vous êtes prêt à payer ou à accepter, et la transaction ne sera exécutée qu'à ce prix ou à un prix inférieur. Utile pour les actions individuelles plus volatiles. Par exemple, si Microsoft se négocie à 450 $ et que vous placez un ordre à cours limité à 445 $, la transaction ne sera exécutée que si le prix descend à 445 $ ou moins.
Ordre stop-loss : Ordre de vente automatique si le cours d'une action atteint un prix que vous avez défini. Cet outil est plus avancé. La plupart des débutants n'en ont pas besoin pour les ETF diversifiés, car il est généralement préférable de laisser passer la volatilité.
Placer votre premier échange
Connectez-vous à votre application de courtage.
Recherchez le symbole boursier (par exemple, « VOO » pour le Vanguard S&P 500 ETF).
Examinez le prix actuel, le ratio de frais et les performances récentes.
Appuyez sur « Acheter » ou « Échanger ».
Indiquez le montant que vous souhaitez investir, soit en actions entières, soit en dollars si les actions fractionnées sont prises en charge.
Choisissez « Ordre au marché » pour plus de simplicité si vous êtes débutant.
Confirmez et soumettez. La plupart des transactions sont exécutées en quelques secondes.
Vérifiez vos avoirs pour confirmer que l'achat a bien été effectué.
Ensuite, le plus important est de programmer des investissements mensuels automatiques et d'activer le réinvestissement des dividendes, afin que tous les dividendes perçus servent automatiquement à acheter plus d'actions au lieu de rester inactifs.
Pour en savoir plus sur la façon de commencer à investir dans les ETF, notre guide sur les meilleurs ETF à acheter maintenant présente différentes options.
Stratégies d'investissement pour les débutants
Les différentes stratégies d'investissement pour les débutants
La méthode d'investissement progressif : une stratégie conçue pour les débutants
La méthode d'investissement progressif (DCA) consiste simplement à investir une somme fixe à intervalles réguliers, indépendamment des fluctuations du marché. Au lieu de chercher le moment idéal pour investir, vous investissez de manière constante et laissez la moyenne travailler en votre faveur.
Supposons que vous investissiez 500 $ par mois dans un ETF pendant trois mois. Le premier mois, le prix est de 500 $ par part, vous en achetez donc une. Le deuxième mois, le prix baisse à 475 $, vos 500 $ vous permettent donc d'acheter un peu plus de parts. Le troisième mois, il remonte à 525 $, vous en achetez donc un peu moins. Au fil du temps, cela lisse votre coût moyen et élimine toute incertitude.
John Bogle, fondateur de Vanguard et pionnier de l'investissement indiciel, l'a formulé simplement :
« Le temps est votre ami ; l’impulsivité est votre ennemie. »
Anticiper les fluctuations du marché est véritablement difficile, même pour les professionnels, et rater les meilleures journées de marché en essayant d'entrer et de sortir rapidement peut nuire considérablement aux rendements à long terme.
Investissement à long terme
La philosophie est simple : acheter des investissements de qualité et diversifiés, et les conserver pendant des années, idéalement des décennies, au lieu de réagir à chaque gros titre.
« Le pire ennemi de l'investisseur est probablement lui-même. »
La plupart des mauvaises décisions d'investissement sont motivées par la peur et l'impatience, et non par une mauvaise information. Les investisseurs débutants ont souvent du mal avec la stratégie d'achat et de conservation pour plusieurs raisons prévisibles : ils vendent en panique lors d'une baisse, s'emparent des actions à la mode ou consultent leur portefeuille si fréquemment que chaque petite baisse est vécue comme une crise.
La solution est d'une simplicité presque ennuyeuse : automatisez vos investissements et consultez votre compte trimestriellement plutôt que quotidiennement.
Répartition de l'actif par âge
Une règle empirique courante pour débuter est la suivante : « 110 moins votre âge » correspond approximativement au pourcentage de votre portefeuille que vous pourriez détenir en actions, le reste étant investi en obligations. Ainsi, à 25 ans, cela suggère environ 85 % d’actions et 15 % d’obligations. À 65 ans, on serait plus proche de 45 % d’actions et 55 % d’obligations.
Du fait de l'allongement de l'espérance de vie et de la durée de vie active, certains conseillers utilisent désormais la formule « 120 moins votre âge », qui penche légèrement plus en faveur des actions.
Exemple simplifié par tranche d'âge :
Années 20-30 : 85 à 90 % d'actions, 10 à 15 % d'obligations
40s: 70 à 80 % d'actions, 20 à 30 % d'obligations
Années 50-60 : 55 à 65 % d'actions, 35 à 45 % d'obligations
65 +: 40 à 50 % en actions, le reste en obligations et en liquidités.
Il ne s'agit pas d'une formule rigide. C'est un point de départ à adapter en fonction de votre tolérance au risque et de vos objectifs.
Rééquilibrage
Une fois par an, vérifiez si la répartition actuelle de vos actions et obligations s'est éloignée de votre objectif. Si votre objectif est de 80 % d'actions et 20 % d'obligations, mais qu'un marché boursier dynamique vous a poussé à 85/15, envisagez de vendre une partie de vos actions et d'augmenter votre exposition aux obligations pour revenir à la répartition cible. Les conseillers financiers automatisés gèrent généralement cette opération automatiquement.
Indicateurs clés que tout débutant devrait connaître
Comprendre ces indicateurs clés facilite votre parcours d'investissement.
Capitalisation boursière
Il s'agit de la valeur totale d'une entreprise : le cours de l'action multiplié par le nombre total d'actions en circulation. Les entreprises à forte capitalisation (généralement 10 milliards de dollars ou plus) ont tendance à être plus stables. Les entreprises à faible capitalisation (environ 250 millions à 2 milliards de dollars) présentent un risque plus élevé et un potentiel de croissance plus important.
Ratio cours/bénéfices (P/E)
Le ratio cours/bénéfice (C/B) indique combien les investisseurs paient pour chaque dollar de bénéfice d'une entreprise. Une action cotée à 100 $ avec un bénéfice annuel par action de 5 $ a un ratio C/B de 20. Les actions technologiques à forte croissance se négocient souvent avec des ratios C/B plus élevés que les actions de valeur stables et établies, car les investisseurs surpaient la croissance future attendue.
Bénéfice par action (BPA)
Le BPA (bénéfice par action) mesure le profit d'une entreprise divisé par le nombre d'actions en circulation. Une hausse du BPA au fil du temps est généralement un bon signe, car le cours des actions tend à suivre la croissance des bénéfices sur le long terme.
Rendement du dividende
Il s'agit du dividende annuel divisé par le cours actuel de l'action. Une action cotée à 60 $ et versant 1.80 $ de dividendes par an offre un rendement de 3 %. Des rendements exceptionnellement élevés, supérieurs à 6 %, peuvent parfois indiquer des difficultés financières pour une entreprise plutôt qu'une bonne affaire.
bêta
Le bêta mesure la sensibilité d'une action aux fluctuations du marché. Un bêta de 1.0 signifie qu'elle tend à évoluer de manière similaire au marché. Un bêta supérieur à 1.0 implique une plus grande volatilité, à la hausse comme à la baisse ; un bêta inférieur à 1.0 signifie une volatilité moindre. Les investisseurs débutants, recherchant une plus grande stabilité, privilégient souvent les placements à faible bêta.
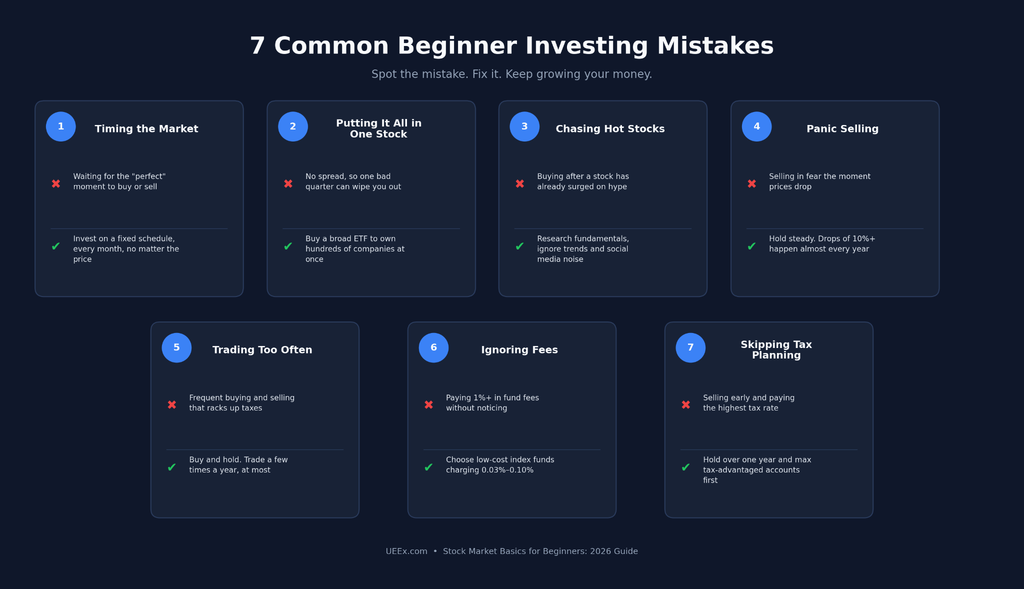
Erreurs courantes des débutants à éviter
Ce sont des erreurs courantes que tout débutant devrait éviter.
Tenter d'anticiper les fluctuations du marché
Attendre le moment idéal pour acheter, ou vendre juste avant un krach annoncé, semble judicieux, mais s'avère rarement efficace, même pour les professionnels. Une stratégie d'investissement progressif et régulière permet d'éliminer complètement cette pression.
Ne pas diversifier
Investir une part importante de son argent dans une seule action ou un seul secteur est l'un des moyens les plus rapides de prendre des risques inutiles. Un ETF unique résout ce problème instantanément en répartissant votre argent sur des centaines d'entreprises.
À la poursuite des actions prometteuses
Acheter un titre simplement parce qu'il a déjà pris de la valeur et que tout le monde en parle est un piège courant. Lorsqu'une action devient tendance, la majeure partie du gain facile est souvent déjà derrière elle.
Ventes paniques en période de récession
Les marchés chutent régulièrement de 10 % ou plus, environ tous les un ou deux ans historiquement. Vendre pendant une période de repli engendre une perte qu'un investisseur patient n'aurait peut-être jamais subie.
overtrade
Les transactions fréquentes, souvent synonymes d'achats et de ventes à court terme, entraînent des impôts importants et aboutissent fréquemment à des résultats moins bons que la simple conservation des titres. Selon une étude synthétisée par Morningstar , la grande majorité des investisseurs actifs à court terme obtiennent des performances inférieures à celles d'une stratégie d'achat et de conservation classique sur le long terme.
Ignorer les frais
Des frais annuels de 1 % peuvent paraître faibles, mais cumulés sur 20 ans, ils peuvent amputer significativement vos rendements par rapport à un fonds dont les frais s'élèvent à 0.03 %. Vérifiez toujours le ratio de frais d'un fonds avant d'investir.
Ne pas penser aux impôts
La vente d'un placement détenu depuis moins d'un an est généralement imposée au taux d'imposition sur le revenu habituel. Si le placement est détenu depuis plus d'un an, vous bénéficiez généralement du taux réduit d'imposition des plus-values à long terme. Il est généralement plus judicieux de maximiser ses contributions à des comptes à avantages fiscaux comme un 401(k) ou un IRA avant d'investir dans un compte imposable.
Gestion des risques et protection du portefeuille
Voici comment gérer les risques et protéger votre portefeuille
Connaissez votre tolérance au risque
Posez-vous honnêtement la question suivante : si votre portefeuille chutait de 30 % en quelques mois, vendriez-vous tout, conserveriez-vous vos positions ou y verriez-vous une opportunité d’achat ? Votre réponse, combinée à votre horizon de placement et à la stabilité de vos revenus, devrait déterminer la part de votre portefeuille investie en actions par rapport à des actifs plus sûrs comme les obligations ou les liquidités.
Constituez d'abord votre fonds d'urgence.
Avant d'investir le moindre dollar en bourse, la plupart des conseillers financiers recommandent de mettre de côté l'équivalent de trois à six mois de dépenses courantes sur un compte d'épargne à haut rendement. Les fluctuations des marchés et les pertes d'emploi ont souvent tendance à aller de pair, comme ce fut le cas en 2008 et 2020. Disposer de liquidités vous évitera donc d'être contraint de vendre vos placements au mauvais moment pour faire face à une urgence.
Une séquence raisonnable ressemble à ceci : constituer un petit fonds d'urgence initial, rembourser toute dette à taux d'intérêt élevé, profiter pleinement de la contribution de votre employeur à votre régime 401(k), terminer la constitution de votre fonds d'urgence de 3 à 6 mois, puis commencer à maximiser un IRA et à investir au-delà de vos comptes de retraite.
Dimensionnement de la position
Il est généralement conseillé de ne pas investir plus de 5 % de son portefeuille dans une seule action. Cette règle ne s'applique pas aux ETF diversifiés, car un fonds comme VOO est par nature diversifié sur 500 entreprises.
Voici un exemple simple de portefeuille de départ diversifié de 10 000 $ :
70 % dans un ETF d'actions américaines diversifiées (comme VOO)
10 % dans un ETF d'actions internationales
10 % dans un ETF d'obligations
10 % répartis entre les actions individuelles que vous avez étudiées.
Investir avec des avantages fiscaux pour les débutants
401 (k) Plans
Un plan 401(k) est un régime d'épargne-retraite offert par l'employeur. Pour 2026, les employés peuvent y cotiser jusqu'à 24 500 $ ou jusqu'à 32 500 $ s'ils ont 50 ans ou plus, selon l'IRS.
Si votre employeur propose une contribution équivalente, par exemple 50 % de votre contribution jusqu'à 6 % de votre salaire, c'est de l'argent gratuit. Cotisez toujours au moins le montant nécessaire pour bénéficier de la contribution maximale avant d'investir ailleurs.
IRA traditionnel contre IRA Roth
Fonctionnalité
IRA traditionnel
Roth IRA
Limite de contribution
7 500 $ en 2026 (8 600 $ pour les personnes de 50 ans et plus)
7 500 $ en 2026 (8 600 $ pour les personnes de 50 ans et plus)
Avantage fiscal
Les contributions peuvent être déductibles d'impôt
Les contributions sont effectuées avec le revenu après impôt
Croissance
Impôt différé
Hors taxes
Retrait qualifié
Imposé comme un revenu ordinaire
Hors taxes
Limites de revenu
La déduction peut être réduite progressivement en fonction du revenu et de la couverture du régime d'assurance collective.
La contribution diminue progressivement à partir de 153 000 $ à 168 000 $ pour les contribuables célibataires et de 242 000 $ à 252 000 $ pour les couples mariés déclarant conjointement.
Idéal pour
Les personnes qui souhaitent bénéficier d'une déduction fiscale potentielle dès maintenant et qui anticipent un taux d'imposition plus faible à la retraite.
Les personnes qui prévoient une hausse des impôts à l'avenir et souhaitent effectuer des retraits admissibles non imposables
Pour les jeunes investisseurs notamment, un Roth IRA peut s'avérer très avantageux, car des décennies de croissance de l'épargne sont entièrement exonérées d'impôt à la retraite. Toutefois, la situation fiscale de chacun étant différente, il est important d'évaluer vos revenus et votre tranche d'imposition prévue à la retraite, ou de consulter un conseiller fiscal, avant de choisir le compte le plus adapté.
HSA : Le triple avantage fiscal souvent négligé
Un compte d'épargne santé offre une combinaison rare : des cotisations déductibles d'impôt, une croissance exempte d'impôt et des retraits exempts d'impôt pour les dépenses médicales admissibles. Pour 2026, les limites de cotisation sont de 4 400 $ pour les particuliers et de 8 300 $ pour les familles.
Après 65 ans, vous pouvez retirer des fonds pour n'importe quel motif sans pénalité, avec une imposition similaire à celle d'un compte IRA traditionnel. Certains investisseurs règlent volontairement leurs frais médicaux de leur poche et laissent fructifier le solde de leur compte HSA, le considérant comme un complément de retraite.
Cette section explique quand et comment vendre vos actions.
Bonnes raisons de vendre
Vous avez atteint un objectif financier précis, comme un acompte pour l'achat d'une maison.
Votre portefeuille s'est éloigné de votre allocation cible et nécessite un rééquilibrage.
Les fondamentaux de l'entreprise se sont véritablement détériorés : baisse constante de sa part de marché, diminution de ses bénéfices sur plusieurs trimestres ou grave problème de gouvernance.
Mauvaises raisons de vendre
Le prix a baissé, mais rien n'a réellement changé concernant les fondamentaux de l'entreprise.
Le prix a flambé, et vous êtes tenté d'« encaisser les profits » sans véritable plan pour cet argent.
Vous avez peur à cause d'un titre alarmiste ou d'une baisse généralisée du marché.
La règle de détention d'un an
Le fait de conserver un investissement pendant plus d'un an avant de le vendre vous donne généralement droit au taux d'imposition plus bas sur les gains en capital à long terme au lieu du taux plus élevé à court terme, qui est imposé comme un revenu ordinaire.
En cas de gain significatif, cette différence peut facilement dépasser mille dollars, selon votre tranche d'imposition. Sauf en cas d'urgence réelle, il est généralement conseillé de noter cette date dans votre agenda et d'attendre plus d'un an.
Tendances du marché à surveiller en 2026
Voici les tendances actuelles du marché auxquelles les investisseurs devraient prêter attention.
Le boom des investissements dans l'IA
Les dépenses liées à l'IA dans les puces et les centres de données sont devenues l'un des principaux moteurs du marché, Nvidia à elle seule figurant parmi les entreprises les plus importantes du S&P 500. Un ETF indiciel diversifié vous permet de profiter automatiquement de cette tendance sans avoir à miser sur une seule entreprise.
Actions fractionnées et commissions à 0 $
Ces deux changements ont discrètement modifié le profil des investisseurs. Il n'est plus nécessaire de disposer de milliers de dollars pour acheter une action d'une entreprise comme Amazon ; de nombreux courtiers permettent désormais d'investir un montant précis et d'acquérir ainsi une fraction d'action.
Concentration élevée du marché américain
Les 10 premières entreprises du S&P 500 représentant environ 37 à 38 % de l'indice, certains conseillers, notamment des stratèges de sociétés comme Vanguard, ont souligné que la diversification internationale pourrait être intéressante à envisager pour les investisseurs souhaitant réduire leur dépendance à l'égard d'une poignée de géants technologiques américains.
Investissement durable et ESG
Les fonds qui intègrent des critères environnementaux, sociaux et de gouvernance (ESG) continuent d'attirer des capitaux importants à l'échelle mondiale. Leur performance est généralement proche de celle du marché dans son ensemble, même si les critiques concernant l'écoblanchiment restent légitimes et méritent d'être examinées avant de choisir un fonds labellisé ESG.
Ressources et votre plan d'action pour investir en bourse
Utilisez ces plans pour créer un parcours d'investissement rentable
Semaine 1 : Ouvrez un compte de courtage auprès d’un fournisseur comme Fidelity, Schwab ou Vanguard. Liez votre compte bancaire et transférez vos premiers dollars, de 50 à 1 000.
Semaine 2 : Achetez vos premières parts d’un ETF S&P 500 à large répartition. Configurez des versements mensuels automatiques et activez le réinvestissement des dividendes.
Mois 2 et 3 : Apprenez le fonctionnement de la pondération sectorielle. Commencez à étudier quelques entreprises, sans encore acheter d’actions. Envisagez la lecture d’un ouvrage comme « The Little Book of Common Sense Investing » de John Bogle.
Mois 4 à 6 : Si vous le souhaitez, envisagez d’ajouter une petite part d’ETF international. Si une entreprise en particulier vous intéresse, vous pouvez ajouter une ou deux actions individuelles, en veillant à ce qu’elles représentent une petite partie de votre portefeuille global.
Première année : Constituez votre fonds d’urgence pour couvrir trois à six mois de dépenses. Assurez-vous de bénéficier pleinement de la contribution de l’employeur à votre régime 401(k). Ouvrez un compte Roth IRA si vous y êtes admissible.
Une fois que vous maîtrisez les bases, il est judicieux d'apprendre à lire les états financiers d'une entreprise avant d'acheter des actions individuelles.
Nul besoin de devenir un expert des marchés pour cela. Il suffit d'ouvrir un compte, d'investir dans un portefeuille diversifié et peu coûteux, de l'alimenter régulièrement et de résister à la tentation d'y toucher à chaque nouvelle information importante.
La bourse n'est pas un moyen de s'enrichir rapidement. C'est un outil de constitution de patrimoine à long terme qui récompense la patience, la discipline et la régularité. En 2026, environ 58 % des Américains déclaraient posséder des actions, ce qui témoigne de l'importance croissante de l'investissement dans les finances des ménages.
Pour les débutants, les leçons clés sont simples : historiquement, le S&P 500 a généré des rendements totaux annualisés d’environ 10 % sur de longues périodes, même si les années individuelles peuvent varier fortement.
Plutôt que d'essayer de prédire chaque mouvement du marché, concentrez-vous sur le maintien de vos investissements, en utilisant des ETF indiciels diversifiés, en investissant de manière constante grâce à la méthode de lissage des coûts en dollars et en conservant un horizon à long terme.
Les comptes bénéficiant d'avantages fiscaux, tels que les plans 401(k) et les comptes IRA, peuvent accélérer la capitalisation des intérêts. L'objectif n'est pas de surperformer le marché chaque année, mais de donner à votre argent le temps de fructifier.
Rejoignez l'UEEx
Découvrez la plateforme de gestion de patrimoine numérique leader au monde
De combien d'argent ai-je besoin pour commencer à investir en bourse ?
Grâce aux actions fractionnées, de nombreux courtiers vous permettent désormais d'investir dès 1 à 50 dollars. Nul besoin d'un gros montant. L'important, bien plus que la somme initiale, est d'investir régulièrement et de persévérer dans la durée.
Quelle est la différence entre les actions et les ETF ?
Une action représente une part de propriété dans une seule entreprise. Un ETF est un panier d'actions regroupées dans un seul fonds et qui se négocie comme une action individuelle. Acheter un ETF permet de diversifier instantanément son investissement dans toutes les entreprises qui le composent, tandis qu'acheter une action individuelle limite ses gains à une seule entreprise.
Quel courtier choisir en tant que débutant ?
Fidelity, Charles Schwab et Vanguard sont généralement considérés comme d'excellents choix pour les débutants, grâce à l'absence de dépôt minimum, aux transactions sur actions et ETF sans frais et à leurs ressources pédagogiques complètes. Le choix le plus judicieux dépendra souvent de l'application et des outils de recherche qui vous semblent les plus faciles à utiliser.
Devrais-je investir dans des actions individuelles ou dans des ETF ?
Pour la plupart des investisseurs débutants, un ETF S&P 500 à faibles frais est un meilleur point de départ, car il offre une diversification immédiate et nécessite beaucoup moins de recherches continues. Les actions individuelles peuvent s'avérer pertinentes, mais constituer une part plus modeste de votre portefeuille, une fois que vous aurez acquis plus d'expérience, constitué une épargne de précaution et manifesté un réel intérêt pour l'analyse d'entreprises spécifiques.
Avertissement : Cet article est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en matière de transactions ou d’investissement. Les informations qu’il contient ne sauraient être interprétées comme des conseils financiers, juridiques ou fiscaux. Investir dans les cryptomonnaies comporte un risque important de perte financière. Il est impératif de toujours effectuer vos propres recherches avant de prendre toute décision d’investissement.
Transactions avec preuve de réserves
UEEx publie des audits mensuels et des vérifications par des tiers pour chaque marché coté.
Analyses de marché, stratégies de trading, informations sur les contrats à terme et alertes de sécurité, chaque semaine. Plus de 10 000 traders de cryptomonnaies lus par ces abonnés.